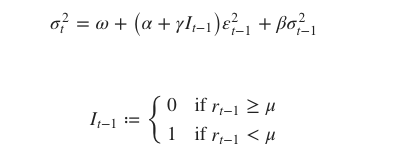Modelos de volatilidade para choques assimétricos

Modelos GARCH em Python

Chelsea Yang

Data Science Instructor

Choques assimétricos em dados financeiros

Curva de impacto de notícias:
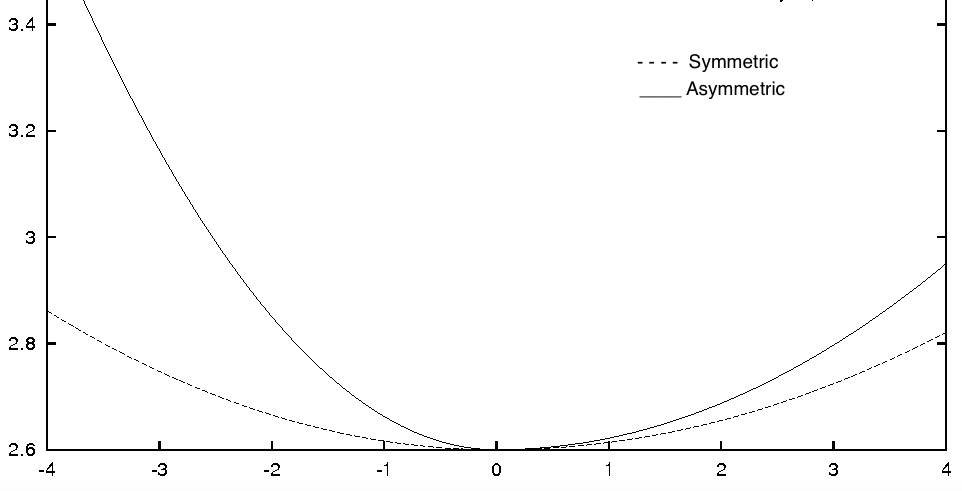
Curva de impacto de notícias

Modelos GARCH em Python

Efeito alavancagem

  • Índice dívida/patrimônio = Debt $/$ Equity

  • Preço da ação cai, índice dívida/patrimônio sobe

  • Mais risco!

Peso da dívida

Modelos GARCH em Python

GJR-GARCH

Fórmula GJR-GARCH

Modelos GARCH em Python

GJR-GARCH em Python

arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
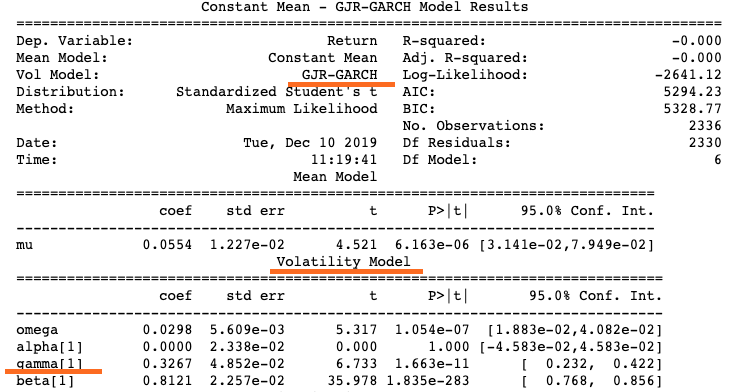
Resumo do ajuste do modelo GJR-GARCH

Modelos GARCH em Python

EGARCH

  • Opção popular para modelar choques assimétricos

  • Exponential GARCH

  • Adiciona um componente condicional para modelar a assimetria, como no GJR-GARCH

  • Sem restrições de não negatividade em alpha e beta, então roda mais rápido

Modelos GARCH em Python

EGARCH em Python

arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
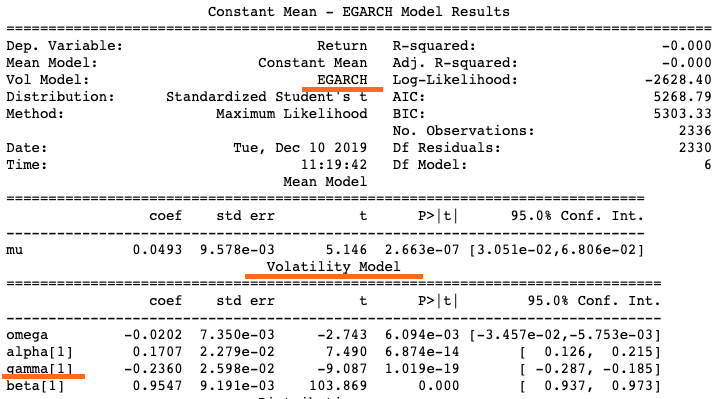
Resumo do ajuste do modelo EGARCH

Modelos GARCH em Python

Qual modelo usar

GJR-GARCH ou EGARCH?

Qual modelo é melhor depende dos dados
Qual escolher

Modelos GARCH em Python

Vamos praticar!

Modelos GARCH em Python

Preparing Video For Download...