PerformanceAnalytics

Introdução à Análise de Portfólios em R

Kris Boudt

Professor, Free University Brussels & Amsterdam

O desafio do profissional

  • Na prática, séries temporais de retornos de portfólio
  • Histórico maior → mais info sobre o portfólio
  • Pacote recomendado = PerformanceAnalytics
Introdução à Análise de Portfólios em R

Os criadores

  • PerformanceAnalytics é o pacote de referência para análise de retornos de portfólio em R

image18-1082.jpg

Peter Carl

image17-1083.jpg

Brian Peterson

1 https://tradeblotter.files.wordpress.com/2012/02/bwauthorpcc.jpeg
Introdução à Análise de Portfólios em R

Calculando retornos

  • Return.calculate: calcula os retornos dos ativos

  • Return.portfolio: calcula o retorno do portfólio

  • Return.calculate(prices)

    • objeto xts
  • Formato de datas: YYYY-MM-DD

Introdução à Análise de Portfólios em R

Calculando retornos

  • Return.calculate
returns <- Return.calculate(prices)
returns <- returns[(-1),]
head(prices)
AAPL   MSFT
2006-01-03 9.829465  21.07395
2006-01-04 9.858394  21.17603
2006-01-05 9.780810  21.19173
...
head(returns)
            AAPL         MSFT 
2006-01-03  NA           NA
2006-01-04  0.002943090  0.0048434670
2006-01-05 -0.007869842  0.0007415934
...
Introdução à Análise de Portfólios em R

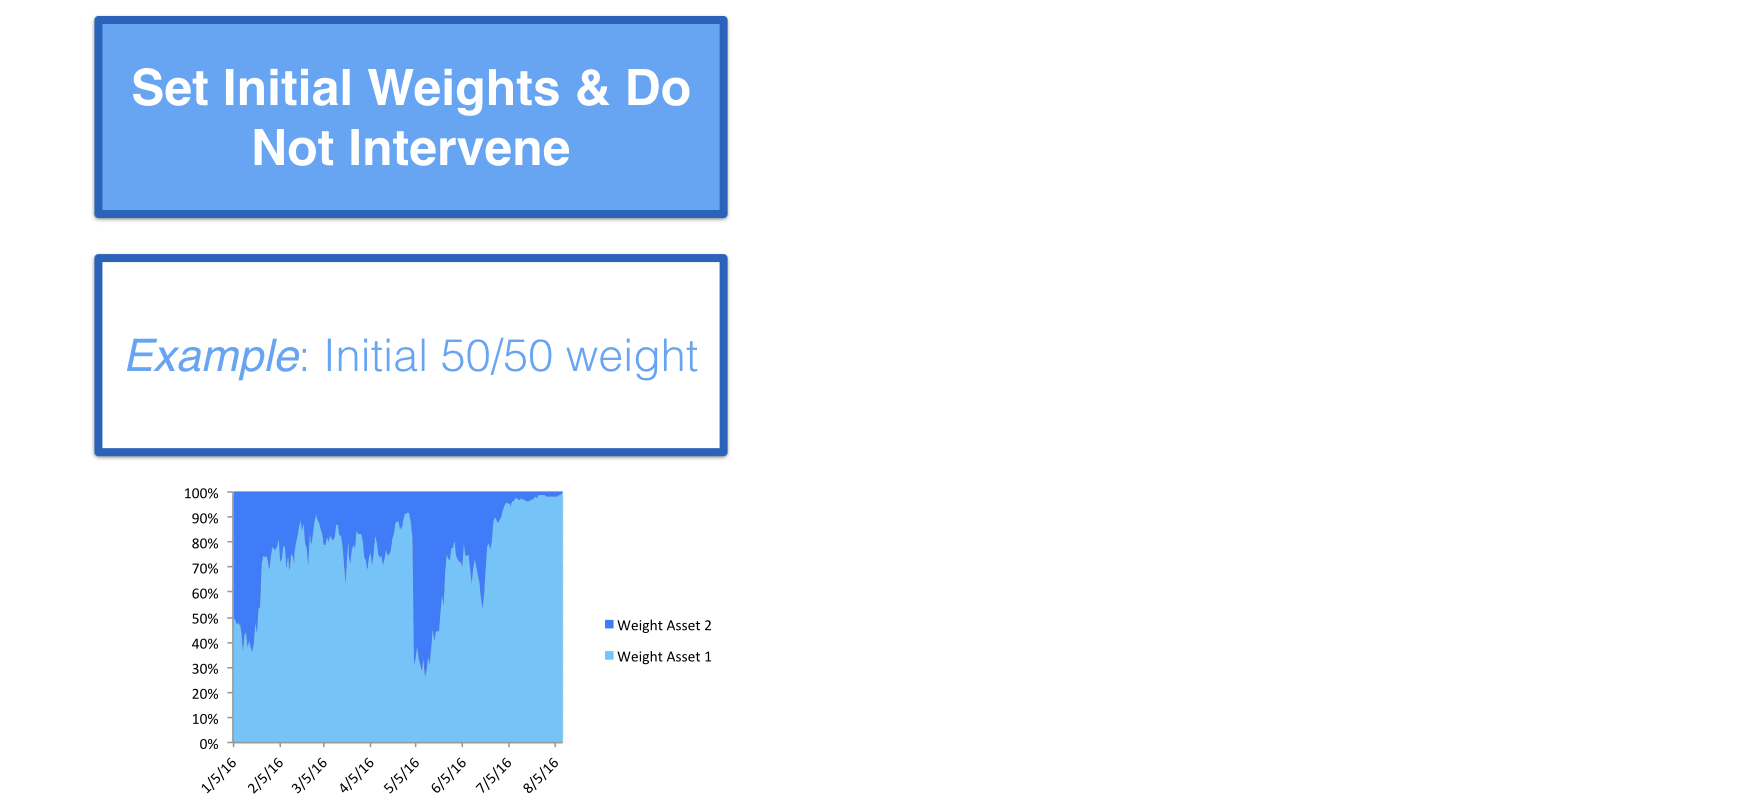
Dinâmica dos pesos do portfólio

ch_1_video_4.002.png

Introdução à Análise de Portfólios em R

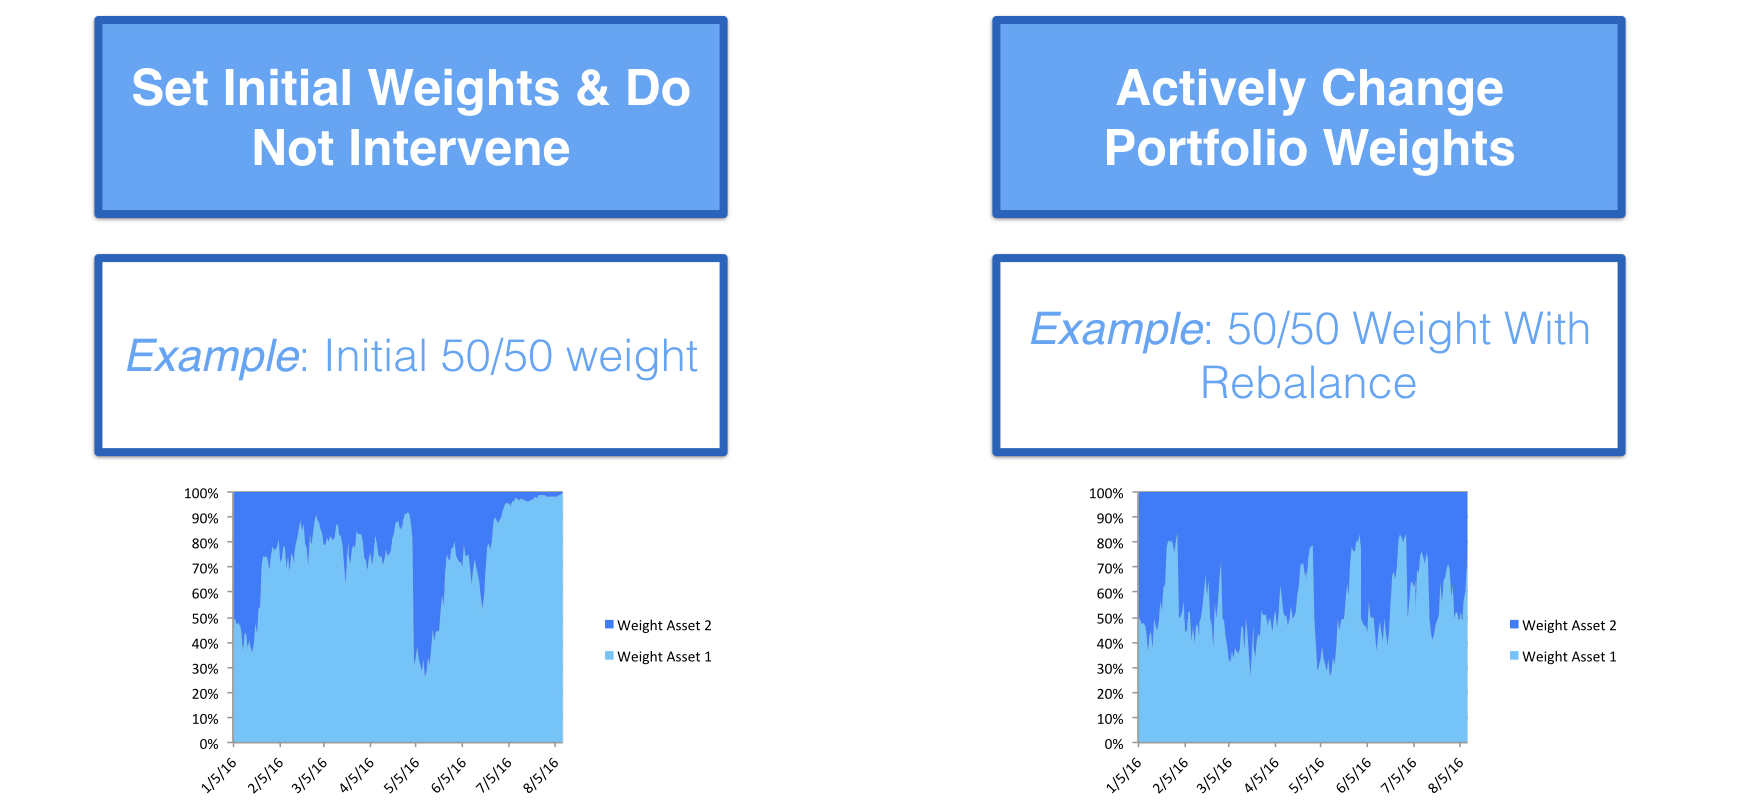
Dinâmica dos pesos do portfólio

ch_1_video_4.003.png

Introdução à Análise de Portfólios em R

Retornos do portfólio

Return.portfolio <- function(R, weights = NULL, 
    rebalance_on = c(NA, "years", "quarters", 
                         "months", "weeks", "days"))
  • Três argumentos para especificar:
    • dados de retorno
    • pesos
    • rebalanceamento
Introdução à Análise de Portfólios em R

Vamos praticar!

Introdução à Análise de Portfólios em R

Preparing Video For Download...