Teoria moderna de portfólios de Harry Markowitz

Introdução à Análise de Portfólios em R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Pesos do portfólio são ótimos

...quando otimizam uma função objetivo respeitando restrições.

Objetivos possíveis Restrições possíveis
Maximizar o retorno esperado Apenas pesos positivos
Minimizar a variância Pesos somam 1 (todo o capital deve ser investido)
Maximizar o índice de Sharpe Retorno esperado do portfólio igual a uma meta
Introdução à Análise de Portfólios em R

Harry Markowitz

  • Laureado com o Nobel
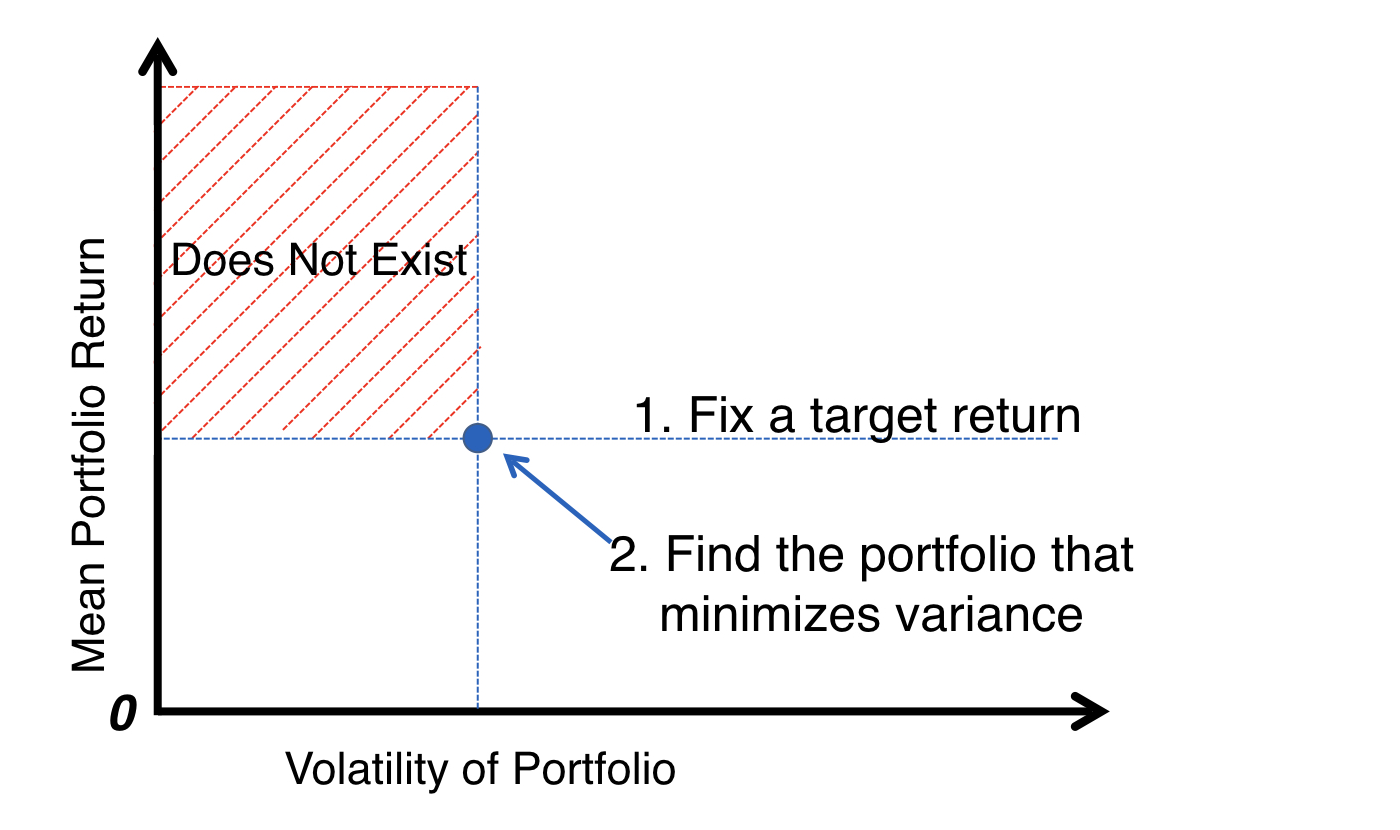
  • Recomenda encontrar portfólios ótimos
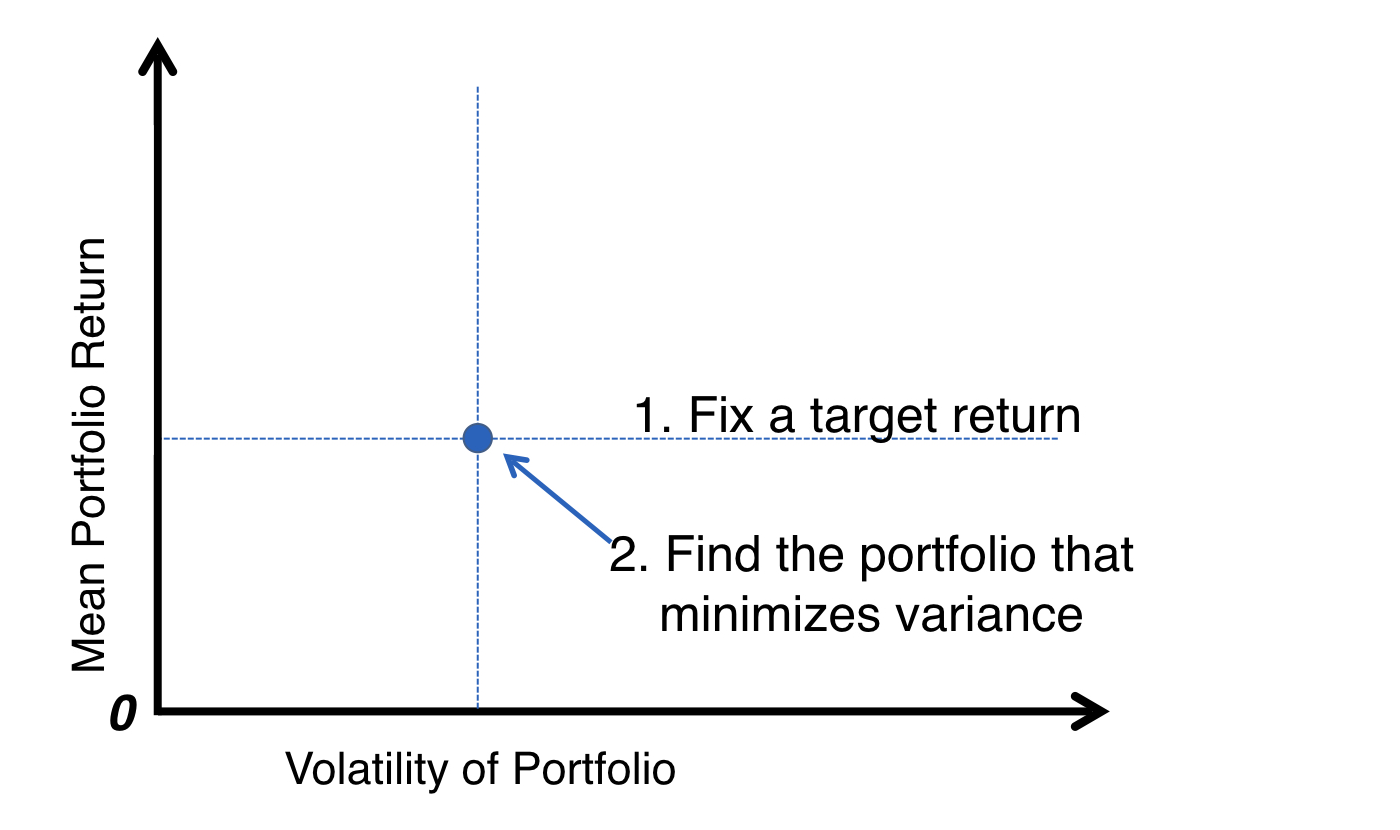
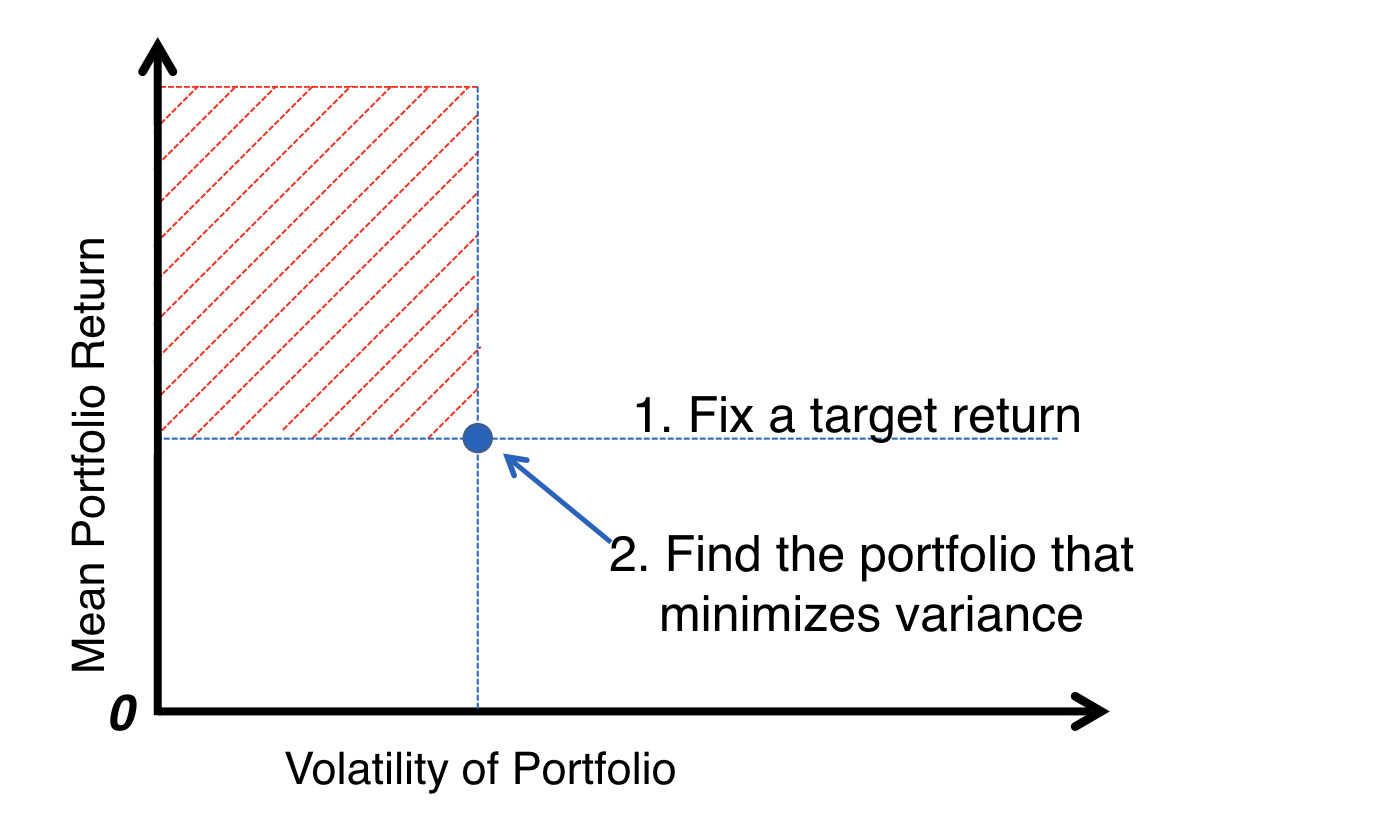
    • Objetivo: Minimizar a variância do portfólio
    • Restrições:
      • Investimento total
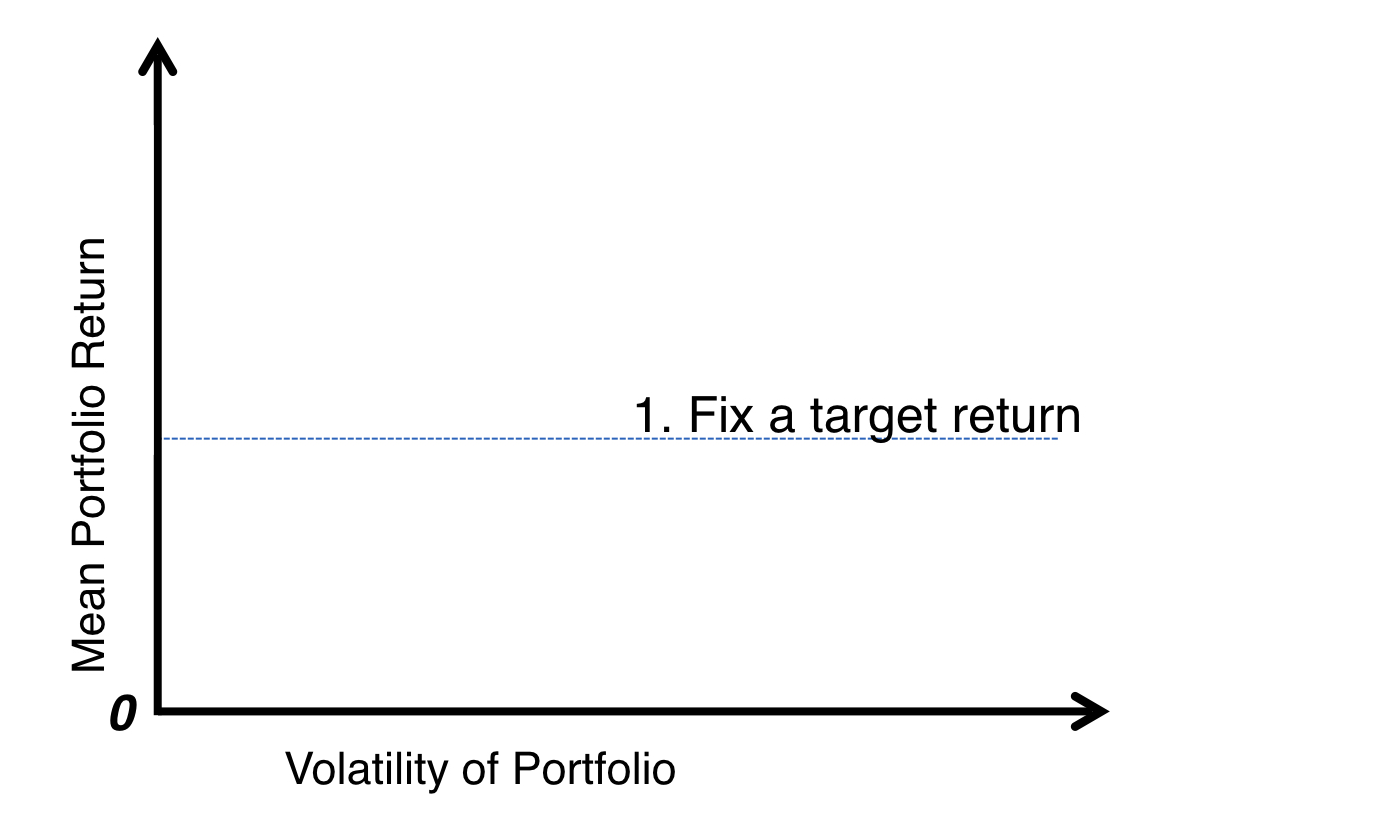
      • Retorno esperado igual a uma meta pré-definida
Introdução à Análise de Portfólios em R

A abordagem de H. Markowitz

ch_4_video_1.001.png

Introdução à Análise de Portfólios em R

A abordagem de H. Markowitz

ch_4_video_1.002.png

Introdução à Análise de Portfólios em R

A abordagem de H. Markowitz

ch_4_video_1.003.png

Introdução à Análise de Portfólios em R

A abordagem de H. Markowitz

ch_4_video_1.004.png

Introdução à Análise de Portfólios em R

A abordagem de H. Markowitz

ch_4_video_1.005.png

Introdução à Análise de Portfólios em R

Vamos praticar!

Introdução à Análise de Portfólios em R

Preparing Video For Download...