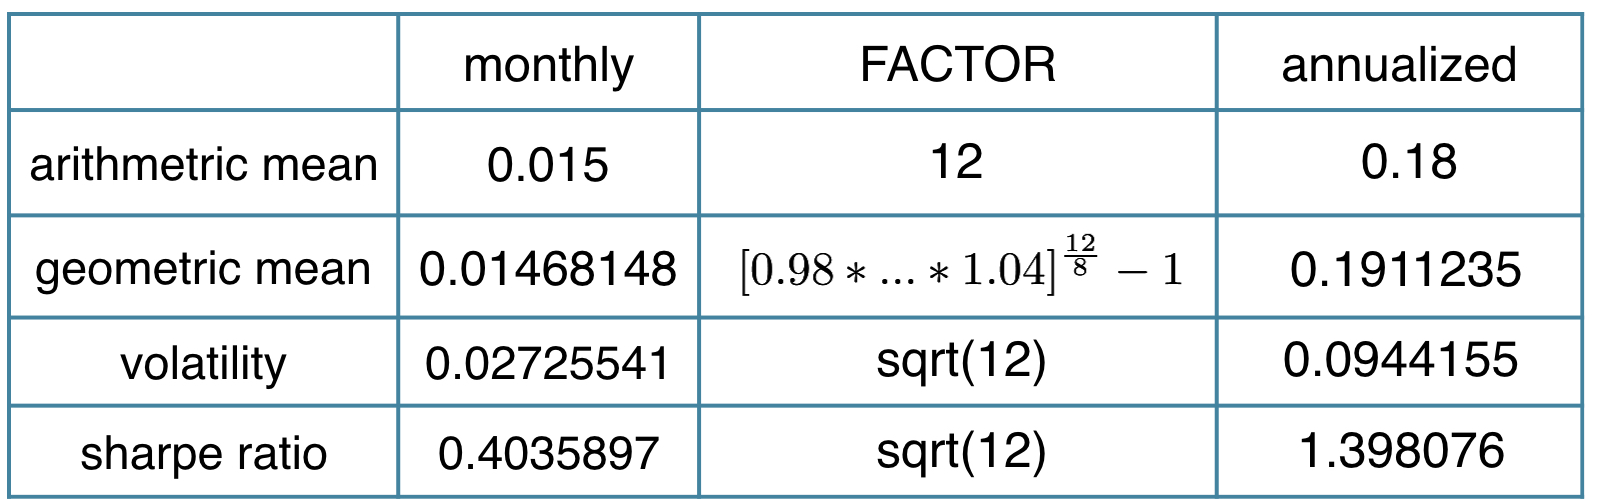
O índice de Sharpe (anualizado)
Introdução à Análise de Portfólios em R

Kris Boudt
Professor, Free University Brussels & Amsterdam
Comparando desempenho
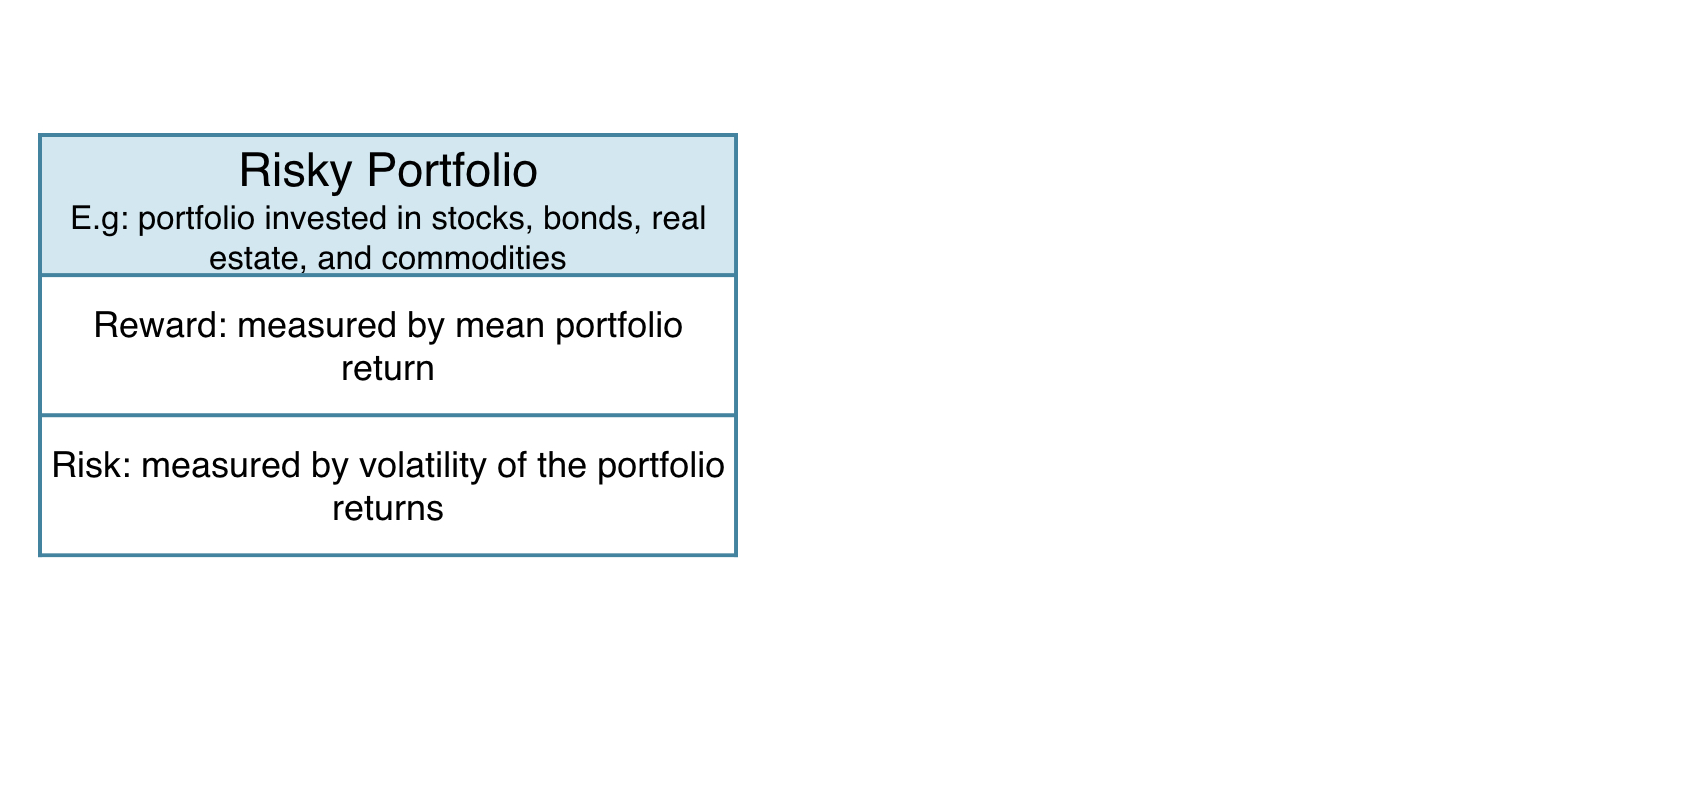
Comparando desempenho
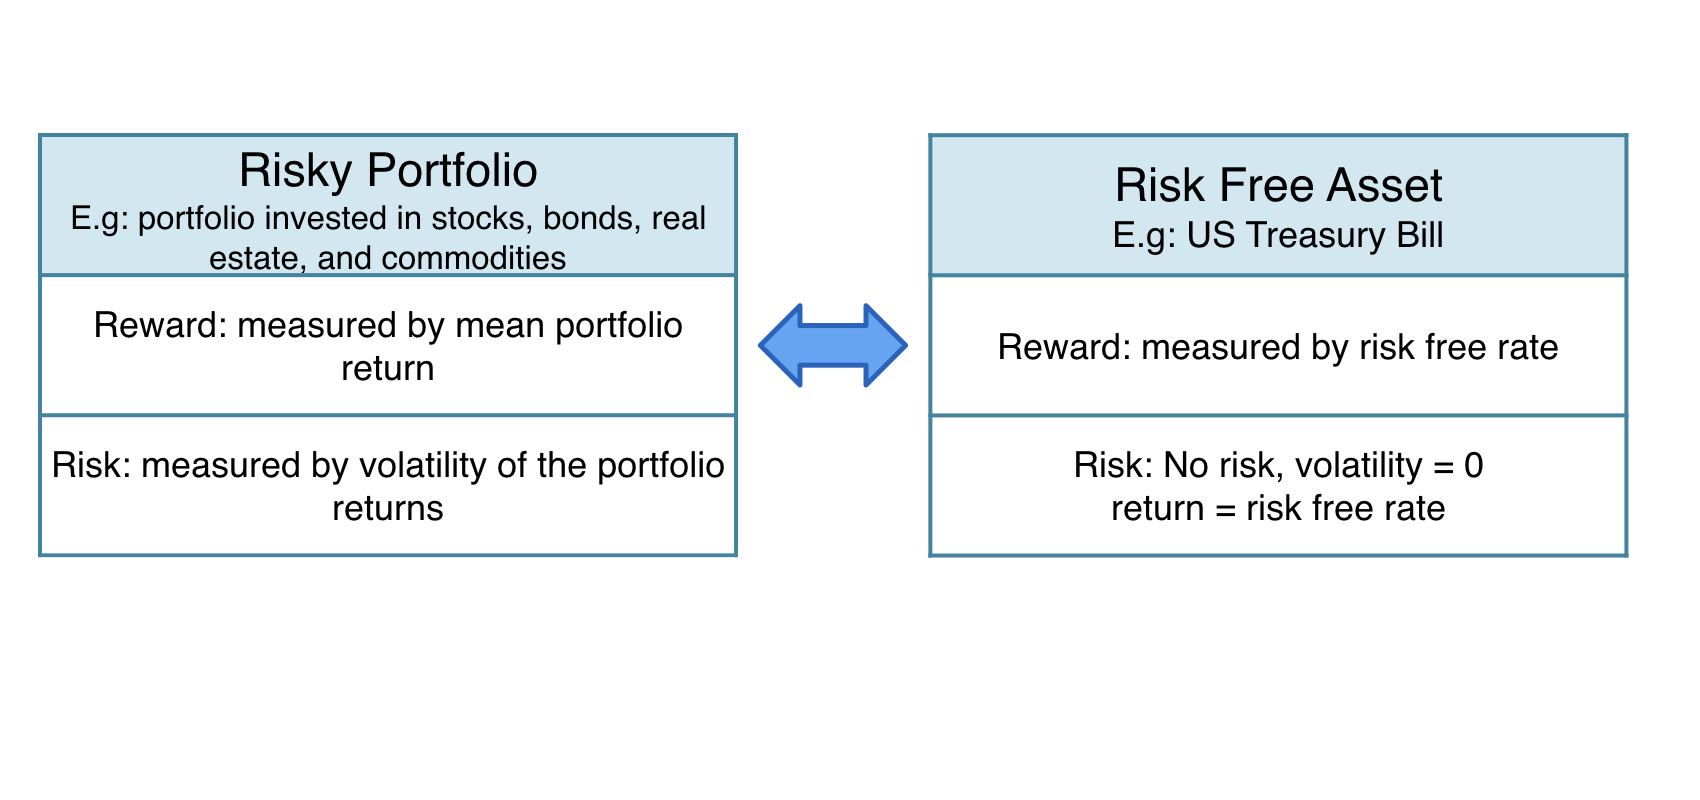
Trade-off risco-retorno
Trade-off risco-retorno
Trade-off risco-retorno
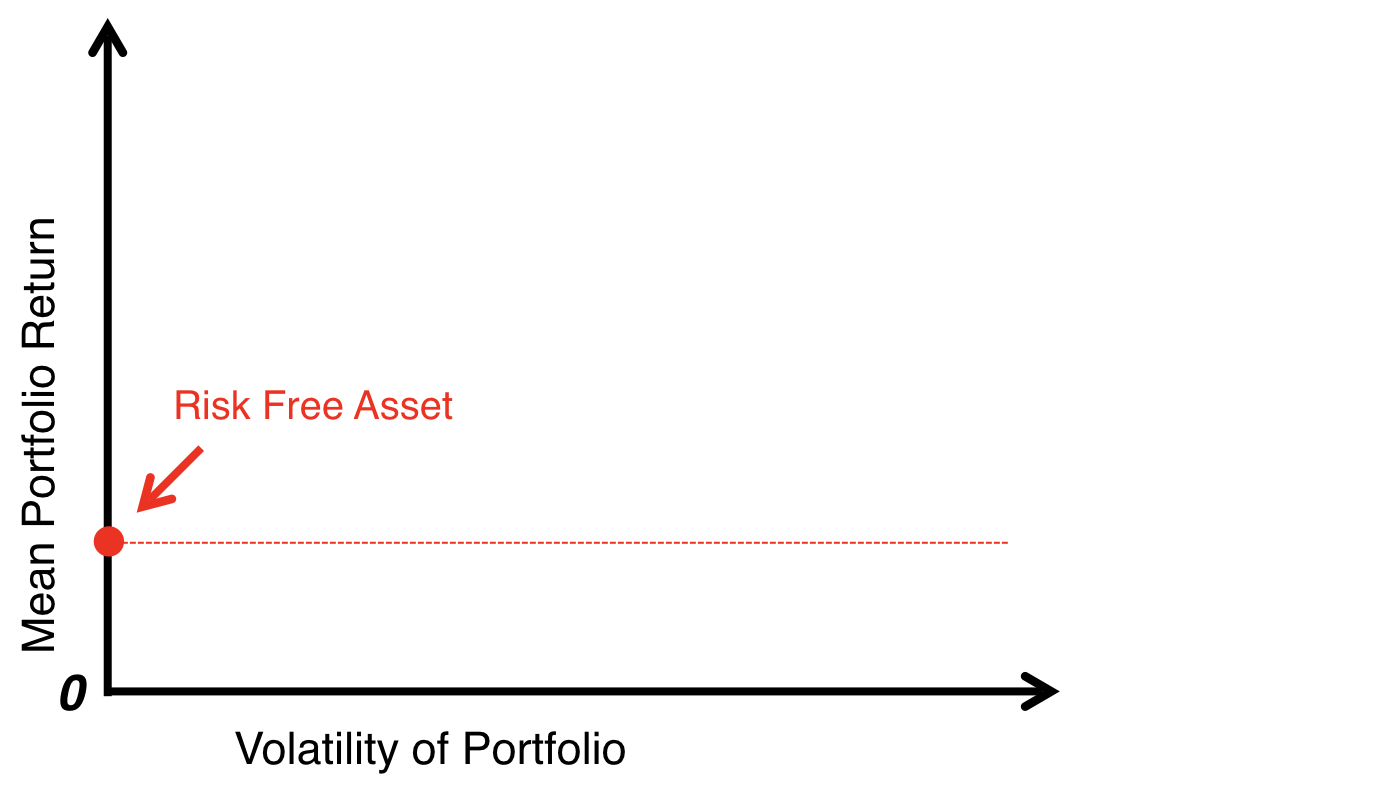
Trade-off risco-retorno
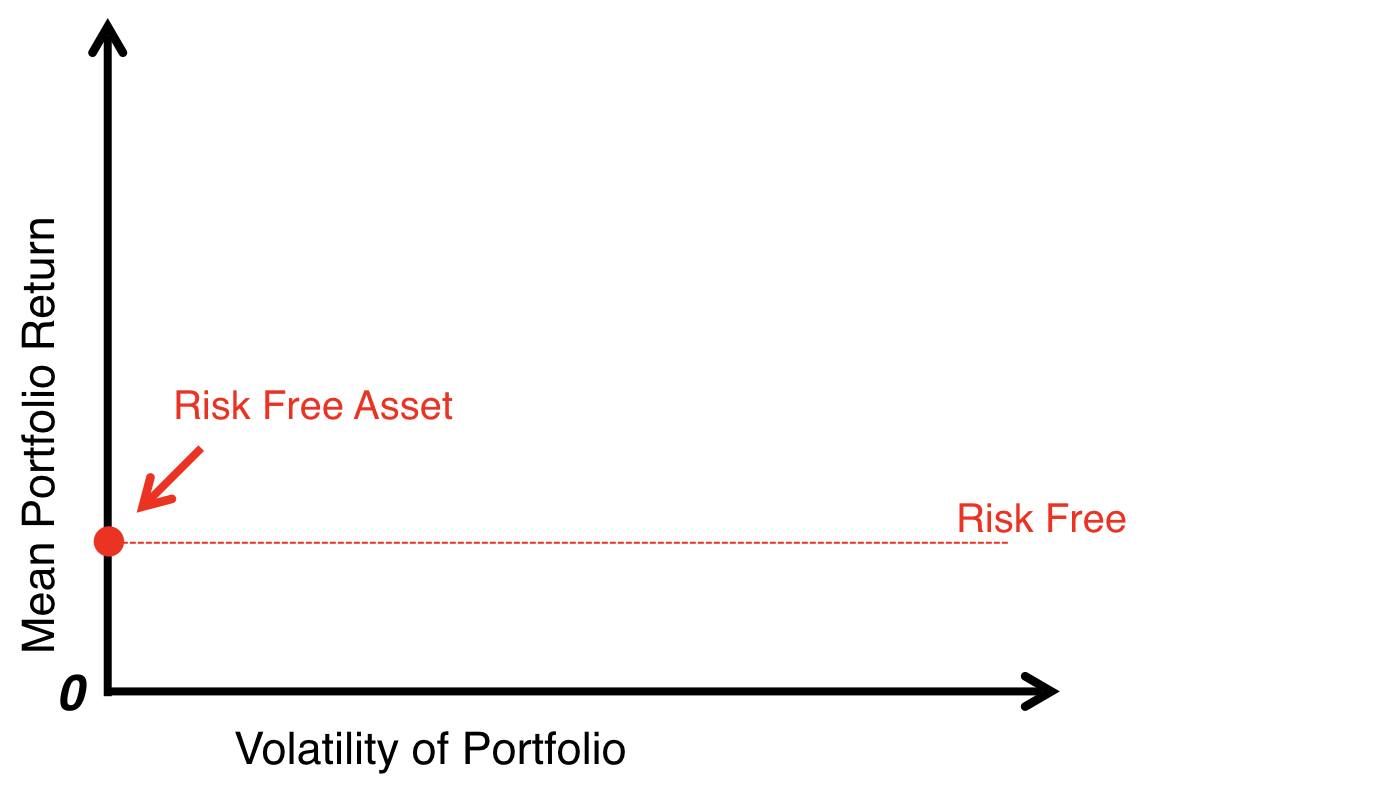
Trade-off risco-retorno
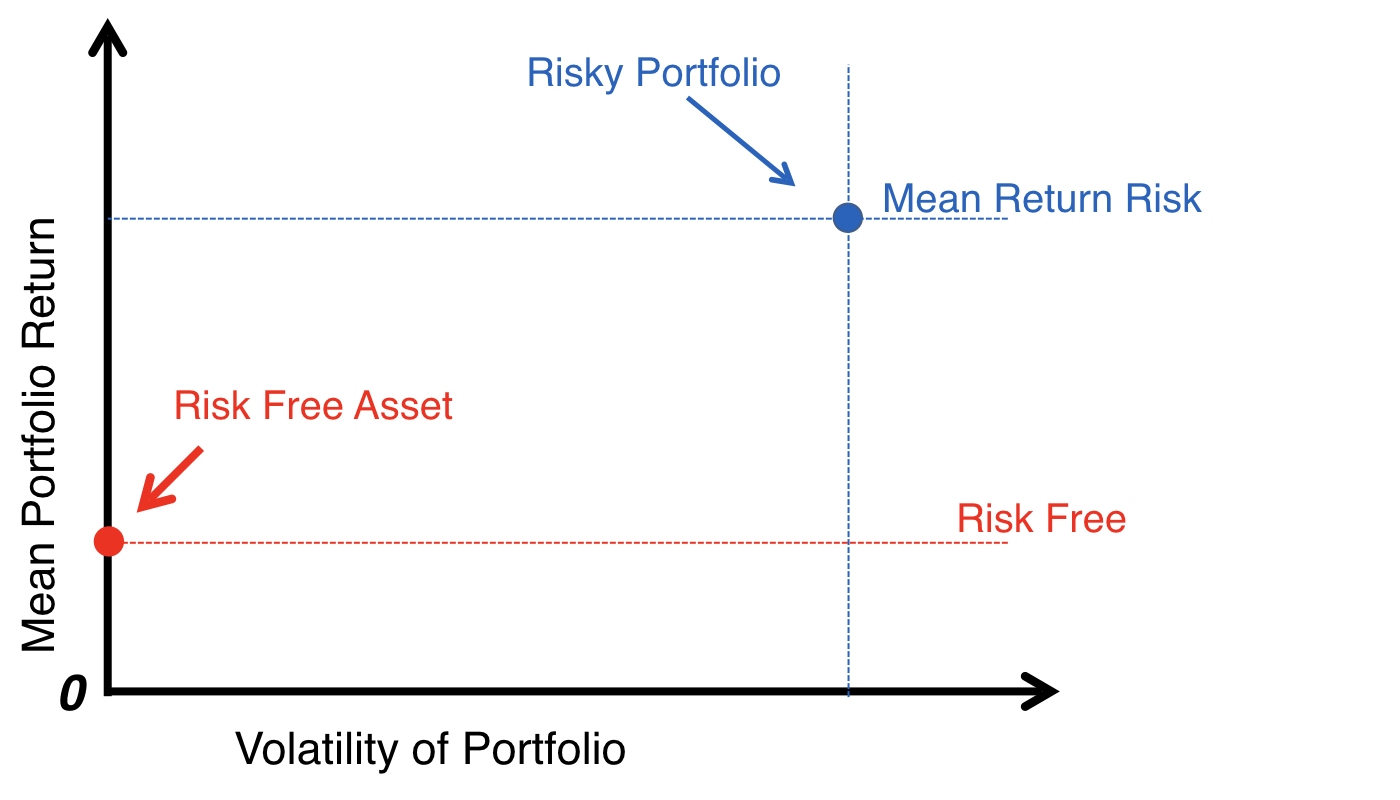
Trade-off risco-retorno
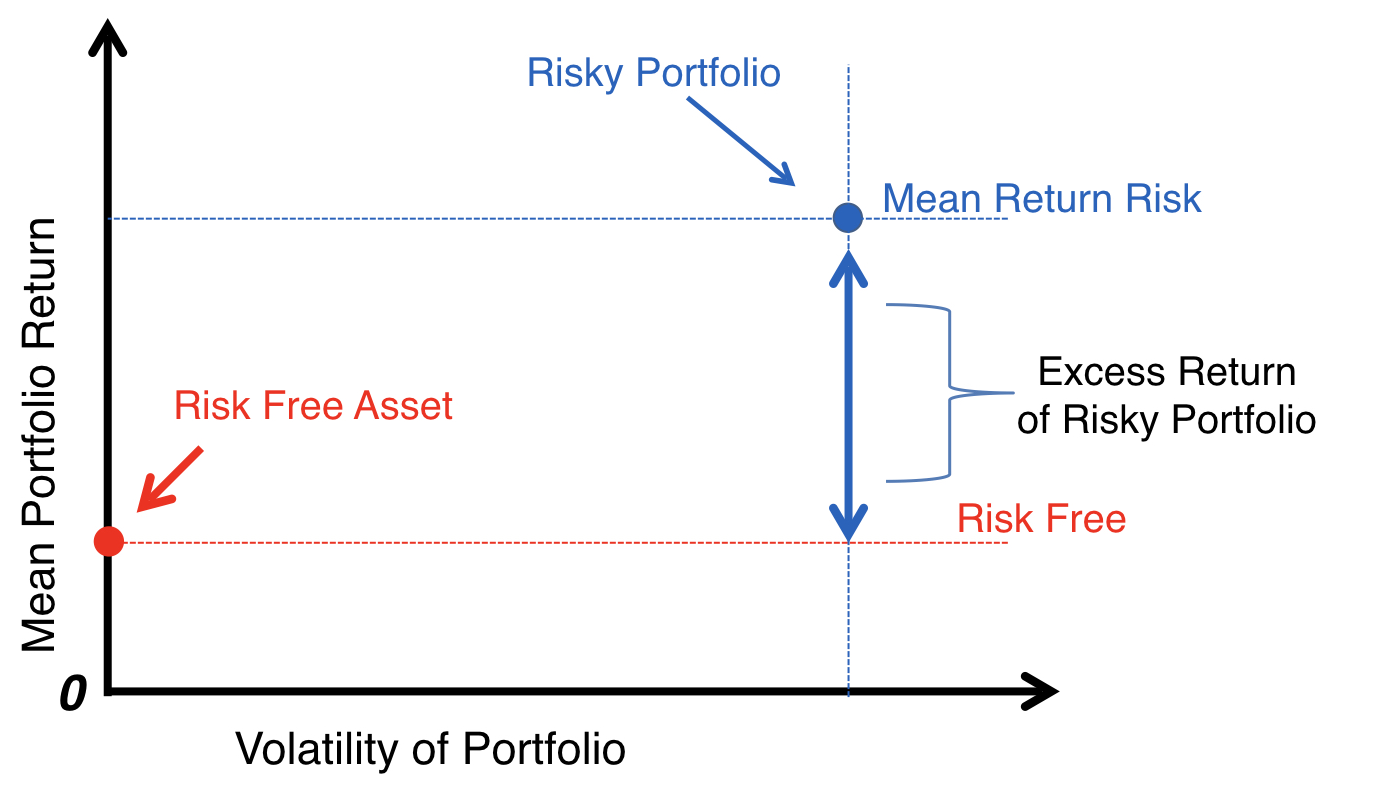
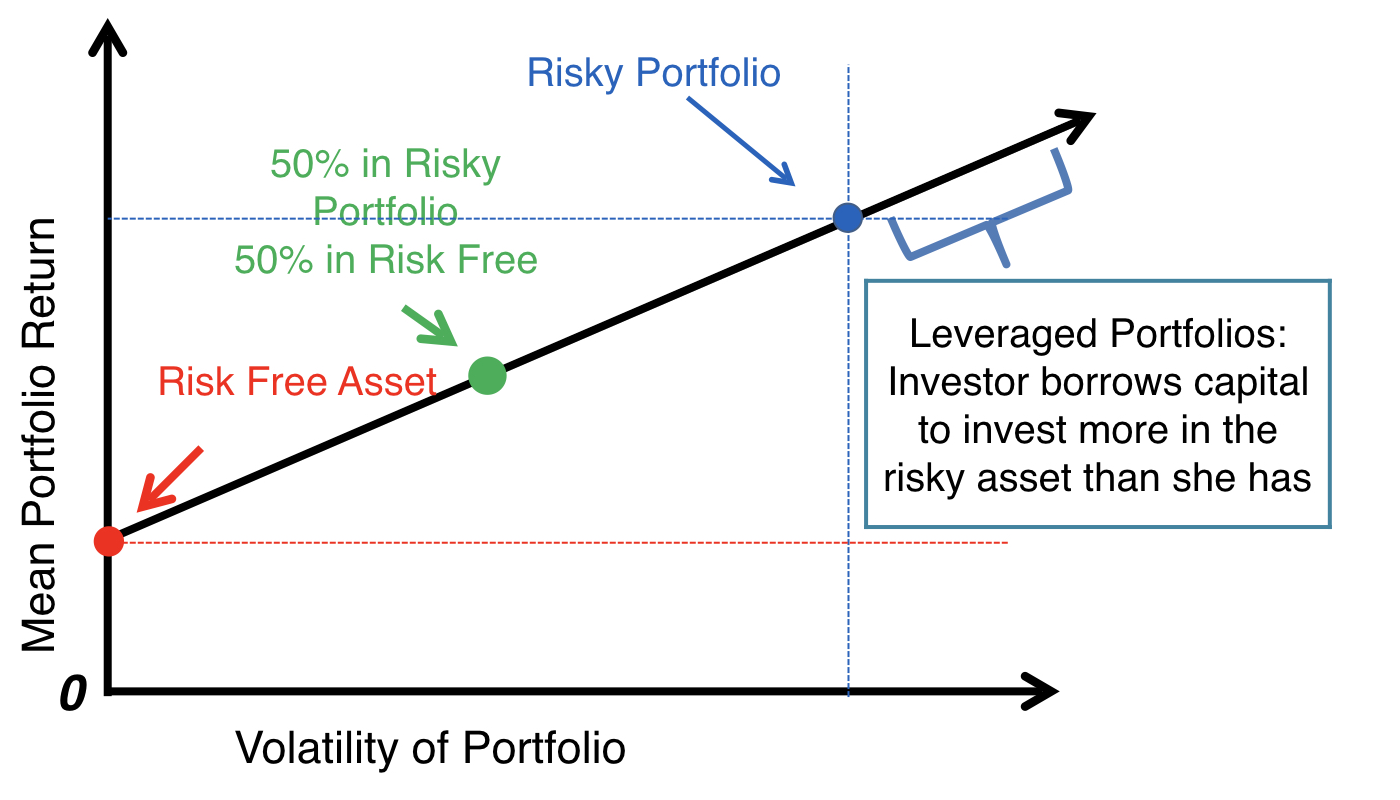
Linha de alocação de capital
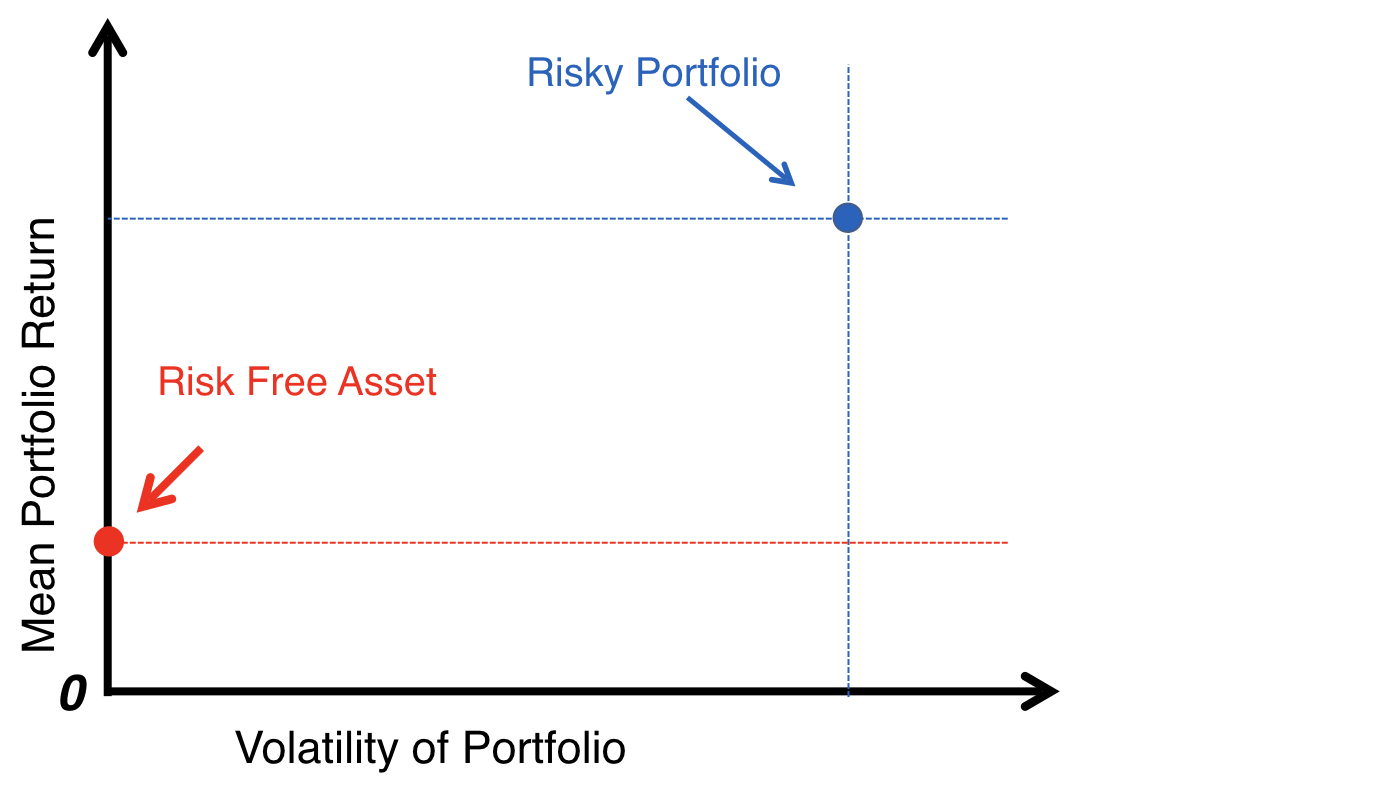
Linha de alocação de capital
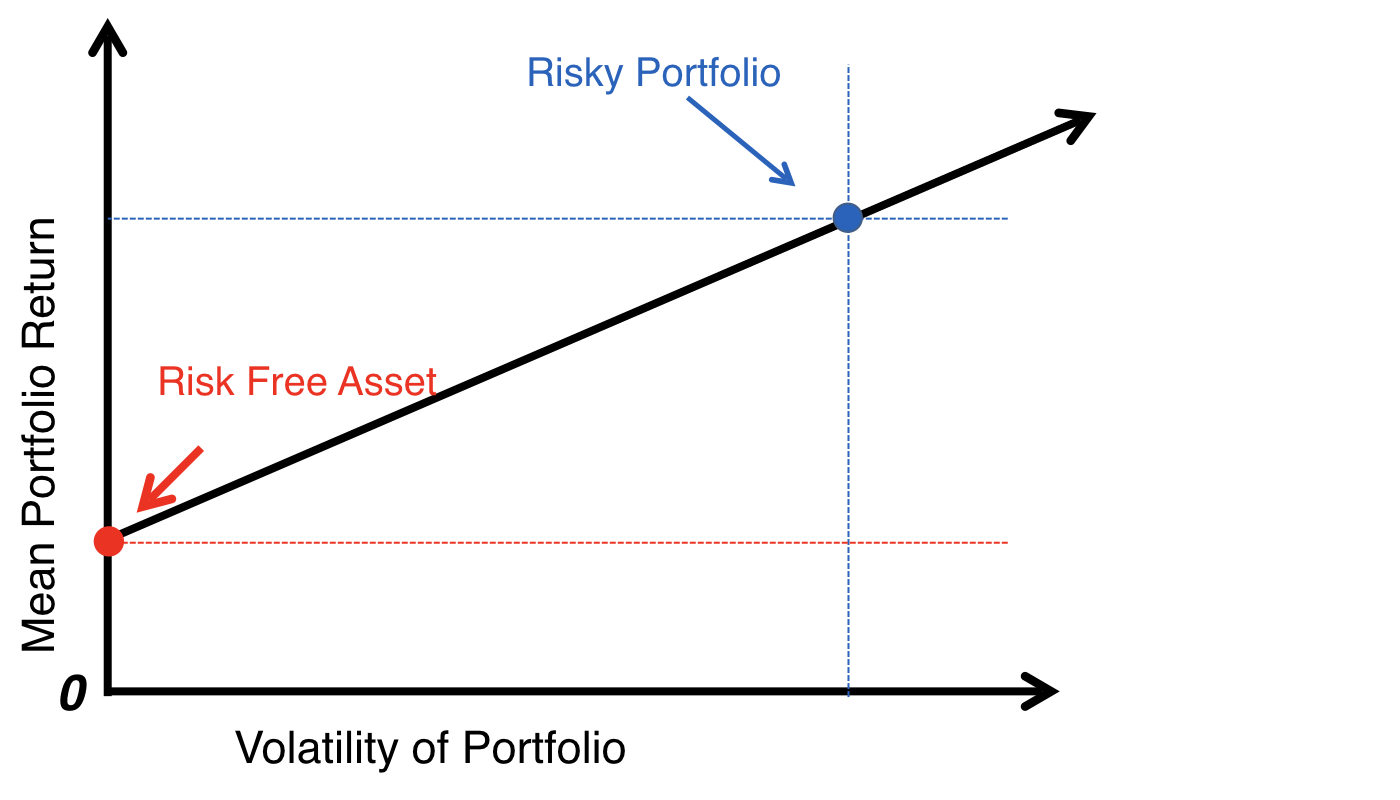
Linha de alocação de capital
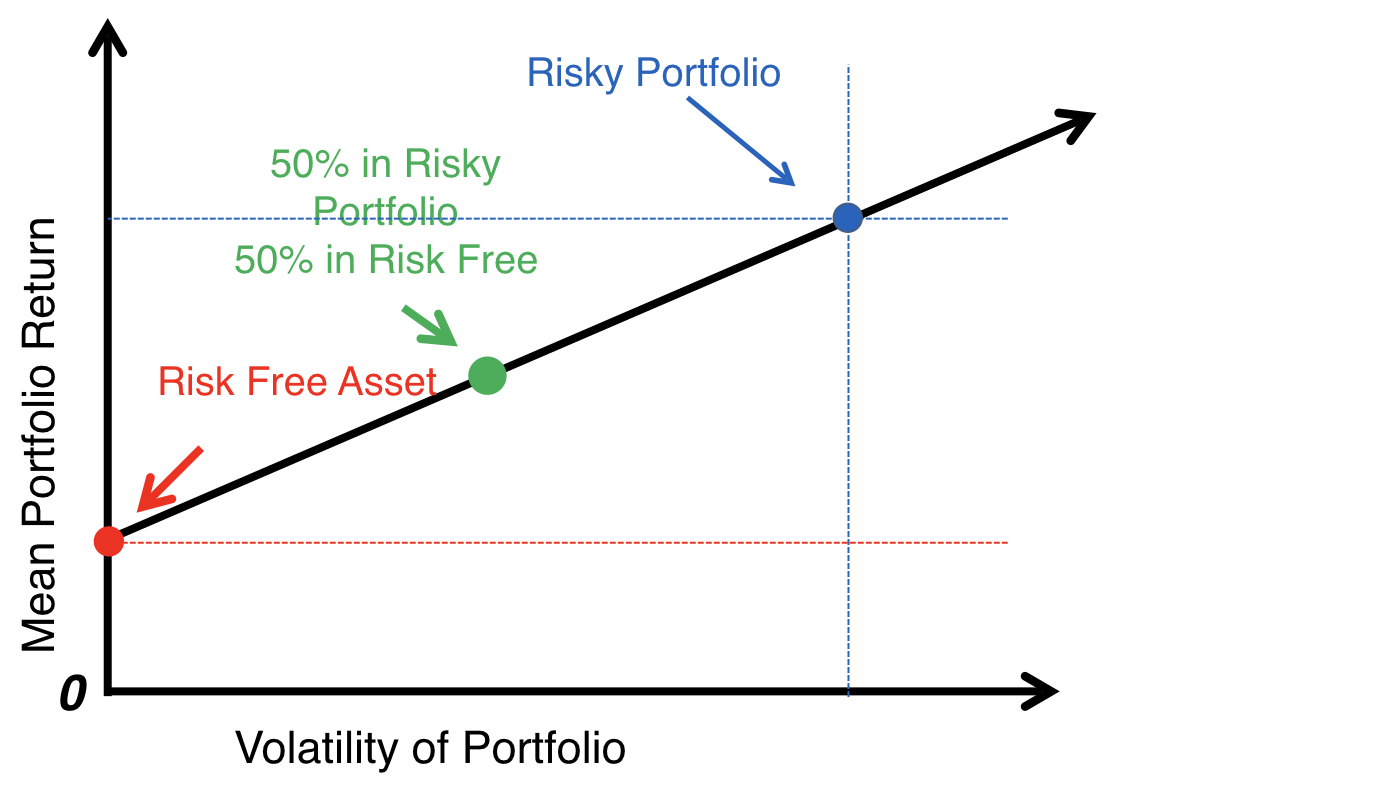
Linha de alocação de capital
O índice de Sharpe
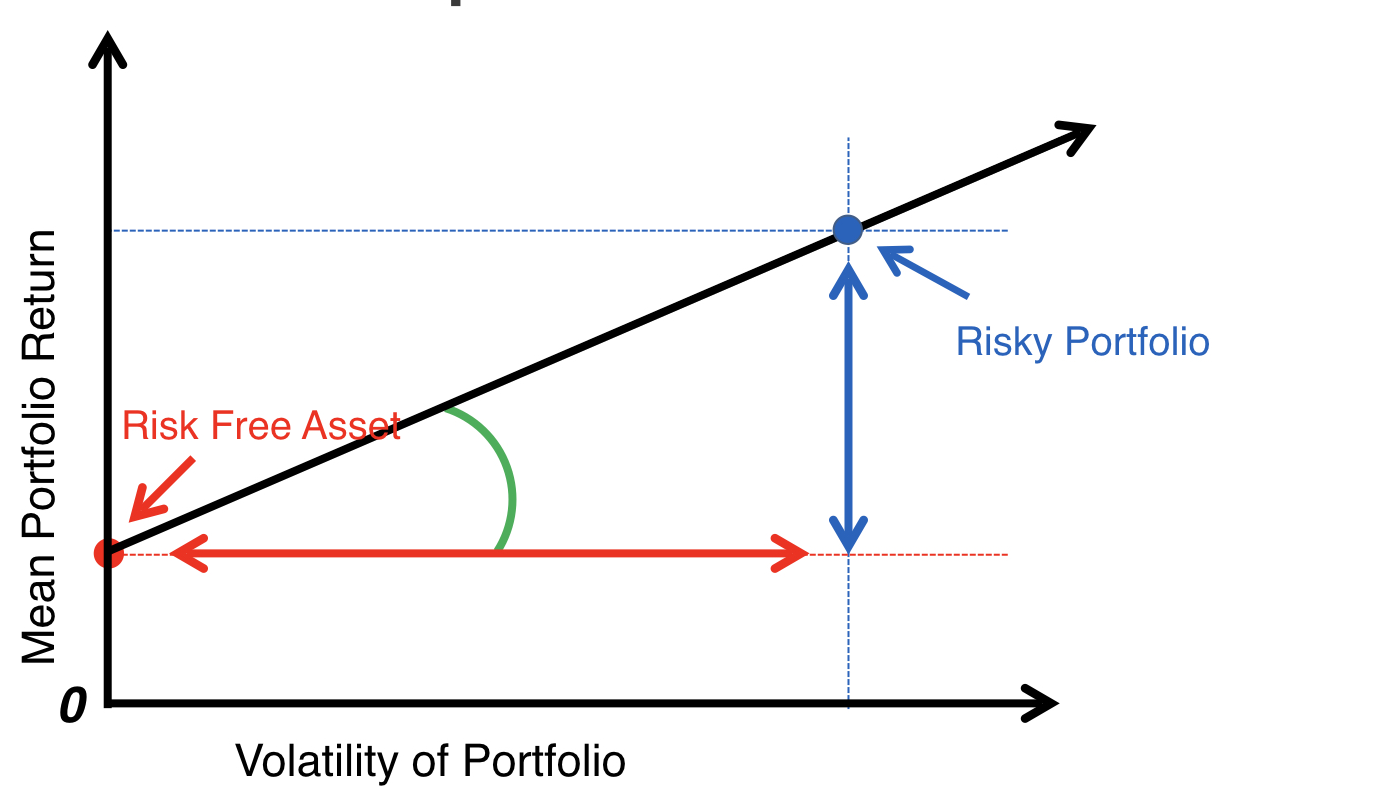
O índice de Sharpe
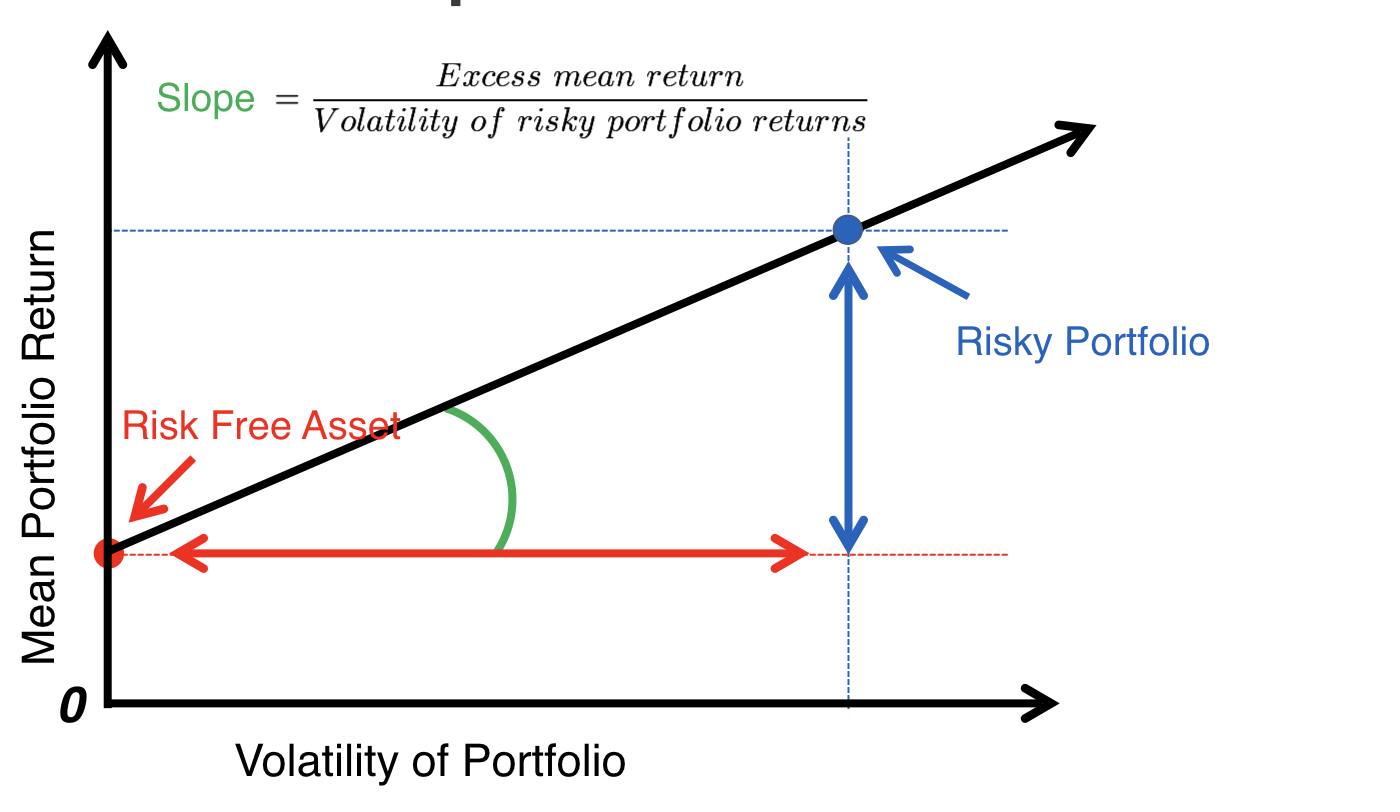
O índice de Sharpe
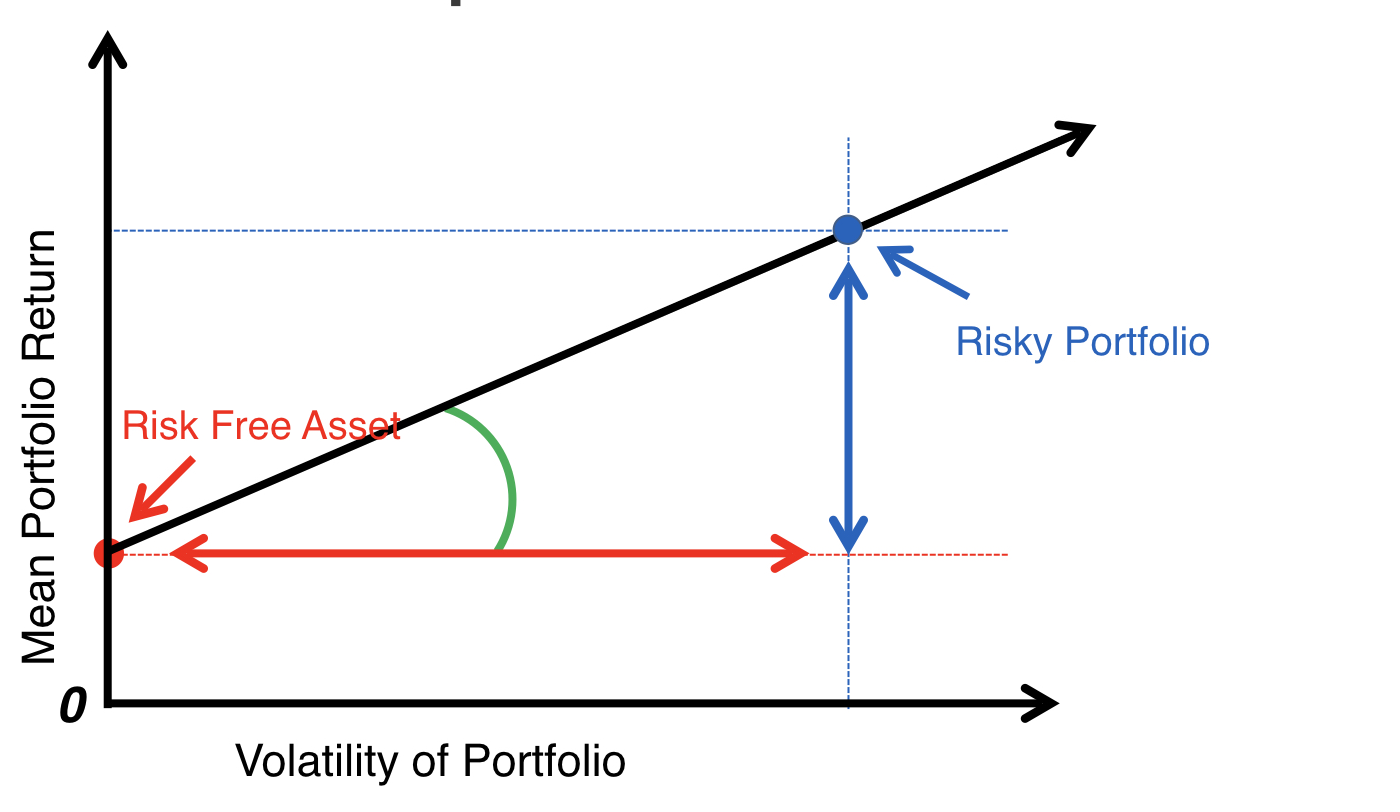
O índice de Sharpe
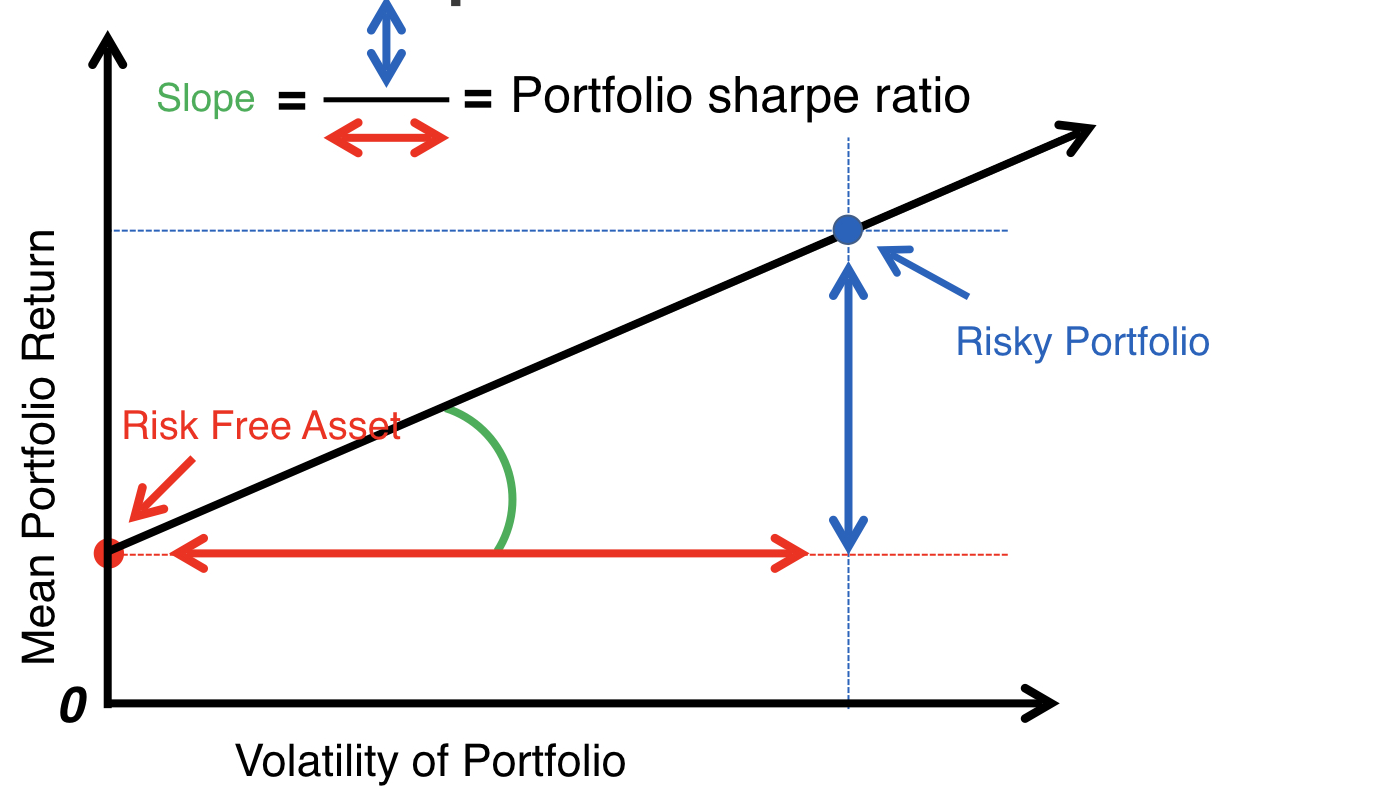
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c(-0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
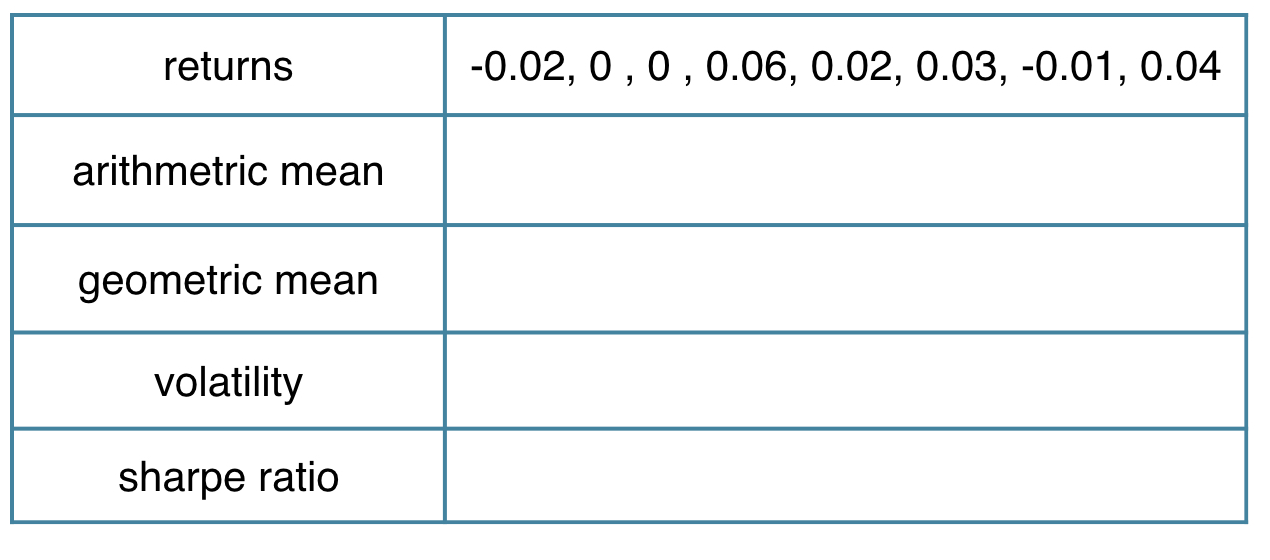
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c(-0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
mean(sample_returns)
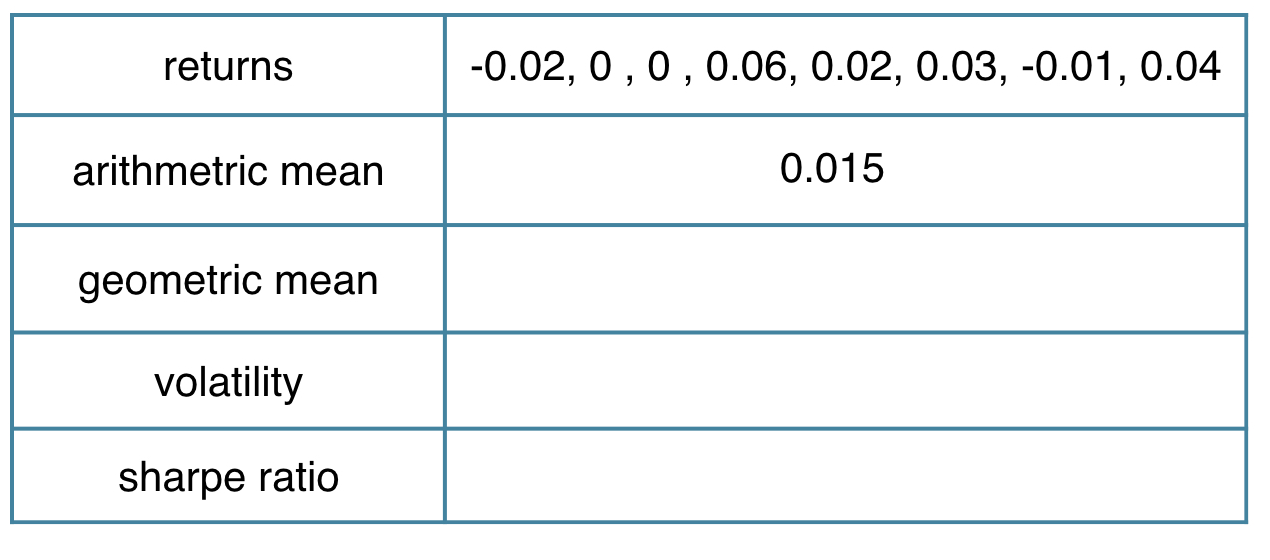
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c(-0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
mean.geometric(sample_returns)
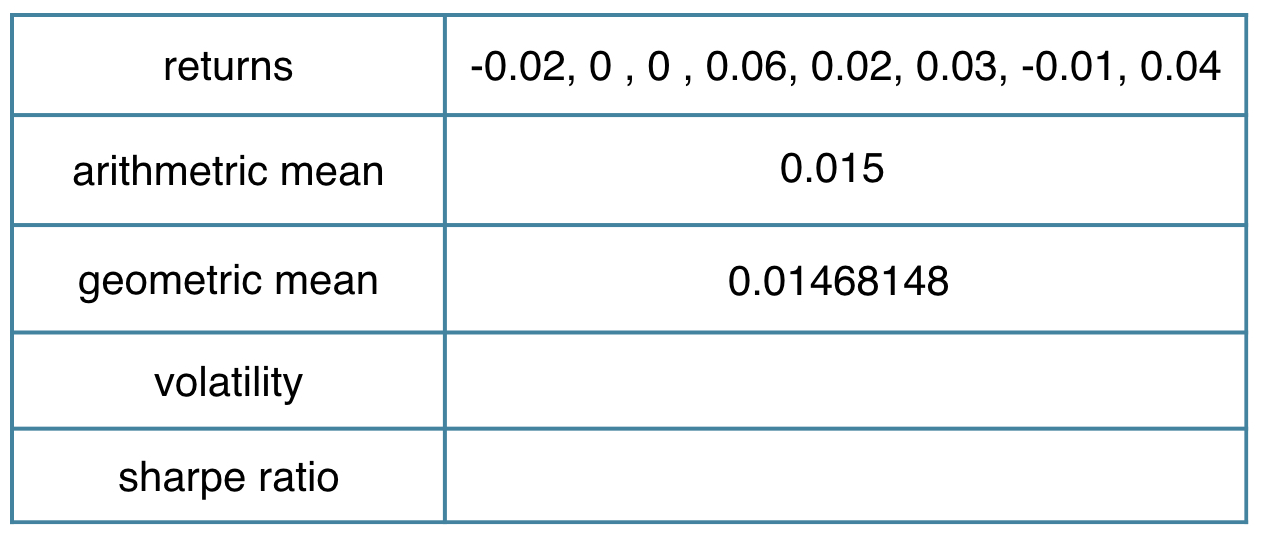
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c(-0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
StdDev(sample_returns)
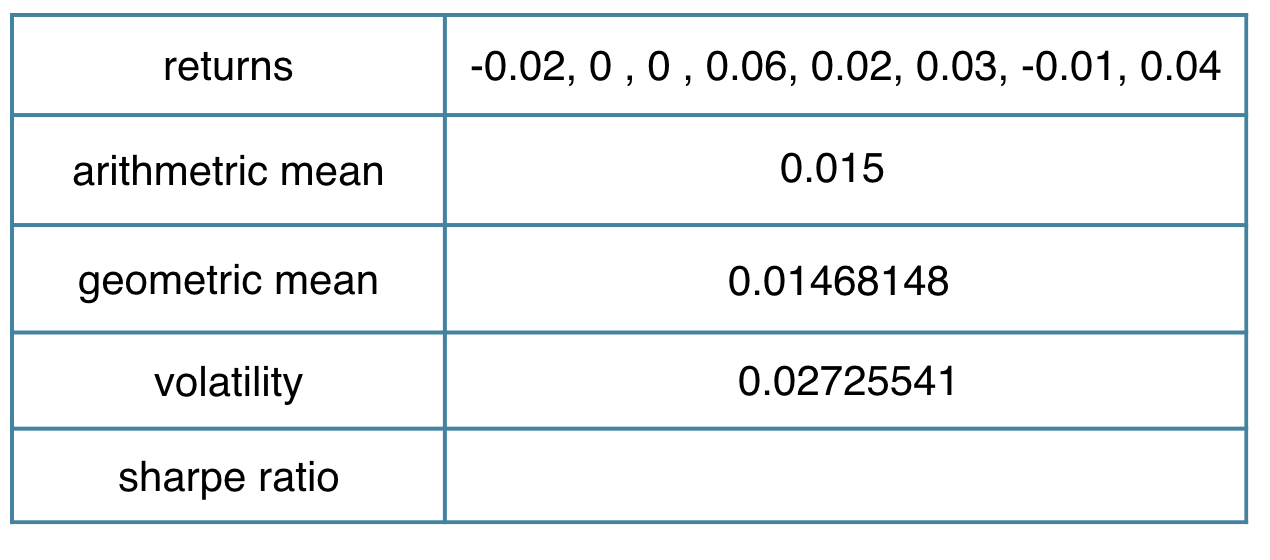
Estatísticas de performance na prática
library(PerformanceAnalytics)
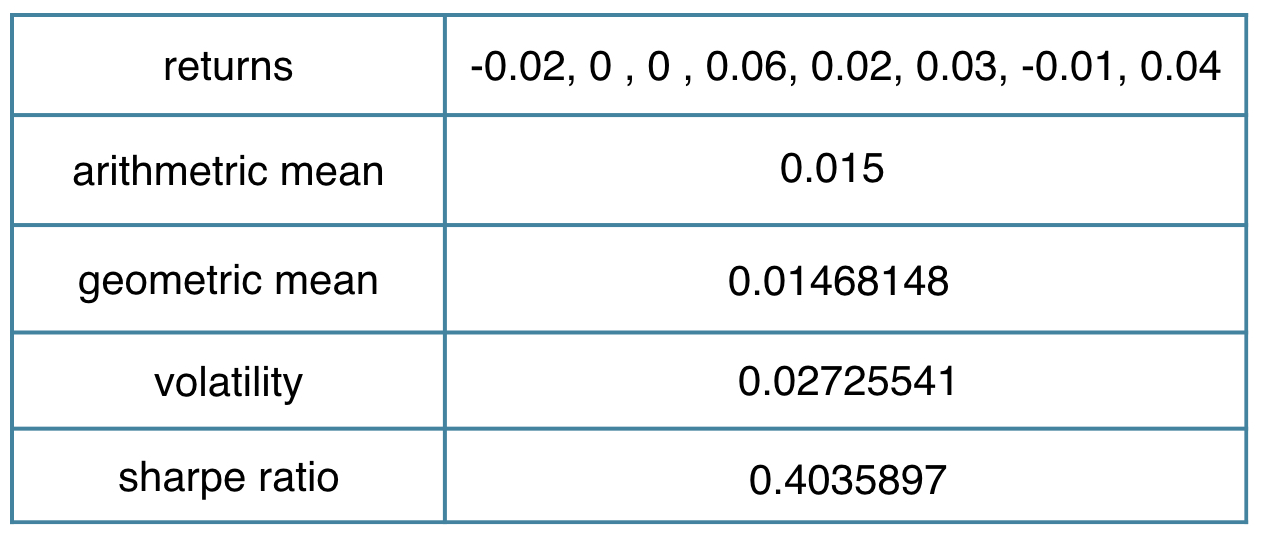
sample_returns <- c(-0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
(mean(sample_returns)-0.004)/StdDev(sample_returns)
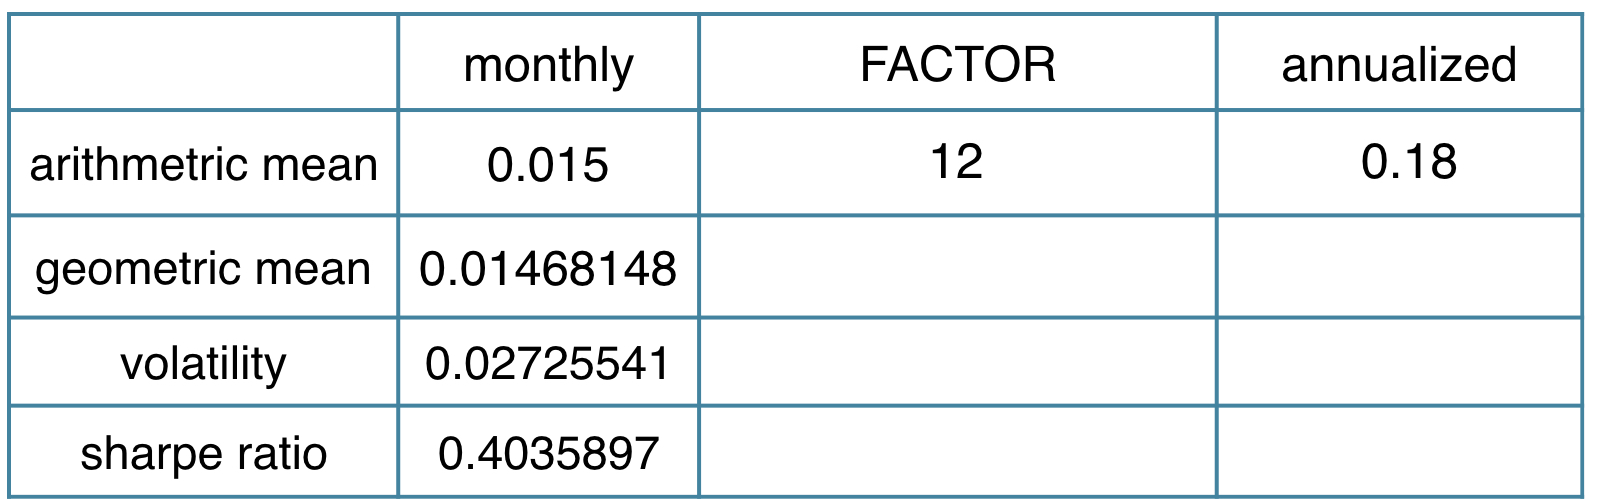
Anualizar performance mensal
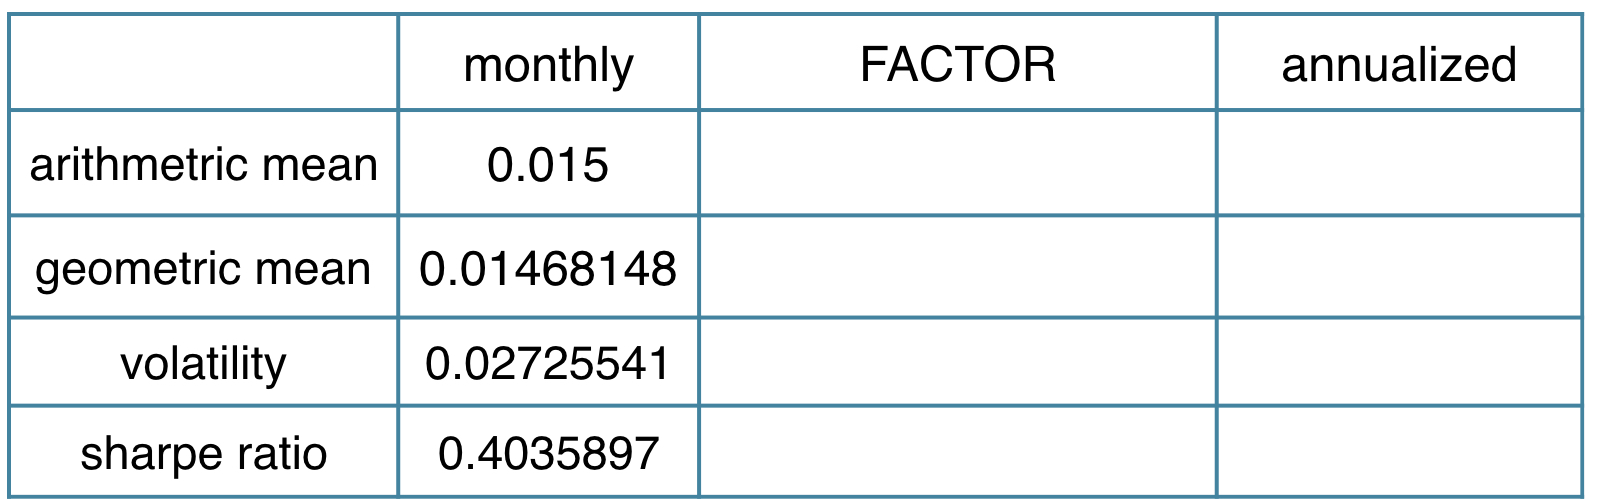
- Média aritmética: média mensal * 12
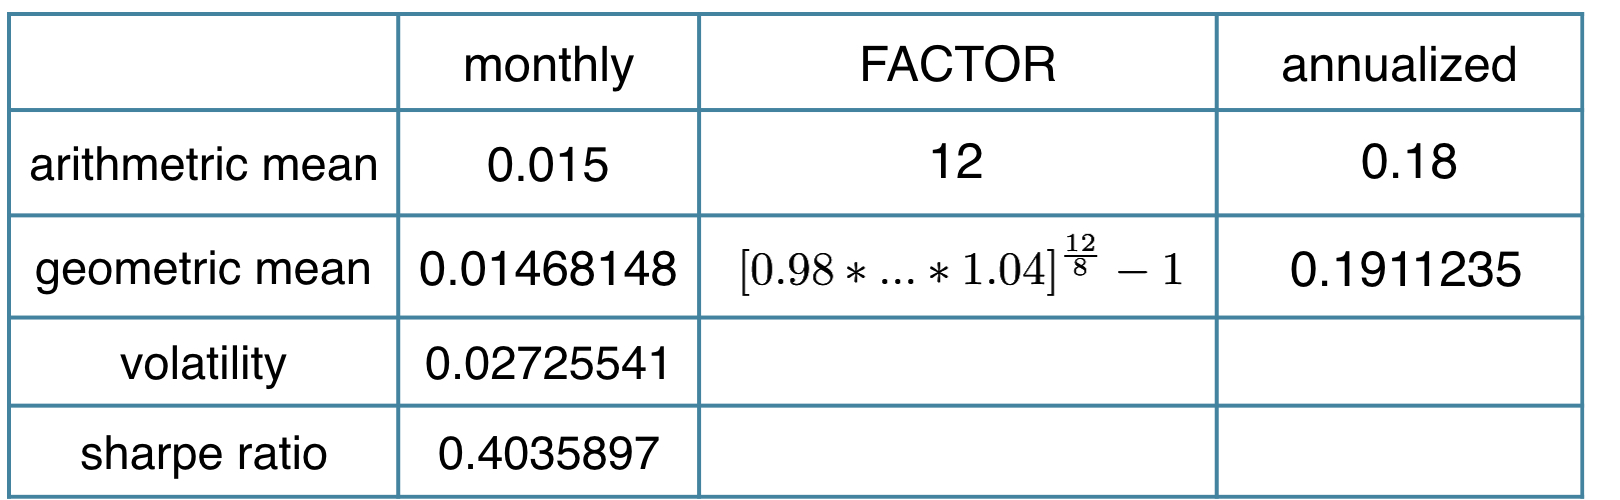
- Média geométrica, quando $R_i$ são retornos mensais:
- $[(1+R_1)\cdot(1+R_2)\cdot...\cdot(1+R_T)]^{12/T} -1$
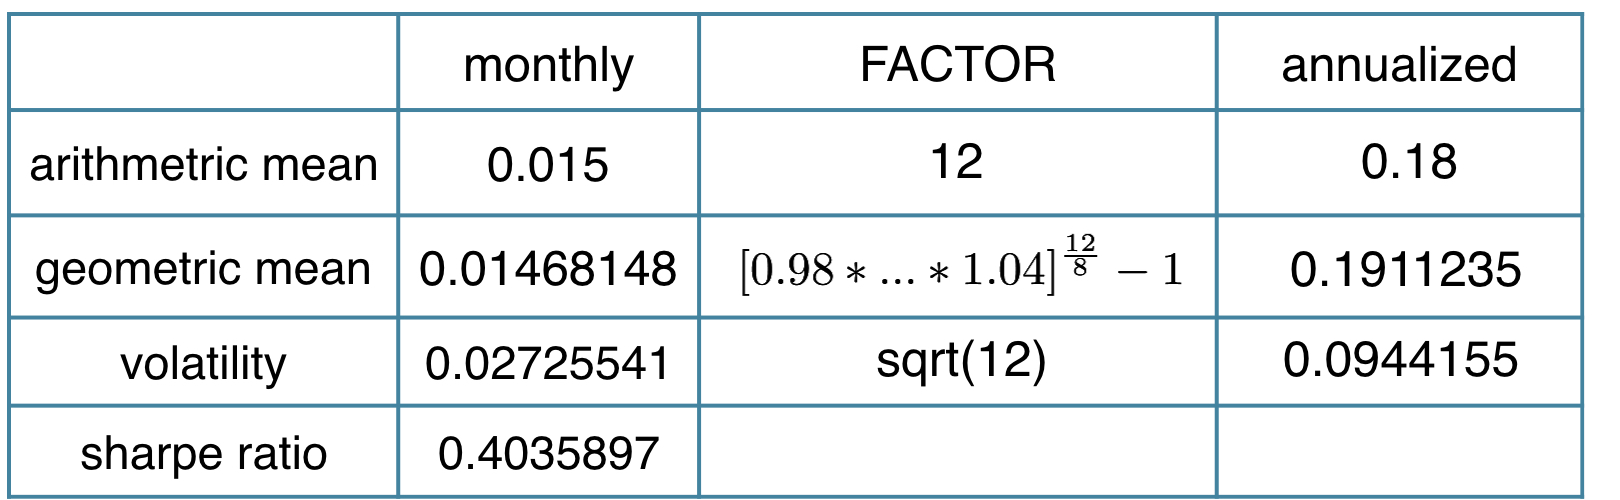
- Volatilidade: volatilidade mensal * sqrt(12)
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c( -0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c( -0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
Return.annualized(sample_returns, scale = 12, geometric = FALSE)
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c( -0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
Return.annualized(sample_returns, scale = 12, geometric = TRUE)
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c( -0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
Std.Dev.annualized(sample_returns, scale = 12)
Estatísticas de performance na prática
library(PerformanceAnalytics)
sample_returns <- c( -0.02, 0.00, 0.00, 0.06, 0.02, 0.03, -0.01, 0.04)
Return.annualized(sample_returns, scale = 12)/
    Std.Dev.annualized(sample_returns, scale = 12)