Usando notação matricial

Introdução à Análise de Portfólios em R

Kris Boudt

Professor, Free University Brussels & Amsterdam

Variáveis em jogo para n ativos

$w$: a matriz coluna $N$ x 1 de pesos do portfólio:

$$w = \left[{\begin{array}{c} w_1 \\ w_2 \\ ...\\w_N\end{array} }\right]$$

$\mu$: a matriz coluna $N$ x 1 de retornos esperados:

$$\mu = \left[{\begin{array}{c} \mu_1 \\ \mu_2 \\ ...\\ \mu_N\end{array} }\right]$$

$R$: a matriz coluna $N$ x 1 de retornos dos ativos:

$$ \color{red} {R =\left[{\begin{array}{c} R_1 \\ R_2 \\ ...\\R_N\end{array} }\right]}$$

$\Sigma$: a matriz de covariância $N$ x $N$ dos $N$ retornos dos ativos:

$$w = \left[ {\begin{array}{cccc} {\large \sigma^2_{1}} & \sigma_{12} & ... & \sigma_{1N} \\ \sigma_{21} & {\large \sigma^2_{2}} & ... & \sigma_{2N} \\ ... & ... & ... & ... \\ \sigma_{N1} & \sigma_{N2} & ... & {\large \sigma^2_{N}} \end{array} } \right]$$

Introdução à Análise de Portfólios em R

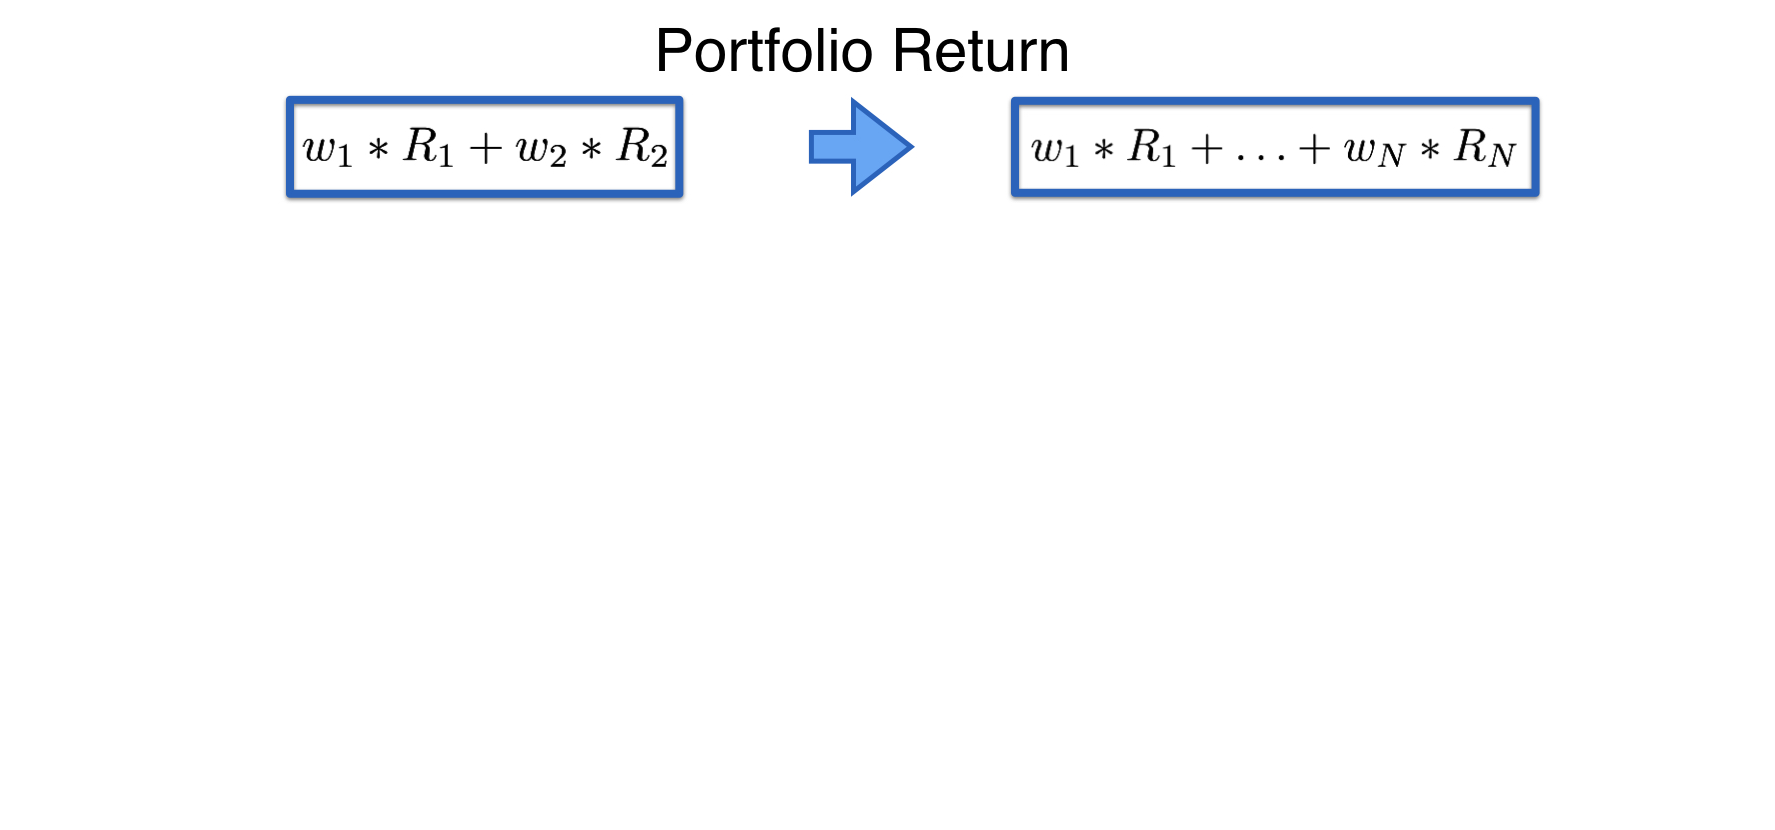
Generalizando de 2 para n ativos

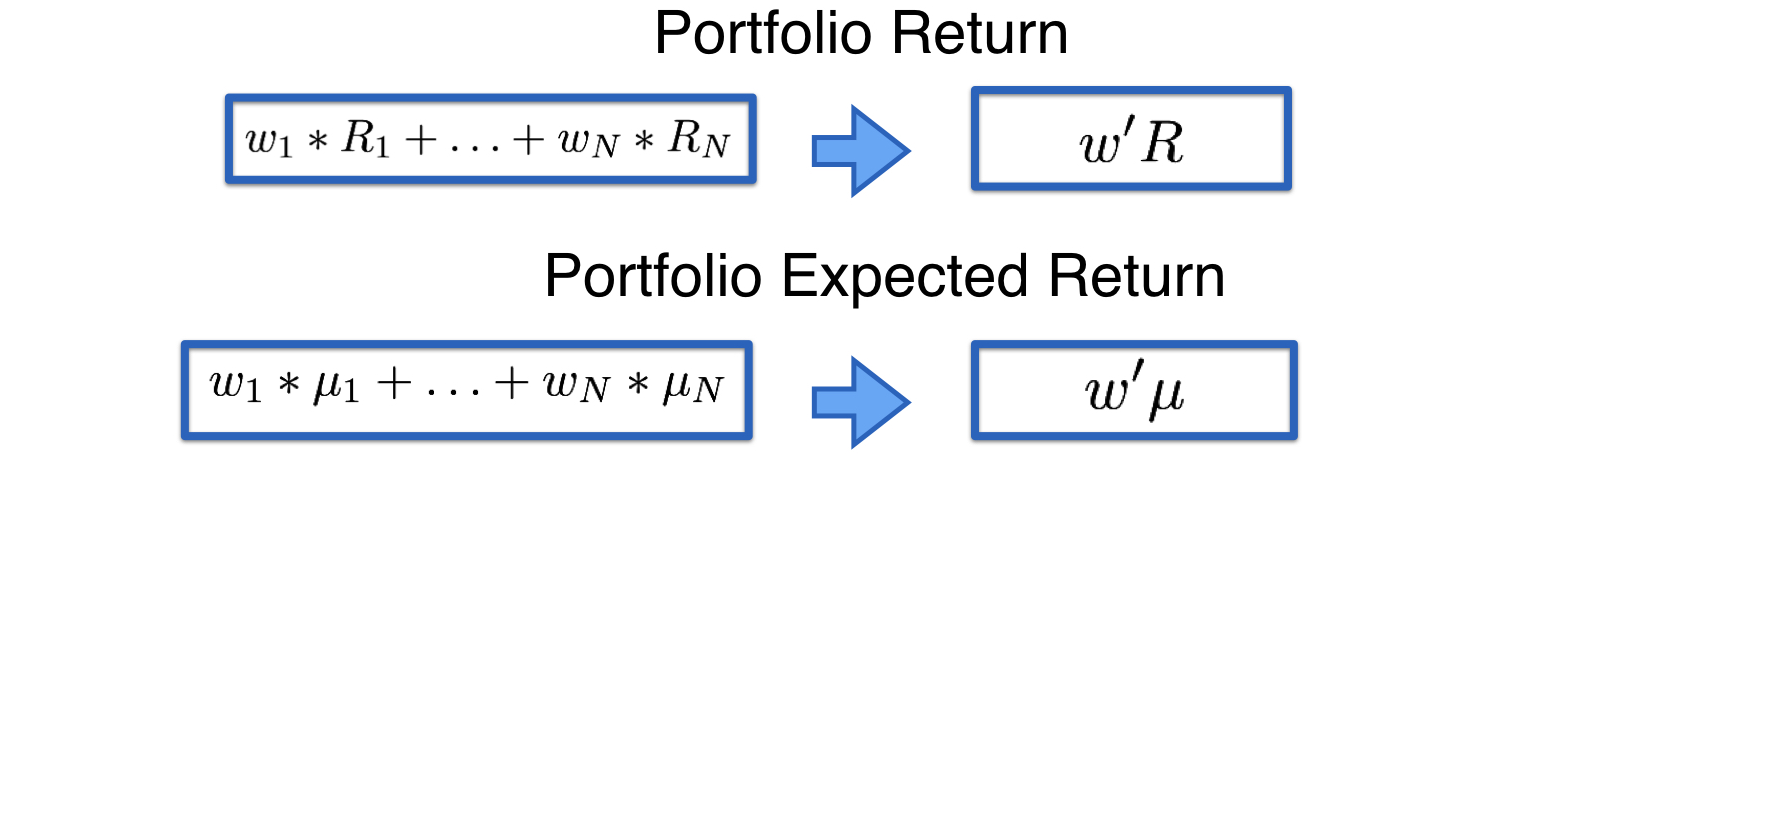
ch_3_video_2.002.png

Introdução à Análise de Portfólios em R

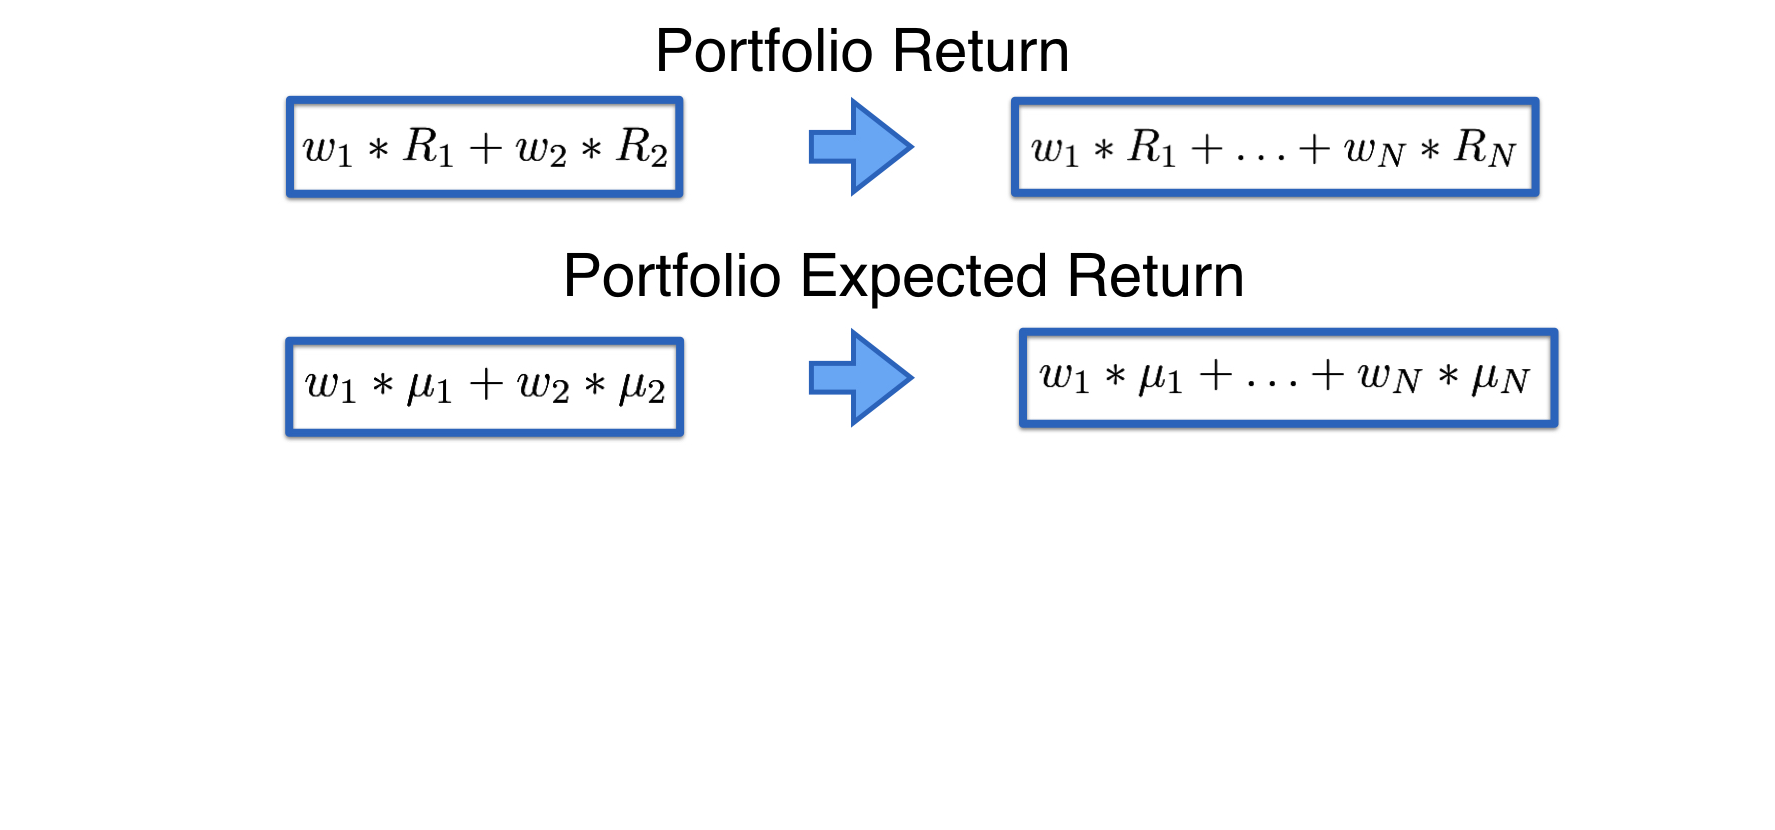
Generalizando de 2 para n ativos

ch_3_video_2.003_1.png

Introdução à Análise de Portfólios em R

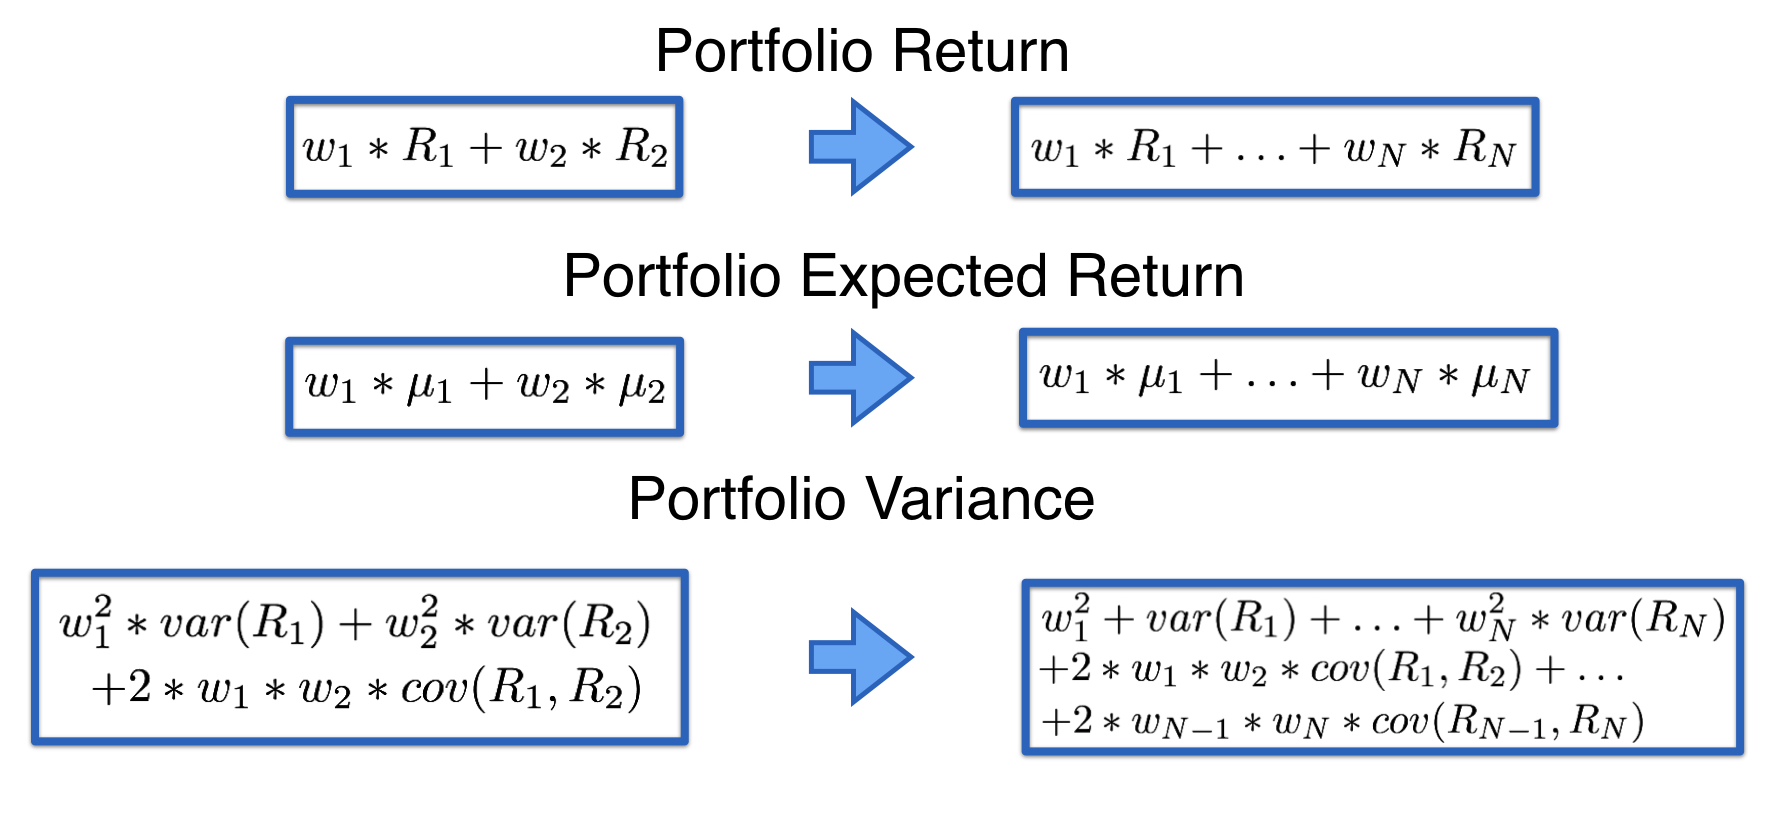
Generalizando de 2 para n ativos

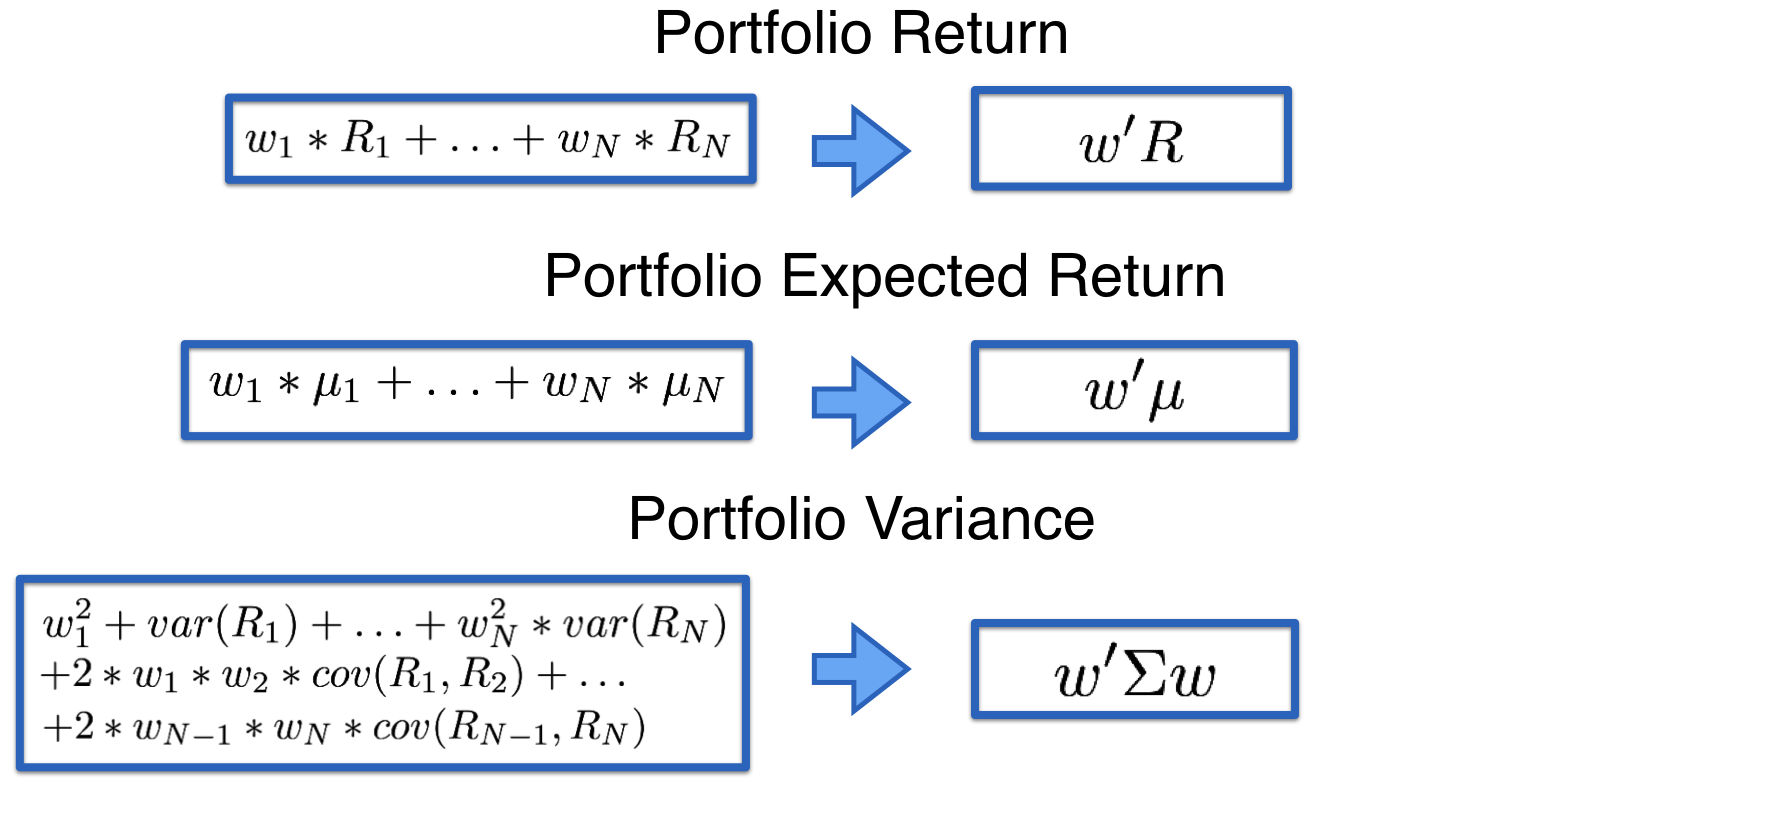
ch_3_video_2.004_1.png

Introdução à Análise de Portfólios em R

Matrizes simplificam a notação

  • Evite muitas variáveis usando notação matricial
  • Temos 4 matrizes:
    • pesos ($w$), retornos ($R$), retornos esperados ($\mu$) e matriz de covariância ($\Sigma$)

$$w = \left[{\begin{array}{c} w_1 \\ w_2 \\ ...\\w_N\end{array} }\right]$$

$$w' = \left[{\begin{array}{c} w_1\ w_2\ ...\ w_N\end{array} }\right]$$

Introdução à Análise de Portfólios em R

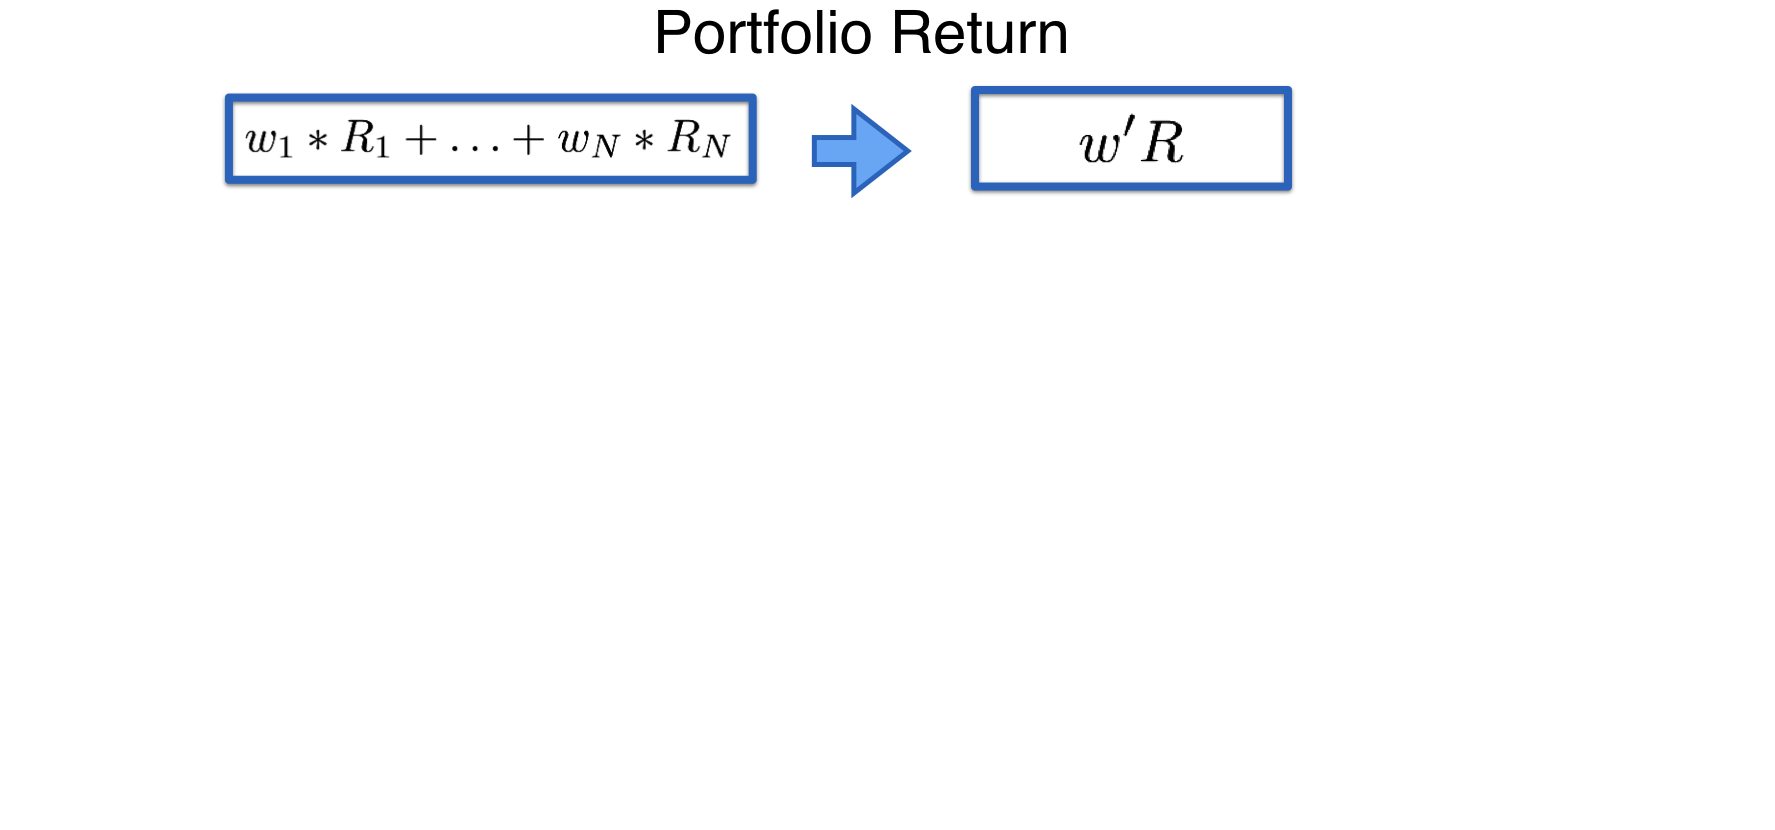
Simplificando a notação

ch_3_video_2.006_1.png

Introdução à Análise de Portfólios em R

Simplificando a notação

ch_3_video_2.007_1.png

Introdução à Análise de Portfólios em R

Simplificando a notação

ch_3_video_2.008_1.png

Introdução à Análise de Portfólios em R

Vamos praticar!

Introdução à Análise de Portfólios em R

Preparing Video For Download...