Fatores no caso de dois ativos

Introdução à Análise de Portfólios em R

Kris Boudt

Professor, Free University Brussels & Amsterdam

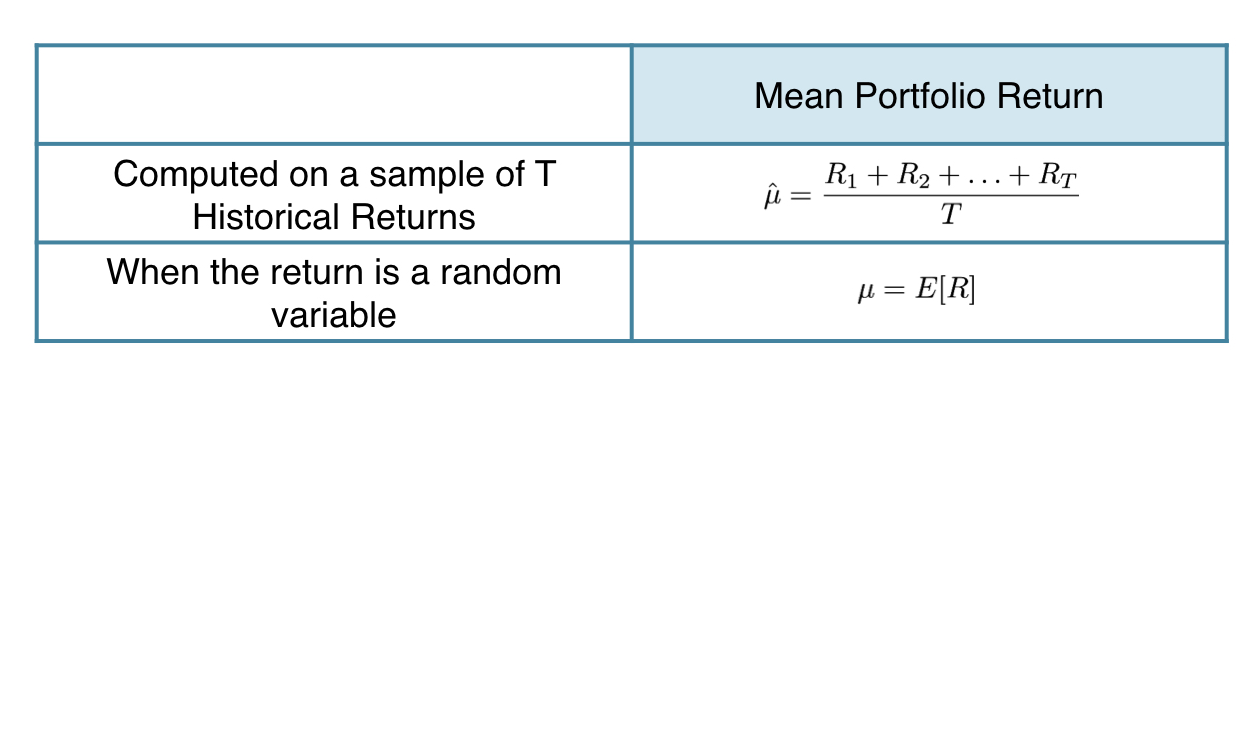
Retornos futuros são aleatórios por natureza
ch_3_video_1.002.png

Introdução à Análise de Portfólios em R

Retornos futuros são aleatórios por natureza
ch_3_video_1.003.png

Introdução à Análise de Portfólios em R

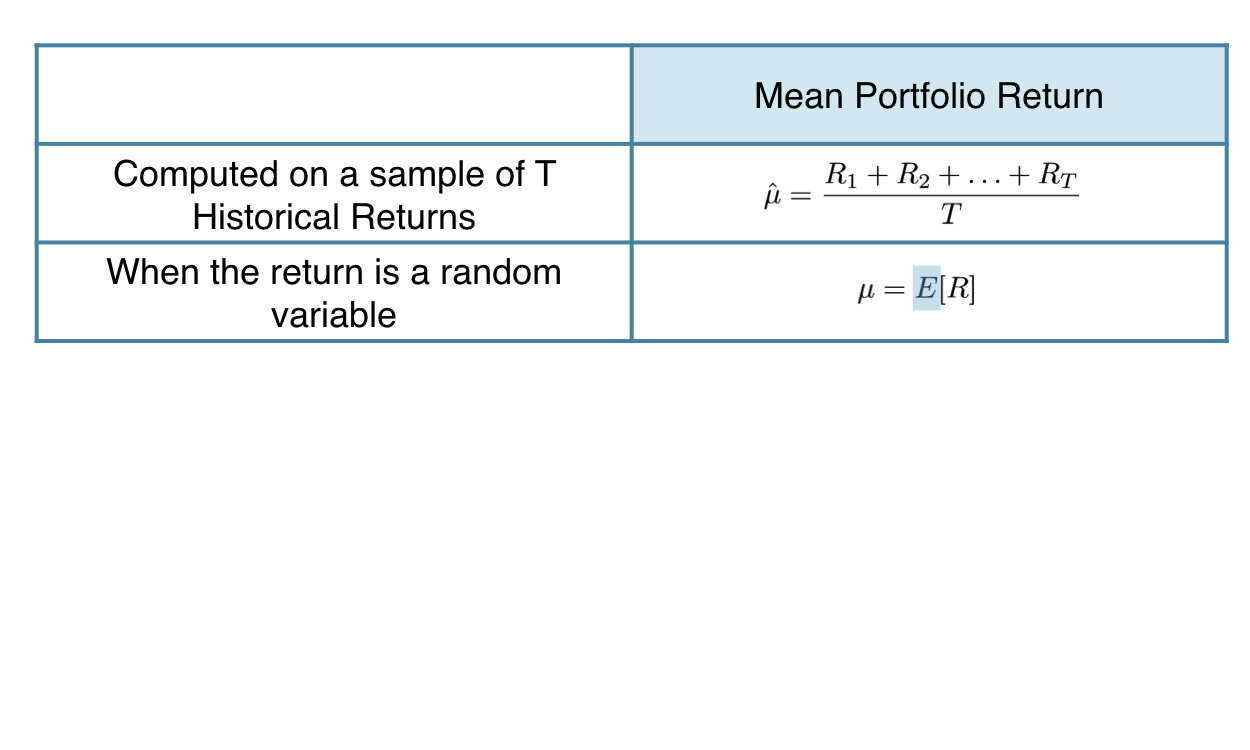
Retornos futuros são aleatórios por natureza
ch_3_video_1.004.png

Introdução à Análise de Portfólios em R

Retornos futuros são aleatórios por natureza
ch_3_video_1.005.png

Introdução à Análise de Portfólios em R

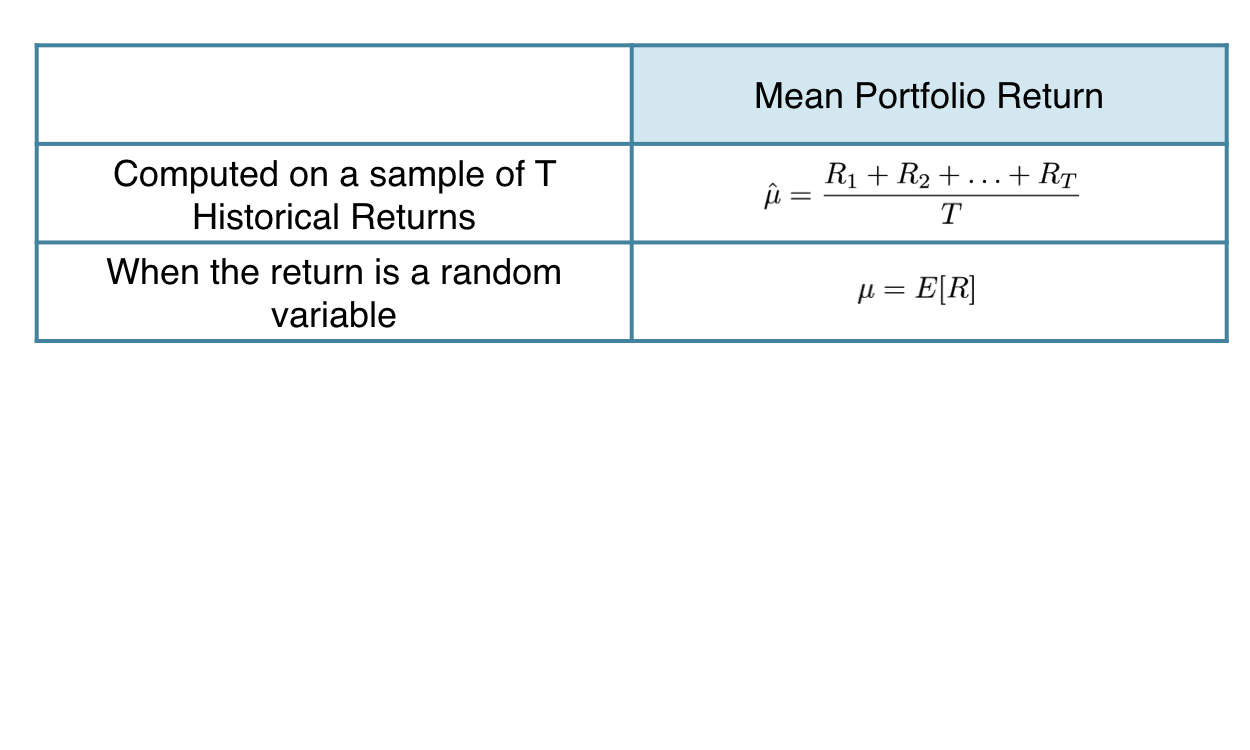
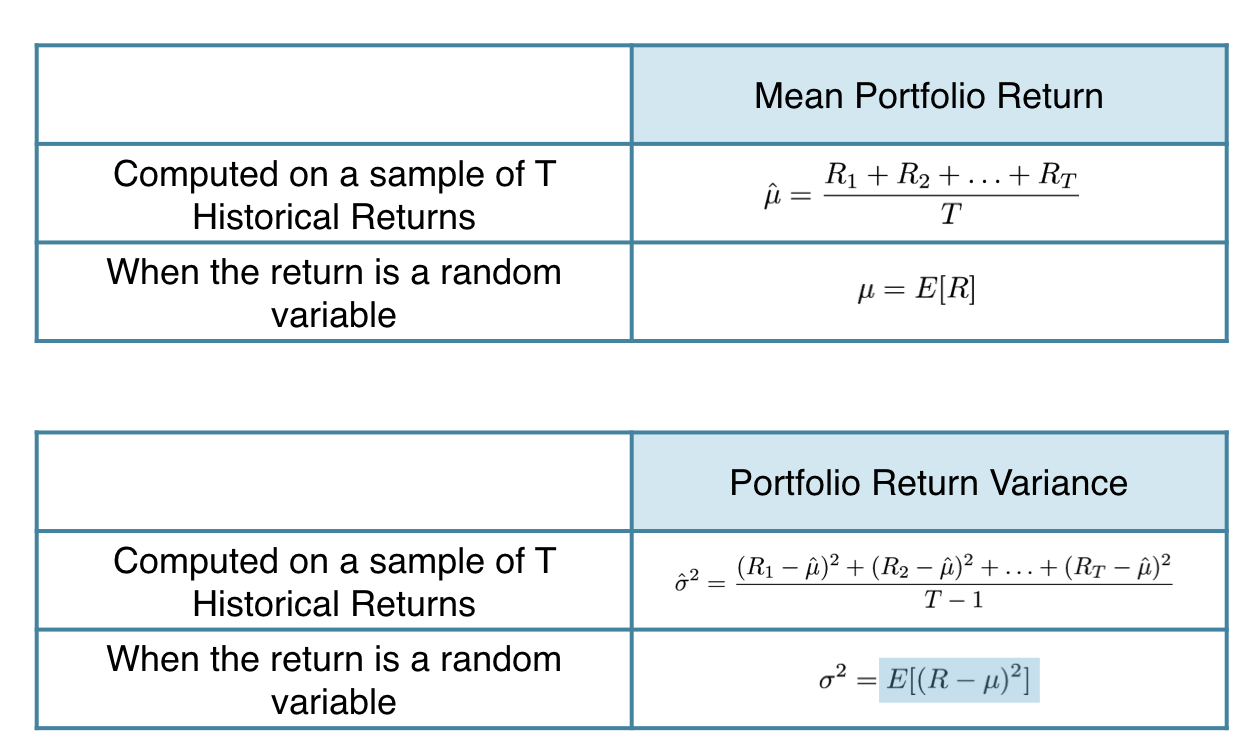
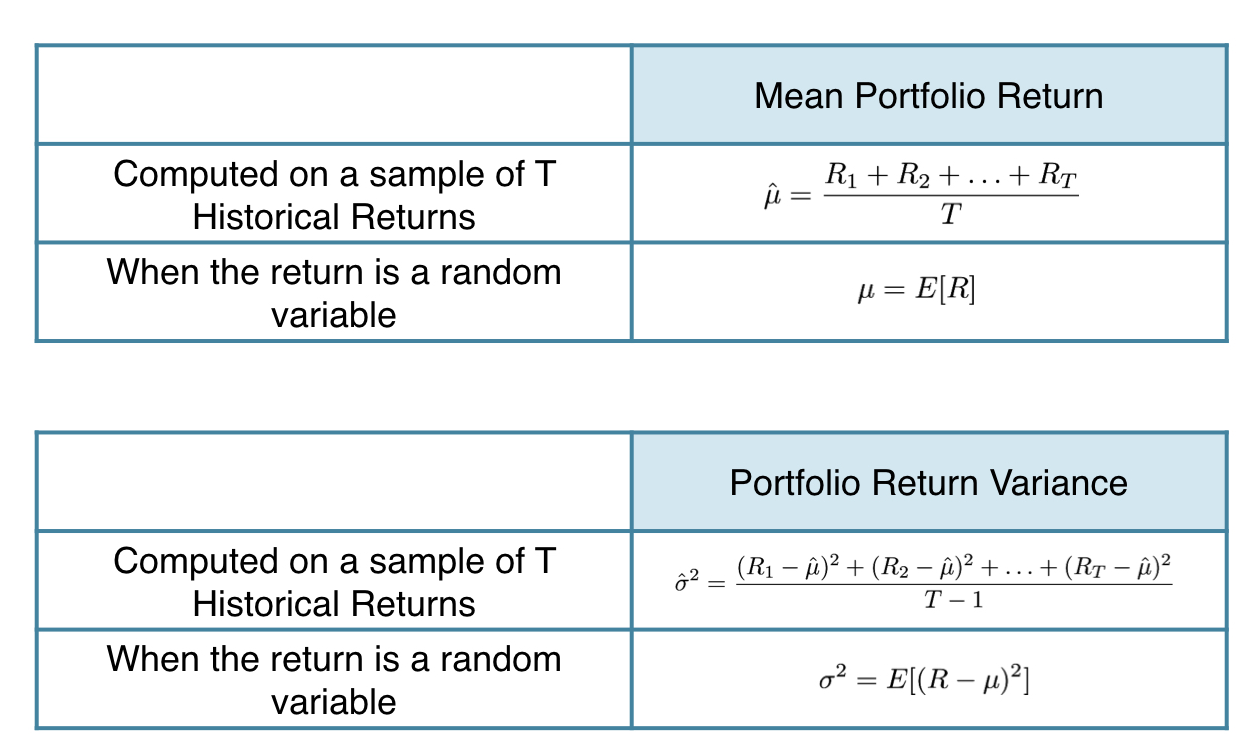
Do desempenho passado às previsões

ch_3_video_1.007.png

Introdução à Análise de Portfólios em R

Do desempenho passado às previsões

ch_3_video_1.008.png

Introdução à Análise de Portfólios em R

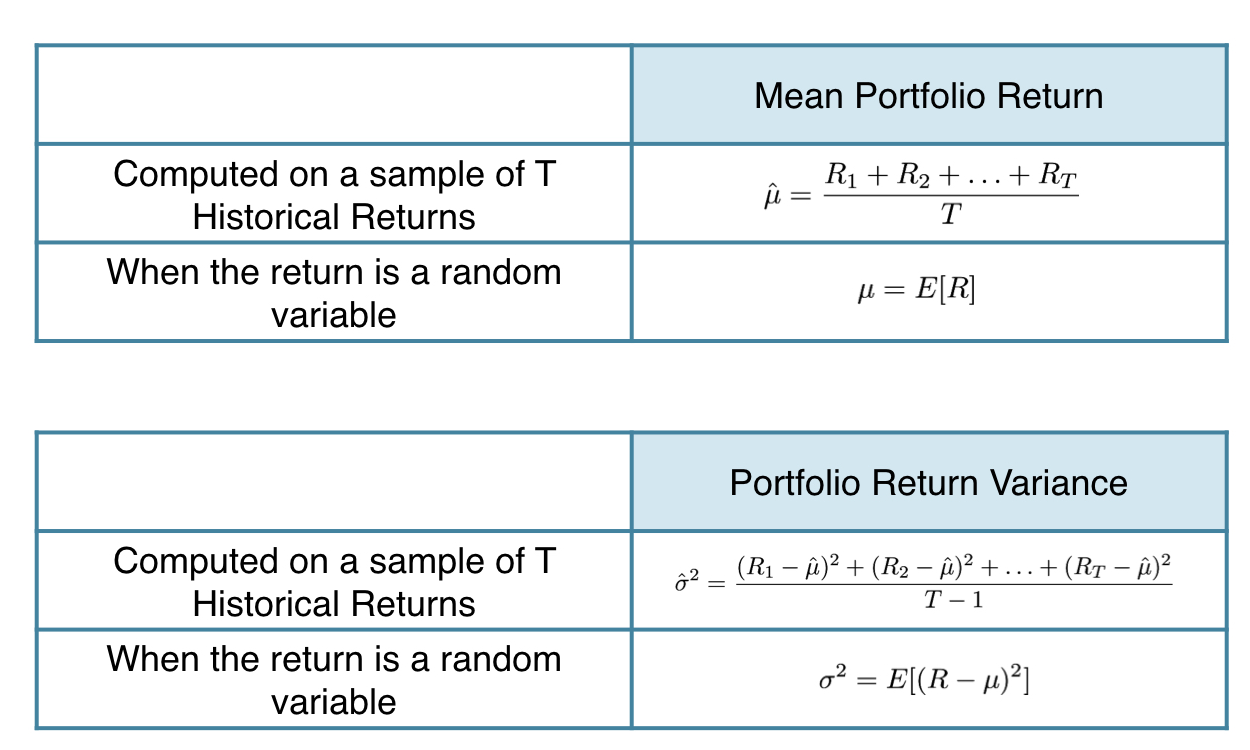
Do desempenho passado às previsões

ch_3_video_1.009.png

Introdução à Análise de Portfólios em R

Do desempenho passado às previsões

ch_3_video_1.010.png

Introdução à Análise de Portfólios em R

Do desempenho passado às previsões

ch_3_video_1.011.png

Introdução à Análise de Portfólios em R

Do desempenho passado às previsões

ch_3_video_1.012.png

Introdução à Análise de Portfólios em R

Fatores da média e variância

  • Considere dois ativos:
Ativo 1 Ativo 2
Peso: $w_1$ Peso: $w_2$
Retorno: $R_1$ Retorno: $R_2$


  • Retorno do portfólio, $P = w1 \cdot R1 + w2\cdot R2$
  • Assim: $E[P] = w_1\cdot E[R_1]+ w_2\cdot E[R_2]$
Introdução à Análise de Portfólios em R

Variância do retorno do portfólio

De novo, para um portfólio com 2 ativos

  • $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

Covariância entre os retornos 1 e 2

  • $Cov(R_1,R_2)$
    • $ = E[(R_1 - E[R_1])(R_2 - E(R_2))]$
    • $ = StdDev(R_1)\cdot StdDev(R_2)\cdot corr(R_1,R_2)$
Introdução à Análise de Portfólios em R

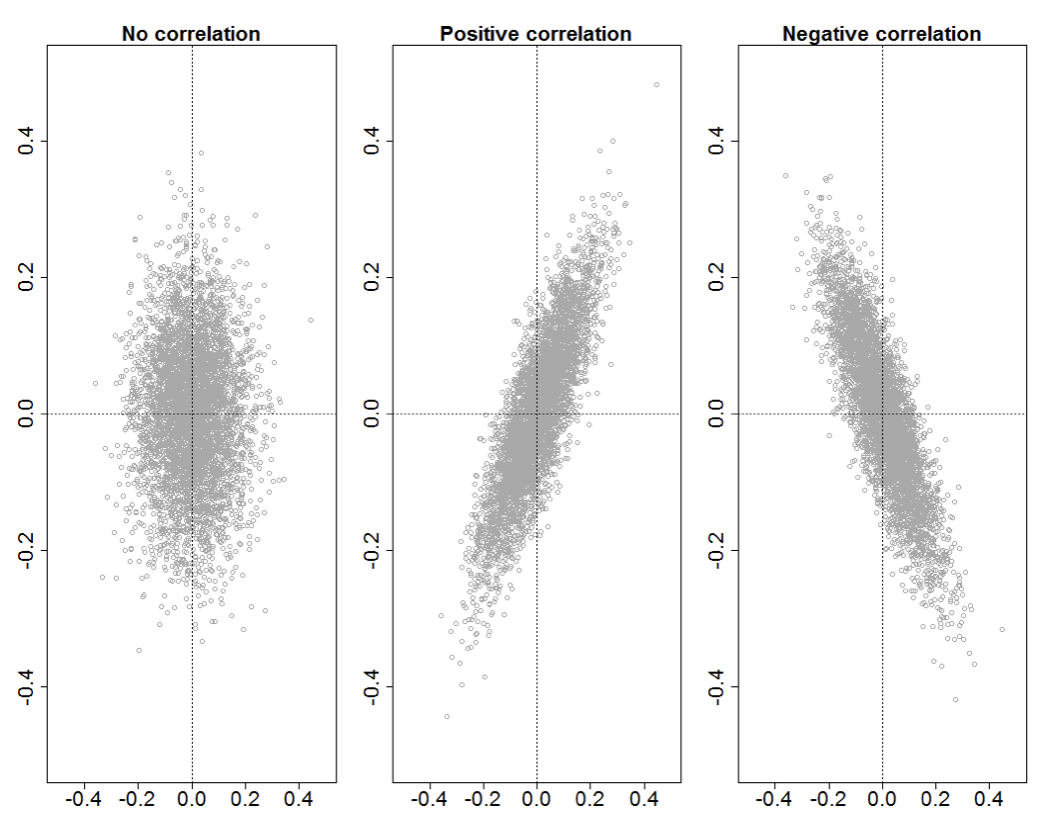
Correlações

Screenshot 2019-08-21 at 13.13.54.png

Introdução à Análise de Portfólios em R

Fórmulas principais

  • E[Retorno do portfólio] = $E[P] = w_1\cdot E[R_1] + w_2\cdot E[R_2]$

  • var(Retorno do portfólio) = $var(P)$ = $w_1^2\cdot var(R_1) $ $+ w_2^2\cdot var(R_2) $ $+ 2\cdot w_1 \cdot w_2 \cdot cov(R_1, R_2)$

Introdução à Análise de Portfólios em R

Vamos praticar!

Introdução à Análise de Portfólios em R

Preparing Video For Download...