Histogramas e outliers

Modelagem de Risco de Crédito em R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

Usando a função hist()

hist(loan_data$int_rate)
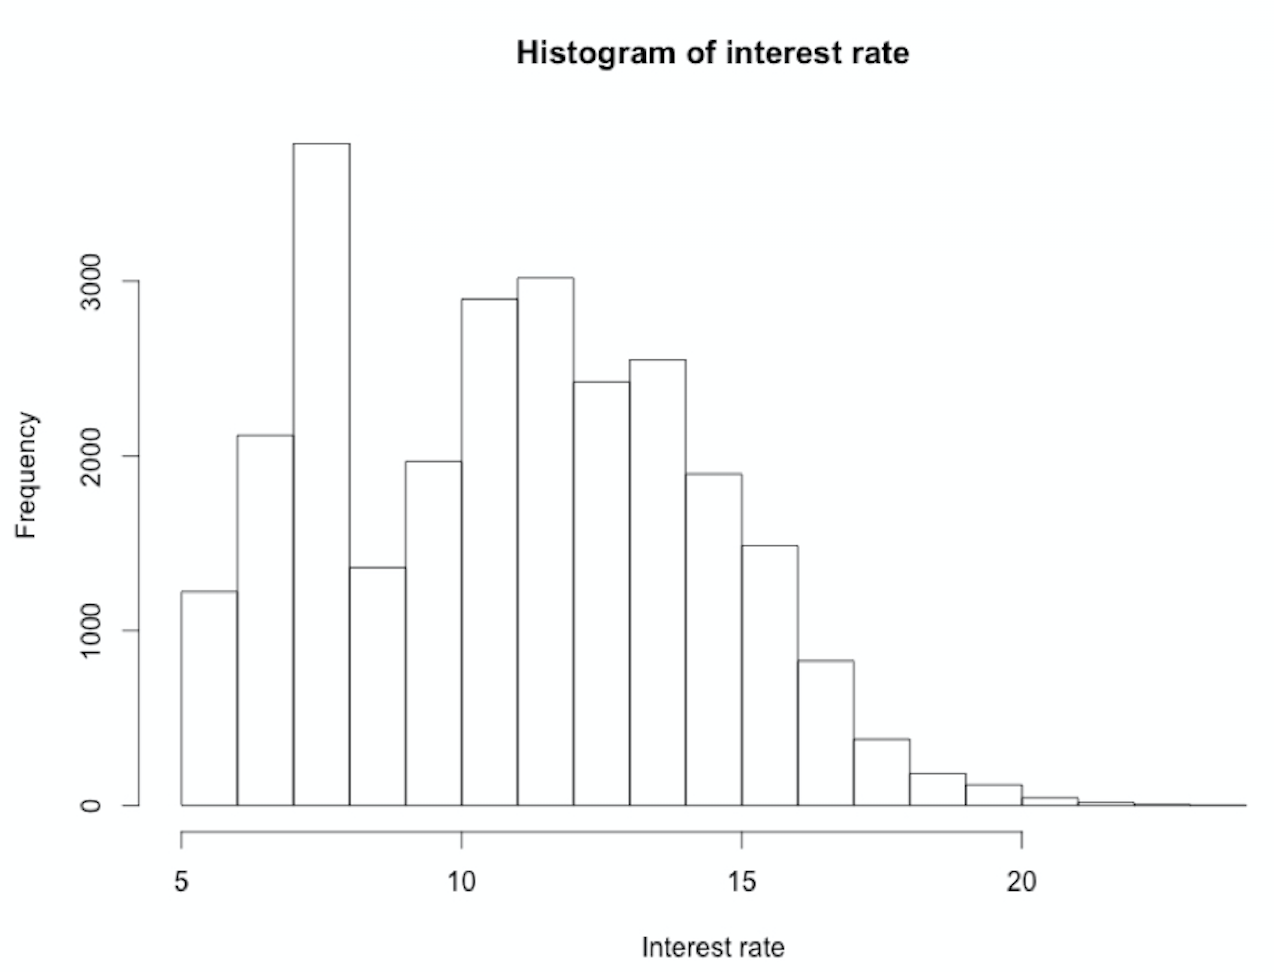
Histograma da taxa de juros

Modelagem de Risco de Crédito em R

Usando a função hist()

hist(loan_data$int_rate, main = "Histogram of interest rate", xlab = "Interest rate")

Histograma da taxa de juros

Modelagem de Risco de Crédito em R

Usando hist() em annual_inc

hist(loan_data$annual_inc, xlab = "Annual Income", main = "Histogram of Annual Income")
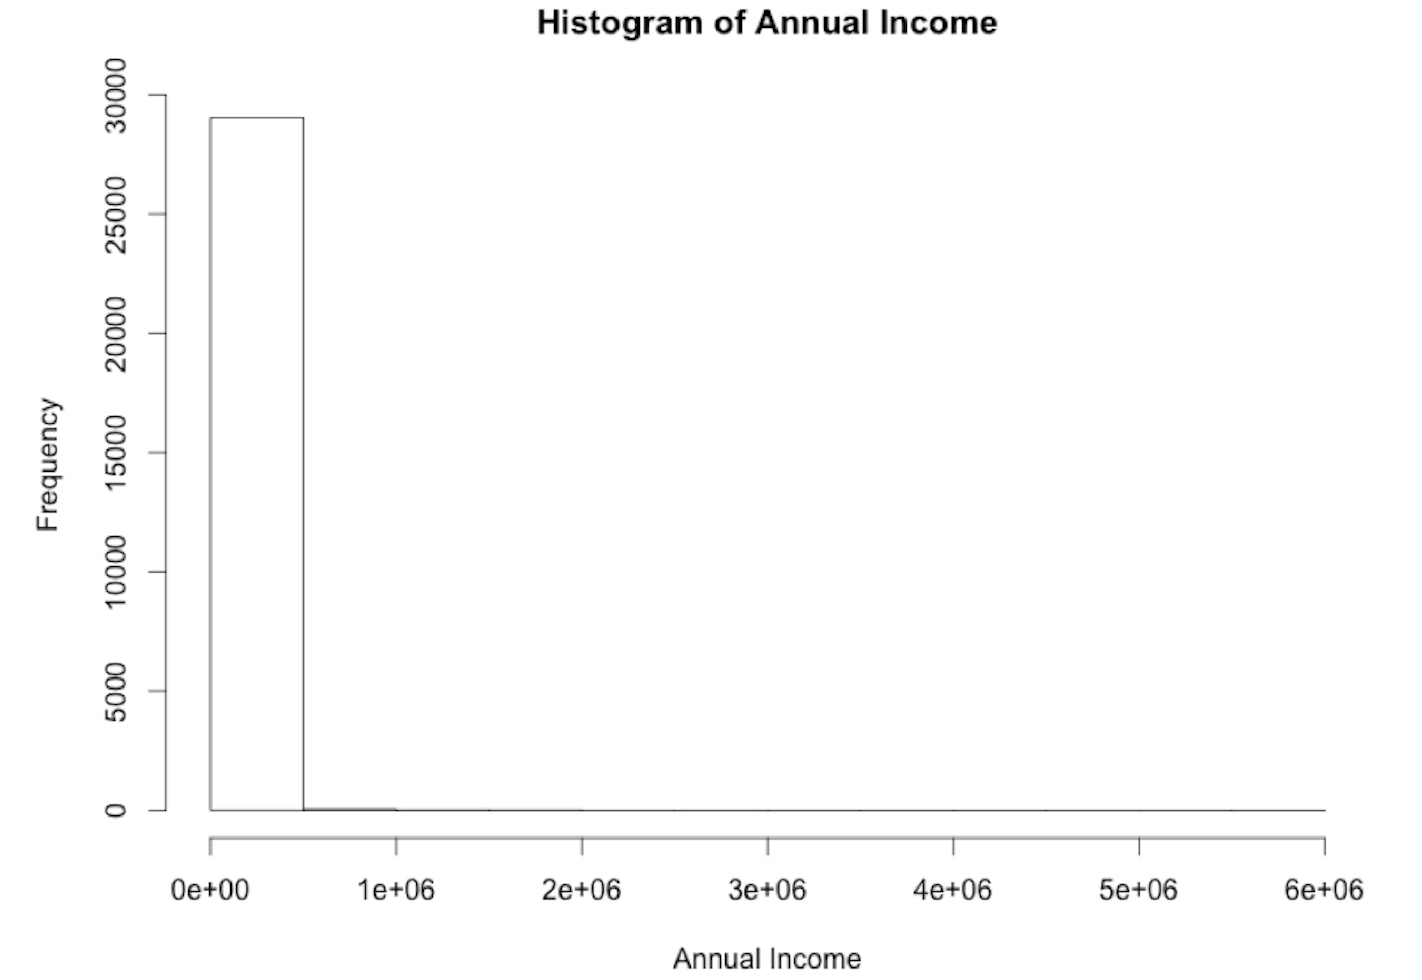
Histograma da renda anual

Modelagem de Risco de Crédito em R

Usando hist() em annual_inc

hist_income <- hist(loan_data$annual_inc,
                    xlab = "Annual Income",
                    main = "Histogram of Annual Income")
hist_income$breaks
0  500000 1000000 1500000 2000000 2500000 3000000 3500000 4000000 4500000 ...
Modelagem de Risco de Crédito em R

O argumento breaks

n_breaks <- sqrt(nrow(loan_data)) # n_breaks = 170.5638
hist_income_n <- hist(loan_data$annual_inc, breaks = n_breaks, 
                      xlab = "Annual Income", main = "Histogram of Annual Income")
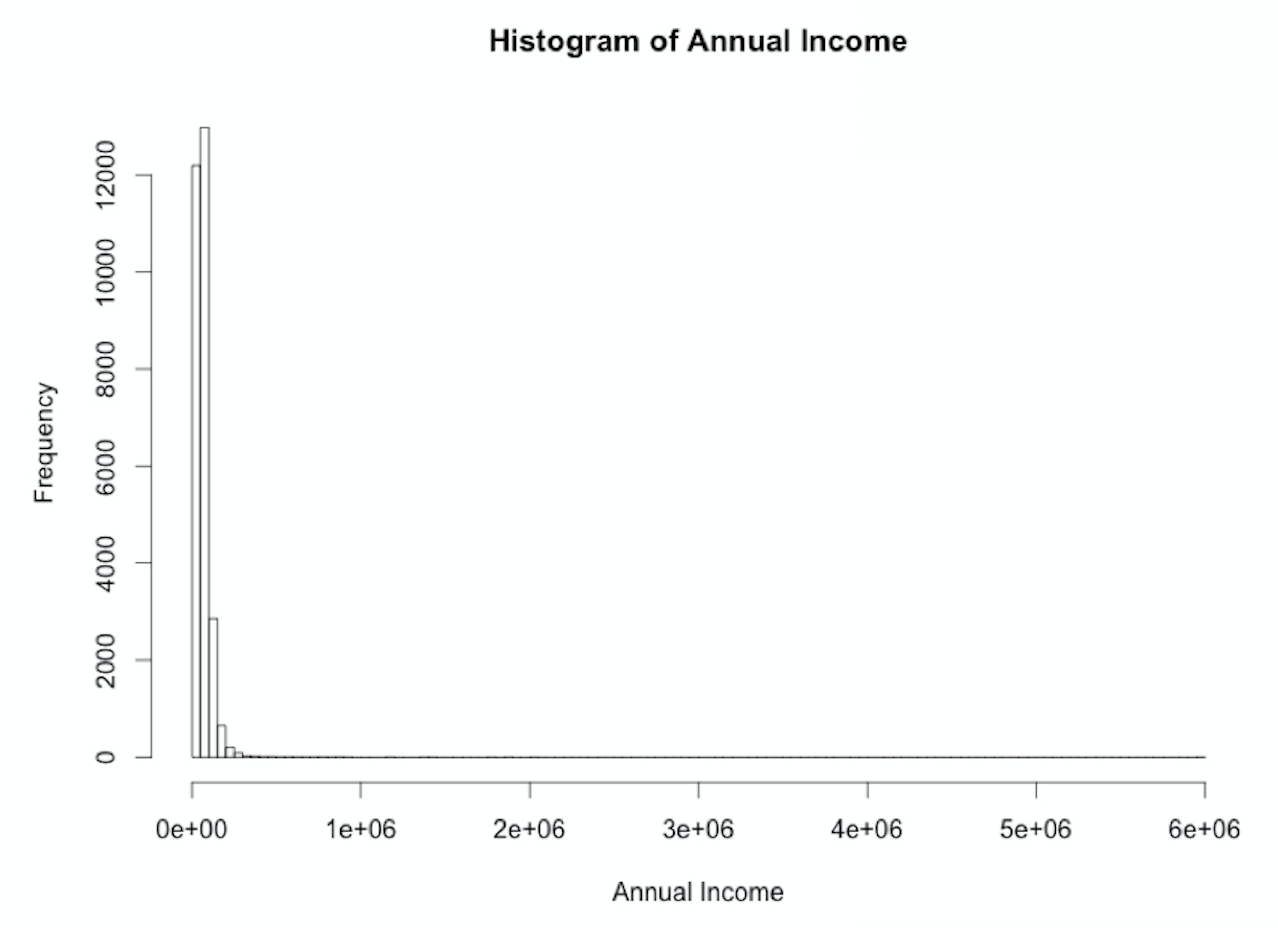
Histograma com argumento breaks

Modelagem de Risco de Crédito em R

annual_inc

plot(loan_data$annual_inc, ylab = "Annual Income")
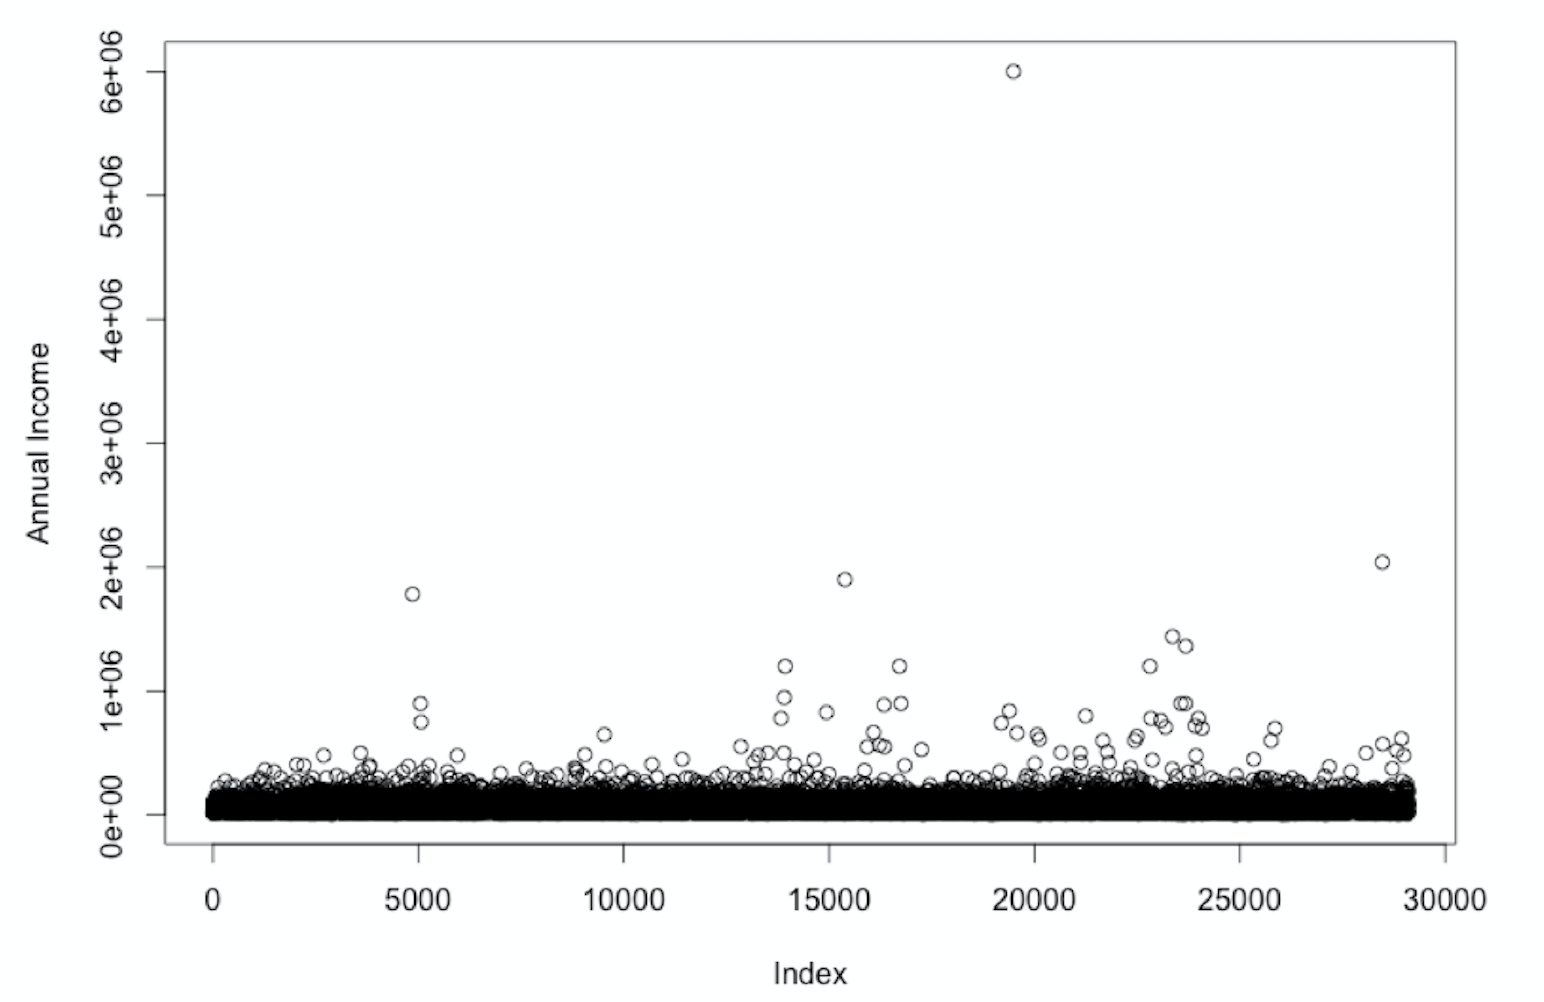
Dispersão da renda anual

Modelagem de Risco de Crédito em R

annual_inc

plot(loan_data$annual_inc, ylab = "Annual Income")
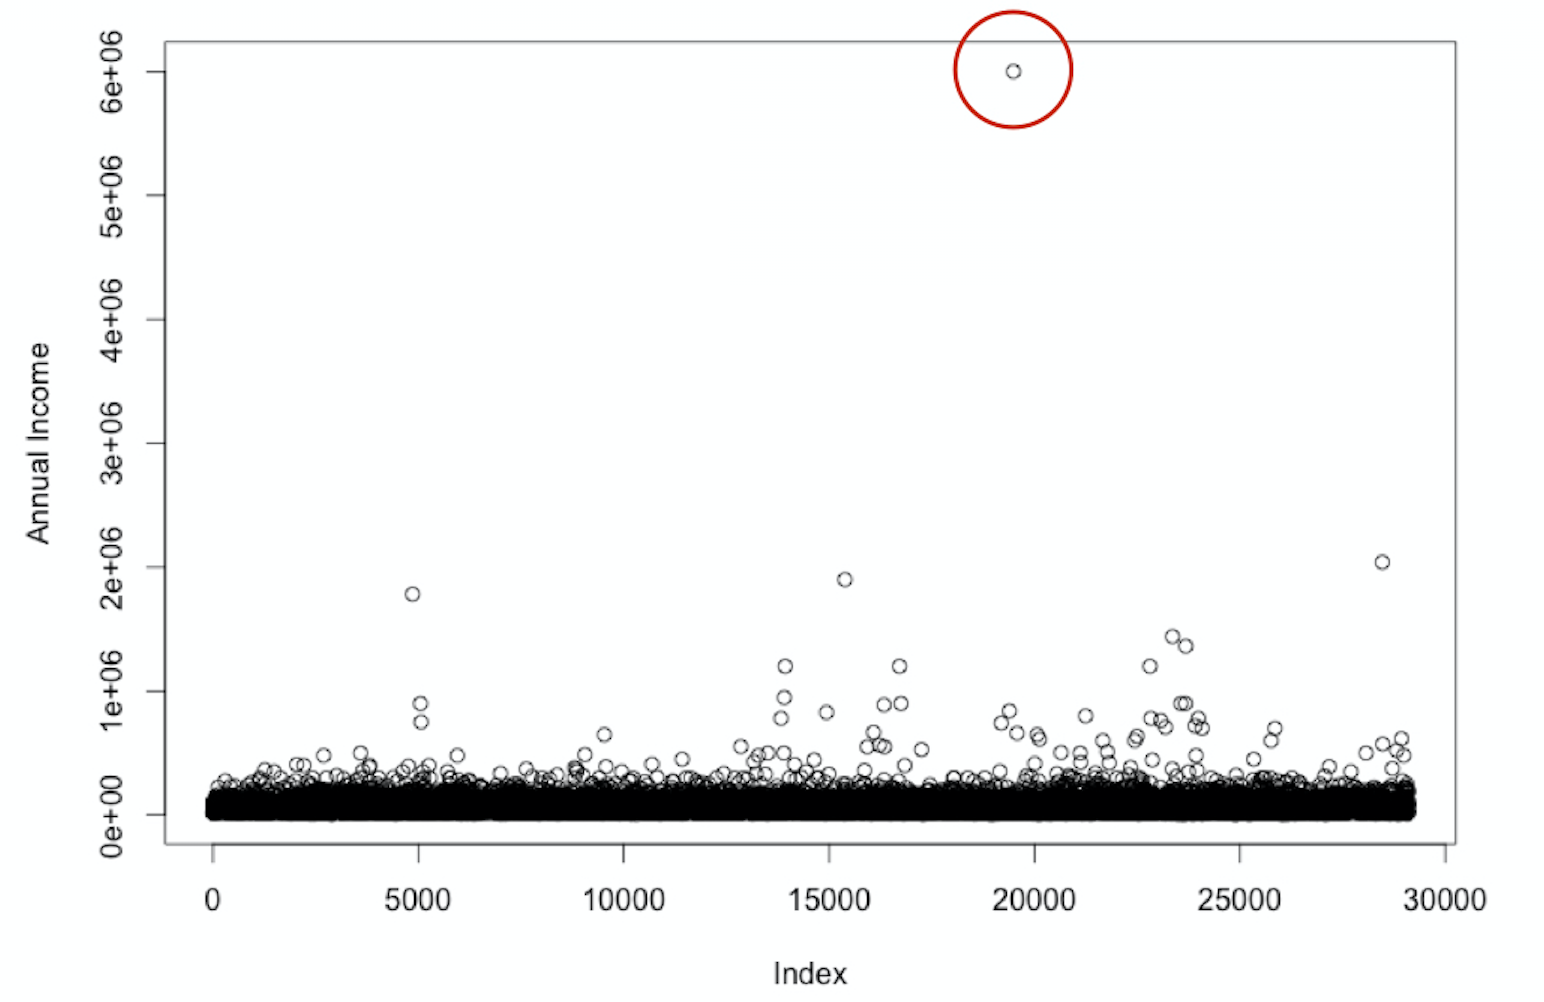
Dispersão da renda anual (sem outlier)

Modelagem de Risco de Crédito em R

Outliers

  • Quando um valor é outlier?

    • Julgamento de especialista
    • Regra prática, por exemplo,

      • Q1 - 1,5 * IQR
      • Q3 + 1,5 * IQR
    • Na prática: combinação de ambos
Modelagem de Risco de Crédito em R

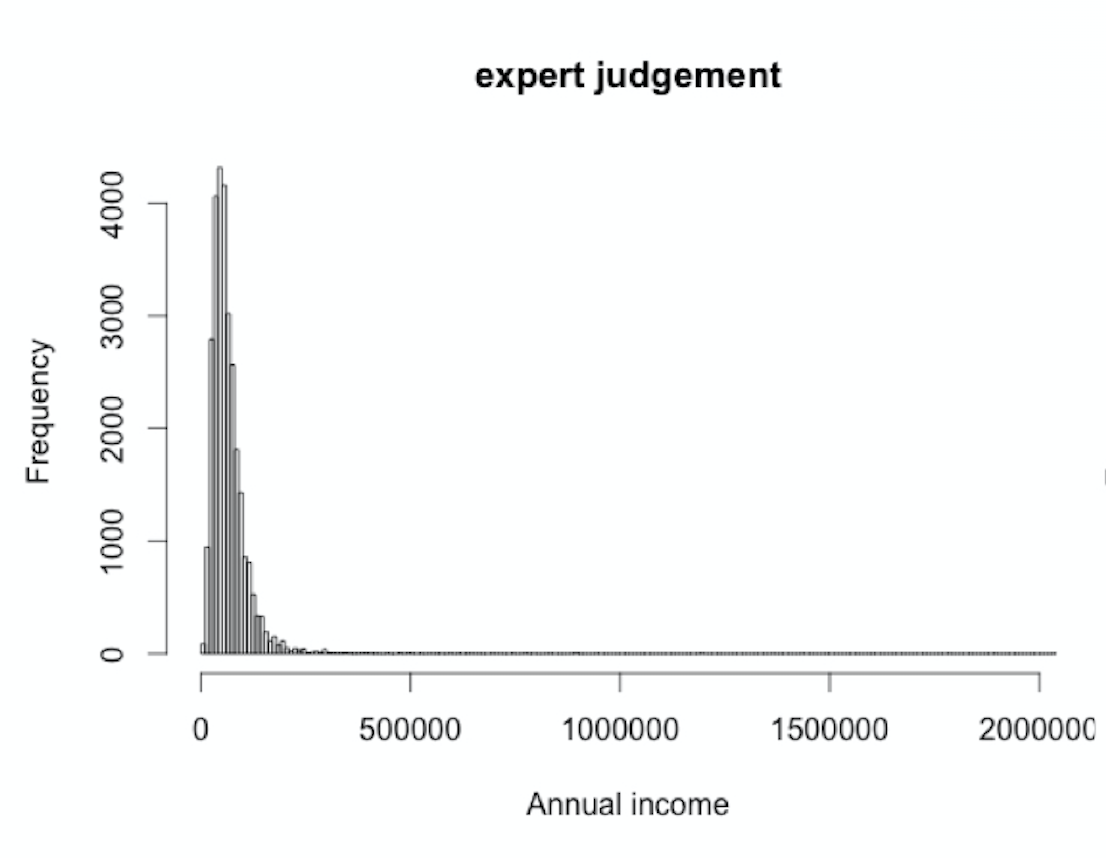
Julgamento de especialista

"Salários anuais > US$ 3 milhões são outliers"

$$

# Find outlier
index_outlier_expert <- which(loan_data$annual_inc > 3000000)

# Remove outlier from dataset
loan_data_expert <- loan_data[-index_outlier_expert, ]
Modelagem de Risco de Crédito em R

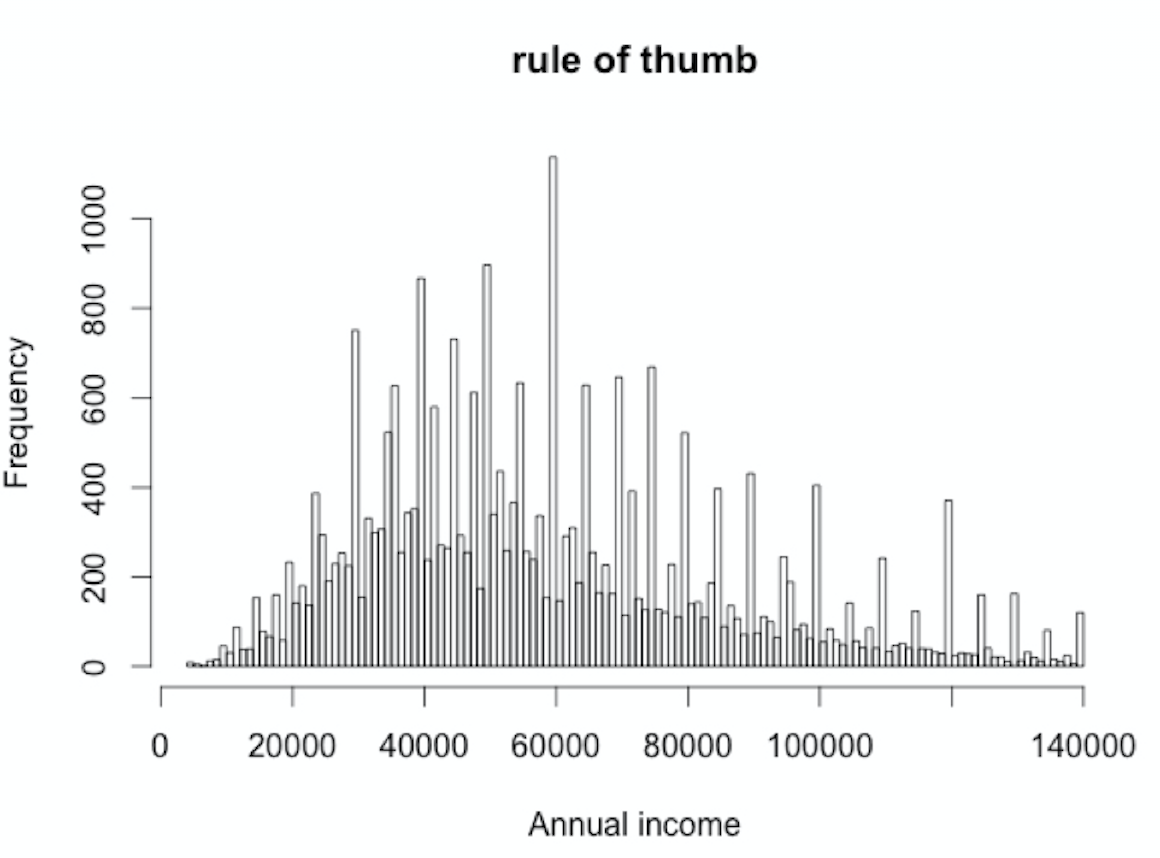
Regra prática

Outlier se maior que Q3 + 1,5 * IQR

$$

# Calculate Q3 + 1.5 * IQR
outlier_cutoff <- quantile(loan_data$annual_inc, 0.75) + 1.5 * IQR(loan_data$annual_inc)

# Identify outliers index_outlier_ROT <- which(loan_data$annual_inc > outlier_cutoff)
# Remove outliers loan_data_ROT <- loan_data[-index_outlier_ROT, ]
Modelagem de Risco de Crédito em R
hist(loan_data_expert$annual_inc,
     sqrt(nrow(loan_data_expert)), 
     xlab = "Annual income")
hist(loan_data_ROT$annual_inc,
     sqrt(nrow(loan_data_ROT)), 
     xlab = "Annual income")
Modelagem de Risco de Crédito em R

Gráfico bivariado

plot(loan_data$emp_length, loan_data$annual_inc, 
     xlab= "Employment length", ylab= "Annual income")
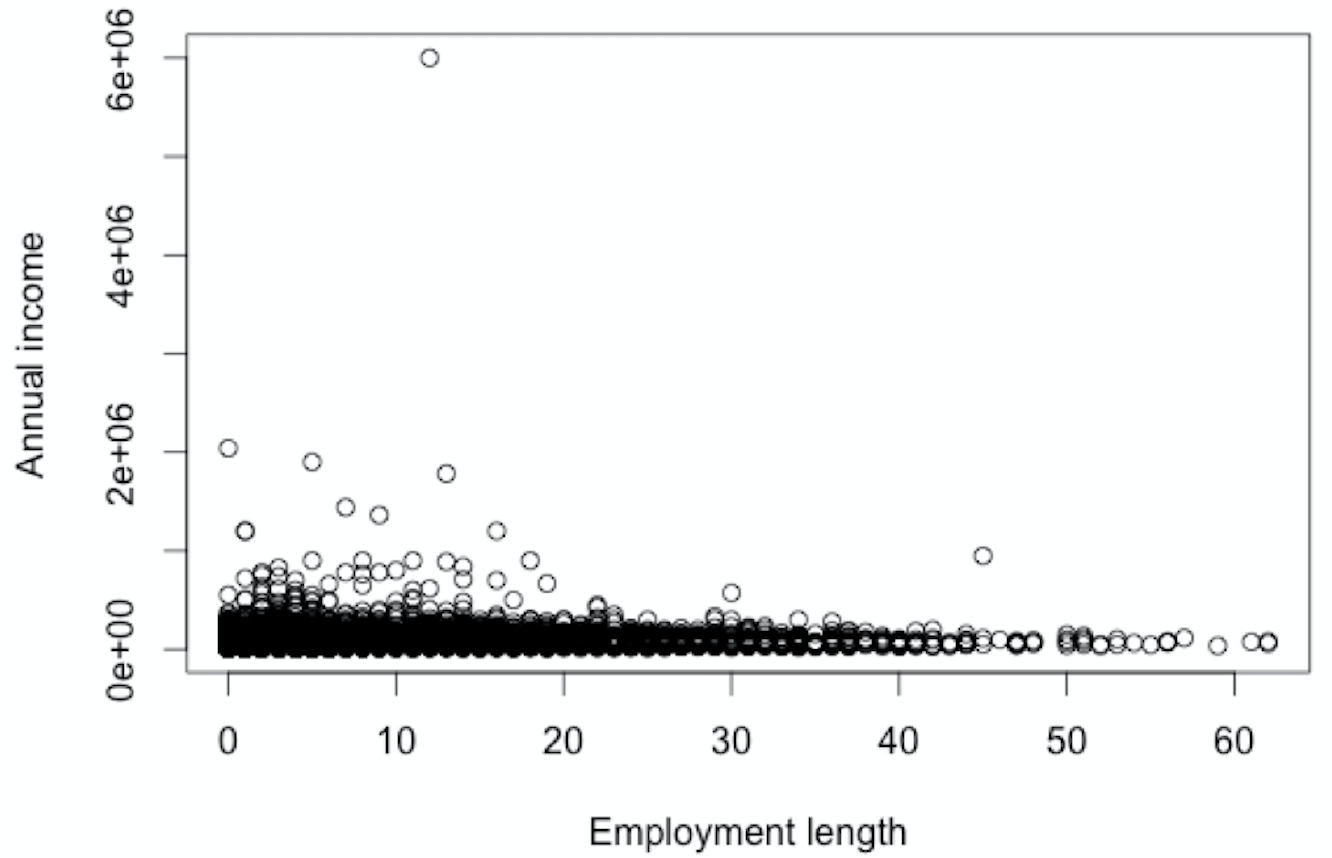
Gráfico: tempo de emprego vs. renda anual

Modelagem de Risco de Crédito em R

Gráfico bivariado

plot(loan_data$emp_length, loan_data$annual_inc, 
     xlab= "Employment length", ylab= "Annual income")
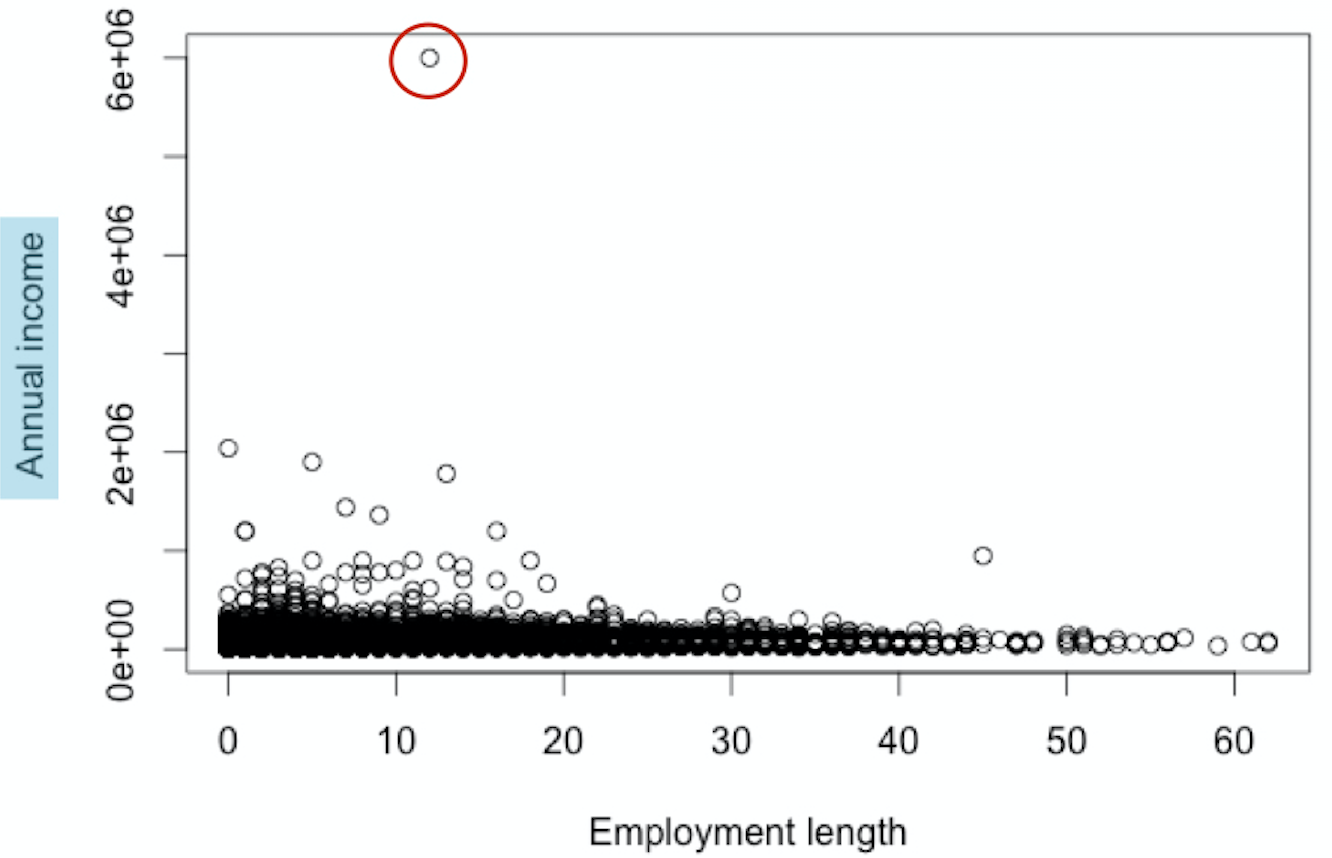
Gráfico: tempo de emprego vs. renda anual

Modelagem de Risco de Crédito em R

Vamos praticar!

Modelagem de Risco de Crédito em R

Preparing Video For Download...