Encerramento e observações

Modelagem de Risco de Crédito em R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

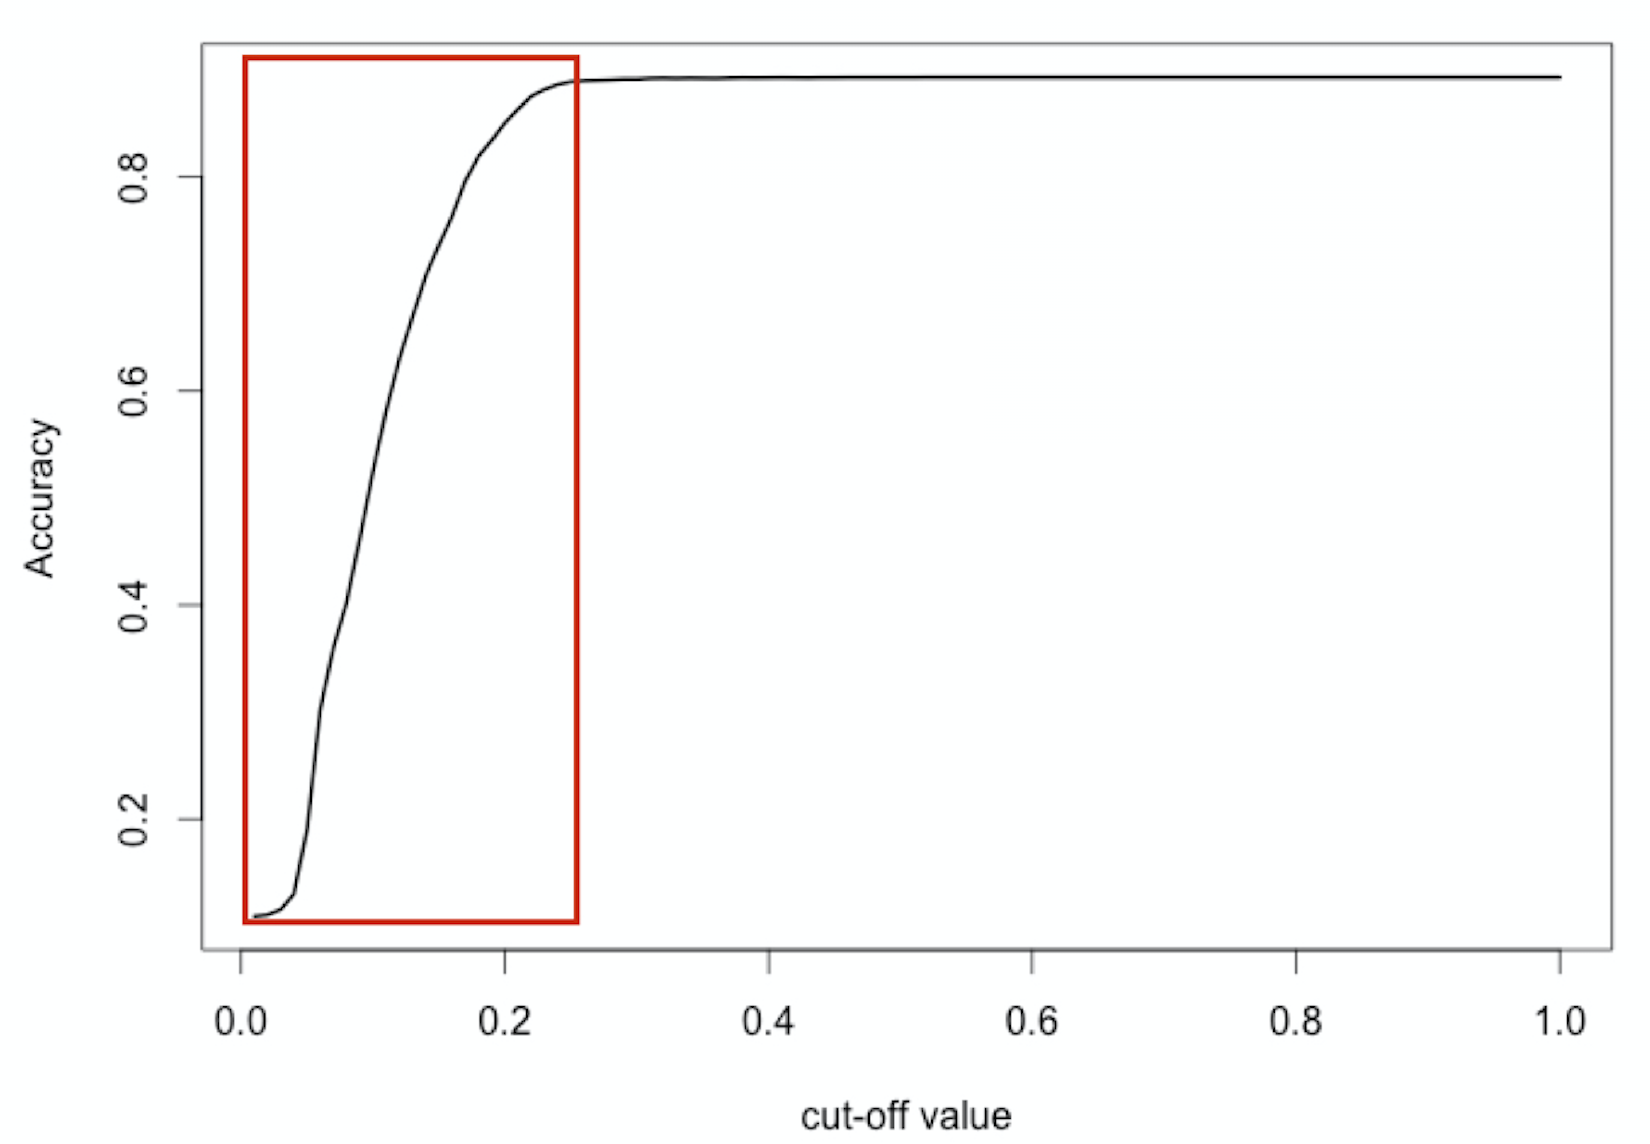
Melhor corte para accuracy?

$$
Captura de tela 22/06/2020 às 14:42:06.png

$$

$\text{Accuracy} = \frac{TP + TN}{TP + FP + TN + FN}$

Modelagem de Risco de Crédito em R

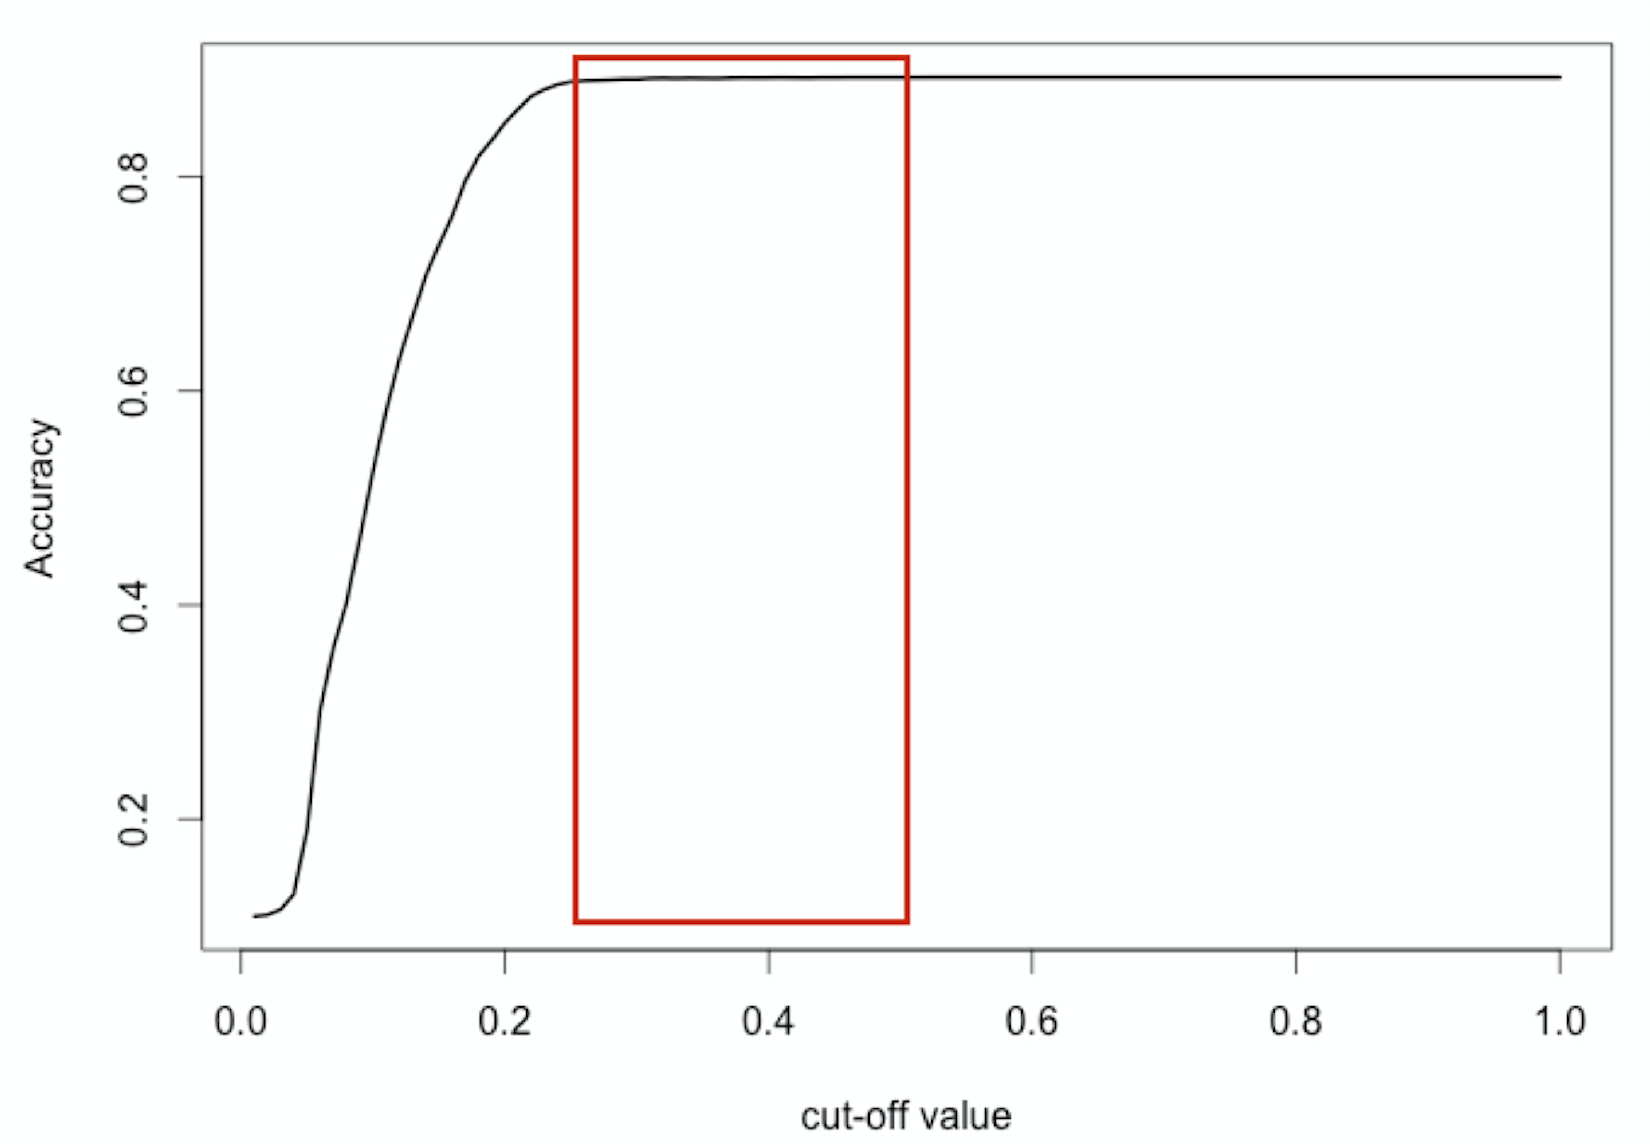
Melhor corte para accuracy?

$$

Captura de tela 22/06/2020 às 14:42:20.png

$$

$\text{Accuracy} = \frac{TP + TN}{TP + FP + TN + FN}$

Modelagem de Risco de Crédito em R

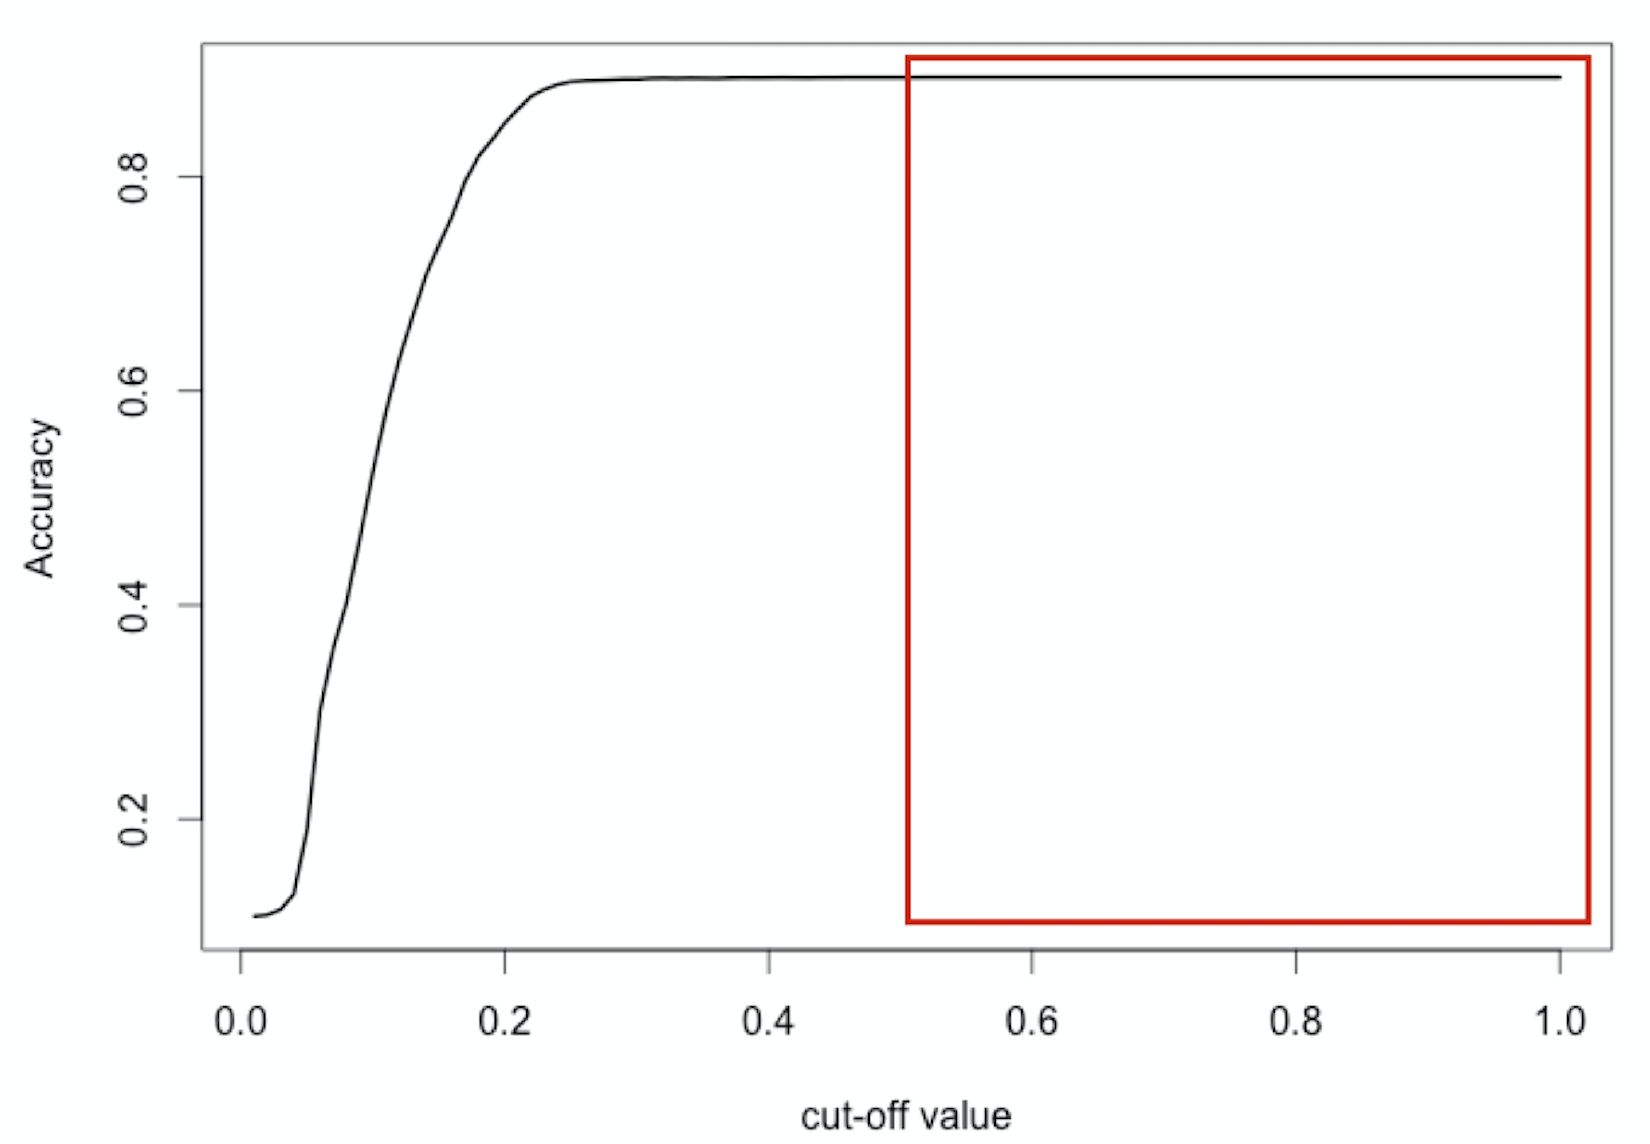
Melhor corte para accuracy?

$$

Captura de tela 22/06/2020 às 14:42:36.png

$$

$\text{Accuracy} = \frac{TP + TN}{TP + FP + TN + FN}$

Modelagem de Risco de Crédito em R

Melhor corte para accuracy?

$$

Captura de tela 22/06/2020 às 14:42:50.png

$$

$\text{Accuracy} = \frac{TP + TN}{TP + FP + TN + FN}$

Modelagem de Risco de Crédito em R

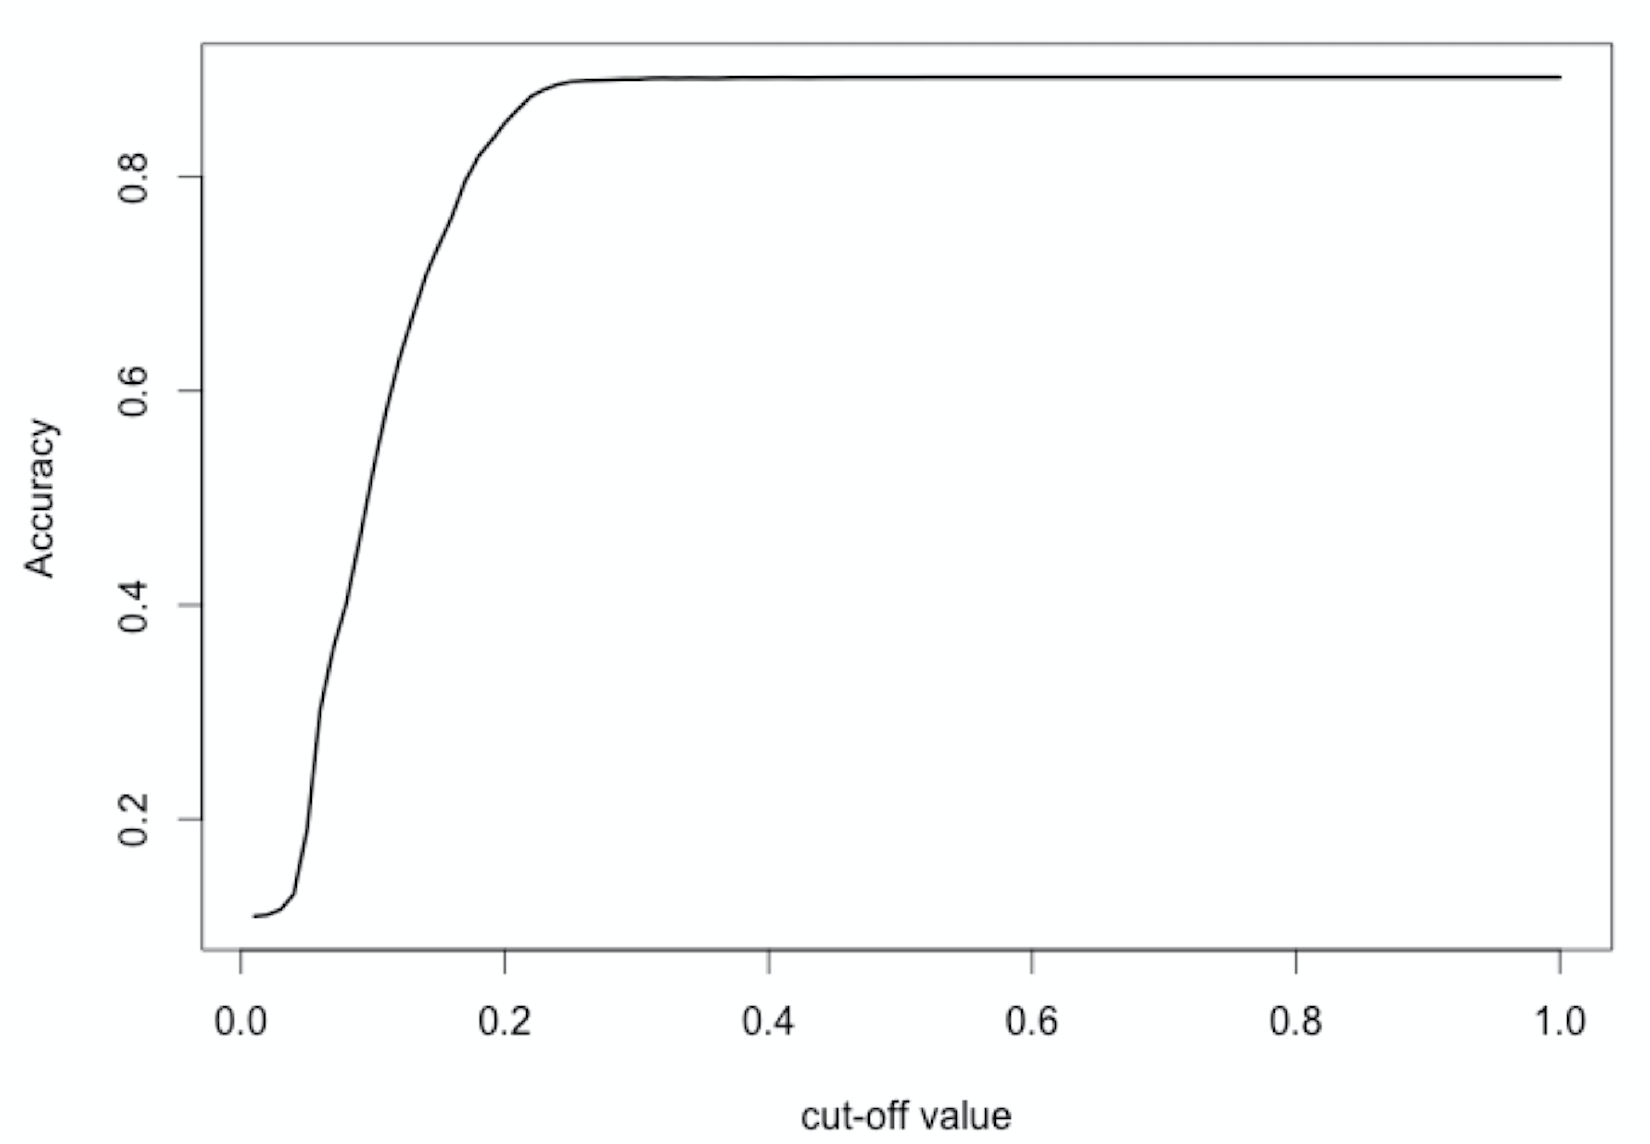
Melhor corte para accuracy?

$$

Captura de tela 22/06/2020 às 14:42:50.png

$$

$\text{Accuracy} = 89.31\%$

$\text{Actual defaults in test set} = 10.69\%$

$$ = (100 - 89.31)\%$$

Modelagem de Risco de Crédito em R

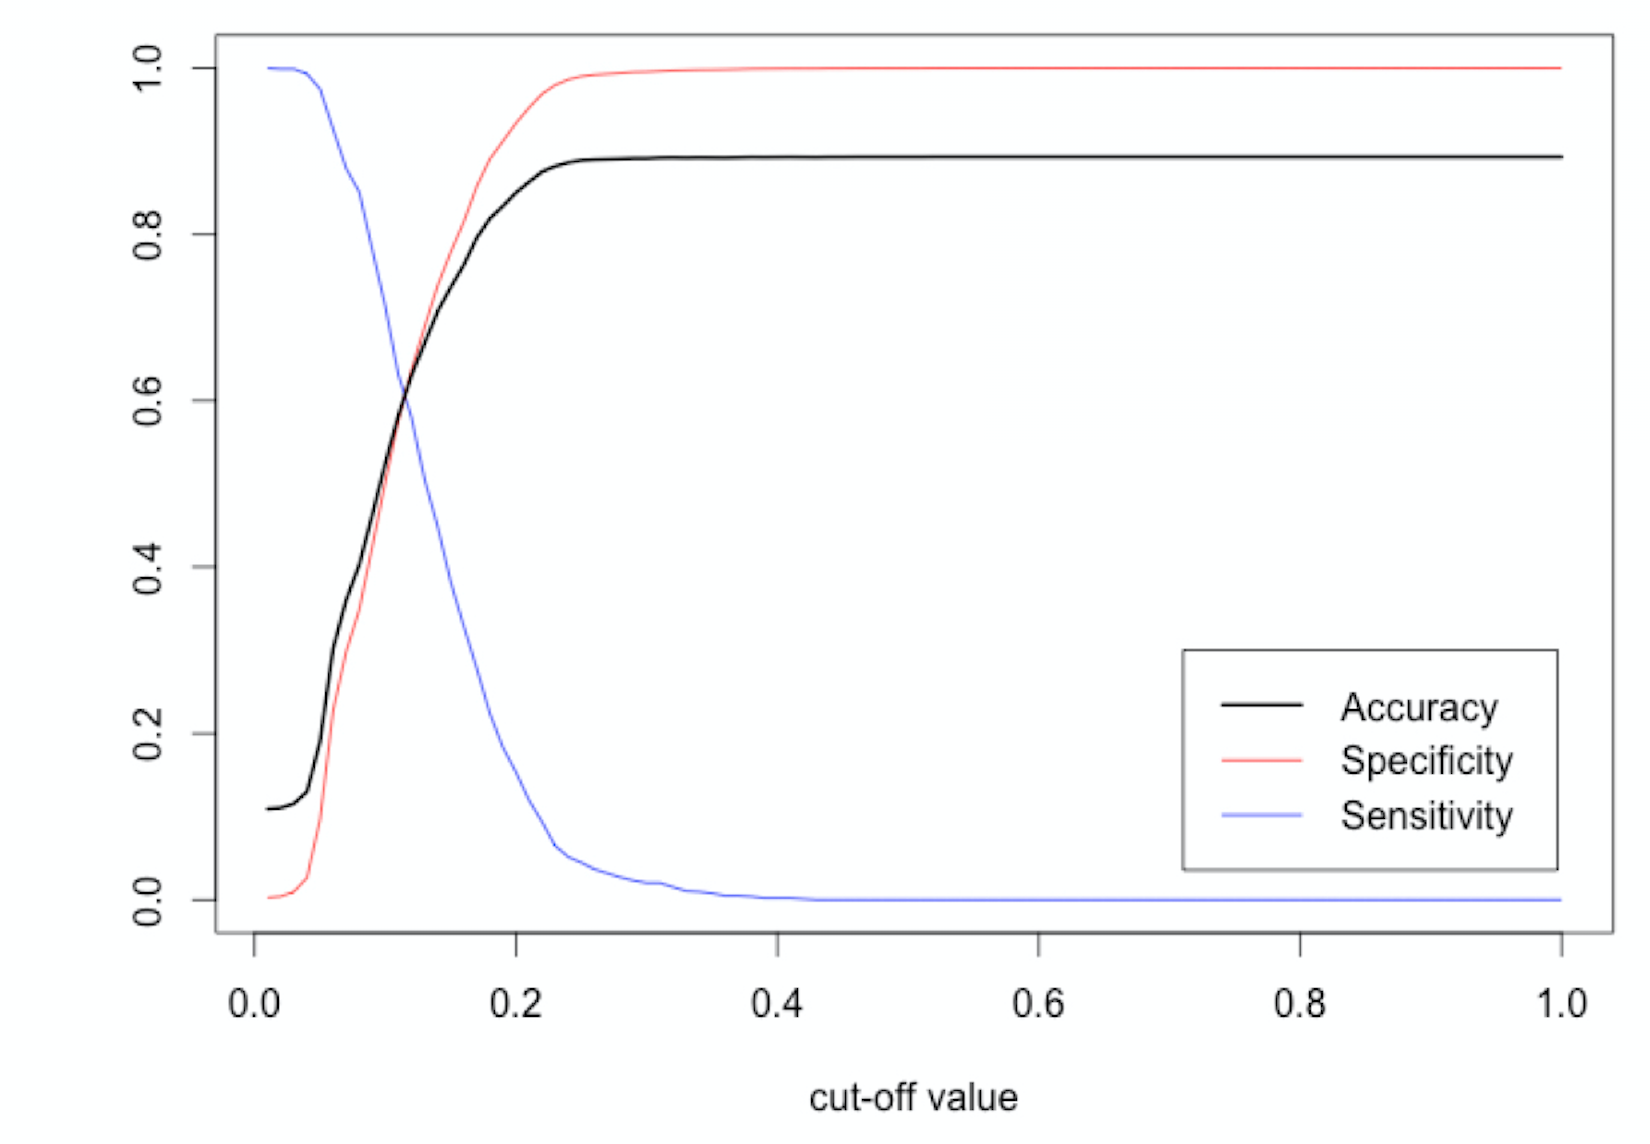
E a sensibilidade ou especificidade?

$$
Captura de tela 22/06/2020 às 14:43:10.png

$$

$\text{Sensitivity} = 1037 / (1037 + 0) = 100\%$

$\text{Specificity} = 0 / (0 + 864) = 0\%$

Modelagem de Risco de Crédito em R

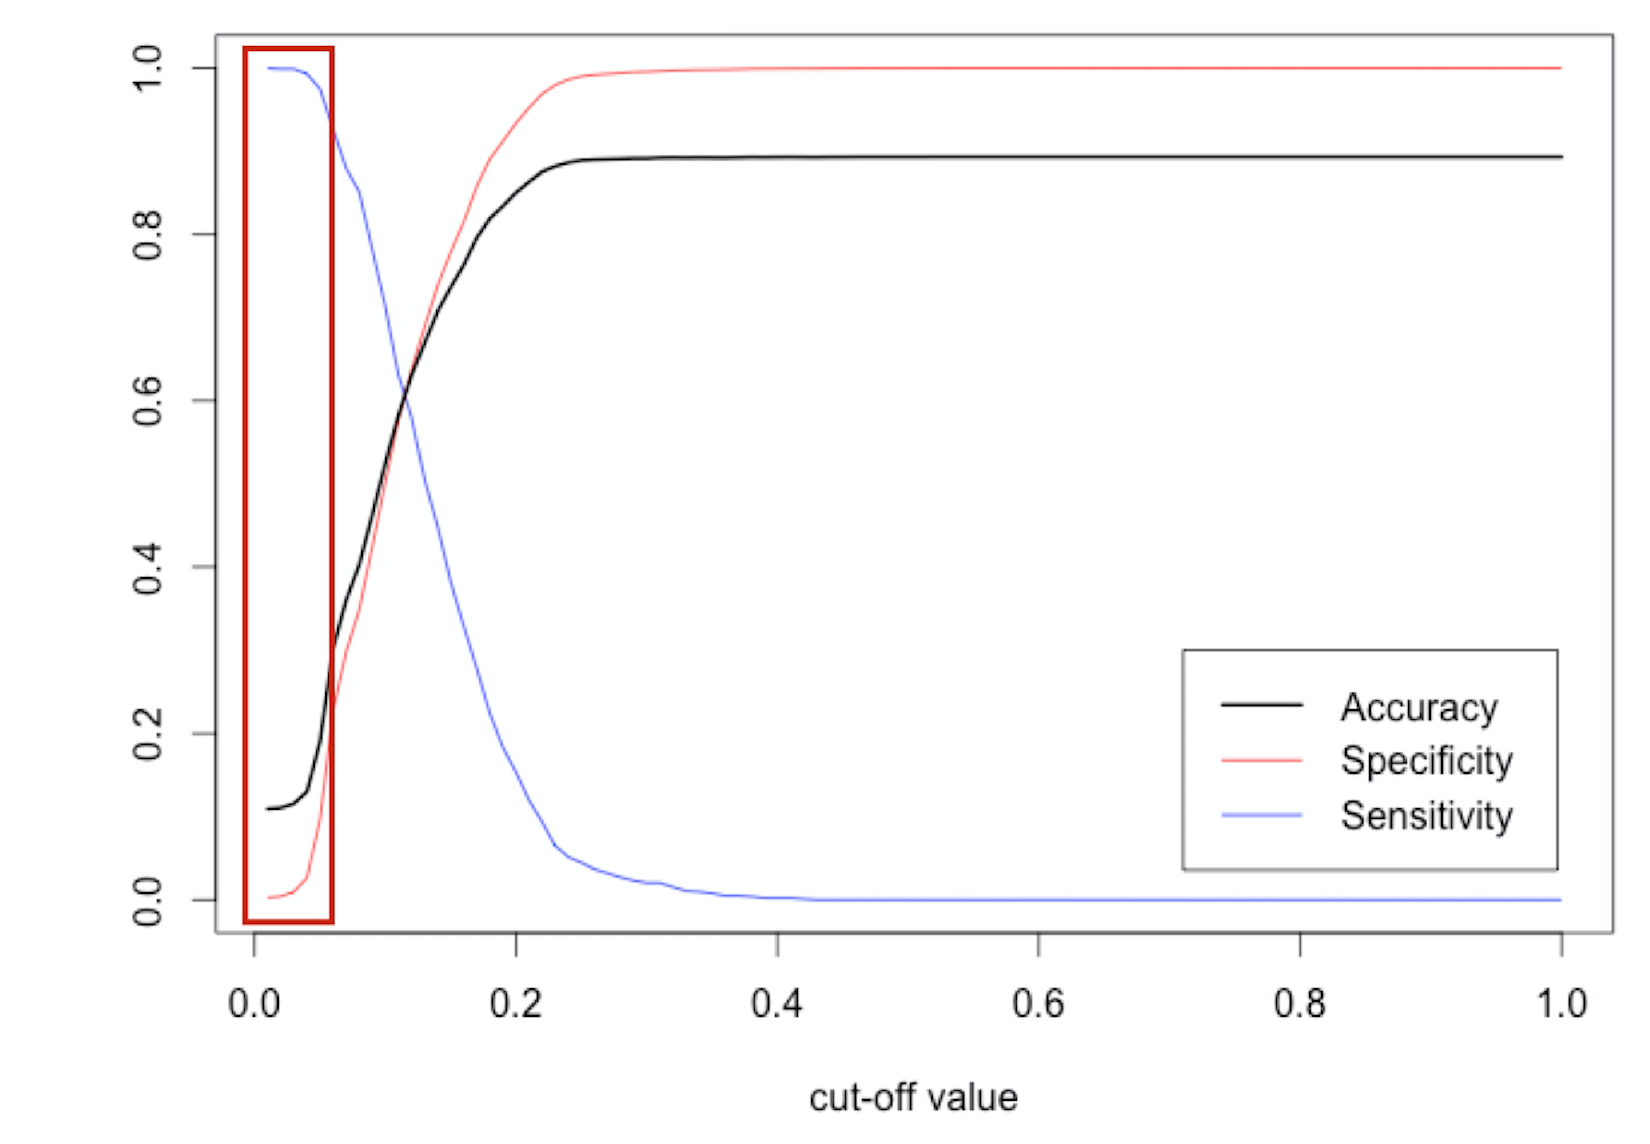
E a sensibilidade ou especificidade?

$$
Captura de tela 22/06/2020 às 14:43:24.png

Modelagem de Risco de Crédito em R

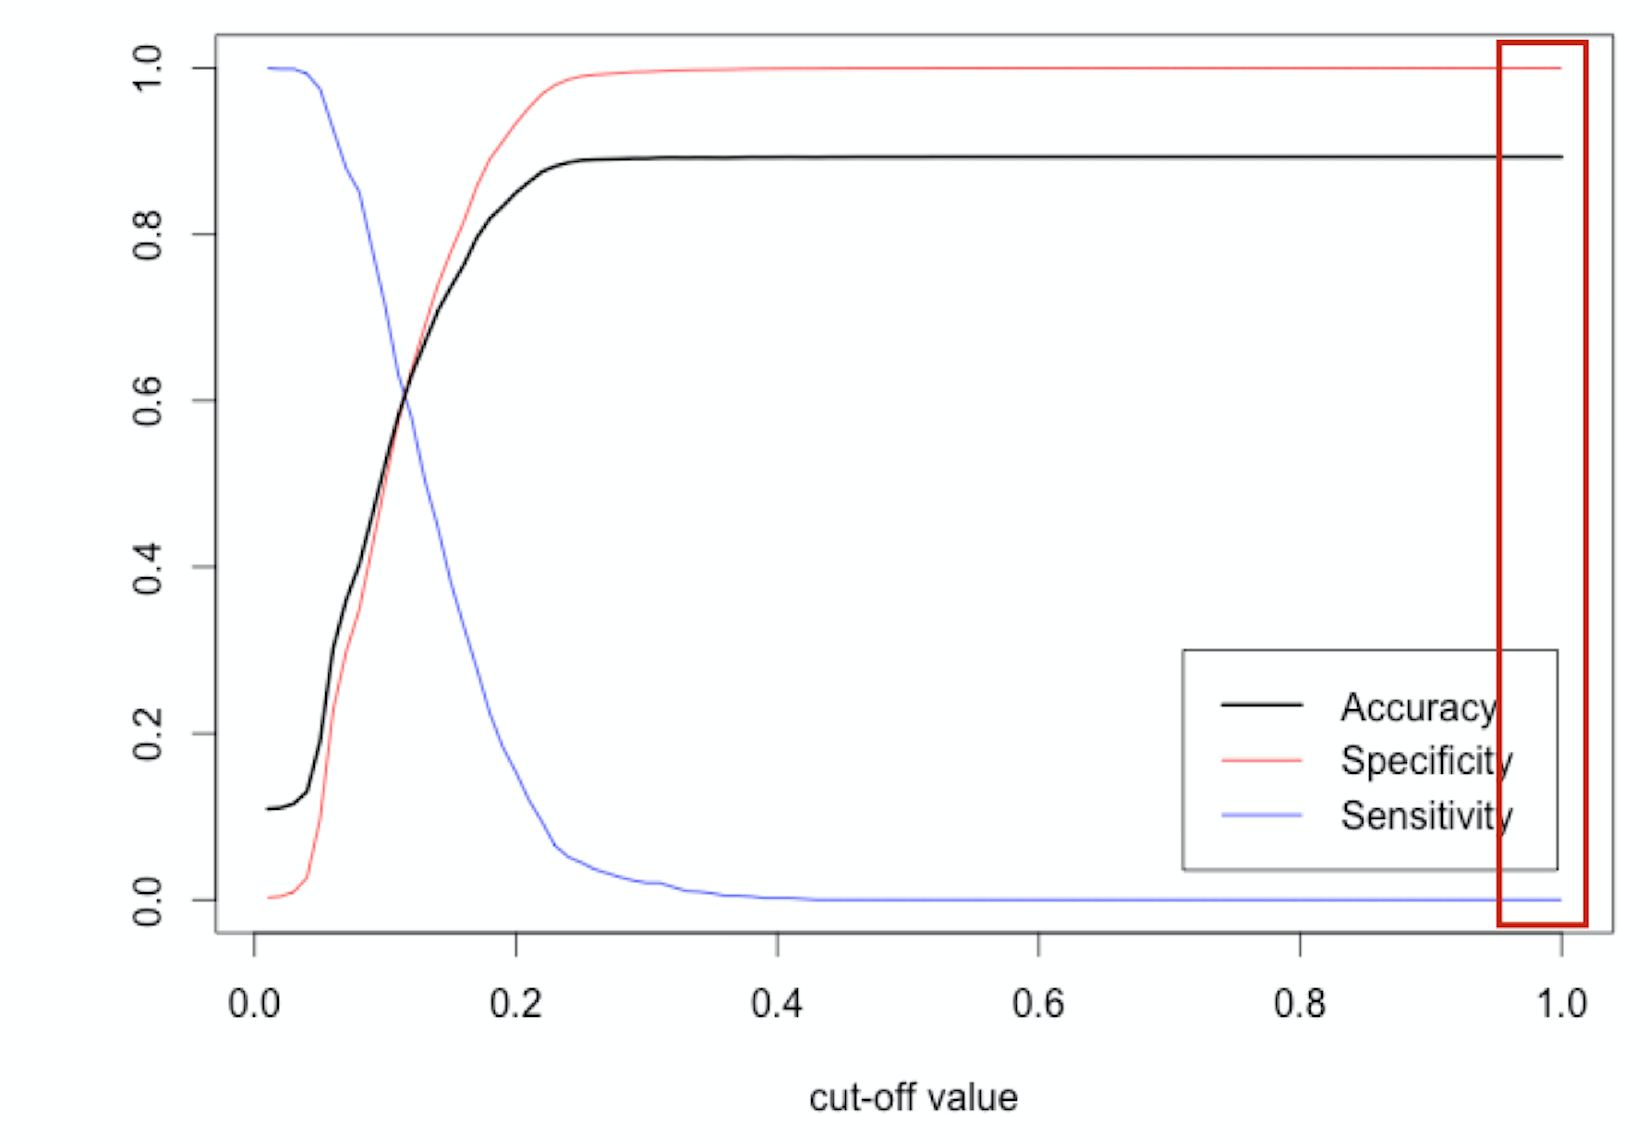
E a sensibilidade ou especificidade?

$$
Captura de tela 22/06/2020 às 14:43:39.png

$$

$\text{Sensitivity} = 0 / (0 + 1037) = 0\%$

$\text{Specificity} = 8640 / (8640 + 0) = 100\%$

Modelagem de Risco de Crédito em R

Sobre regressão logística…

log_model_full <- glm(loan_status ~ ., family = "binomial", data = training_set)

É o mesmo que:

log_model_full <- glm(loan_status ~ ., family = binomial(link = logit), data = training_set)

Lembre:

$$P({\text{loan status}}=1|x_1,...,x_m) = \frac{1}{1+e^{-(\beta_0 + \beta_1 x_1 + ... + \beta_m x_m)}}$$

Modelagem de Risco de Crédito em R
log_model_full <- glm(loan_status ~ ., 
                      family = binomial(link = probit), 
                      data = training_set)

log_model_full <- glm(loan_status ~ ., 
                      family = binomial(link = cloglog), 
                      data = training_set)
  • $\beta_j < 0$
    • A probabilidade de default diminui conforme $x_j$ aumenta
  • $\beta_j > 0$
    • A probabilidade de default aumenta conforme $x_j$ aumenta

$$P({\text{loan status}}=1|x_1,...,x_m) = \frac{1}{1+e^{-(\beta_0 + \beta_1 x_1 + ... + \beta_m x_m)}}$$

Modelagem de Risco de Crédito em R

Vamos praticar!

Modelagem de Risco de Crédito em R

Preparing Video For Download...