Observando os extremos em séries de retornos voláteis

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Professor, University of York

Extraindo os extremos da série de retornos

  • Extraia os piores log-retornos (negativos) acima de 0,025
ftse <- diff(log(FTSE))["1991-01-02/2010-12-31"]
ftse_losses <- -ftse
ftse_extremes <- ftse_losses[ftse_losses > 0.025]

head(ftse_extremes)
                ^FTSE
1991-08-19 0.03119501
1992-10-05 0.04139899
1997-08-15 0.02546526
1997-10-23 0.03102717
length(ftse_extremes)
115
Gerenciamento de Risco Quantitativo em R

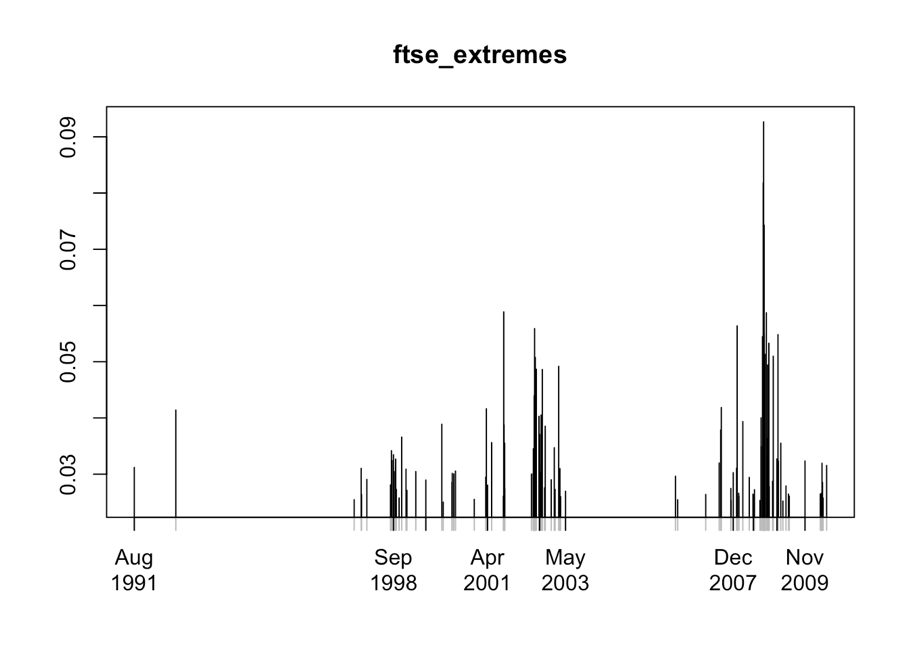
Plotando os valores extremos

plot(ftse_extremes, type = "h", auto.grid = FALSE)
Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...