Carteira internacional de ações

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Instructor

Carteira internacional de ações

  • Imagine uma investidora do Reino Unido que alocou seu patrimônio:
    • 30% FTSE, 40% S&P 500, 30% SMI
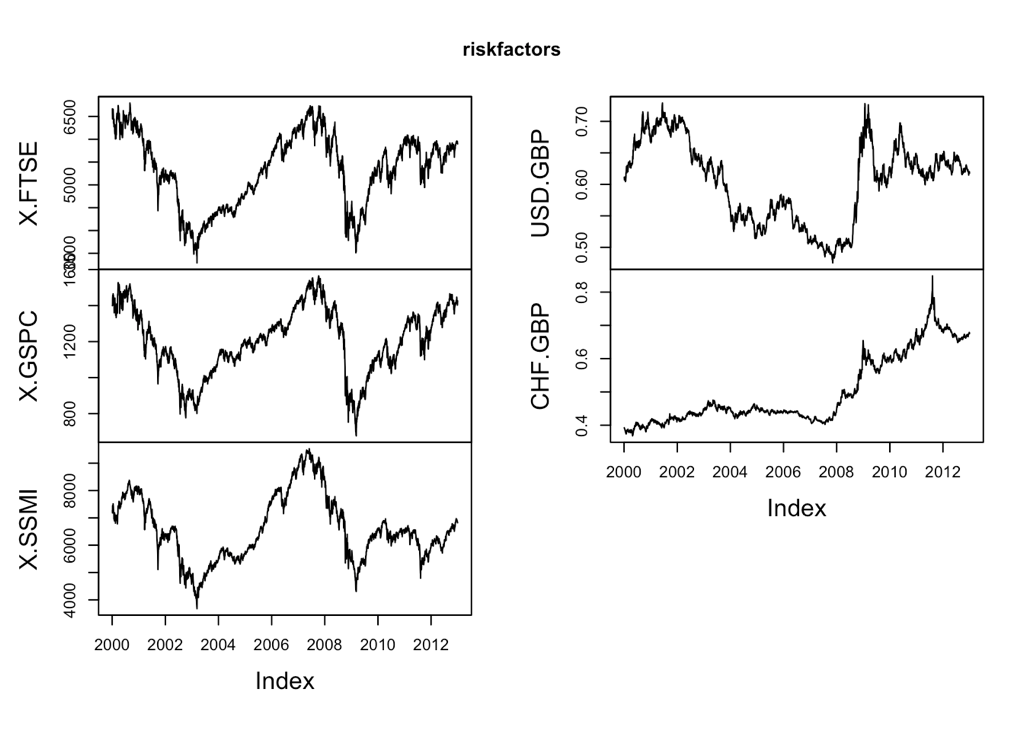
  • 5 fatores de risco: índices FTSE, S&P 500 e SMI, taxas de câmbio GBP/USD e GBP/CHF
riskfactors <- merge(FTSE, SP500, SMI, USD_GBP, CHF_GBP, all = FALSE)["/2012-12-31", ]
Gerenciamento de Risco Quantitativo em R

Visualizando os fatores de risco

plot.zoo(riskfactors)
Gerenciamento de Risco Quantitativo em R

Simulação histórica

  • Método simples, amplamente usado no setor financeiro
  • Reamostrar retornos históricos dos fatores de risco e ver seu efeito na carteira atual
  • O operador de perda mostra o efeito de diferentes retornos dos fatores na carteira
  • As funções do operador de perda serão fornecidas nos exercícios
Gerenciamento de Risco Quantitativo em R

Estimativas empíricas de VaR e ES

losses <- rnorm(100)
losses_o <- sort(losses, decreasing = TRUE)
head(losses_o, n = 8)
1.836163 1.775163 1.745427 1.614479 1.602120 1.590034 1.483691 1.408354
quantile(losses, 0.95)
     95% 
1.590638
qnorm(0.95)
1.644854
Gerenciamento de Risco Quantitativo em R

Estimativas empíricas de VaR e ES

mean(losses[losses > quantile(losses, 0.95)])
1.714671
ESnorm(0.95)
2.062713
Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...