Retornos de fatores de risco

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Professor, University of York

Retornos de fatores de risco

  • Mudanças nos fatores de risco são retornos dos fatores ou retornos
  • Seja ($Z_t$) uma série temporal de valores do fator de risco
  • Definições comuns de retornos ($X_t$)

    • $X_t = Z_t - Z_{t-1}$ (retorno simples)

    • $X_t = \dfrac{Z_t - Z_{t-1}}{Z_{t-1}}$ (retorno relativo)

      • 0,02 = ganho de 2%, -0,03 = perda de 3%
    • $X_t = \ln(Z_t) - \ln(Z_{t-1})$ (log-retorno)
Gerenciamento de Risco Quantitativo em R

Propriedades dos log-retornos

  • Fatores de risco resultantes não podem ficar negativos
  • Muito próximo do retorno relativo para pequenas variações:

    • $\ln(Z_t) - \ln(Z_{t-1}) \approx \dfrac{Z_t-Z_{t-1}}{Z_{t-1}}$
  • Fácil de agregar por soma para obter log-retornos de intervalos maiores
  • Independente normal se os fatores seguirem geometric Brownian motion (GBM)
Gerenciamento de Risco Quantitativo em R

Log-retornos em R

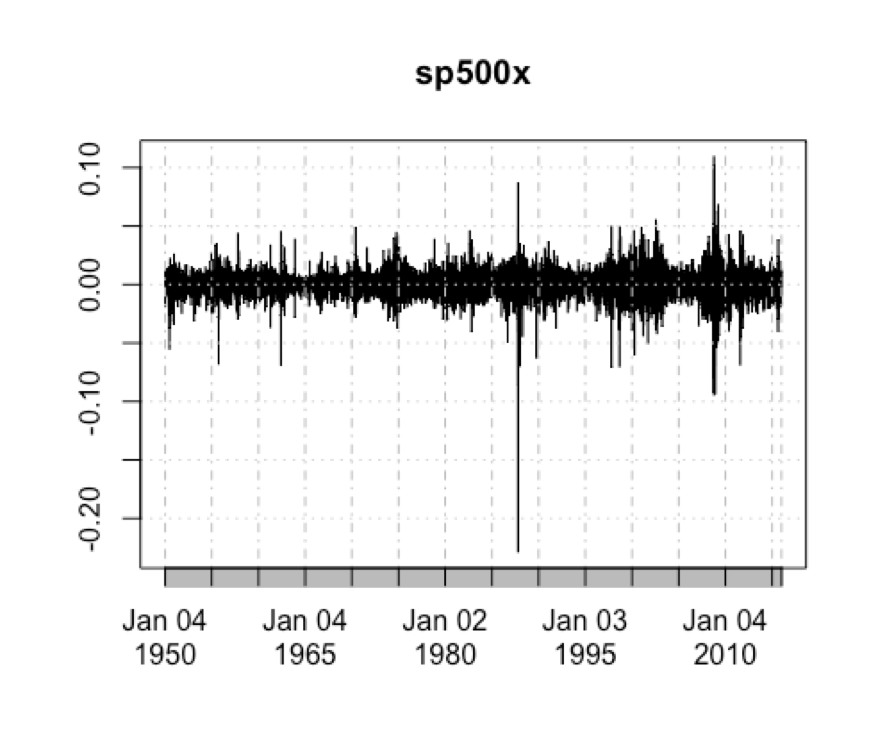
sp500x <- diff(log(SP500))
head(sp500x, n = 3)  # note the NA in first position
                 ^GSPC
1950-01-03          NA
1950-01-04 0.011340020
1950-01-05 0.004736539
sp500x <- diff(log(SP500))[-1]
head(sp500x)
                  ^GSPC
1950-01-04  0.011340020
1950-01-05  0.004736539
1950-01-06  0.002948985
1950-01-09  0.005872007
1950-01-10 -0.002931635
1950-01-11  0.003516944
Gerenciamento de Risco Quantitativo em R

Log-retornos em R (2)

plot(sp500x)

Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...