Assimetria, curtose e o teste de Jarque-Bera

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Professor, University of York

Assimetria e curtose
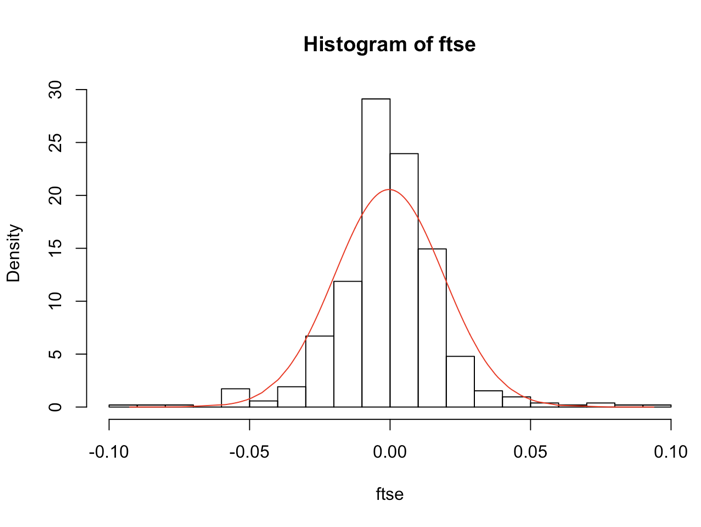
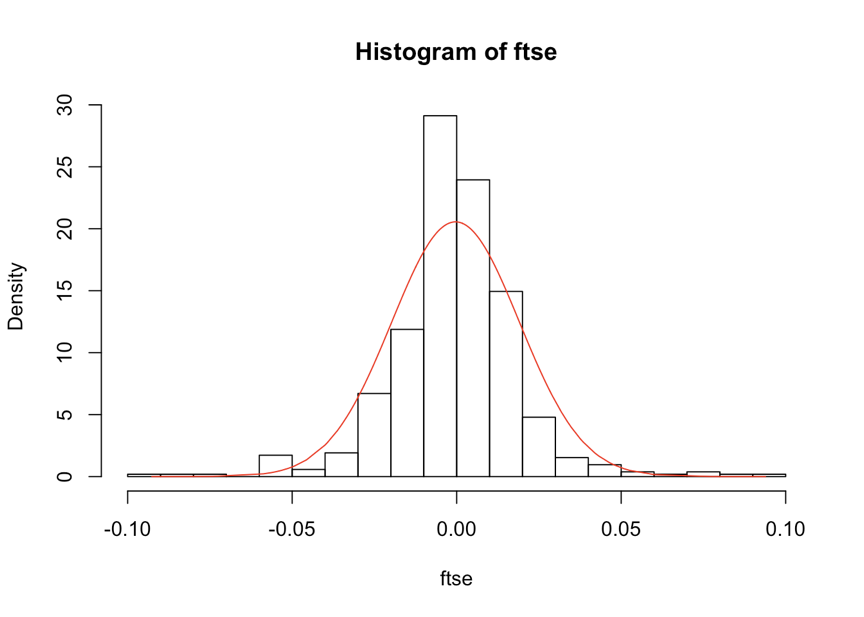
  • Skewness (b) mede a assimetria
  • Kurtosis (k) mede caudas pesadas
  • Assimetria e curtose da normal são 0 e 3, respectivamente

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^3 \over \hat{\sigma}^3 $$

$$ = {1 \over n}\sum_{t=1}^n(X_t-\hat{\mu})^4 \over \hat{\sigma}^4 $$

Gerenciamento de Risco Quantitativo em R

Assimetria e curtose (II)

library(moments)

skewness(ftse)
-0.01187921
kurtosis(ftse)
7.437121

Gerenciamento de Risco Quantitativo em R

O teste de Jarque-Bera

  • Compara a assimetria e a curtose dos dados com os valores normais teóricos (0 e 3)
  • Detecta assimetria, caudas pesadas ou ambos

$$ T = {1 \over 6}n\left(b^2 + \frac{1}{4}(k - 3)^2\right) $$

jarque.test(ftse)
    Jarque-Bera Normality Test
data: ftse
JB = 428.23, p-value < 2.2e-16
alternative hypothesis: greater
Gerenciamento de Risco Quantitativo em R

Retornos de intervalos maiores e sobrepostos

  • Retornos diários geralmente são bem não normais
  • E os retornos de intervalos maiores?
  • Retornos semanais, mensais, trimestrais obtidos por soma
  • Lembre do TCL — sugere que podem ser mais normais
  • Menos dados, então os testes ficam mais fracos
  • Também dá para analisar somas sobrepostas ou móveis de retornos
Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...