Bem-vindo/a ao curso!

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Professor, University of York

Sobre mim
  • Professor de estatística matemática, ciências atuariais e finanças quantitativas
  • Autor de Quantitative Risk Management: Concepts, Techniques & Tools com R. Frey e P. Embrechts
  • Criador do qrmtutorial.org com M. Hofert
  • Colaborador de pacotes R, incluindo qrmdata e qrmtools

Gerenciamento de Risco Quantitativo em R

O objetivo do QRM

  • Em quantitative risk management (QRM), quantificamos o risco de um portfólio
  • Medir o risco é o primeiro passo para gerenciá-lo
  • Como gerenciar o risco:
    • Vender ativos, diversificar portfólios, fazer hedge com derivativos
    • Manter capital suficiente para suportar perdas
  • Value-at-risk (VaR) é uma medida de risco conhecida
Gerenciamento de Risco Quantitativo em R

Fatores de risco

  • O valor de um portfólio depende de vários fatores de risco
  • Exemplos: índices/preços de ações, taxas de câmbio, juros
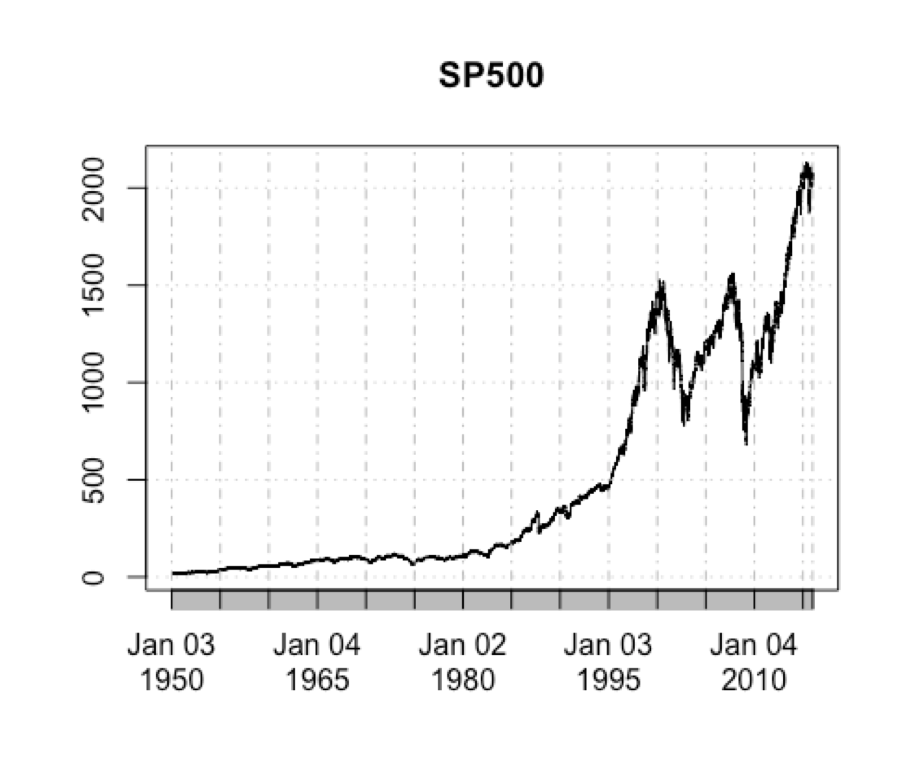
  • Vamos olhar o índice S&P 500
Gerenciamento de Risco Quantitativo em R

Analisando fatores de risco com R

library(qrmdata)

data(SP500)

head(SP500,  n = 3)
           ^GSPC
1950-01-03 16.66
1950-01-04 16.85
1950-01-05 16.93
> tail(SP500, n = 3)
             ^GSPC
2015-12-29 2078.36
2015-12-30 2063.36
2015-12-31 2043.94
Gerenciamento de Risco Quantitativo em R

Plotando fatores de risco

plot(SP500)
Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...