A distribuição t de Student

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Professor, University of York

A distribuição t de Student

$$f_X(x) = \frac{\Gamma({\frac{\nu+1}{2}})}{\sigma \sqrt{\nu\pi} \, \Gamma(\frac{\nu}{2})}{\left(1 + \frac{({x- \mu})^2} {\nu \sigma ^ 2}\right)}^{-\frac{\nu + 1}{2}} $$

  • Esta distribuição tem três parâmetros: $\mu, \sigma, \nu$
  • Valores pequenos de $\nu$ geram caudas mais pesadas
  • À medida que $\nu$ aumenta, a distribuição tende à normal
Gerenciamento de Risco Quantitativo em R

Ajustando a distribuição t de Student

  • Método de máxima verossimilhança (ML)
  • fit.st() no pacote QRM
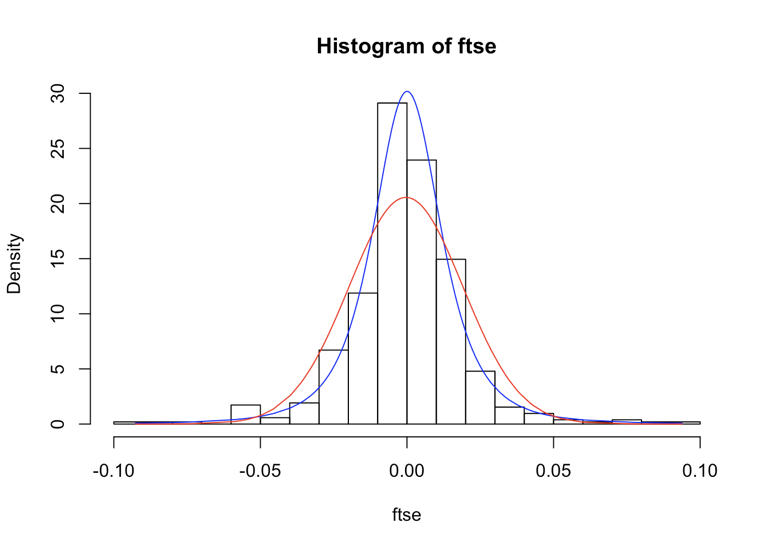
  • Valor pequeno de $\nu$ (2,95) para os log-retornos do FTSE em 2008-09
library(QRM)

tfit <- fit.st(ftse)
tpars <- tfit$par.ests
tpars
          nu             mu          sigma
2.949514e+00   4.429863e-05   1.216422e-02
nu <- tpars[1]
mu <- tpars[2]
sigma <- tpars[3]
Gerenciamento de Risco Quantitativo em R

Exibindo a distribuição t de Student ajustada

hist(ftse, nclass = 20, probability = TRUE)
lines(ftse, dnrom(ftse, mean = mean(ftse), sd = sd(ftse)), col = "red")

yvals <- dt((ftse - mu)/sigma, df = nu)/sigma
lines(ftse, yvals, col = "blue")
Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...