Value-at-risk e expected shortfall
Gerenciamento de Risco Quantitativo em R

Alexander McNeil
Professor, University of York
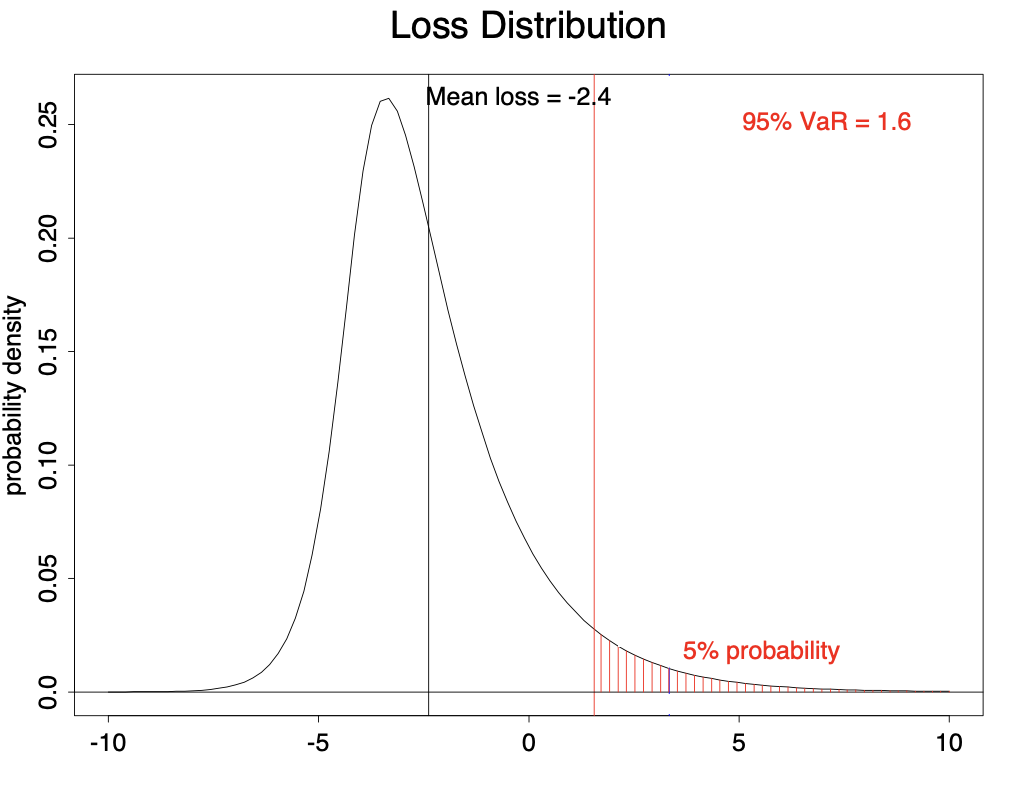
VaR de 95% ilustrado
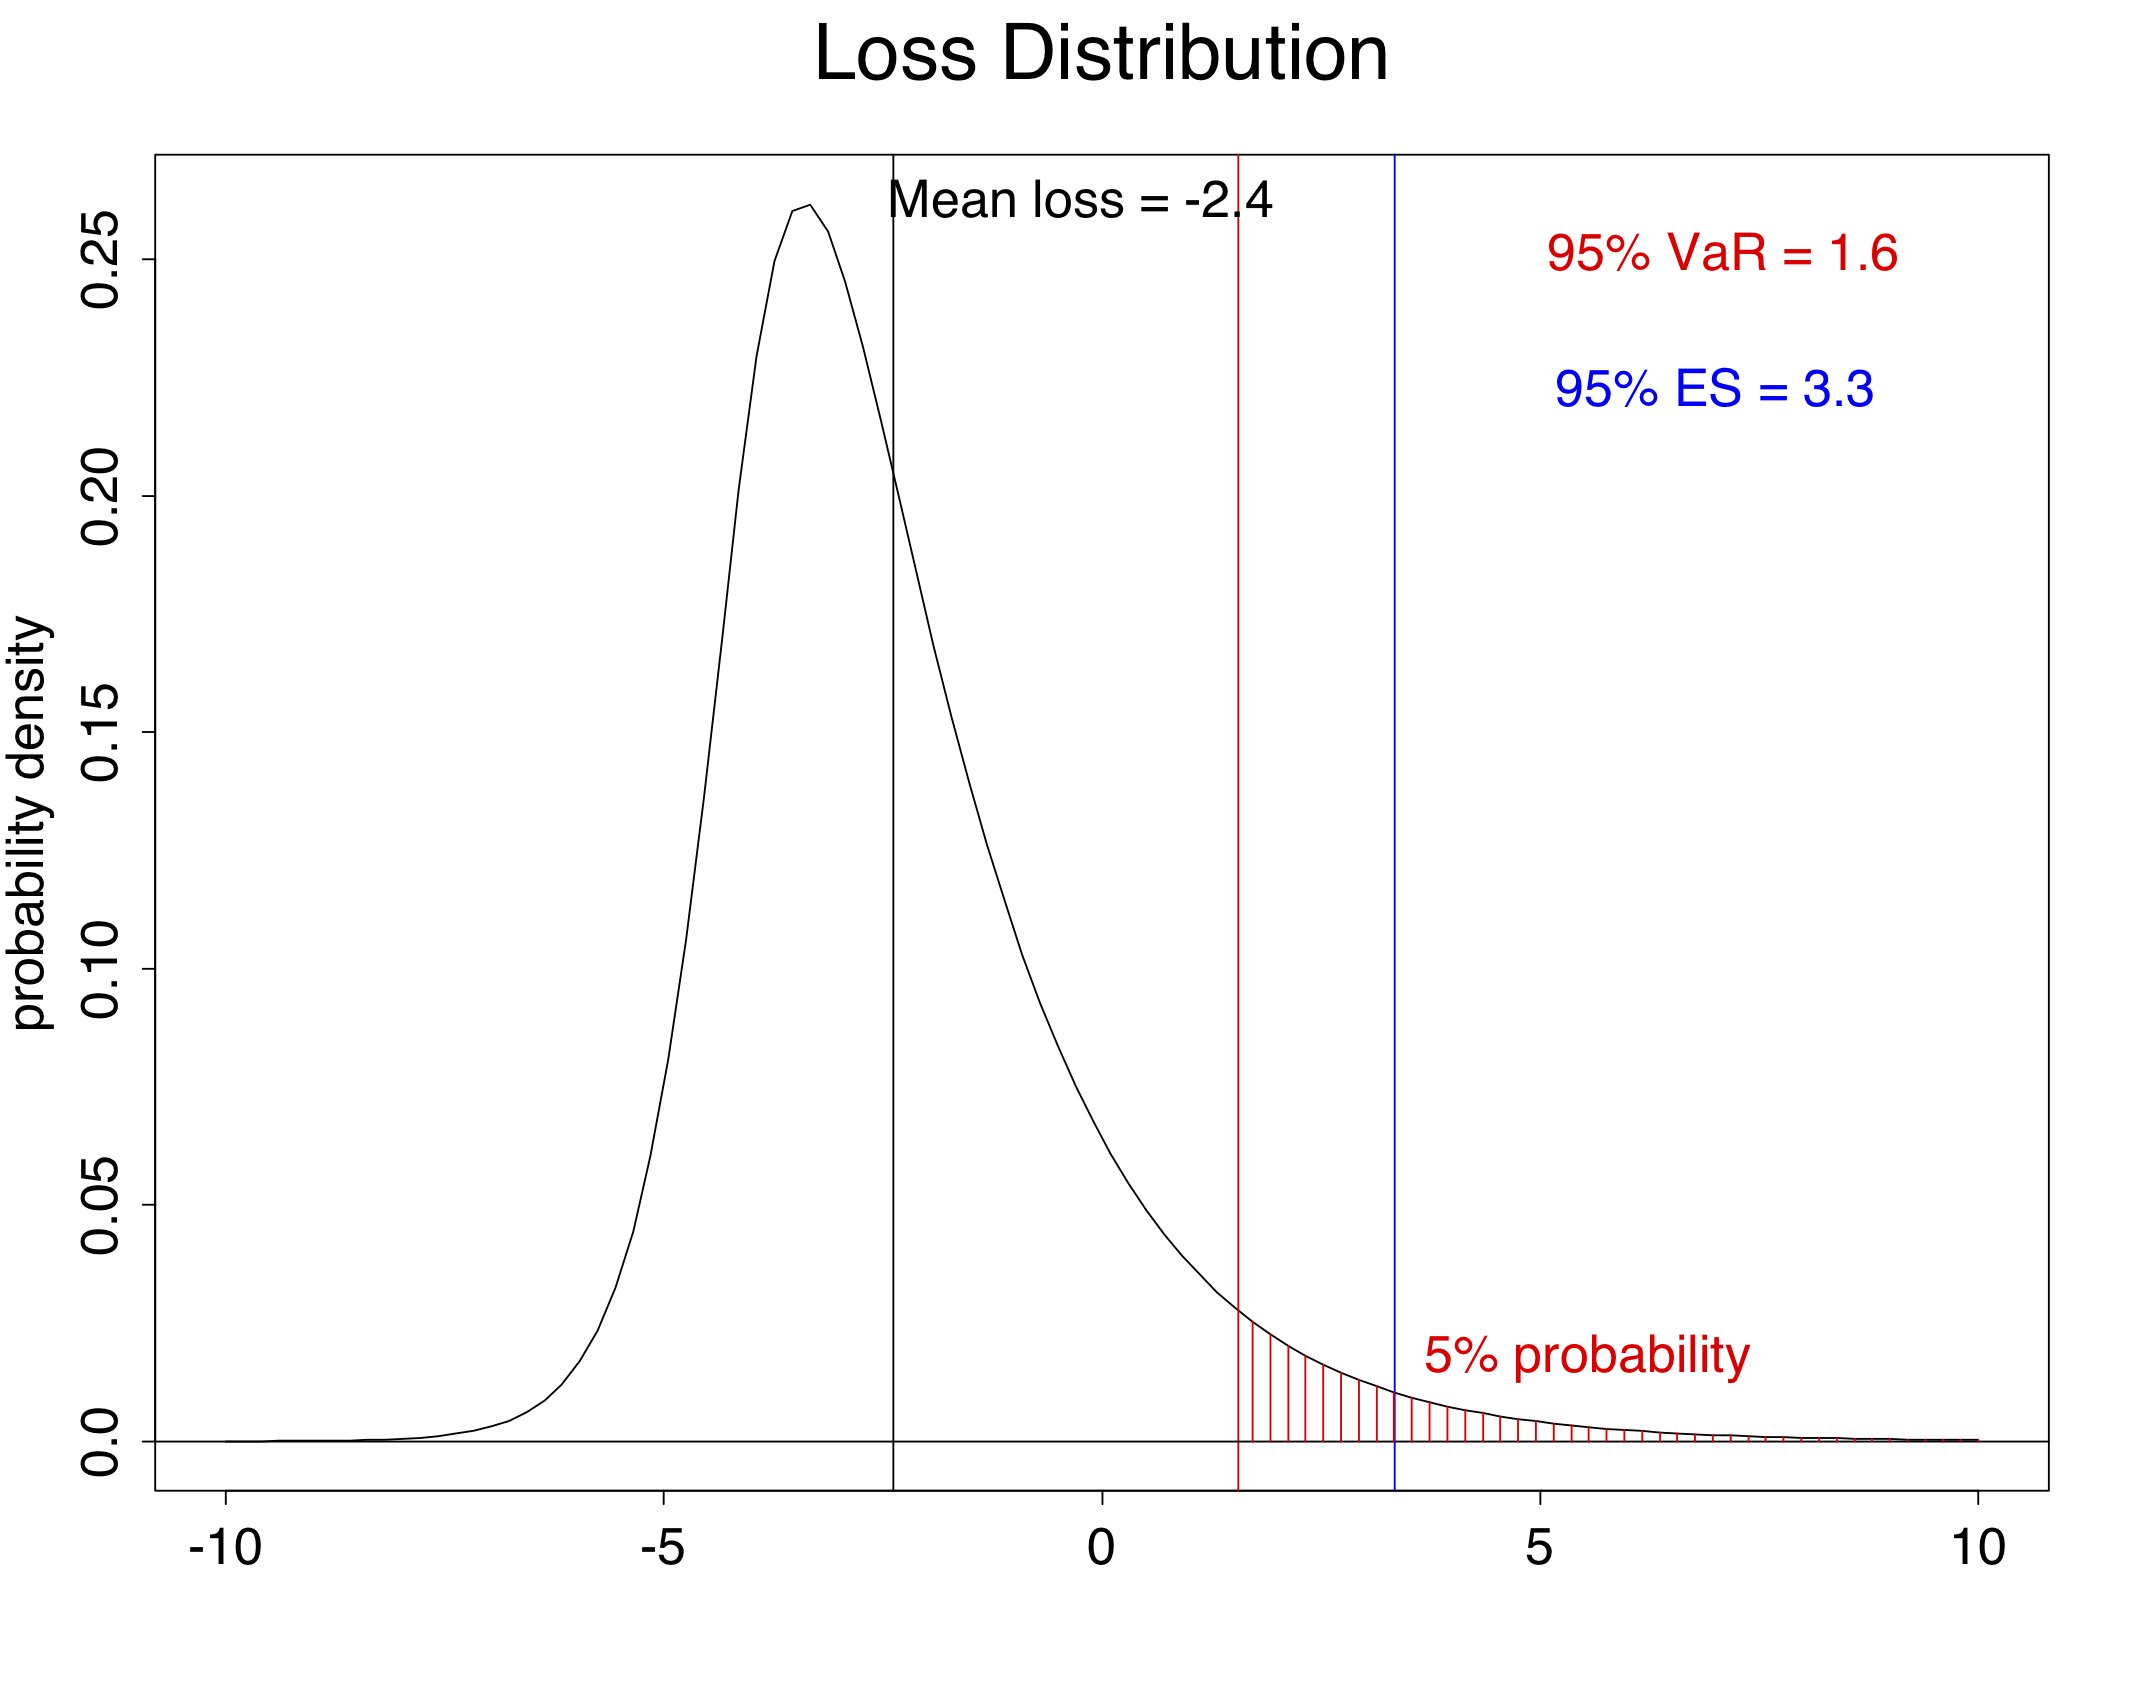
ES de 95% ilustrado
Gerenciamento de Risco Quantitativo em R
Alexander McNeil
Professor, University of York

