Portfólio de opções e Black-Scholes

Gerenciamento de Risco Quantitativo em R

Alexander McNeil

Instructor

Opções europeias e Black-Scholes

  • Opção europeia de compra (call): dá o direito, não a obrigação, de comprar a ação pelo preço K no tempo T
  • Opção europeia de venda (put): dá o direito, não a obrigação, de vender a ação pelo preço K em T
  • Valor no tempo t < T depende de:
    • Preço da ação S, tempo até o vencimento T-t, taxa de juros r, volatilidade anualizada $\sigma$ (sigma)
    • Precificação pela fórmula de Black-Scholes
Gerenciamento de Risco Quantitativo em R

Precificando uma primeira call

K <- 50

T <- 2
t <- 0
S <- 40
r <- 0.005
sigma <- 0.25
Black_Scholes(t, S, r, sigma, K, T, "call")
2.619183
Black_Scholes(t, S, r, sigma*1.2, K, T, "call")
3.677901
  • O preço aumenta com a volatilidade
  • A opção acima está fora-do-dinheiro
Gerenciamento de Risco Quantitativo em R

Volatilidade implícita X precisa de ajuste

  • Volatilidade não é diretamente observável
  • Participantes do mercado usam volatilidade implícita, o valor de volatilidade inferido pelo preço cotado da opção
Gerenciamento de Risco Quantitativo em R

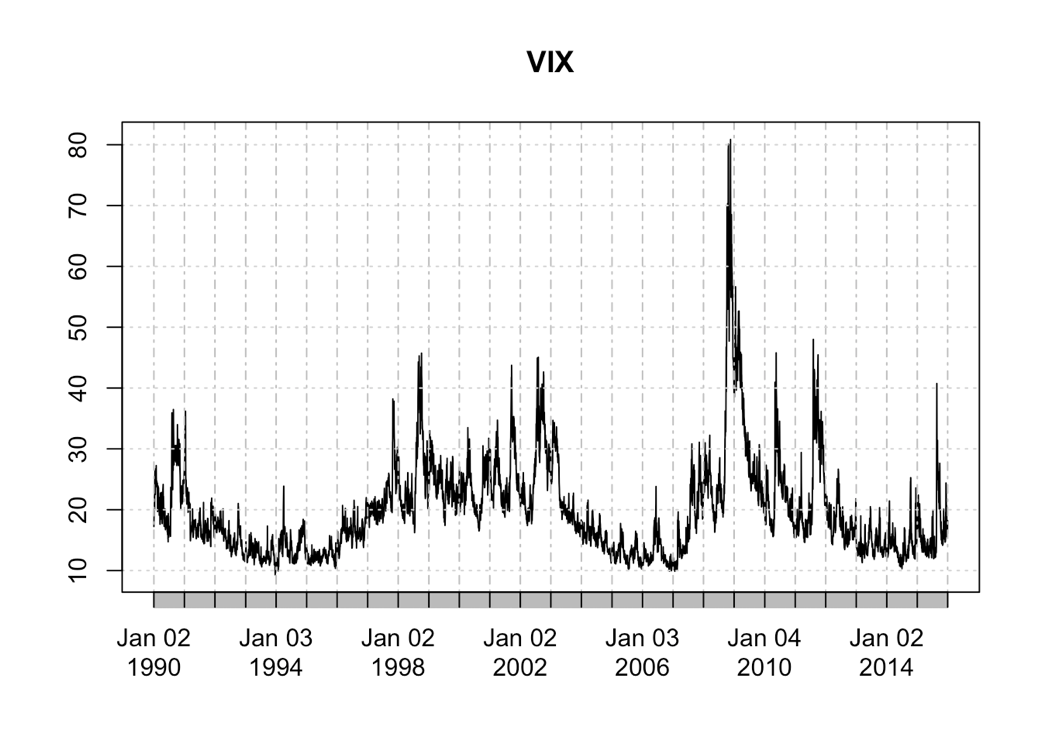
O índice VIX

plot(VIX)

Gerenciamento de Risco Quantitativo em R

Vamos praticar!

Gerenciamento de Risco Quantitativo em R

Preparing Video For Download...