Sem esforço, sem ganho
Modelos GARCH em R

Kris Boudt
Professor of finance and econometrics
Modelo GARCH-in-mean
- Quantifique o trade-off risco-retorno.
- Risco: $\sigma^2_t$. Retorno: $\mu_t$.
- Modelo GARCH-in-mean:
$$ \mu_{t} = \mu + \lambda \sigma^2_{t} $$
$\lambda > 0$ é o parâmetro risco/retorno que indica o aumento do retorno esperado por unidade de risco de variância.
Como?
Altere o argumento mean.model em ugarchspec() de list(armaOrder = c(0, 0)) para list(armaOrder = c(0, 0), archm = TRUE, archpow = 2):
garchspec <- ugarchspec(
              mean.model = list(armaOrder = c(0, 0)),
              variance.model = list(model = "gjrGARCH"),
              distribution.model = "sstd")
garchspec <- ugarchspec(
               mean.model = list(armaOrder = c(0, 0), archm = TRUE, archpow = 2),
               variance.model = list(model = "gjrGARCH"),
               distribution.model = "sstd")
Aplicação aos retornos diários do S&P 500
Estimação
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Inspeção dos coeficientes estimados para a média
round(coef(garchfit)[1:2], 4)
    mu  archm
0.0002 1.9950
Retornos médios previstos
$$ \hat{\mu}_{t} = 0.0002 + 1.9950 \hat{\sigma}^2_{t} $$
Série temporal dos retornos previstos
- Plote no R
plot(fitted(garchfit))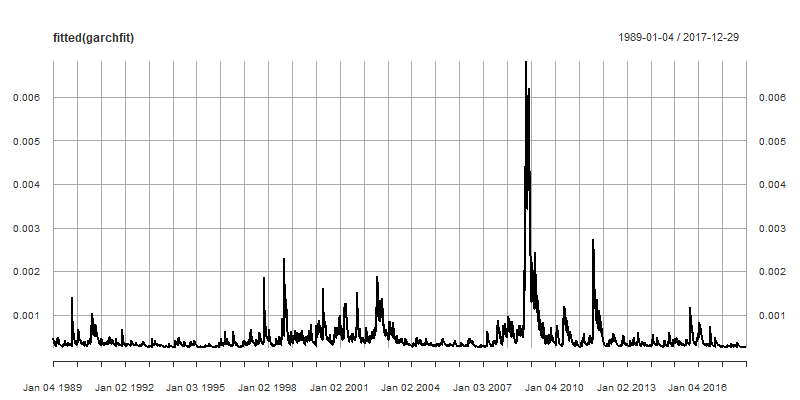
O retorno de hoje prevê o de amanhã
- O GARCH-in-mean usa a teoria financeira do trade-off risco-retorno para construir um modelo de média condicional.
- Agora vamos usar teoria estatística para criar um modelo de média que explora a correlação entre o retorno de hoje e o de amanhã.
- O modelo mais popular é o AR(1):
- AR(1) significa modelo autorregressivo de ordem 1.
- Ele prevê o próximo retorno usando o desvio do retorno em relação à sua média de longo prazo $\mu$:
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
Coeficiente autorregressivo positivo
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho > 0$:
- Um retorno acima (resp. abaixo) da média é seguido por retorno acima (resp. abaixo) da média.
- Possível explicação: o mercado sub-reage a notícias e há momentum nos retornos.
- $|\rho|<1$: Reversão à média: os desvios de $R_t$ em relação a $\mu$ são transitórios.
Coeficiente autorregressivo negativo
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) $$
- $\rho < 0$:
- Um retorno acima (resp. abaixo) da média é seguido por retorno abaixo (resp. acima) da média.
- Possível explicação: o mercado super-reage a notícias e há reversão nos retornos.
Aplicação aos retornos diários do S&P 500
Especificação e estimação de AR(1)-GJR GARCH com distribuição sst
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 0)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
Estimativas do modelo AR(1)
round(coef(garchfit)[1:2], 4)
     mu     ar1
 0.0003 -0.0292
Modelos MA(1) e ARMA(1,1)
O modelo de Média Móvel de ordem 1 usa o desvio do retorno em relação à média condicional:
$$ \mu_{t} = \mu + \theta(R_{t-1} - \mu_{t-1}) $$
ARMA(1,1) combina AR(1) e MA(1):
$$ \mu_{t} = \mu + \rho(R_{t-1} - \mu) + \theta(R_{t-1} - \mu_{t-1}) $$
Como?
MA(1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(0, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
ARMA(1, 1)
garchspec <- ugarchspec(
          mean.model = list(armaOrder = c(1, 1)),
          variance.model = list(model = "gjrGARCH"),
          distribution.model = "sstd")
Sua vez de alterar o argumento mean.model
Modelos GARCH em R

