Evite complexidade desnecessária
Modelos GARCH em R

Kris Boudt
Professor of finance and econometrics
Evite complexidade desnecessária
- Se você sabe
- A dinâmica da média é negligenciável
- Não há efeito de alavancagem na variância
- A distribuição é simétrica e de caudas pesadas
Então, uma média constante, GARCH(1, 1) padrão com distribuição t de Student é uma especificação adequada:
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
Restrinja as estimativas dos parâmetros
- Se você sabe que os parâmetros
- são iguais a um certo valor
- ou estão dentro de um intervalo
- Então imponha isso na especificação usando os métodos
setfixed()setbounds()
Aplicação a taxas de câmbio
Especificação e estimação
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0, 0)),
                        variance.model = list(model = "sGARCH"),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
Resultados da estimação
coef(garchfit)
           mu         omega        alpha1         beta1         shape
-3.562136e-05  8.005123e-08  3.097322e-02  9.674496e-01  8.821902e+00
Exemplo de setfixed()
- Se você sabe que
alpha1 = 0.05eshape = 6: imponha esses valores na estimação. - Como? Use o método
setfixed()em um objetougarchspec
setfixed(garchspec) <- list(alpha1 = 0.05, shape = 6)
Resultado
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)

coef(garchfit)
           mu         omega        alpha1         beta1         shape
-4.142922e-05  2.061772e-07  5.000000e-02  9.489622e-01  6.000000e+00
Limites nos parâmetros
- Os parâmetros GARCH podem ser restringidos a um intervalo.
- Às vezes o intervalo de valores plausíveis é amplo:
- Para garantir variância positiva, exigimos, por exemplo, que todos os parâmetros de variância ($\omega$, $\alpha$, $\beta$, $\gamma$) sejam positivos.
- Às vezes o intervalo é menor:
- Valores prováveis de $\alpha$ ficam entre 0,05 e 0,2
- Valores prováveis de $\beta$ ficam entre 0,7 e 0,95
- Tais limites nos parâmetros podem ser impostos com o método
setbounds().
Exemplo de setbounds()
setbounds(garchspec) <- list(alpha1 = c(0.05, 0.2), beta1 = c(0.8, 0.95))
Use sua intuição para evitar complexidade desnecessária.
Use as informações que você tem:
- para construir modelos simples (e inteligentes)
- para fixar valores de parâmetros ou definir limites
para tornar a dinâmica GARCH realista:
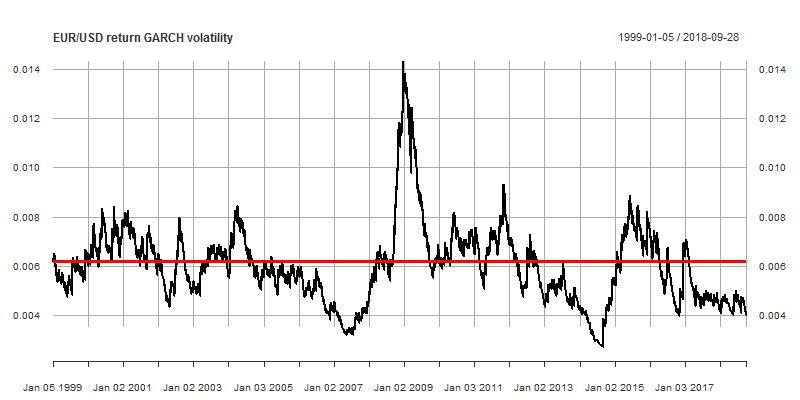
- reversão à média da volatilidade em torno do desvio padrão amostral
sd(EURUSDret) # retorna um valor de 0.006194049
- reversão à média da volatilidade em torno do desvio padrão amostral
Aglomeração e reversão à média da volatilidade
Variance targeting
- Matematicamente, isso significa que a variância incondicional implícita pelos modelos GARCH é igual à variância amostral $\hat \sigma^2$.
- Como? Definindo o argumento
variance.targeting = TRUEemvariance.modeldeugarchspec():
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                        variance.model = list(model = "sGARCH",
                        variance.targeting = TRUE),
                        distribution.model = "std")
garchfit <- ugarchfit(data = EURUSDret, spec = garchspec)
all.equal(uncvariance(garchfit), sd(EURUSDret) ^ 2, tol = 1e-4)
TRUE
Vamos impor restrições no modelo GARCH
Modelos GARCH em R

