Modelos GARCH em R
Kris Boudt
Professor of finance and econometrics
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)), variance.model = list(model = "sGARCH"), distribution.model = "norm") garchfit <- ugarchfit(data = sp500ret, spec = garchspec) garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 3) sigma(garchforecast)2017-12-29 T+1 0.005034754 T+2 0.005127582 T+3 0.005217770
head(sigma(garchfit), 3)
1989-01-04 0.01099465
1989-01-05 0.01129167
1989-01-06 0.01084294
tail(sigma(garchfit), 3)
2017-12-27 0.005051926
2017-12-28 0.004947569
2017-12-29 0.004862908
Look-ahead bias: retornos futuros são usados para estimar a volatilidade.
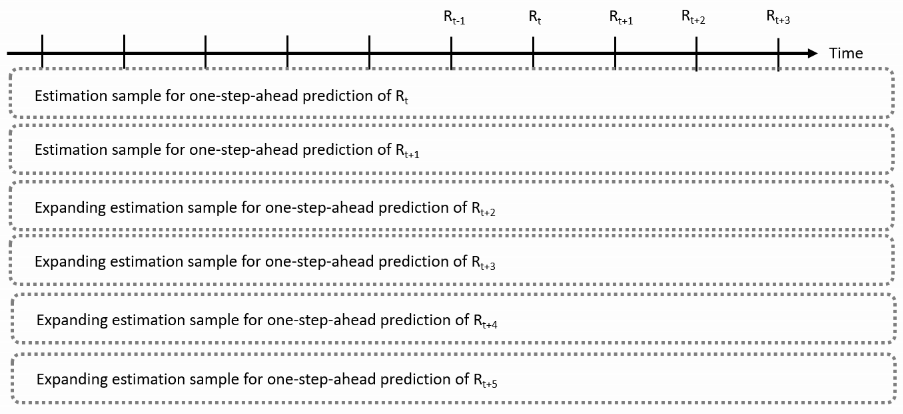
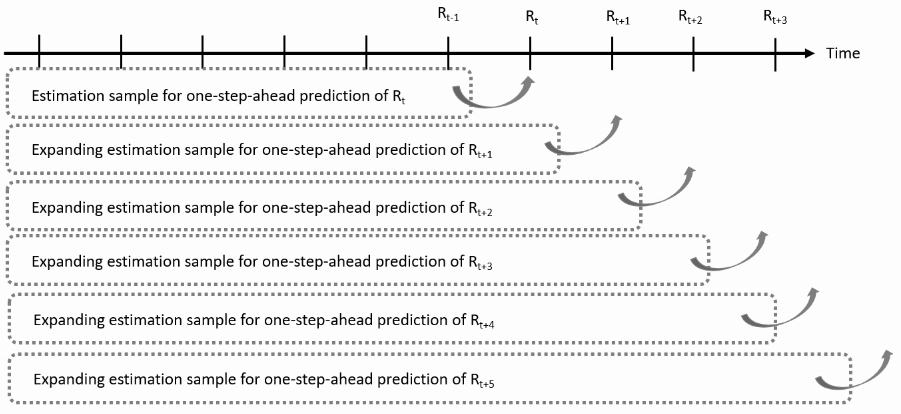
for: itere pelos tempos de previsão e use ugarchfit() para estimar o modelo e ugarchforecast() para prever a volatilidade ugarchroll() no pacote rugarchUse todos os retornos disponíveis no momento da previsão
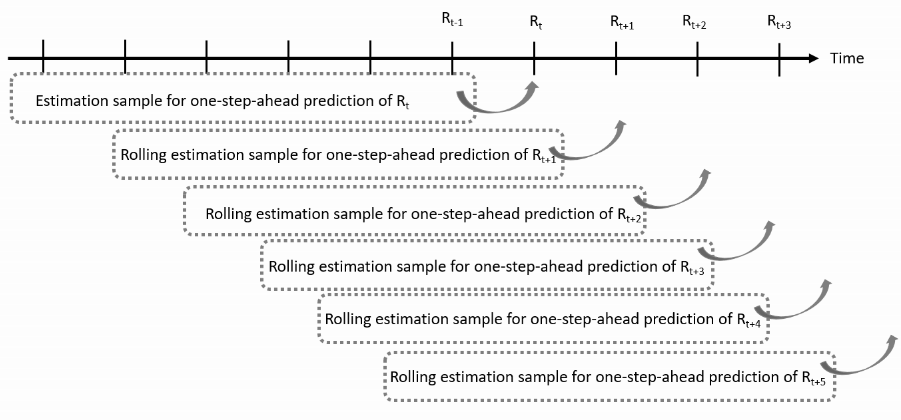
Use apenas um número fixo das observações de retorno disponíveis no momento da previsão
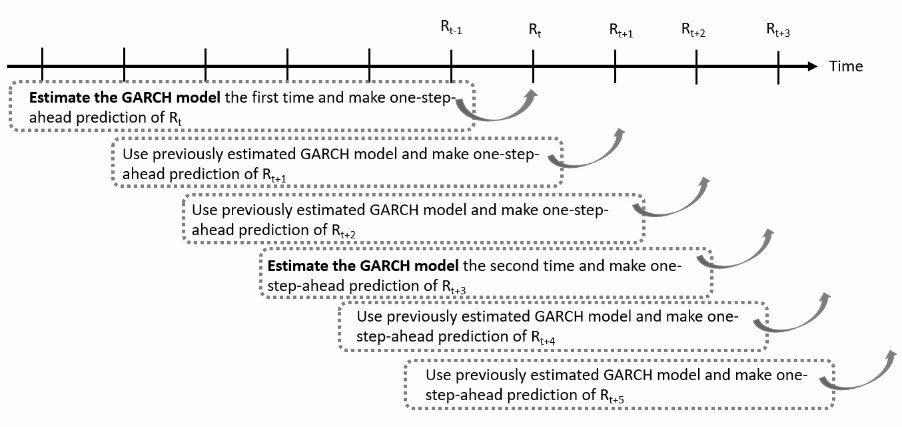
ugarchroll() vem do loop ao longo dos tempos de previsão:Reduza o custo computacional ao estimar o modelo a cada $K$ observações
garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
Argumentos a especificar:
data: dados de retorno a usarn.start: tamanho da amostra inicial de estimaçãorefit.window: como alterar essa amostra no tempo: "moving" ou "expandingrefit.every: com que frequência reestimar o modeloPara os 4961 retornos EUR/USD com 4961 observações, iniciando em 1999-01-05 e usando uma janela móvel de estimação de 2500 observações:
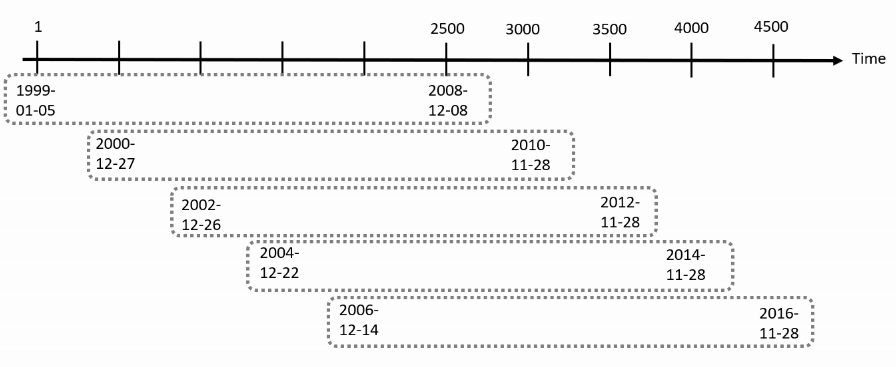
O método coef() produz uma lista com os coeficientes estimados em cada estimação
coef(garchroll)[[1]]
$index
"2008-12-08"
$coef
Estimate Std. Error t value Pr(>|t|)
mu -1.480000e-04 1.330915e-04 -1.11201737 0.2661307
ar1 -2.953484e-03 1.985344e-02 -0.14876432 0.8817396
omega 7.498928e-08 5.587618e-06 0.01342062 0.9892922
alpha1 2.805079e-02 6.401139e-02 0.43821564 0.6612300
beta1 9.709400e-01 6.080197e-02 15.96889122 0.0000000
shape 1.098068e+01 2.609293e+01 0.42082981 0.6738794
coef(garchroll)[[1]]$coef # 2008-12-08
Estimate Std. Error t value Pr(>|t|)
omega 7.498928e-08 5.587618e-06 0.01342062 0.9892922
alpha1 2.805079e-02 6.401139e-02 0.43821564 0.6612300
beta1 9.709400e-01 6.080197e-02 15.96889122 0.0000000
coef(garchroll)[[5]]$coef # 2016-11-28
Estimate Std. Error t value Pr(>|t|)
omega 8.982527e-08 2.639680e-05 0.003402885 9.972849e-01
alpha1 4.149787e-02 2.550381e-01 0.162712424 8.707449e-01
beta1 9.573885e-01 2.195782e-01 4.360125676 1.299878e-05
Para os retornos EUR/USD com n.start = 2500, a primeira previsão é para a observação 2501, ou seja, 2008-12-09:

preds <- as.data.frame(garchroll)
head(preds, 3)
Mu Sigma Skew Shape Shape(GIG) Realized
2008-12-09 -8.271288e-05 0.01196917 0 10.98068 0 0.0003864884
2008-12-10 -1.495786e-04 0.01179742 0 10.98068 0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929 0 10.98068 0 -0.0203099142
Observação:
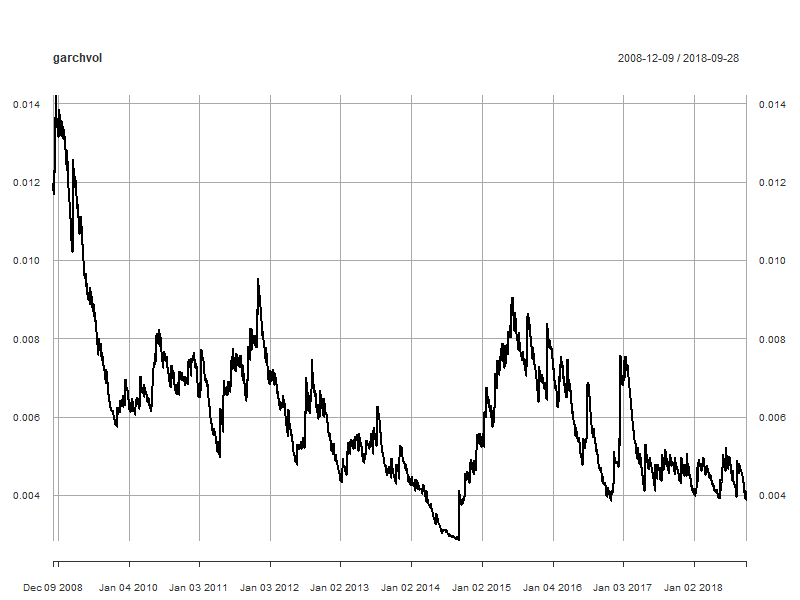
preds$Mu: série das médias previstaspreds$Sigma: série das volatilidades previstasgarchvol <- xts(preds$Sigma, order.by = as.Date(rownames(preds)))
plot(garchvol)
preds <- as.data.frame(garchroll)
head(preds)
Mu Sigma Skew Shape Shape(GIG) Realized
2008-12-09 -8.271288e-05 0.01196917 0 10.98068 0 0.0003864884
2008-12-10 -1.495786e-04 0.01179742 0 10.98068 0 -0.0066799754
2008-12-11 -1.287079e-04 0.01167929 0 10.98068 0 -0.0203099142
2008-12-12 -8.845214e-05 0.01199756 0 10.98068 0 -0.0041201588
2008-12-15 -1.362683e-04 0.01184438 0 10.98068 0 -0.0230532787
2008-12-16 -8.034966e-05 0.01228900 0 10.98068 0 -0.0105720492
Avalie a acurácia de preds$Mu e preds$Sigma comparando com preds$Realized
# Erro de previsão para a média
e <- preds$Realized - preds$Mu
mean(e ^ 2)
3.867998e-05
# Erro de previsão para a média
e <- preds$Realized - preds$Mu
# Erro de previsão para a variância
d <- e ^ 2 - preds$Sigma ^ 2
mean(d ^ 2)
6.974161e-09
GARCH padrão com distribuição t de Student
tgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
variance.model = list(model = "sGARCH"), distribution.model = "std")
garchroll <- ugarchroll(tgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
GJR GARCH com distribuição t de Student assimétrica
gjrgarchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
variance.model = list(model = "gjrGARCH"), distribution.model = "sstd")
gjrgarchroll <- ugarchroll(gjrgarchspec, data = EURUSDret, n.start = 2500,
refit.window = "moving", refit.every = 500)
GARCH padrão com distribuição t de Student
preds <- as.data.frame(garchroll)
e <- preds$Realized - preds$Mu
d <- e ^ 2 - preds$Sigma ^ 2
mean(d ^ 2) # yields 6.974161e-09
GJR GARCH com distribuição t de Student assimétrica
gjrpreds <- as.data.frame(gjrgarchroll)
e <- gjrpreds$Realized - gjrpreds$Mu
d <- e ^ 2 - gjrpreds$Sigma ^ 2
mean(d ^ 2) # yields 6.965095e-09
Modelos GARCH em R