O pacote rugarch
Modelos GARCH em R

Kris Boudt
Professor of finance and econometrics
O modelo GARCH(1,1) normal com média constante
O modelo GARCH normal
$$ R_t = \mu + e_t $$ $$ e_t \sim N(0, \sigma^2_t) $$ $$ \sigma^2_t = \omega + \alpha e^2_{t-1} + \beta \sigma^2_{t-1} $$
- Quatro parâmetros: $\mu, \omega, \alpha, \beta$.
- Estimação por máxima verossimilhança: encontre os valores de parâmetros para os quais o modelo GARCH tem maior probabilidade de gerar a série de retornos observada.
Alexios Ghalanos
library(rugarch) citation("rugarch")Para citar o pacote rugarch, use: Alexios Ghalanos (2018). rugarch: Univariate GARCH models.R package version 1.4-0.
Fluxo de trabalho
Três etapas:
ugarchspec(): Especifique qual modelo GARCH você quer usar (média $\mu_t$, variância $\sigma^2_t$, distribuição de $e_t$)ugarchfit(): Estime o modelo GARCH na sua série temporal com retornos $R_1,...,R_T$.ugarchforecast(): Use o modelo estimado para prever a volatilidade de $R_{T+1}$,...
Fluxo de trabalho em R
ugarchspec() define qual modelo GARCH você quer usar.
garchspec <- ugarchspec(mean.model = list(armaOrder = c(0,0)),
                           variance.model = list(model = "sGARCH"),
                           distribution.model = "norm")
ugarchfit() estima o modelo GARCH.
garchfit <- ugarchfit(data = sp500ret, spec = garchspec)
ugarchforecast() prevê a volatilidade dos retornos futuros.
garchforecast <- ugarchforecast(fitORspec = garchfit, n.ahead = 5)
Objeto ugarchfit
ugarchfitgera um objeto com todos os resultados da estimação do modelo GARCH.- Métodos
coef,uncvar,fittedesigma:
# Coefficients
garchcoef <- coef(garchfit)
# Unconditional variance
garchuncvar <- uncvariance(garchfit)
# Predicted mean
garchmean <- fitted(garchfit)
# Predicted volatilities
garchvol <- sigma(garchfit)
Coeficientes GARCH para retornos diários do S&P 500
print(garchcoef)
          mu        omega       alpha1        beta1
5.728020e-04 1.220515e-06 7.792031e-02 9.111455e-01
$$ R_{t} = 5.7 \times 10^{-4} + e_{t} $$ $$ e_{t} \sim N(0, \hat{\sigma}^{2}_{t}) $$ $$ \hat{\sigma}^{2}_{t} = 1.2 \times 10^{-6} + 0.08 e^{2}_{t-1} + 0.91 \hat{\sigma}^{2}_{t-1} $$
sqrt(garchuncvar)
0.01056519
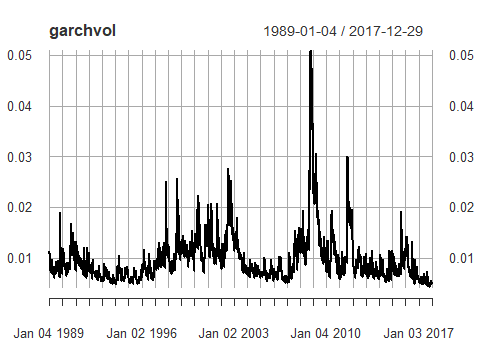
Volatilidades estimadas
garchvol <- sigma(garchfit)
plot(garchvol)
E a volatilidade futura?
tail(garchvol, 1)
2017-12-29 0.004862908
E a volatilidade para os dias após o fim da série?
Prevendo volatilidades h dias à frente
- Aplicar
sigma()ao objetougarchforecastretorna as previsões de volatilidade:
sigma(garchforecast)
      2017-12-29
T+1  0.005034754
T+2  0.005127582
T+3  0.005217770
T+4  0.005305465
T+5  0.005390797
Prevendo volatilidades h dias à frente
Aplicar fitted() ao objeto ugarchforecast retorna as previsões de média:
fitted(garchforecast)
      2017-12-29
T+1  0.000572802
T+2  0.000572802
T+3  0.000572802
T+4  0.000572802
T+5  0.000572802
Aplicação em alocação tática de ativos
Um portfólio que investe uma fração $w$ em um ativo arriscado (com volatilidade $\sigma_t$) e mantém $1-w$ em aplicação sem risco tem volatilidade igual a
$$ \sigma_p = w \sigma_t$$
Como definir $w$? Uma abordagem é o volatility targeting: escolher $w$ para que a volatilidade anualizada prevista do portfólio atinja um alvo, por exemplo, 5%. Então:
$$ w^* = 0.05 /\sigma_t $$
Como as volatilidades GARCH mudam, o peso ótimo também muda.
Vamos brincar com o rugarch!
Modelos GARCH em R

