Valide suas suposições sobre média e variância
Modelos GARCH em R

Kris Boudt
Professor of finance and econometrics
Verificação 1: Média e desvio padrão dos retornos padronizados
Fórmula dos retornos padronizados
$$ Z_{t} = \frac{R_{t} - \hat{\mu_{t}}}{ \hat{\sigma_{t}}} $$
- Primeira verificação do modelo:
- Média amostral dos retornos padronizados $\approx$ 0
- Desvio padrão amostral dos retornos padronizados $\approx$ 1
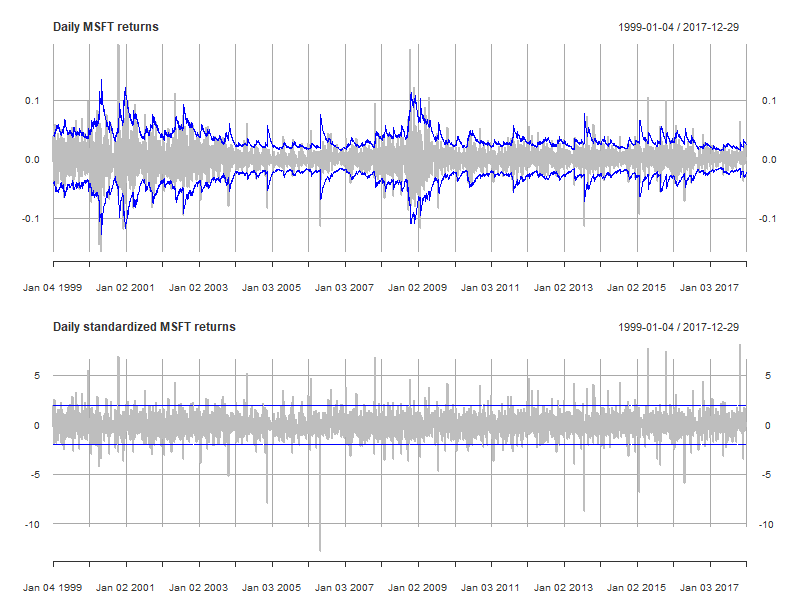
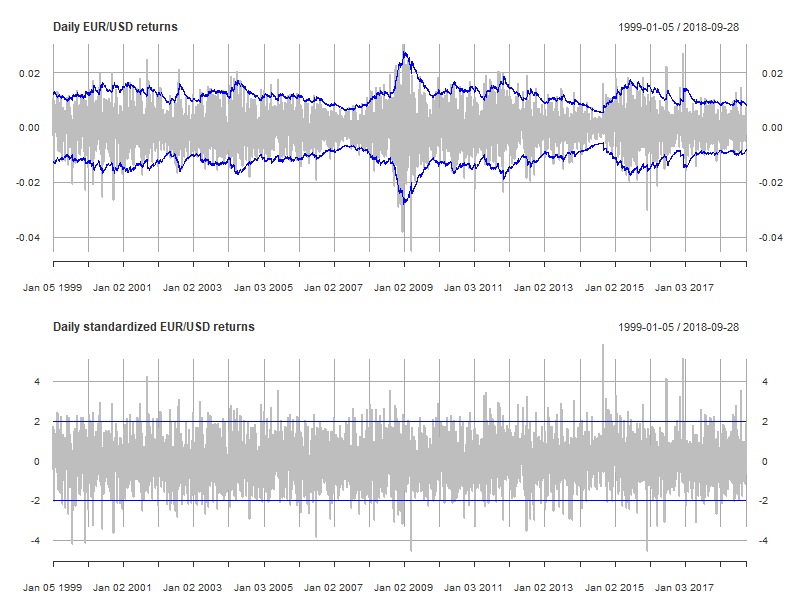
Verificação 2: Série temporal dos retornos padronizados
- Segunda verificação do modelo:
- gráfico de série temporal dos retornos padronizados
- retornos padronizados devem ter variabilidade constante
Verificação 3: Sem previsibilidade nos retornos padronizados absolutos
Terceira verificação do modelo:
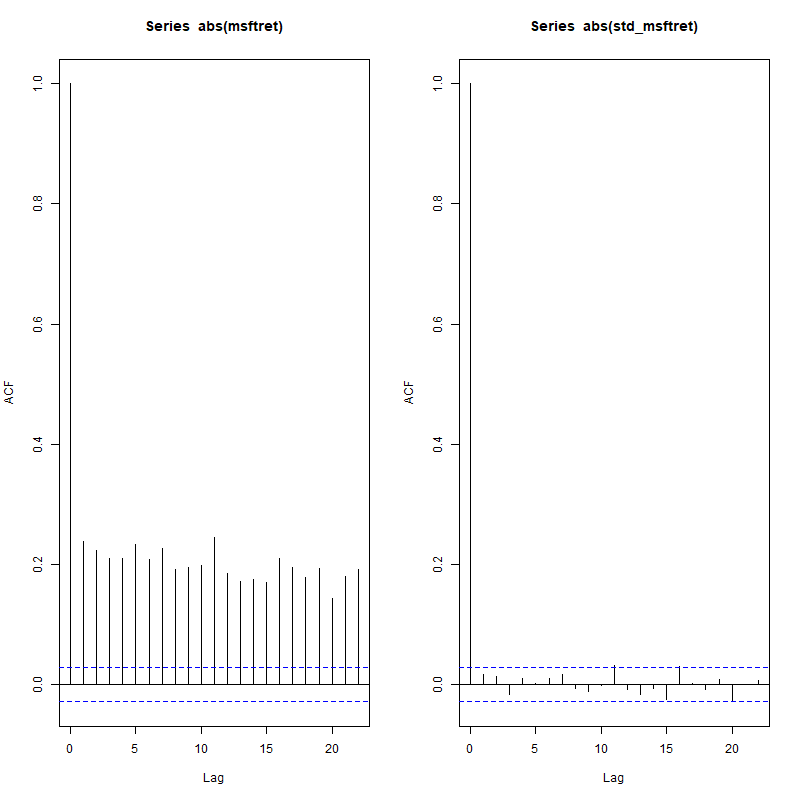
- verificar se não há correlação entre o retorno padronizado absoluto passado e o retorno padronizado absoluto atual.
- ou seja: $ Corr(|Z_{t-k}|, |Z_{t}|) \approx 0, $ para $k>0$
Por quê?
- A magnitude do retorno padronizado absoluto deve ser constante $\rightarrow$ sem correlações nos retornos padronizados absolutos.
Autocorrelações
- Essas correlações dentro da série temporal são chamadas de autocorrelações de ordem k
- $k=1$: $Corr(|Z_{t-1}|, |Z_{t}|)$: Correlação entre o retorno padronizado absoluto atual e seu valor anterior.
- $k=2$: $Corr(|Z_{t-2}|, |Z_{t}|)$: Correlação entre o retorno padronizado absoluto atual e seu valor de dois períodos atrás.
- ...
- Todas devem ser 0. Exceto:
- $k=0$: $Corr(|Z_{t}|, |Z_{t}|)$: Correlação do retorno padronizado absoluto com ele mesmo: igual a 1.
acf()
- No R, podemos calcular essas autocorrelações com a função de autocorrelação
acf()- Entrada: Série temporal, ordem máxima
- Saída: O correlograma: gráfico com os valores da autocorrelação para ordens $k = 0, 1, ...$.
Aplicação à MSFT
garchspec <- ugarchspec(mean.model = list(armaOrder = c(1, 0)),
                        variance.model = list(model = "gjrGARCH"),
                        distribution.model = "sstd")
garchfit <- ugarchfit(data = msftret, spec = garchspec)
stdmsftret <- residuals(garchfit, standardize = TRUE)
acf(abs(msftret), 22)
acf(abs(stdmsftret), 22)
Verificação 4: Teste de Ljung-Box
- Quarta verificação do modelo:
- Teste de Ljung-Box de que as primeiras k autocorrelações nos retornos padronizados absolutos $|Z_t$| são zero: $$ H_0: Corr(|Z_t|,|Z_{t-1}|) = Corr(|Z_t|,|Z_{t-2}|) = ... = Corr(|Z_t|,|Z_{t-k}|) = 0 $$
- Semelhante a um teste $t$ para significância dos parâmetros estimados, mas aqui queremos 0 para ter um bom modelo.
Regra prática: p-valor menor que 5% indica que o modelo usado não é válido.
Teste de Ljung-Box no R
- No R: função
Box.test()com 3 argumentos:- série
- ordem máxima para a qual as autocorrelações são zero
type = "Ljung-Box"
Exemplo:
Box.test(abs(stdmsftret), 22, type = "Ljung-Box")
- Saída: p-valor
- Regra prática: p-valor menor que 5% indica que o modelo usado não é válido.
Box.test com retornos padronizados absolutos da MSFT
Teste nos retornos padronizados absolutos:
Box.test(abs(stdmsftret), 22, type = "Ljung-Box")
    Box-Ljung test
data:  abs(stdmsftret)
X-squared = 25.246, df = 22, p-value = 0.2855
Observação: p-valor é 28,55% > 5%. Não podemos rejeitar que: $$ H_0: Corr(|Z_t|,|Z_{t-1}|) = Corr(|Z_t|,|Z_{t-2}|) = ... = Corr(|Z_t|,|Z_{t-22}|) = 0 $$
Vamos diagnosticar os retornos padronizados absolutos.
Modelos GARCH em R

