Analisando a volatilidade

Modelos GARCH em R

Kris Boudt

Professor of finance and econometrics

Sobre o instrutor
  • Kris Boudt
    • PhD em previsão de risco financeiro
    • Use modelos GARCH para ganhar não perdendo (muito)
  • Pacote R rugarch de Alexios Ghalanos.

Kris Boudt

Modelos GARCH em R

Calculando retornos

  • Ganhos e perdas relativos, expressos em termos de retornos

$$ R_{t} = \frac{P_{t} - P_{t-1}}{P_{t-1}} $$

  • Função CalculateReturns em PerformanceAnalytics
# Exemplo em R para preços diários do S&P 500 (objeto xts)
library(PerformanceAnalytics)
SP500returns <- CalculateReturns(SP500prices)
Modelos GARCH em R

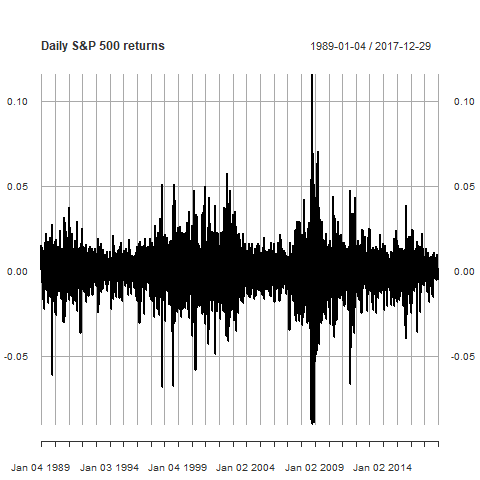
Retornos diários do S&P 500

Retornos diários do S&P 500

Propriedades dos retornos diários:

  • O retorno médio é zero
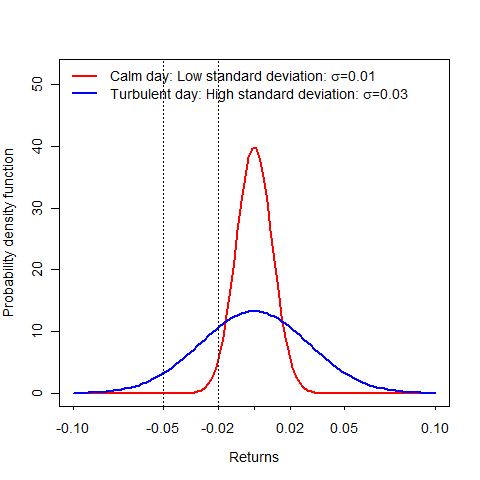
  • A variabilidade muda ao longo do tempo

Desvio padrão = medida da variabilidade dos retornos.

Sinônimo: volatilidade dos retornos.

Letra grega $\sigma_t$.

Modelos GARCH em R

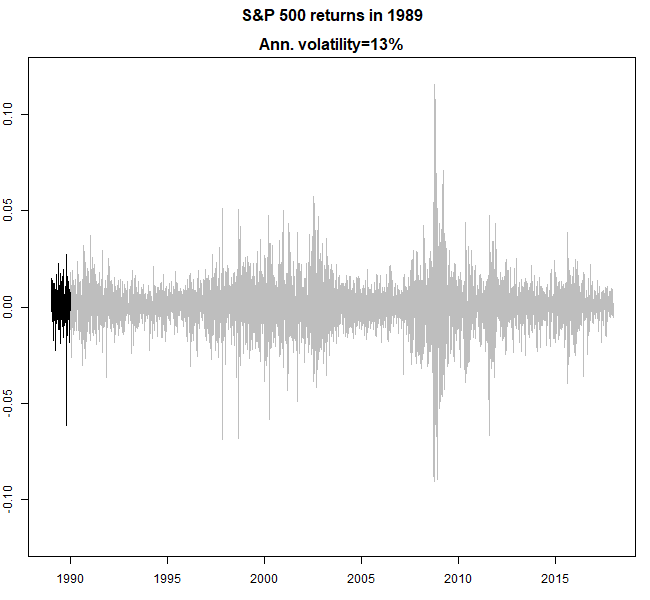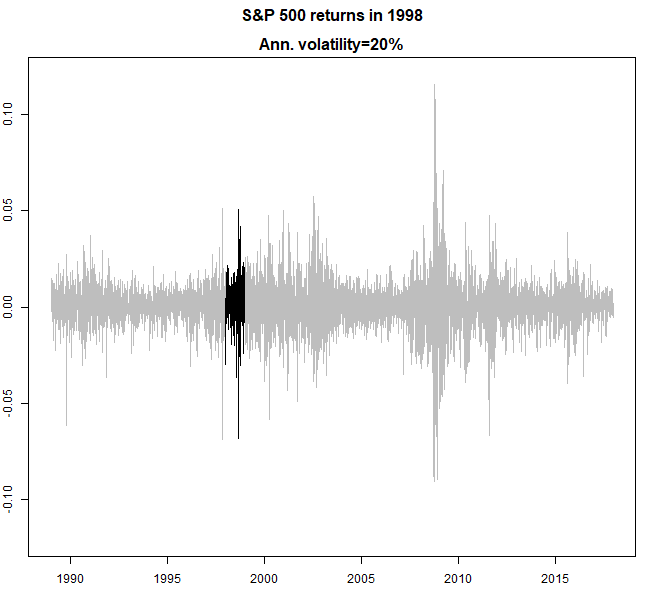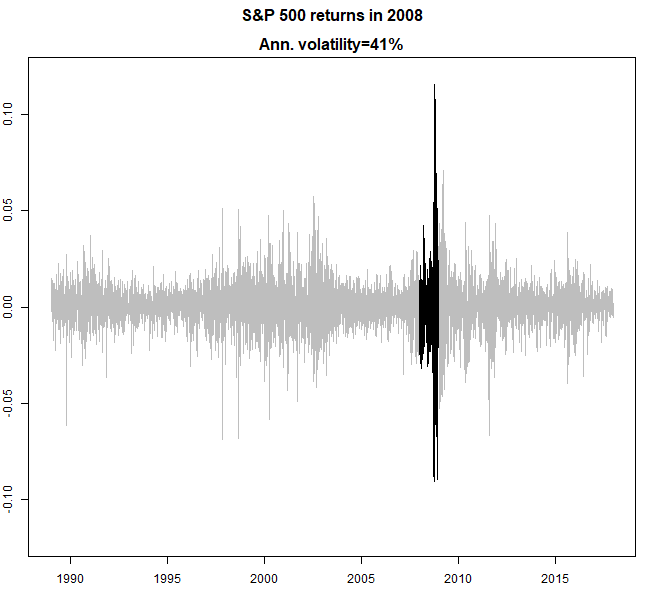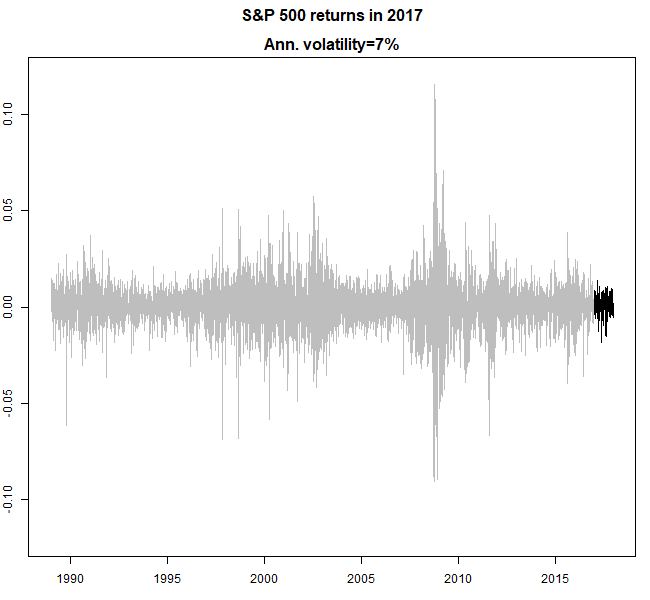
Distribuição dos retornos diários por ano

Modelos GARCH em R

Como estimar a volatilidade dos retornos

  • A função sd() calcula o desvio padrão (diário):
sd(sp500ret)
0.01099357
  • Fórmula correspondente para $\hat \sigma$ usando $T$ retornos diários:

$$ \hat \sigma = \sqrt{\frac{1}{T-1} \sum_{t=1}^T (R_t - \hat \mu )^2},$$

  • onde $\hat \mu$ é o retorno médio.
Modelos GARCH em R

Volatilidade anualizada

  • sd(sp500ret) é a volatilidade diária
  • Volatilidade anualizada = $\sqrt{252}$ $\times$ volatilidade diária
# Calcular o desvio padrão anualizado
sqrt(252) * sd(sp500ret)
0.1745175
Modelos GARCH em R

Distribuição dos retornos diários por ano

Modelos GARCH em R

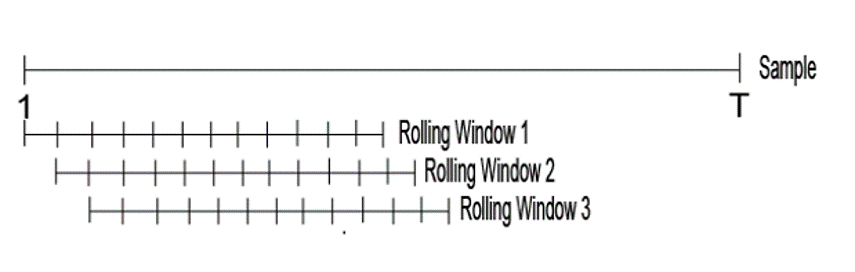
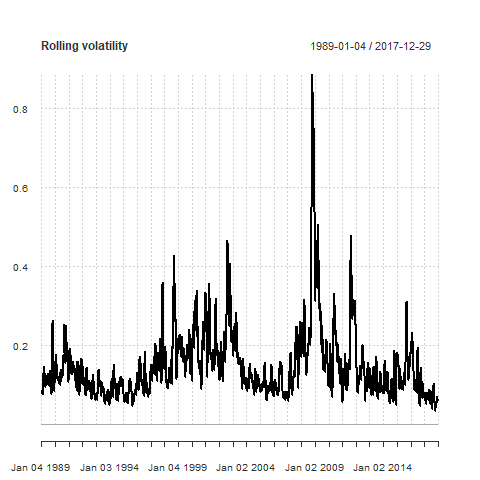
Estimando volatilidade com janela móvel

  • Janelas móveis de estimação: Rollingwindows
  • Largura da janela? Múltiplo de 22 (dias de pregão).
Modelos GARCH em R

Função chart.RollingPerformance()

library(PerformanceAnalytics)

chart.RollingPerformance(R = sp500ret,
                         width = 22,
                         FUN = "sd.annualized",
                         scale = 252, 
                         main = "Rolling 1 month volatility")
Modelos GARCH em R

Volatilidade em janela móvel

Modelos GARCH em R

Sobre modelos GARCH em R

  • Estimar $\sigma_t$ requer modelos de séries temporais, como GARCH.
Modelos GARCH em R

Vamos revisar o básico de desvios padrão móveis em R

Modelos GARCH em R

Preparing Video For Download...