Convexidade

Avaliação e Análise de Títulos em R

Clifford Ang

Senior Vice President, Compass Lexecon

Medida de convexidade

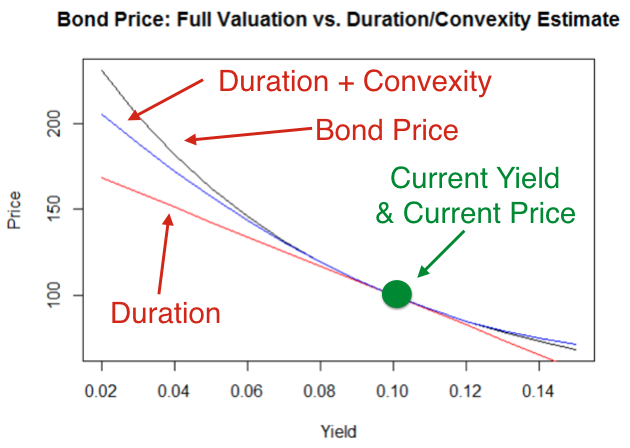
  • Duração funciona mal quando a variação do yield é grande
  • Usa-se a convexidade para ajustar a estimativa da duração
Avaliação e Análise de Títulos em R

Calculando a medida de convexidade

$$

$$ C = \frac{P(down)+P(up)-2 \cdot P}{(P \cdot (\Delta y)^2} $$

  • $C$ = medida de convexidade
  • $P(down)$ = preço quando o yield cai
  • $P(up)$ = preço quando o yield sobe
  • $P$ = preço atual
  • $(\Delta y)^2$ = variação do yield ao quadrado
  • $2 \cdot P$ = 2× o preço atual
Avaliação e Análise de Títulos em R

Estimando o efeito no preço

$$\frac{\Delta P}{P} = 0.5 \cdot C \cdot (\Delta y)^2$$

  • $\frac{\Delta P}{P}$ = variação percentual

$$\Delta P = 0.5 \cdot C \cdot (\Delta y)^2 \cdot P$$

  • $\Delta P$ = variação em dólares
  • $C$ = medida de convexidade
  • $(\Delta y)^2$ = variação do yield ao quadrado
  • $P$ = preço atual
Avaliação e Análise de Títulos em R

Como usar essas fórmulas?

  • Exemplo (mesmo da duração)
    • $100 de valor de face, cupom de 5%, 10 anos, yield inicial = 4%, alta esperada no yield = 1%
p
108.1109
(convexity <- (p_down + p_up - 2 * p) / (p * (0.01^2)))
77.56981
Avaliação e Análise de Títulos em R

Como usar essas fórmulas?

(convexity_pct_change <- 0.5 * convexity * 0.01 ^ 2)
0.00387849
(convexity_dollar_change <- 0.5 * convexity * 0.01 ^ 2 * p)
0.4193071
Avaliação e Análise de Títulos em R

Efeito da duração e da convexidade

  • Variação estimada no preço
duration_dollar_change
-8.530203
convexity_dollar_change
0.4193071
Avaliação e Análise de Títulos em R
duration_dollar_change + convexity_dollar_change
-8.110896
  • Preço estimado
p
108.1109
duration_dollar_change + convexity_dollar_change + p
100
Avaliação e Análise de Títulos em R

Rendimento vs. preço

Avaliação e Análise de Títulos em R

Vamos praticar!

Avaliação e Análise de Títulos em R

Preparing Video For Download...