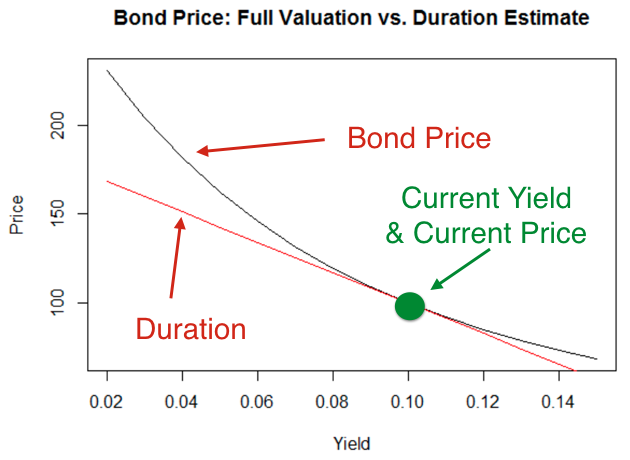
Duração

Avaliação e Análise de Títulos em R

Clifford Ang

Senior Vice President, Compass Lexecon

O que é duração?

  • Variação estimada do preço para mudança de 100 pontos-base no yield
    • Dois títulos com a mesma duração terão a mesma variação estimada de preço
  • Um jeito de gerir o risco de passivos sensíveis à taxa de juros
Avaliação e Análise de Títulos em R

Calculando a duração

$$

$$D = \frac{P(\text{down})-P(\text{up})}{(2 \cdot P \cdot \Delta y)}$$

  • $D$ = duração
  • $P(\text{down})$ = Preço quando o yield cai
  • $P(\text{up})$ = Preço quando o yield sobe
  • $P$ = Preço atual
  • $\Delta y$ = Variação do yield
Avaliação e Análise de Títulos em R

Estimando a variação do preço


$$\frac{\Delta P}{P} = -D \cdot \Delta y$$


$$\Delta P = -D \cdot \Delta y \cdot P$$

$\dfrac{\Delta P}{P}$ = Variação percentual

$D$ = duração

$\Delta y$ = Variação do yield


$\Delta P$ = Variação em dólares

$P$ = Preço atual

Avaliação e Análise de Títulos em R

Como usar essas fórmulas?

  • Exemplo: valor de face $100$, cupom 5%, 10 anos até o vencimento, yield inicial = 4%, aumento esperado no yield = 1%
(p <- bondprc(100, .05, 10, .04))
108.1109
(p_down <- bondprc(100, .05, 10, .03))
117.0604
(p_up <- bondprc(100, .05, 10, .05))
100
Avaliação e Análise de Títulos em R

Como usar essas fórmulas?

(duration <- (p_down - p_up) / (2 * p * 0.01))
7.890234
(duration_pct_change <- - duration * 0.01)
-0.07890234
(duration_dollar_change <- duration_pct_change * p)
-8.530203
Avaliação e Análise de Títulos em R

Rendimento vs. preço

Avaliação e Análise de Títulos em R

Vamos praticar!

Avaliação e Análise de Títulos em R

Preparing Video For Download...