Fonction d'autocorrélation

Analyse des séries temporelles en Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Fonction d'autocorrélation

  • Fonction d'autocorrélation (ACF) : l'autocorrélation en fonction du retard
  • Vaut un au retard zéro
  • Informations utiles au-delà du premier retard
Analyse des séries temporelles en Python

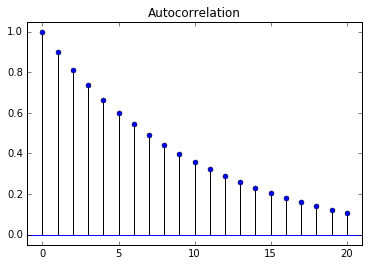
Exemple ACF 1 : autocorrélation simple

  • Utiliser les deux dernières valeurs de la série pour prévoir
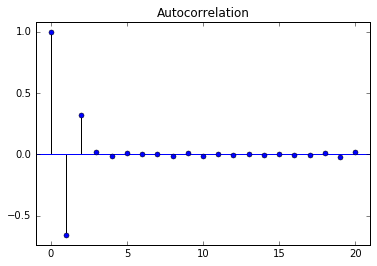
Analyse des séries temporelles en Python

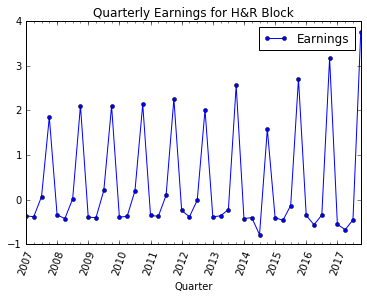
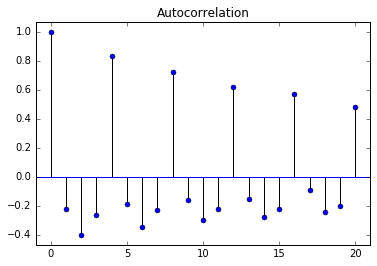
Exemple ACF 2 : résultats saisonniers

  • Résultats de H&R Block
  • ACF de H&R Block
Analyse des séries temporelles en Python

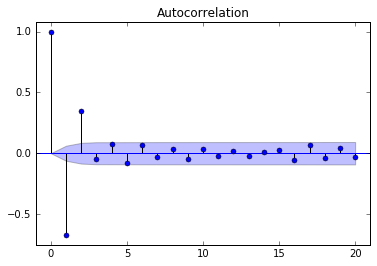
Exemple ACF 3 : utile pour choisir un modèle

  • Sélection de modèle

Analyse des séries temporelles en Python

Tracer l'ACF en Python

  • Importer le module :
    from statsmodels.graphics.tsaplots import plot_acf
    
  • Tracer l'ACF :
    plot_acf(x, lags= 20, alpha=0.05)
    
Analyse des séries temporelles en Python

Intervalle de confiance de l'ACF

Analyse des séries temporelles en Python

Intervalle de confiance de l'ACF

  • L'argument alpha règle la largeur de l'intervalle de confiance
  • Exemple : alpha=0.05
    • 5 % de chances que, si la vraie autocorrélation est nulle, elle tombe hors de la bande bleue
  • Les bandes de confiance sont plus larges si :
    • Alpha plus petit
    • Moins d'observations
  • Sous hypothèses simplificatrices, les bandes à 95 % valent $\pm 2/\sqrt{N}$
  • Pour aucune bande sur le graphique, fixez alpha=1
Analyse des séries temporelles en Python

Valeurs d'ACF au lieu du tracé

from statsmodels.tsa.stattools import acf
print(acf(x))
[ 1.         -0.6765505   0.34989905 -0.01629415 -0.02507013  0.01930354
 -0.03186545  0.01399904 -0.03518128  0.02063168 -0.02620646 -0.00509828
...
  0.07191516 -0.12211912  0.14514481 -0.09644228  0.05215882]
Analyse des séries temporelles en Python

Passons à la pratique !

Analyse des séries temporelles en Python

Preparing Video For Download...