Introduction à la gestion du risque de portefeuille en Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com

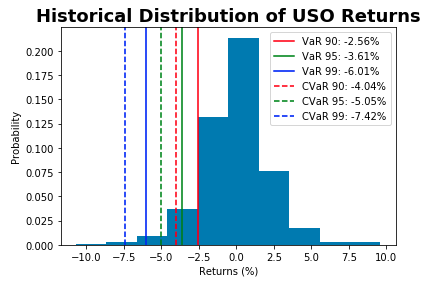
Les valeurs historiques empiriques sont celles qui se sont réellement produites.
Comment simuler la probabilité d'une valeur jamais observée auparavant ?
Échantillonner à partir d'une loi de probabilité
En supposant que vous ayez un objet StockReturns, une série temporelle de rendements d'actions.
Pour calculer la VaR(95) paramétrique :
mu = np.mean(StockReturns)
std = np.std(StockReturns)
confidence_level = 0.05
VaR = norm.ppf(confidence_level, mu, std)
VaR
-0.0235

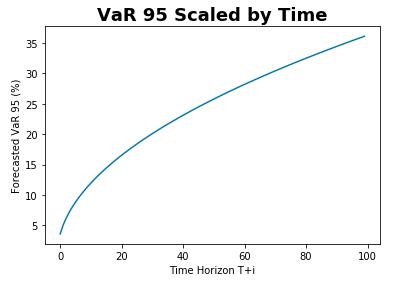
En supposant que vous disposiez d'une estimation journalière de VaR(95) var_95.
Pour estimer la VaR(95) sur 5 jours :
forecast_days = 5
forecast_var95_5day = var_95*np.sqrt(forecast_days)
forecast_var95_5day
-0.0525
Introduction à la gestion du risque de portefeuille en Python