Moyenne, variance et loi normale

Introduction à la gestion du risque de portefeuille en Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com
Moments des distributions

Les distributions de probabilité ont les moments suivants :

  • 1) Moyenne ($ \mu $)
  • 2) Variance ($ \sigma ^ 2 $)
  • 3) Asymétrie
  • 4) Aplatissement
Introduction à la gestion du risque de portefeuille en Python

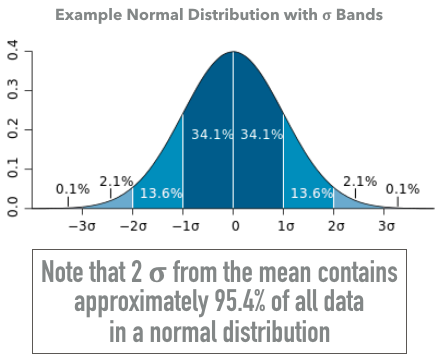
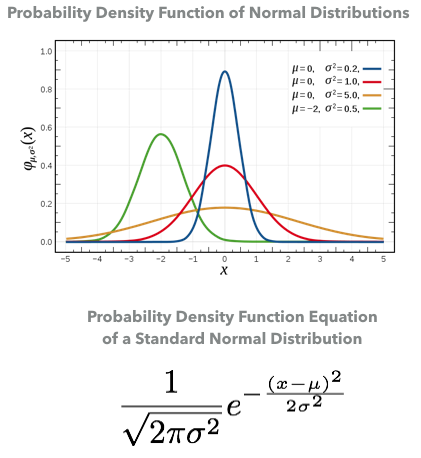
Il existe de nombreux types de distributions : certaines normales, d'autres non. Une variable aléatoire à distribution gaussienne est dite normale.

Les lois normales ont les propriétés suivantes :

  • Moyenne = $ \mu $
  • Variance = $ \sigma ^ 2 $
  • Asymétrie = 0
  • Aplatissement = 3

Introduction à la gestion du risque de portefeuille en Python

La normale centrée réduite

La normale centrée réduite est un cas particulier de la loi normale lorsque :

  • $ \sigma $ = 1
  • $ \mu $ = 0
Introduction à la gestion du risque de portefeuille en Python

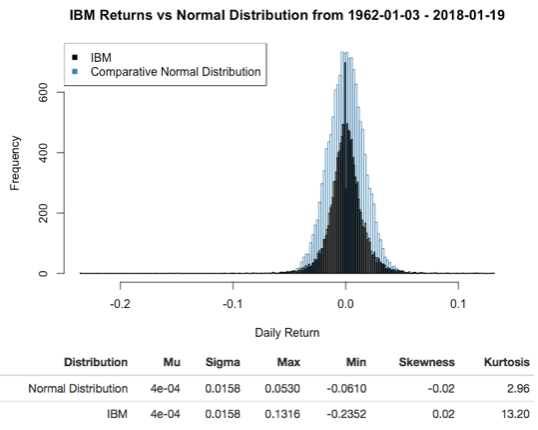
Comparer à une loi normale

  • Les lois normales ont une asymétrie proche de 0 et un aplatissement proche de 3.
  • Les rendements financiers ne suivent généralement pas une loi normale
  • Les rendements financiers peuvent avoir un fort aplatissement
Introduction à la gestion du risque de portefeuille en Python

Comparer à une loi normale

Introduction à la gestion du risque de portefeuille en Python

Calculer la moyenne des rendements en Python

Pour calculer le rendement quotidien moyen, utilisez la fonction np.mean() :

import numpy as np
np.mean(StockPrices["Returns"])
0.0003

Pour calculer le rendement annualisé moyen en supposant 252 jours de bourse par an :

import numpy as np
((1+np.mean(StockPrices["Returns"]))**252)-1
0.0785
Introduction à la gestion du risque de portefeuille en Python

Écart-type et variance

Écart-type (volatilité)

  • Variance = $ \sigma ^ 2 $
  • Souvent noté $ \sigma $ en mathématiques, ou appelé volatilité
  • Un investissement avec un $ \sigma $ plus élevé est considéré plus risqué
  • Mesure la dispersion des rendements

Introduction à la gestion du risque de portefeuille en Python

Écart-type et variance en Python

Supposons que les rendements d'actions soient préchargés dans l'objet StockData. Pour calculer l'écart-type périodique des rendements :

import numpy as np
np.std(StockPrices["Returns"])
0.0256

Pour calculer la variance, élevez simplement l'écart-type au carré :

np.std(StockPrices["Returns"])**2
0.000655
Introduction à la gestion du risque de portefeuille en Python

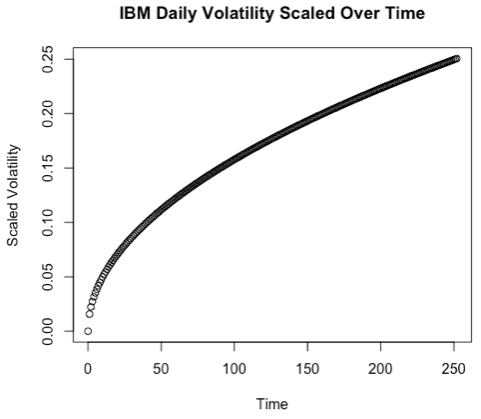
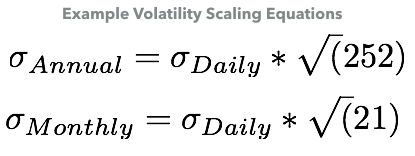
Mise à l'échelle de la volatilité

  • La volatilité se met à l'échelle avec la racine carrée du temps
  • On suppose généralement 252 jours de bourse par an et 21 par mois
Introduction à la gestion du risque de portefeuille en Python

Mise à l'échelle de la volatilité en Python

Supposons que les rendements d'actions soient préchargés dans l'objet StockData. Pour calculer la volatilité annualisée des rendements :

import numpy as np
np.std(StockPrices["Returns"]) * np.sqrt(252)
0.3071
Introduction à la gestion du risque de portefeuille en Python

Passons à la pratique !

Introduction à la gestion du risque de portefeuille en Python

Preparing Video For Download...