Introduction à la gestion du risque de portefeuille en Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com
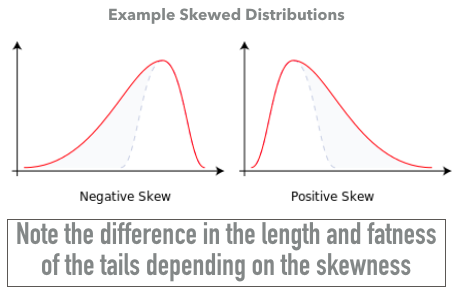
Asymétrie : troisième moment d'une distribution.

Supposez que des rendements d'actions soient préchargés dans l'objet StockData.
Pour calculer l'asymétrie des rendements :
from scipy.stats import skew
skew(StockData["Returns"].dropna())
0.225
Notez que l'asymétrie est supérieure à 0 ici, ce qui suggère une non-normalité.
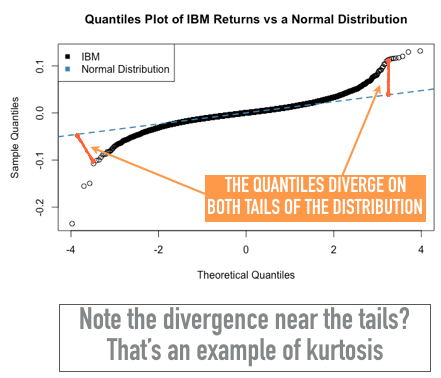
Kurtosis : mesure de l'épaisseur des queues d'une distribution.

Supposez que des rendements d'actions soient préchargés dans l'objet StockData. Pour calculer l'excès de kurtosis des rendements :
from scipy.stats import kurtosis
kurtosis(StockData["Returns"].dropna())
2.44
Notez l'excès de kurtosis supérieur à 0 ici, ce qui suggère une non-normalité.
Comment réaliser un test statistique de normalité ?
L'hypothèse nulle du test de Shapiro–Wilk est que les données sont normales.
# Exécuter le test de normalité de Shapiro–Wilk en Python
from scipy import stats
p_value = stats.shapiro(StockData["Returns"].dropna())[1]
if p_value <= 0.05:
print("Null hypothesis of normality is rejected.")
else:
print("Null hypothesis of normality is accepted.")
La p-valeur est la deuxième variable renvoyée dans la liste. Si la p-valeur est inférieure à 0,05, on rejette l'hypothèse nulle car les données sont probablement non normales.
Introduction à la gestion du risque de portefeuille en Python