Rendements financiers

Introduction à la gestion du risque de portefeuille en Python

Dakota Wixom

Quantitative Analyst | QuantCourse.com

Aperçu du cours

Apprenez à analyser les distributions de rendements, construire des portefeuilles pour réduire le risque, et identifier les facteurs clés qui pilotent les performances.

  • Risque d'investissement univarié
  • Investissement en portefeuille
  • Investissement factoriel
  • Prévoir et réduire le risque
Introduction à la gestion du risque de portefeuille en Python

Risque d'investissement

Qu'est-ce que le risque ?

  • Sur les marchés, le risque mesure l'incertitude
  • Dispersion ou variance des rendements financiers

Comment mesure-t-on généralement le risque ?

  • Écart type ou variance des rendements quotidiens
  • Kurtosis de la distribution des rendements quotidiens
  • Asymétrie (skewness) de la distribution des rendements quotidiens
  • Drawdown historique
Introduction à la gestion du risque de portefeuille en Python

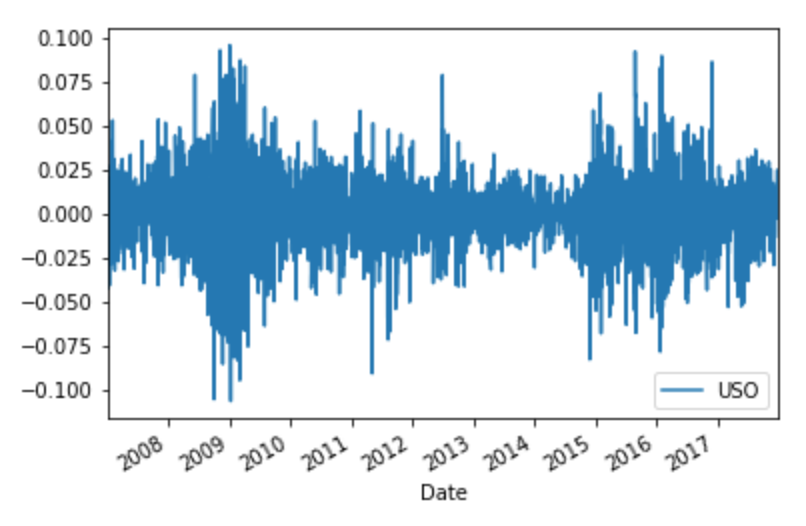
Risque financier

Rendements

Probabilité
Introduction à la gestion du risque de portefeuille en Python

Deux types de rendements

  • Les rendements proviennent des cours des actions
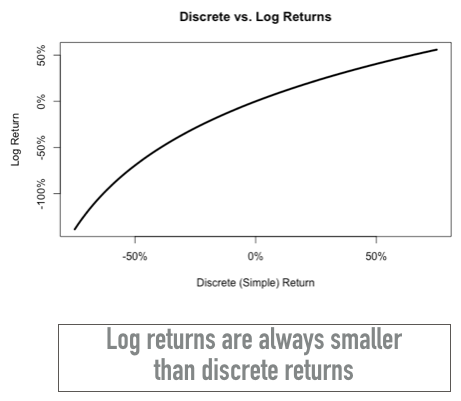
  • Les rendements discrets (simples) sont les plus utilisés et reflètent les variations périodiques (p. ex. quotidiennes, hebdomadaires, mensuelles, etc.)
  • Les rendements log sont fréquents en recherche et en modélisation financières. Ils supposent une capitalisation continue.

Introduction à la gestion du risque de portefeuille en Python

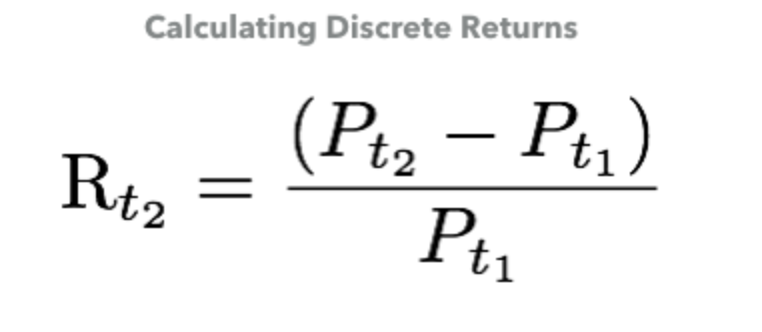
Calcul des rendements d'actions

  • Les rendements discrets se calculent comme la variation de prix en pourcentage du prix de la période précédente

Introduction à la gestion du risque de portefeuille en Python

Calcul des rendements log

  • Les rendements log se calculent comme la différence entre les logarithmes de deux prix
  • Les rendements log s'agrègent dans le temps, tandis que les rendements discrets s'agrègent entre actifs


$$ Rl = \ln(\frac{P_{t_2}}{P_{t_1}}) $$

ou, de façon équivalente

$$ Rl = \ln(P_{t_2}) - \ln(P_{t_1}) $$

Introduction à la gestion du risque de portefeuille en Python

Calculer les rendements en Python

Étape 1 :

Charger les cours d'actions et les stocker dans un DataFrame pandas indexé par date :

import pandas as pd 
StockPrices = pd.read_csv('StockData.csv', parse_dates=['Date'])
StockPrices = StockPrices.sort_values(by='Date')
StockPrices.set_index('Date', inplace=True)
Introduction à la gestion du risque de portefeuille en Python

Calculer les rendements en Python

Étape 2 :

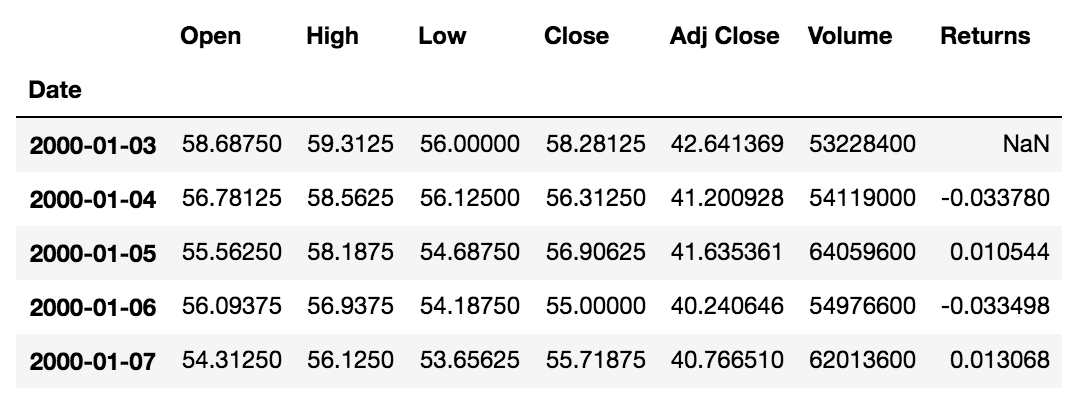
Calculer les rendements quotidiens des cours ajustés de clôture et ajouter une nouvelle colonne au DataFrame.

StockPrices["Returns"] = StockPrices["Adj Close"].pct_change()
StockPrices["Returns"].head()
Introduction à la gestion du risque de portefeuille en Python

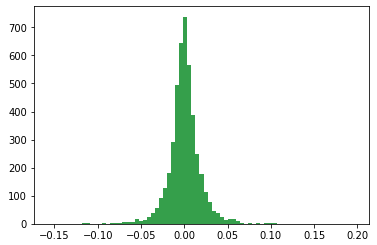
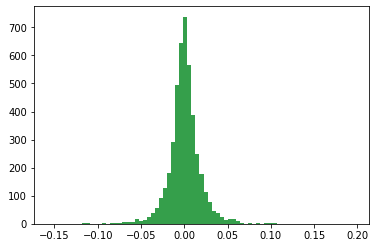
Visualiser les distributions de rendements

import matplotlib.pyplot as plt
plt.hist(StockPrices["Returns"].dropna(), bins=75, density=False)
plt.show()
Introduction à la gestion du risque de portefeuille en Python

Passons à la pratique !

Introduction à la gestion du risque de portefeuille en Python

Preparing Video For Download...