Le modèle de bruit blanc (WN)
Analyse de séries temporelles en R

David S. Matteson
Associate Professor at Cornell University
Bruit blanc
Graphiques de séries temporelles de bruit blanc :
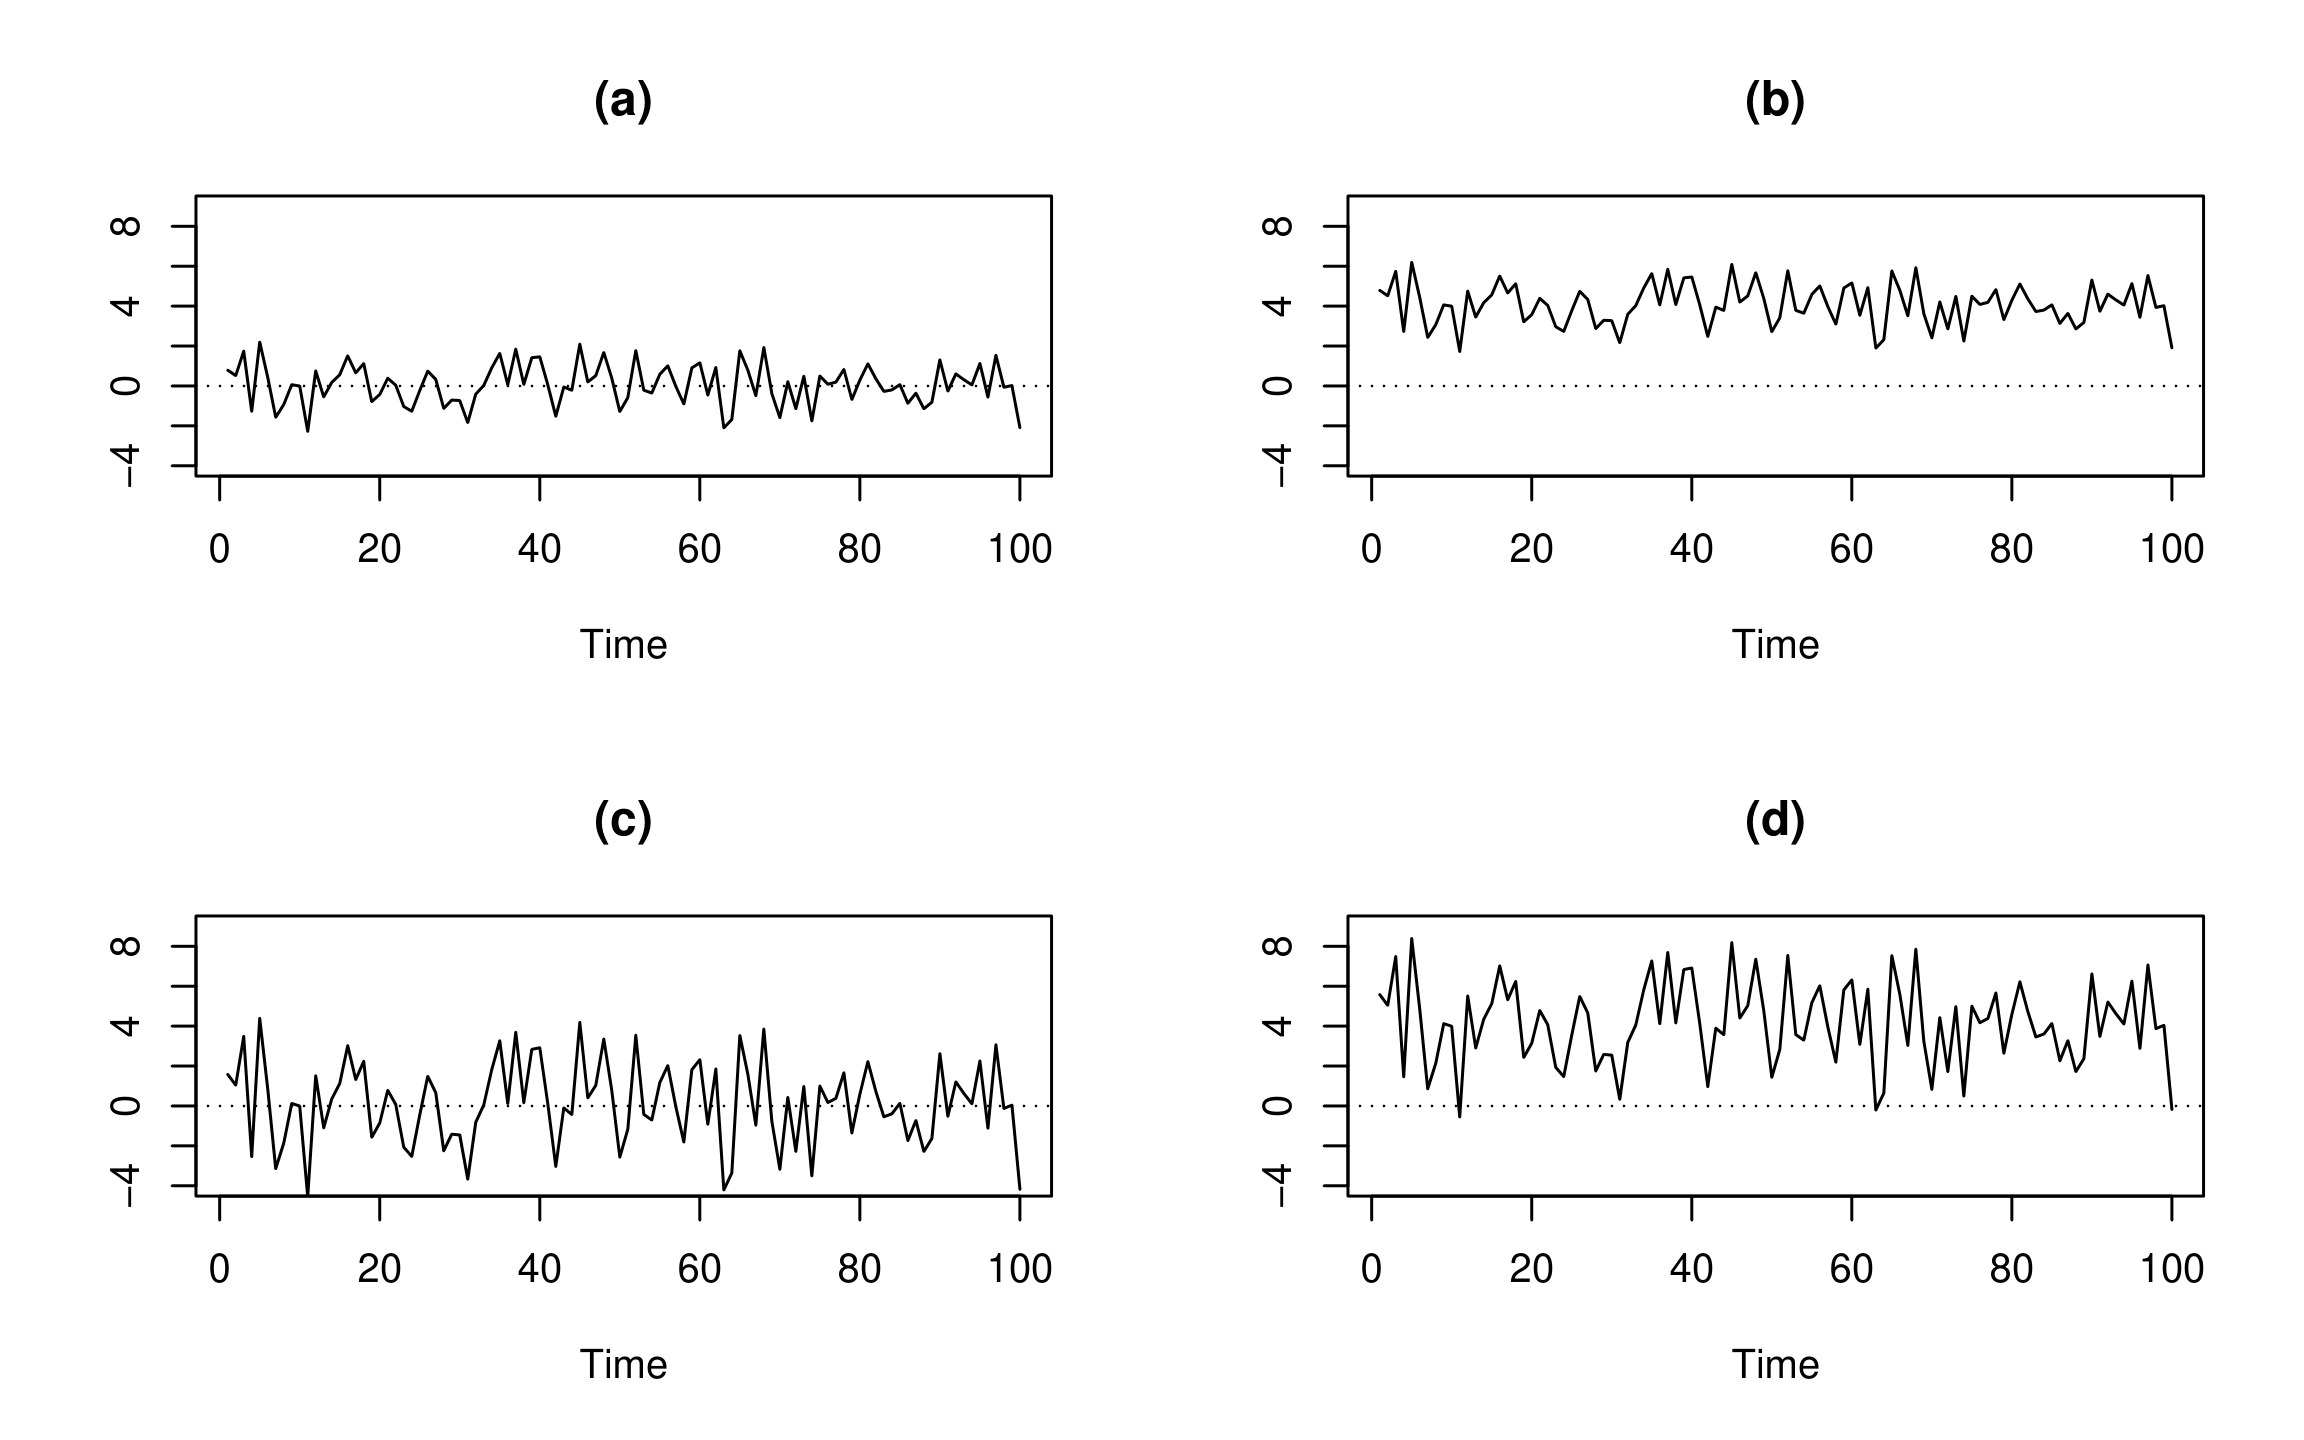
Bruit blanc
Graphiques de séries temporelles de bruit blanc ?
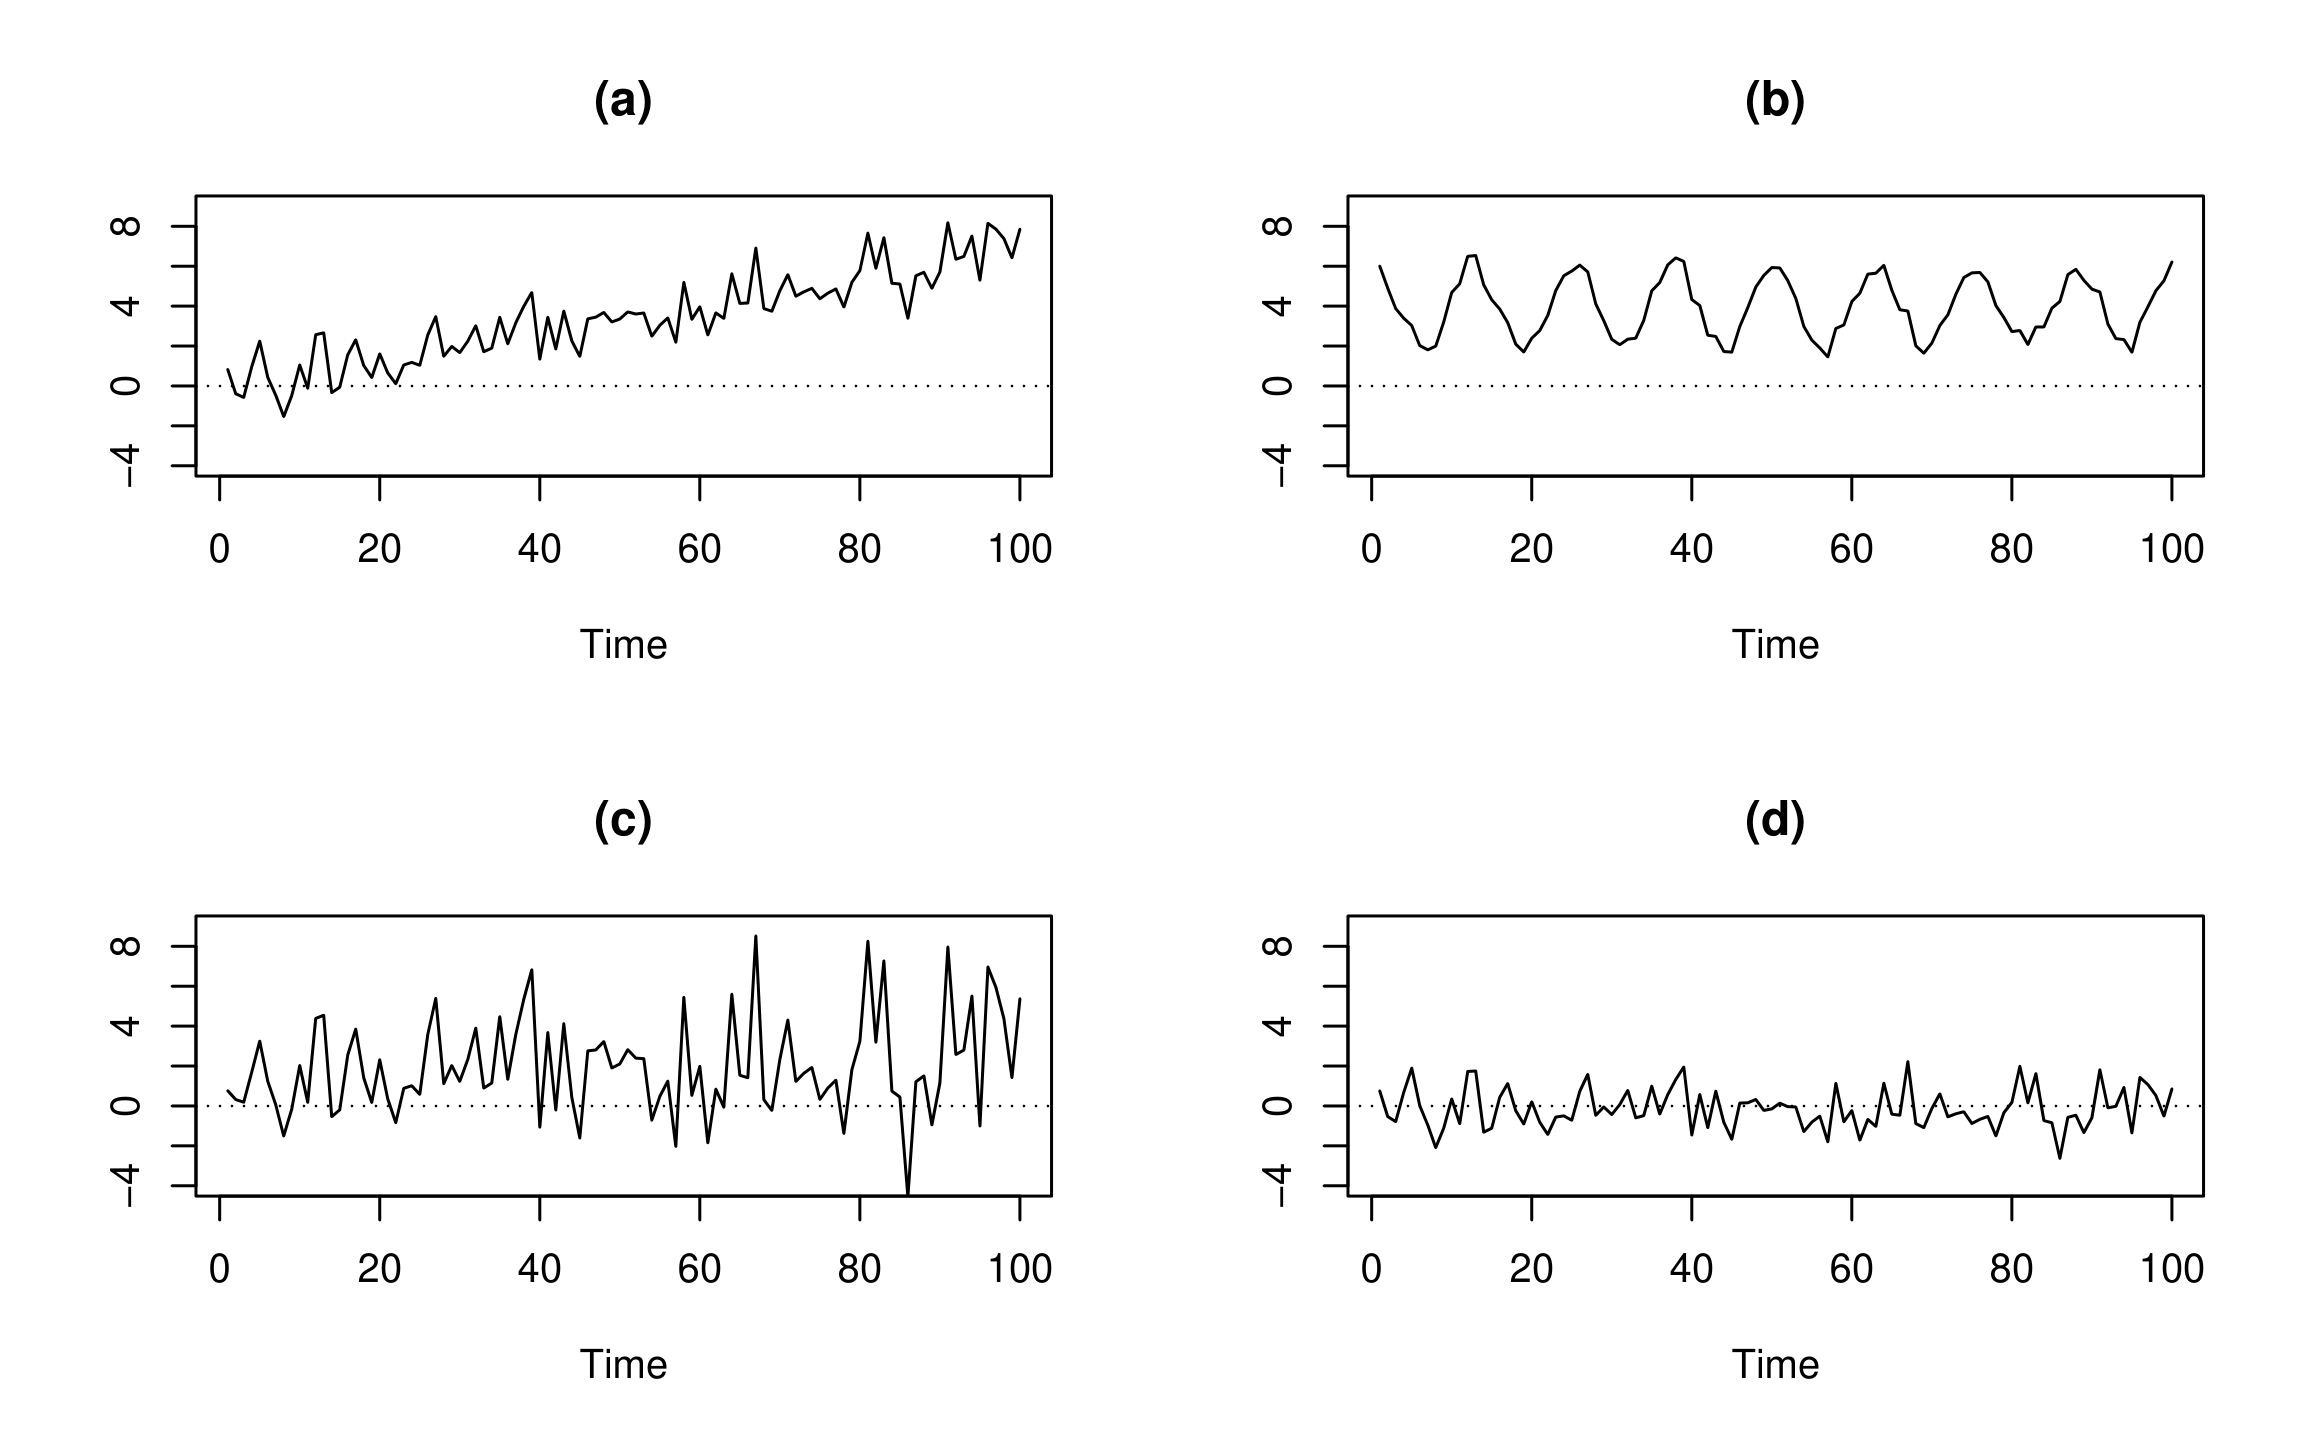
# Simuler n = 50 observations du modèle WN
WN_1 <- arima.sim(model = list(order = c(0, 0, 0)), n = 50)
head(WN_1)
-0.005052984  0.042669765  3.261154066
 2.486431235  0.283119322  1.543525773
ts.plot(WN_1)
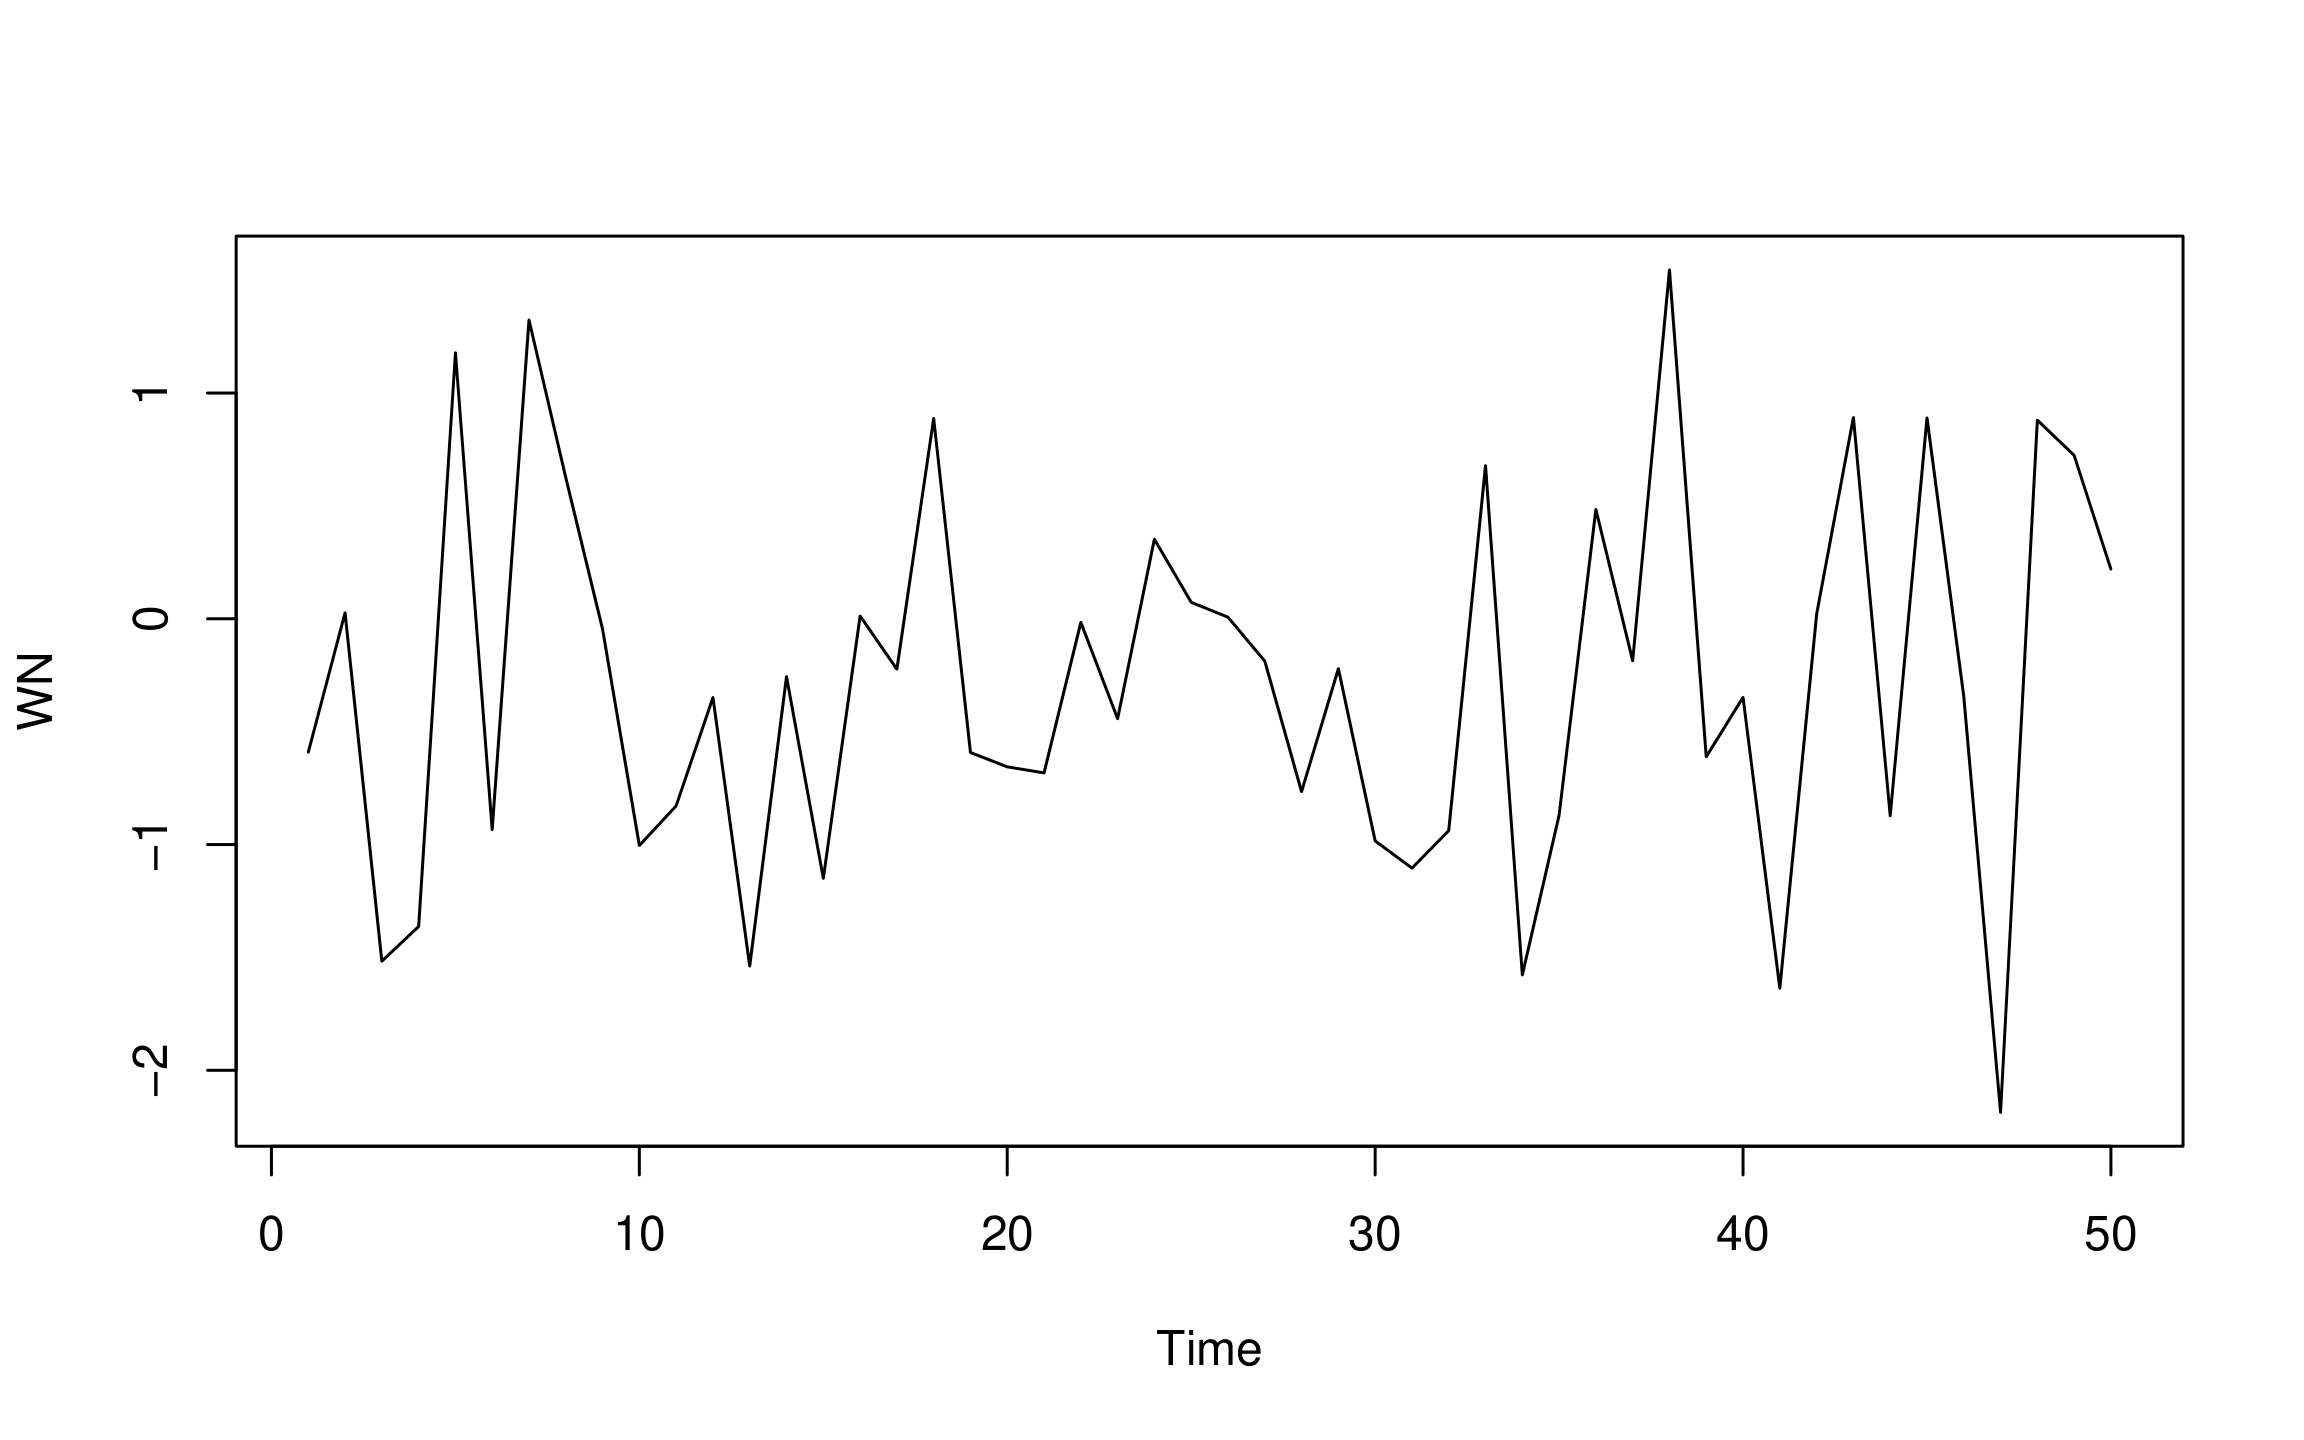
# Simuler le modèle WN avec mean = 4, sd = 2
WN_2 <- arima.sim(model = list(order = c(0, 0, 0)),
                  n = 50, mean = 4, sd = 2)
ts.plot(WN_2)

