Analyse de séries temporelles en R
David S. Matteson
Associate Professor at Cornell University
Séries temporelles observées :
Faiblement stationnaire : moyenne, variance, covariance constantes dans le temps.
$Y_1, Y_2$, … est un processus faiblement stationnaire si :
La covariance de $ Y_t$ et $ Y_s$ est la même (constante) pour tout $ \vert t - s \vert = h$, pour tout $ h$.
$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$
car chaque paire est séparée par trois unités de temps.
Un processus stationnaire peut être modélisé avec moins de paramètres.
Par exemple, il n'est pas nécessaire d'avoir une espérance différente pour chaque $ Y_t$ ; elles partagent une espérance commune, $ \mu$.
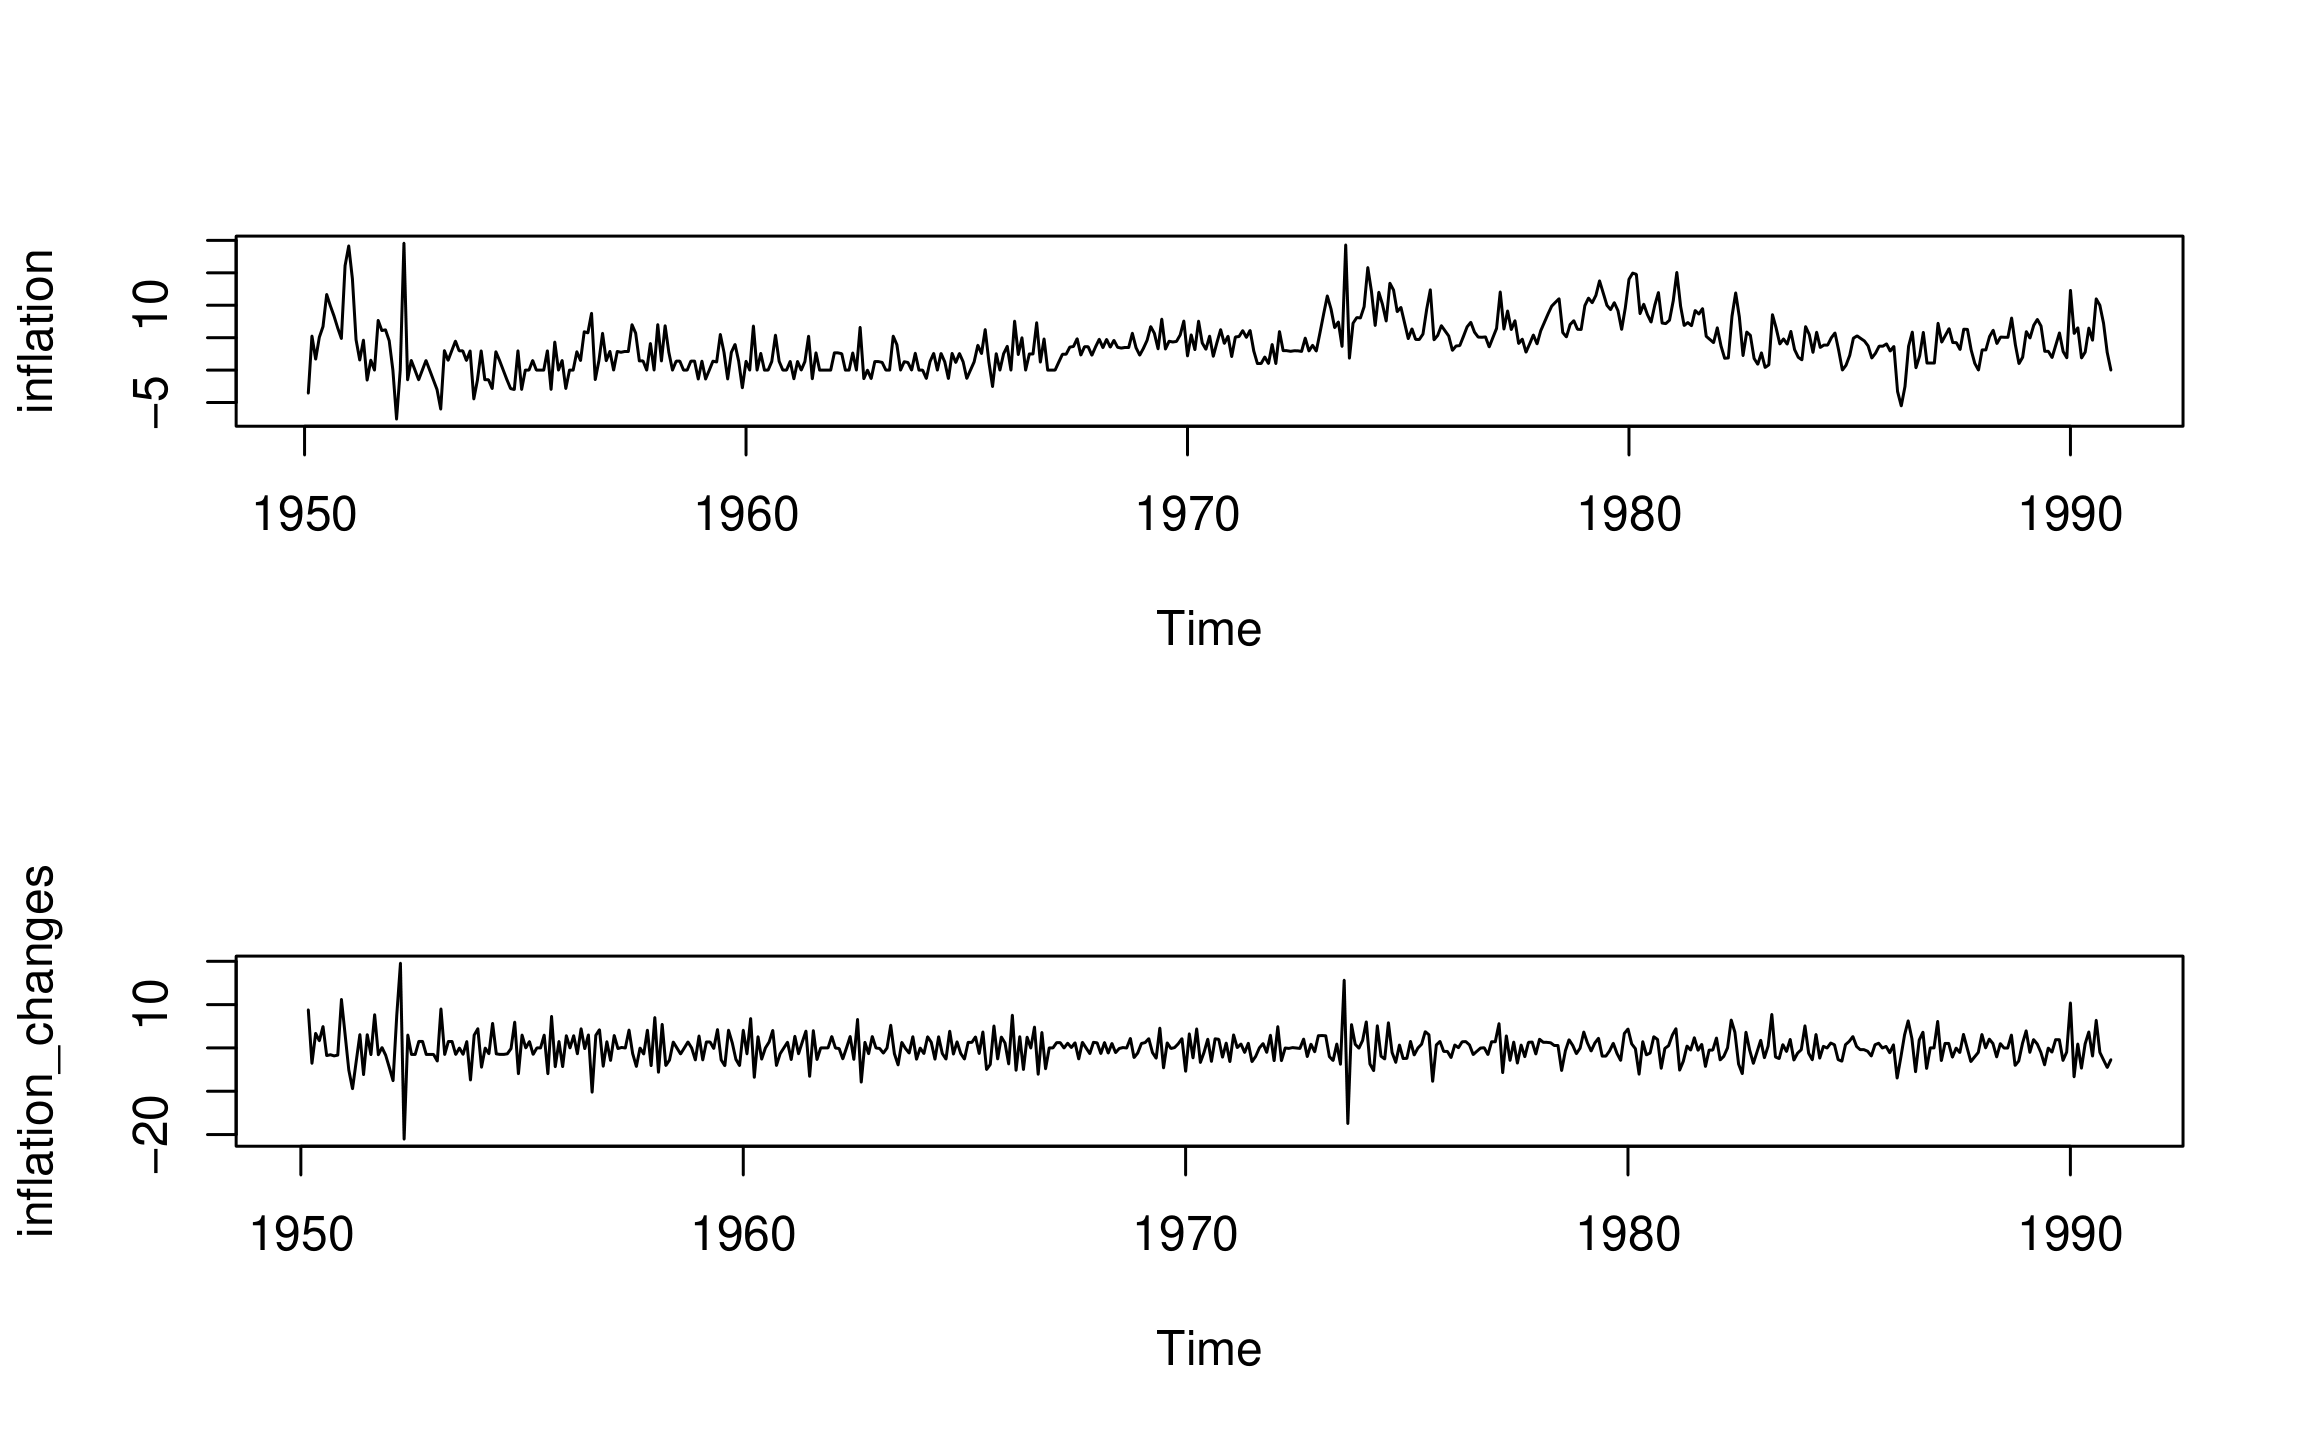
Beaucoup de séries financières ne sont pas stationnaires ; toutefois :
Taux d'inflation et variations des taux d'inflation :
Analyse de séries temporelles en R