Covariance et corrélation

Analyse de séries temporelles en R

David S. Matteson

Associate Professor at Cornell University

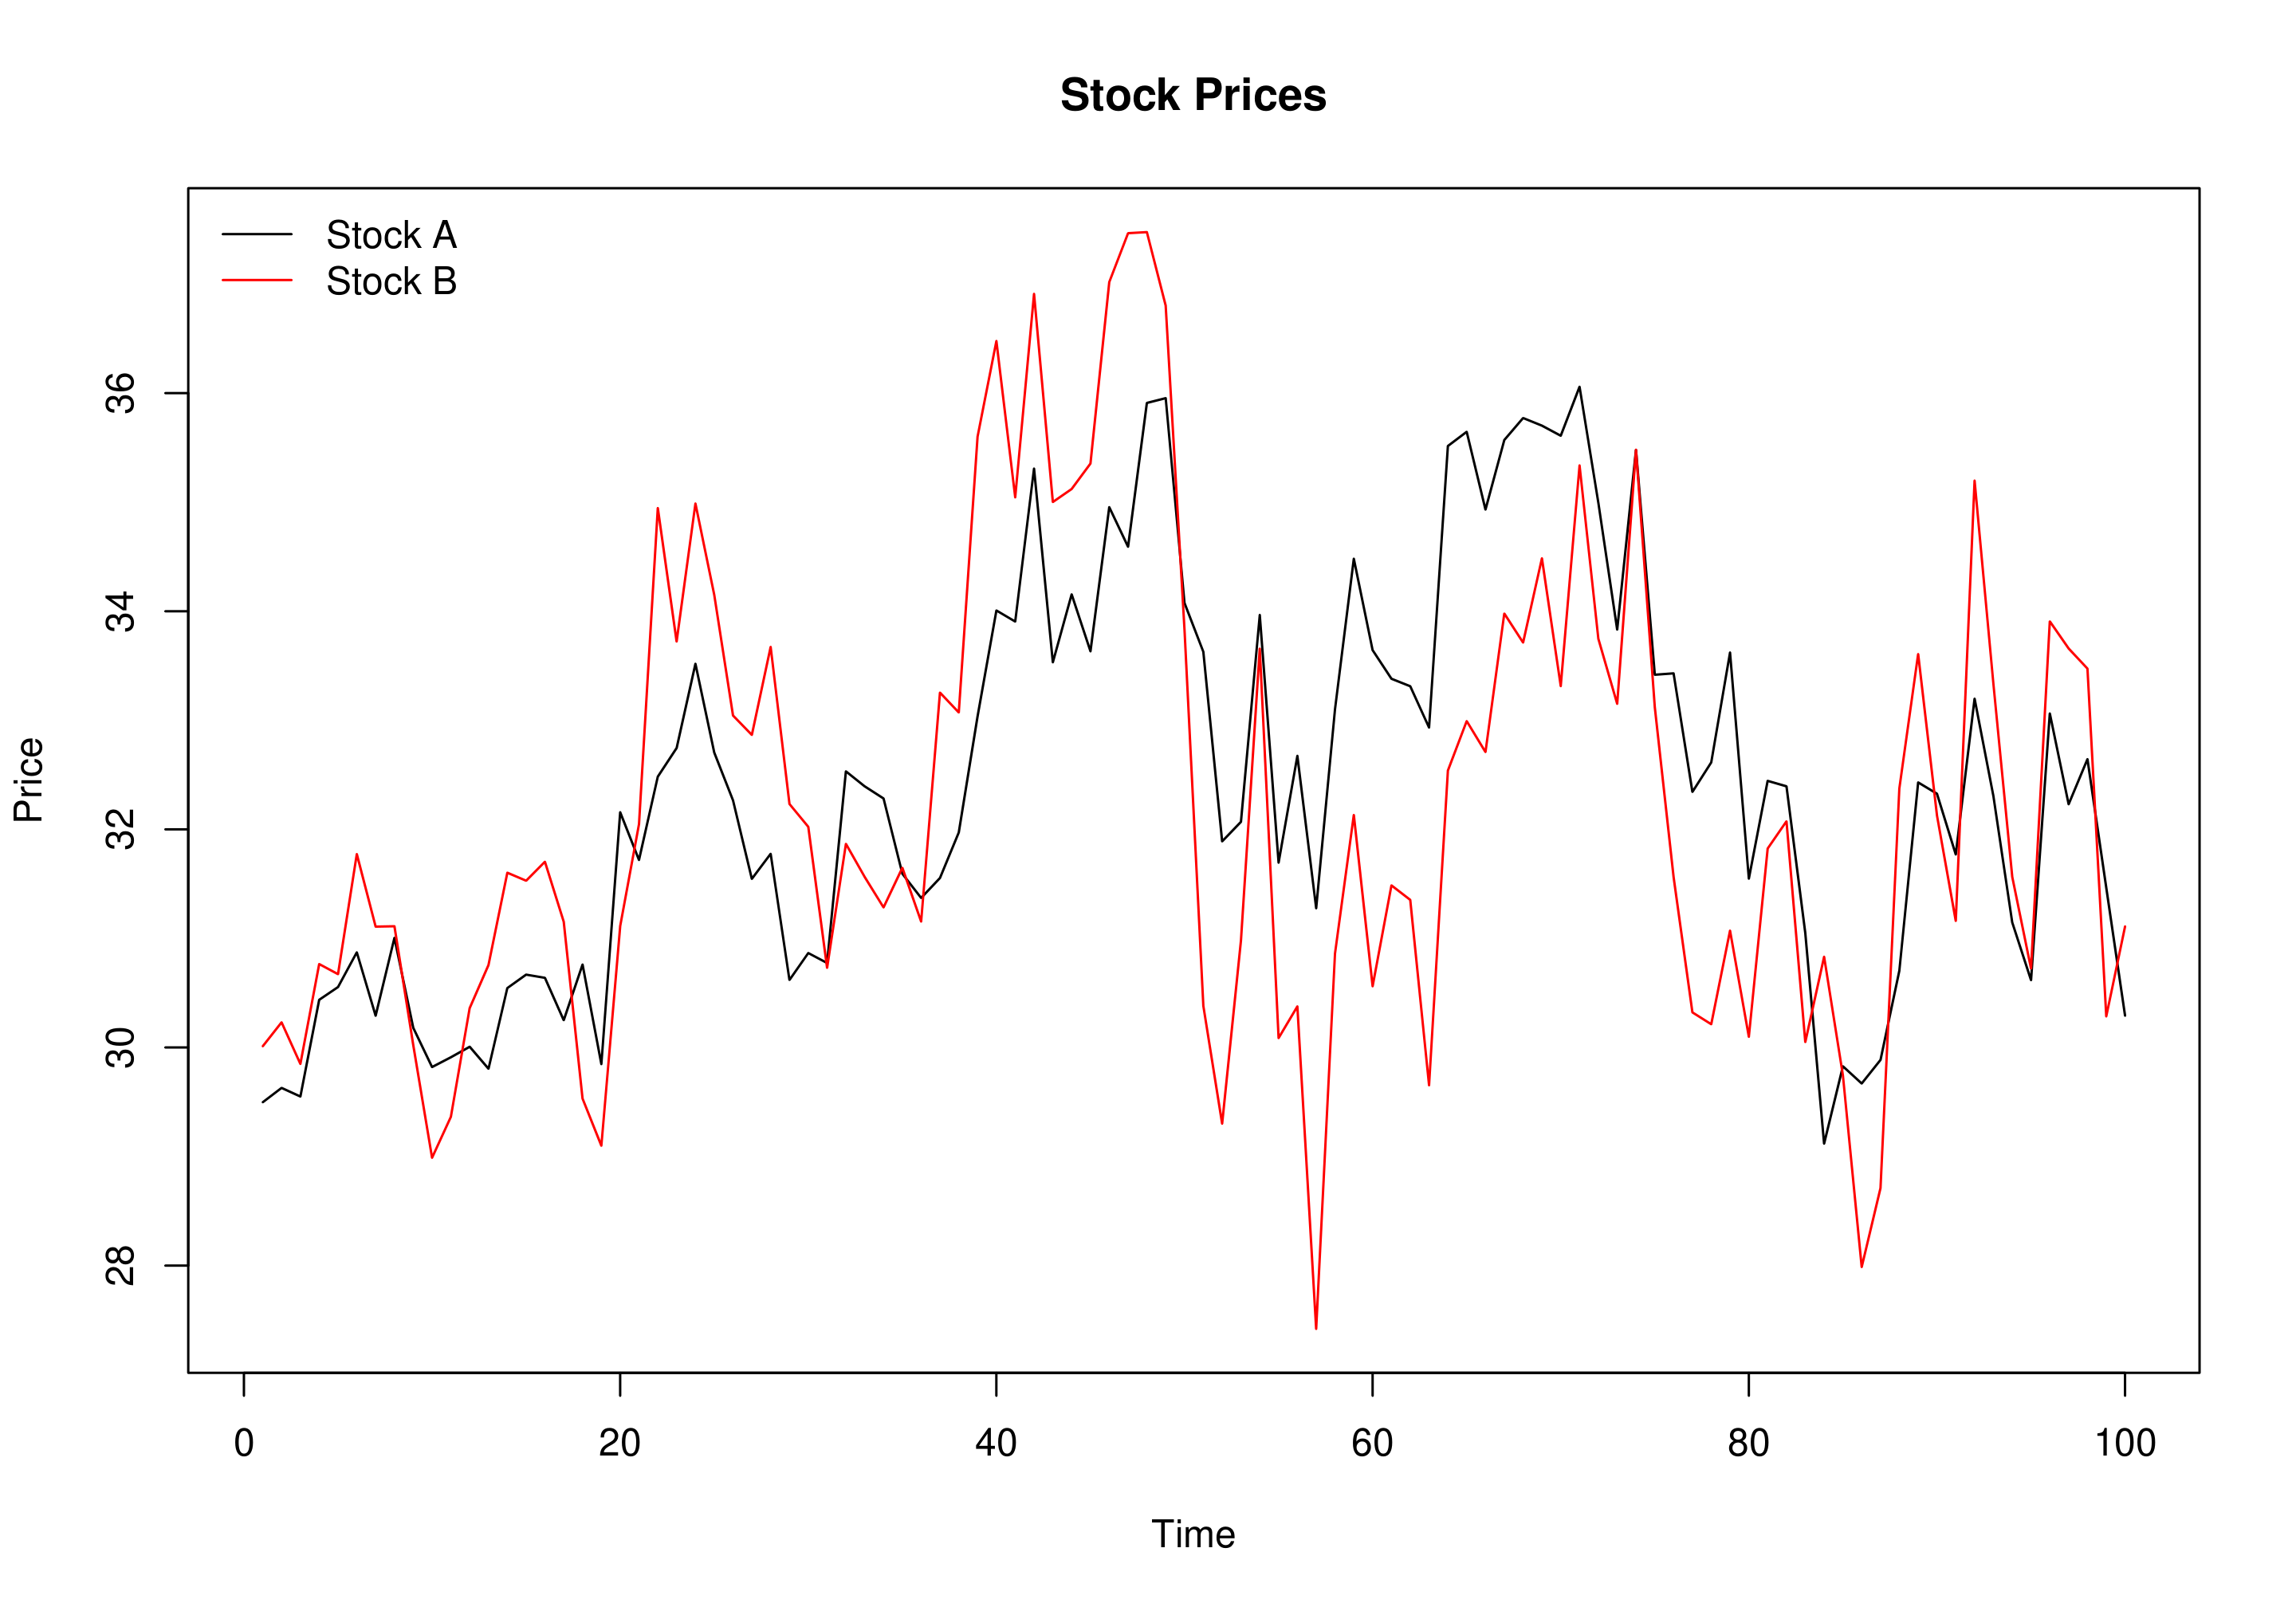
Cours de l'action A
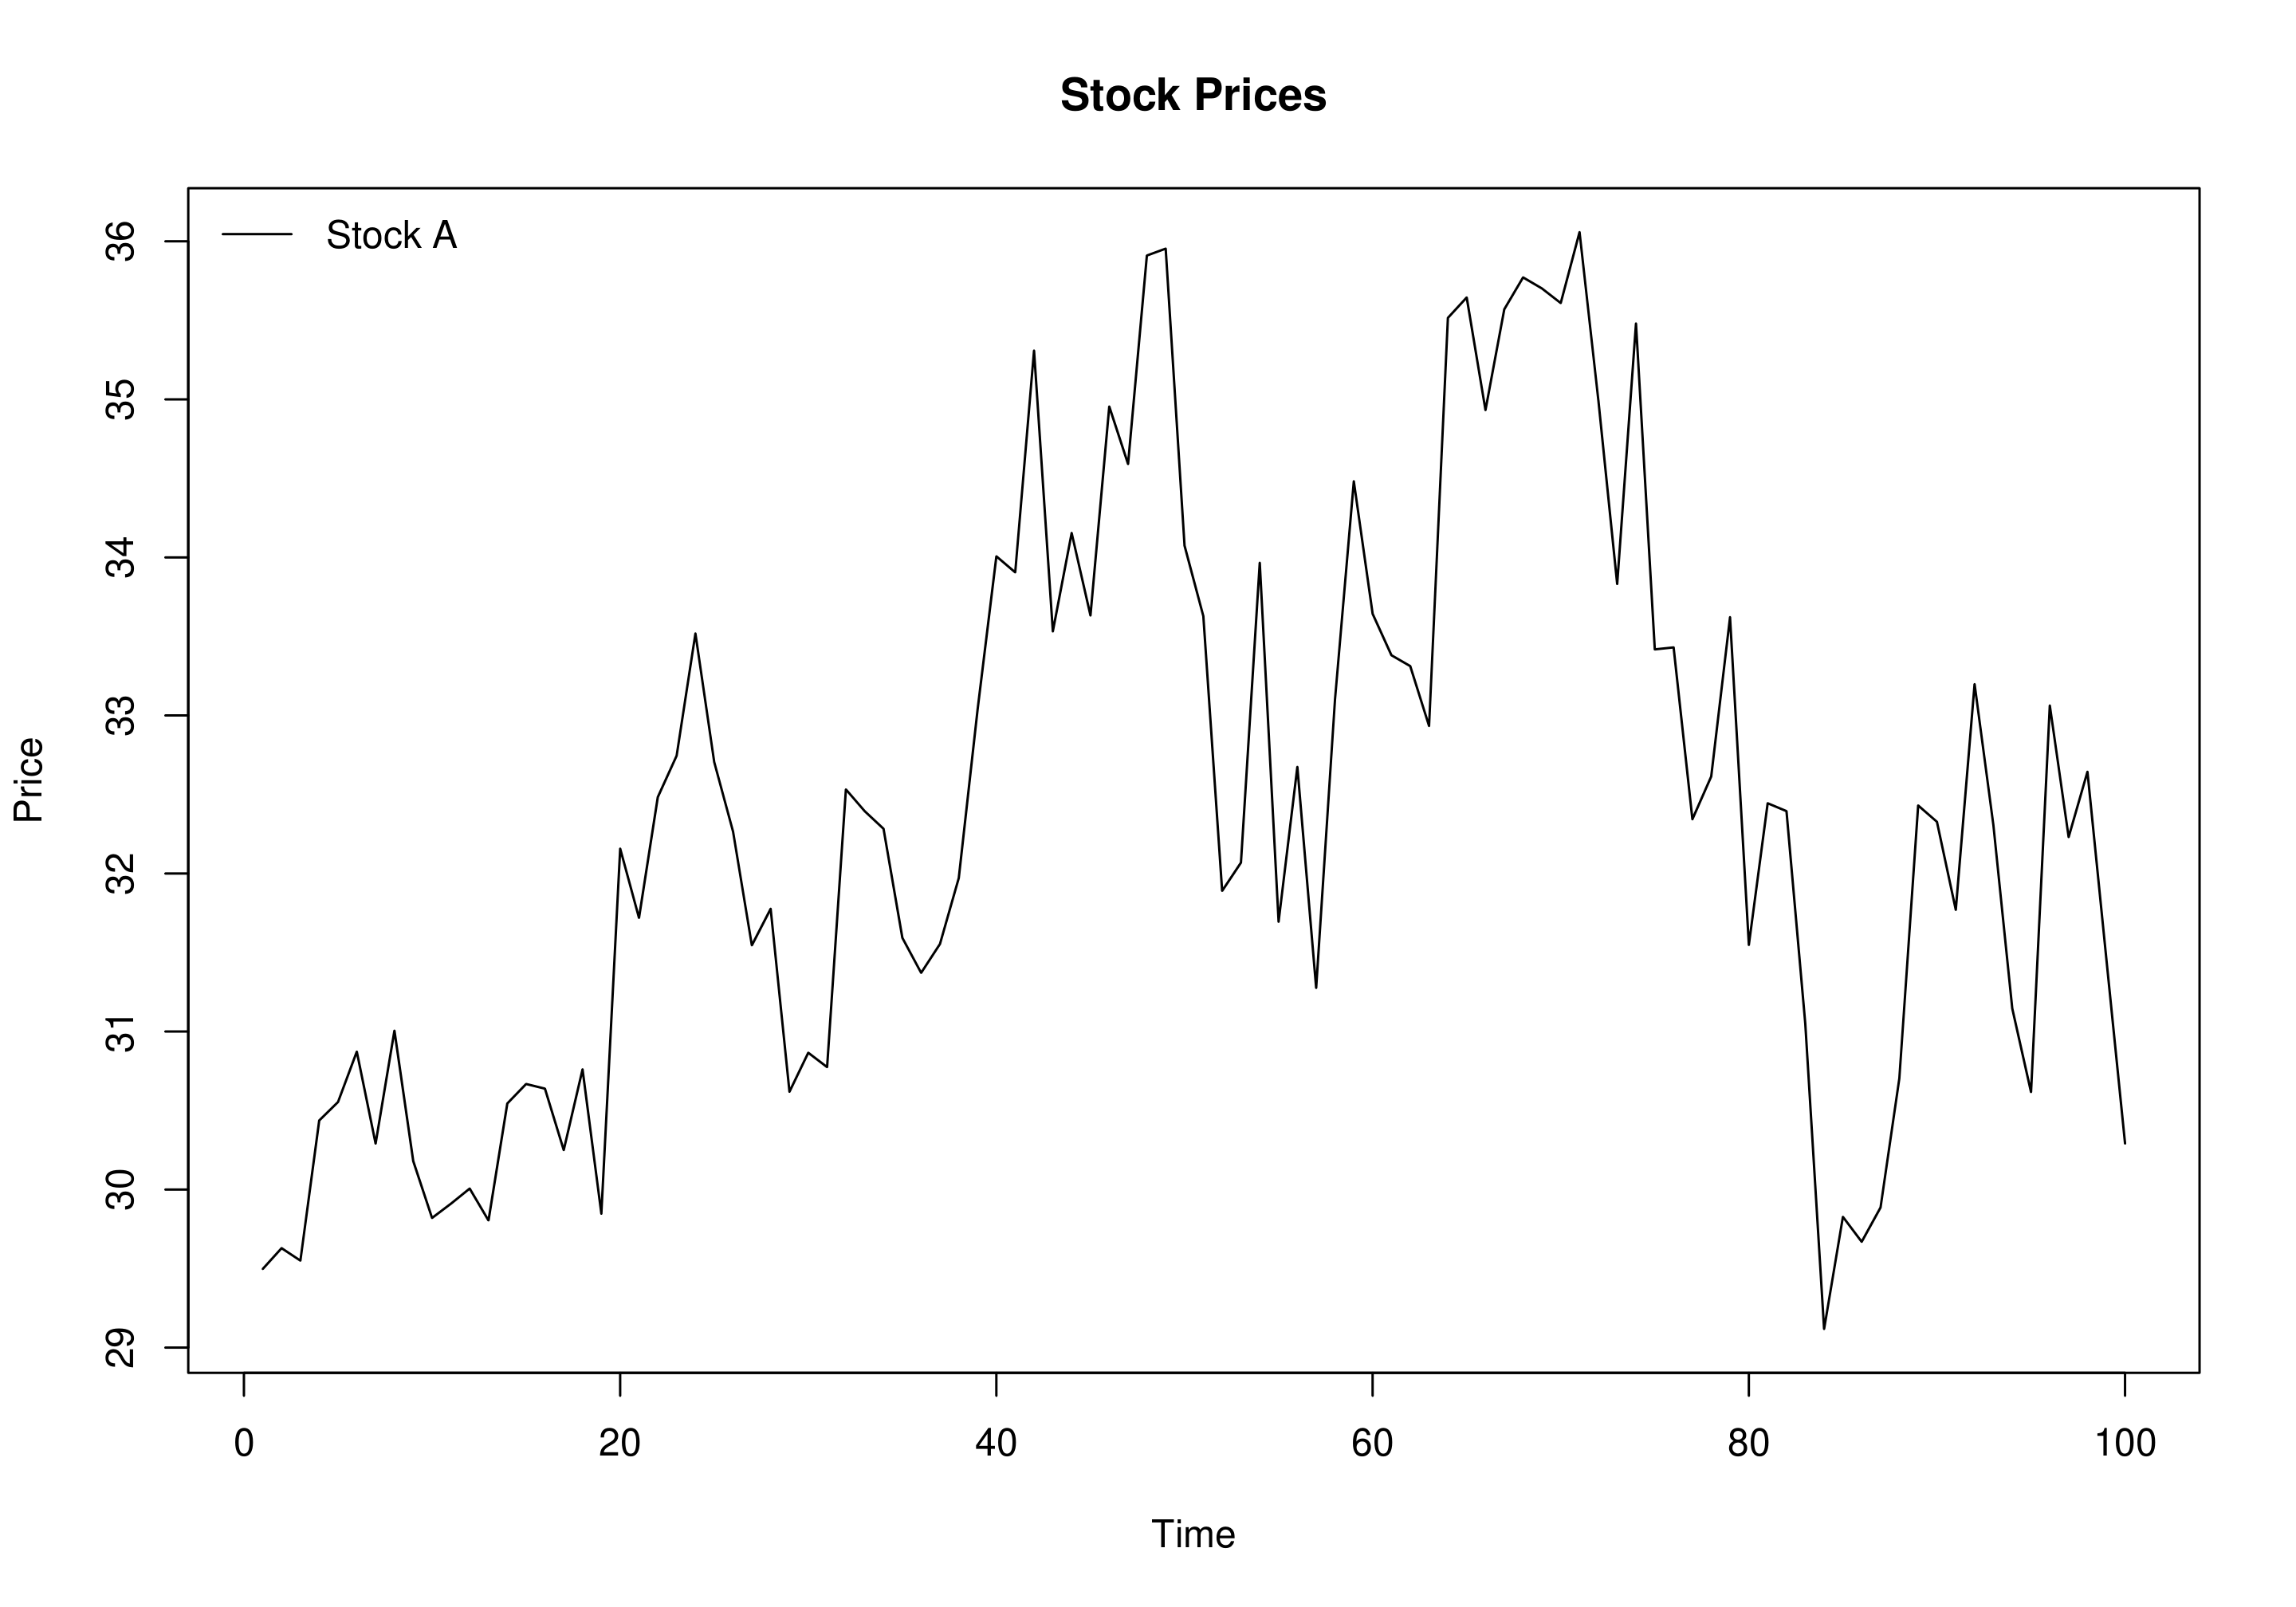
mean(stock_A)
32.36
sd(stock_A)
1.83

Analyse de séries temporelles en R

Cours de l'action B

mean(stock_B)
32.30
sd(stock_B)
2.17

Analyse de séries temporelles en R

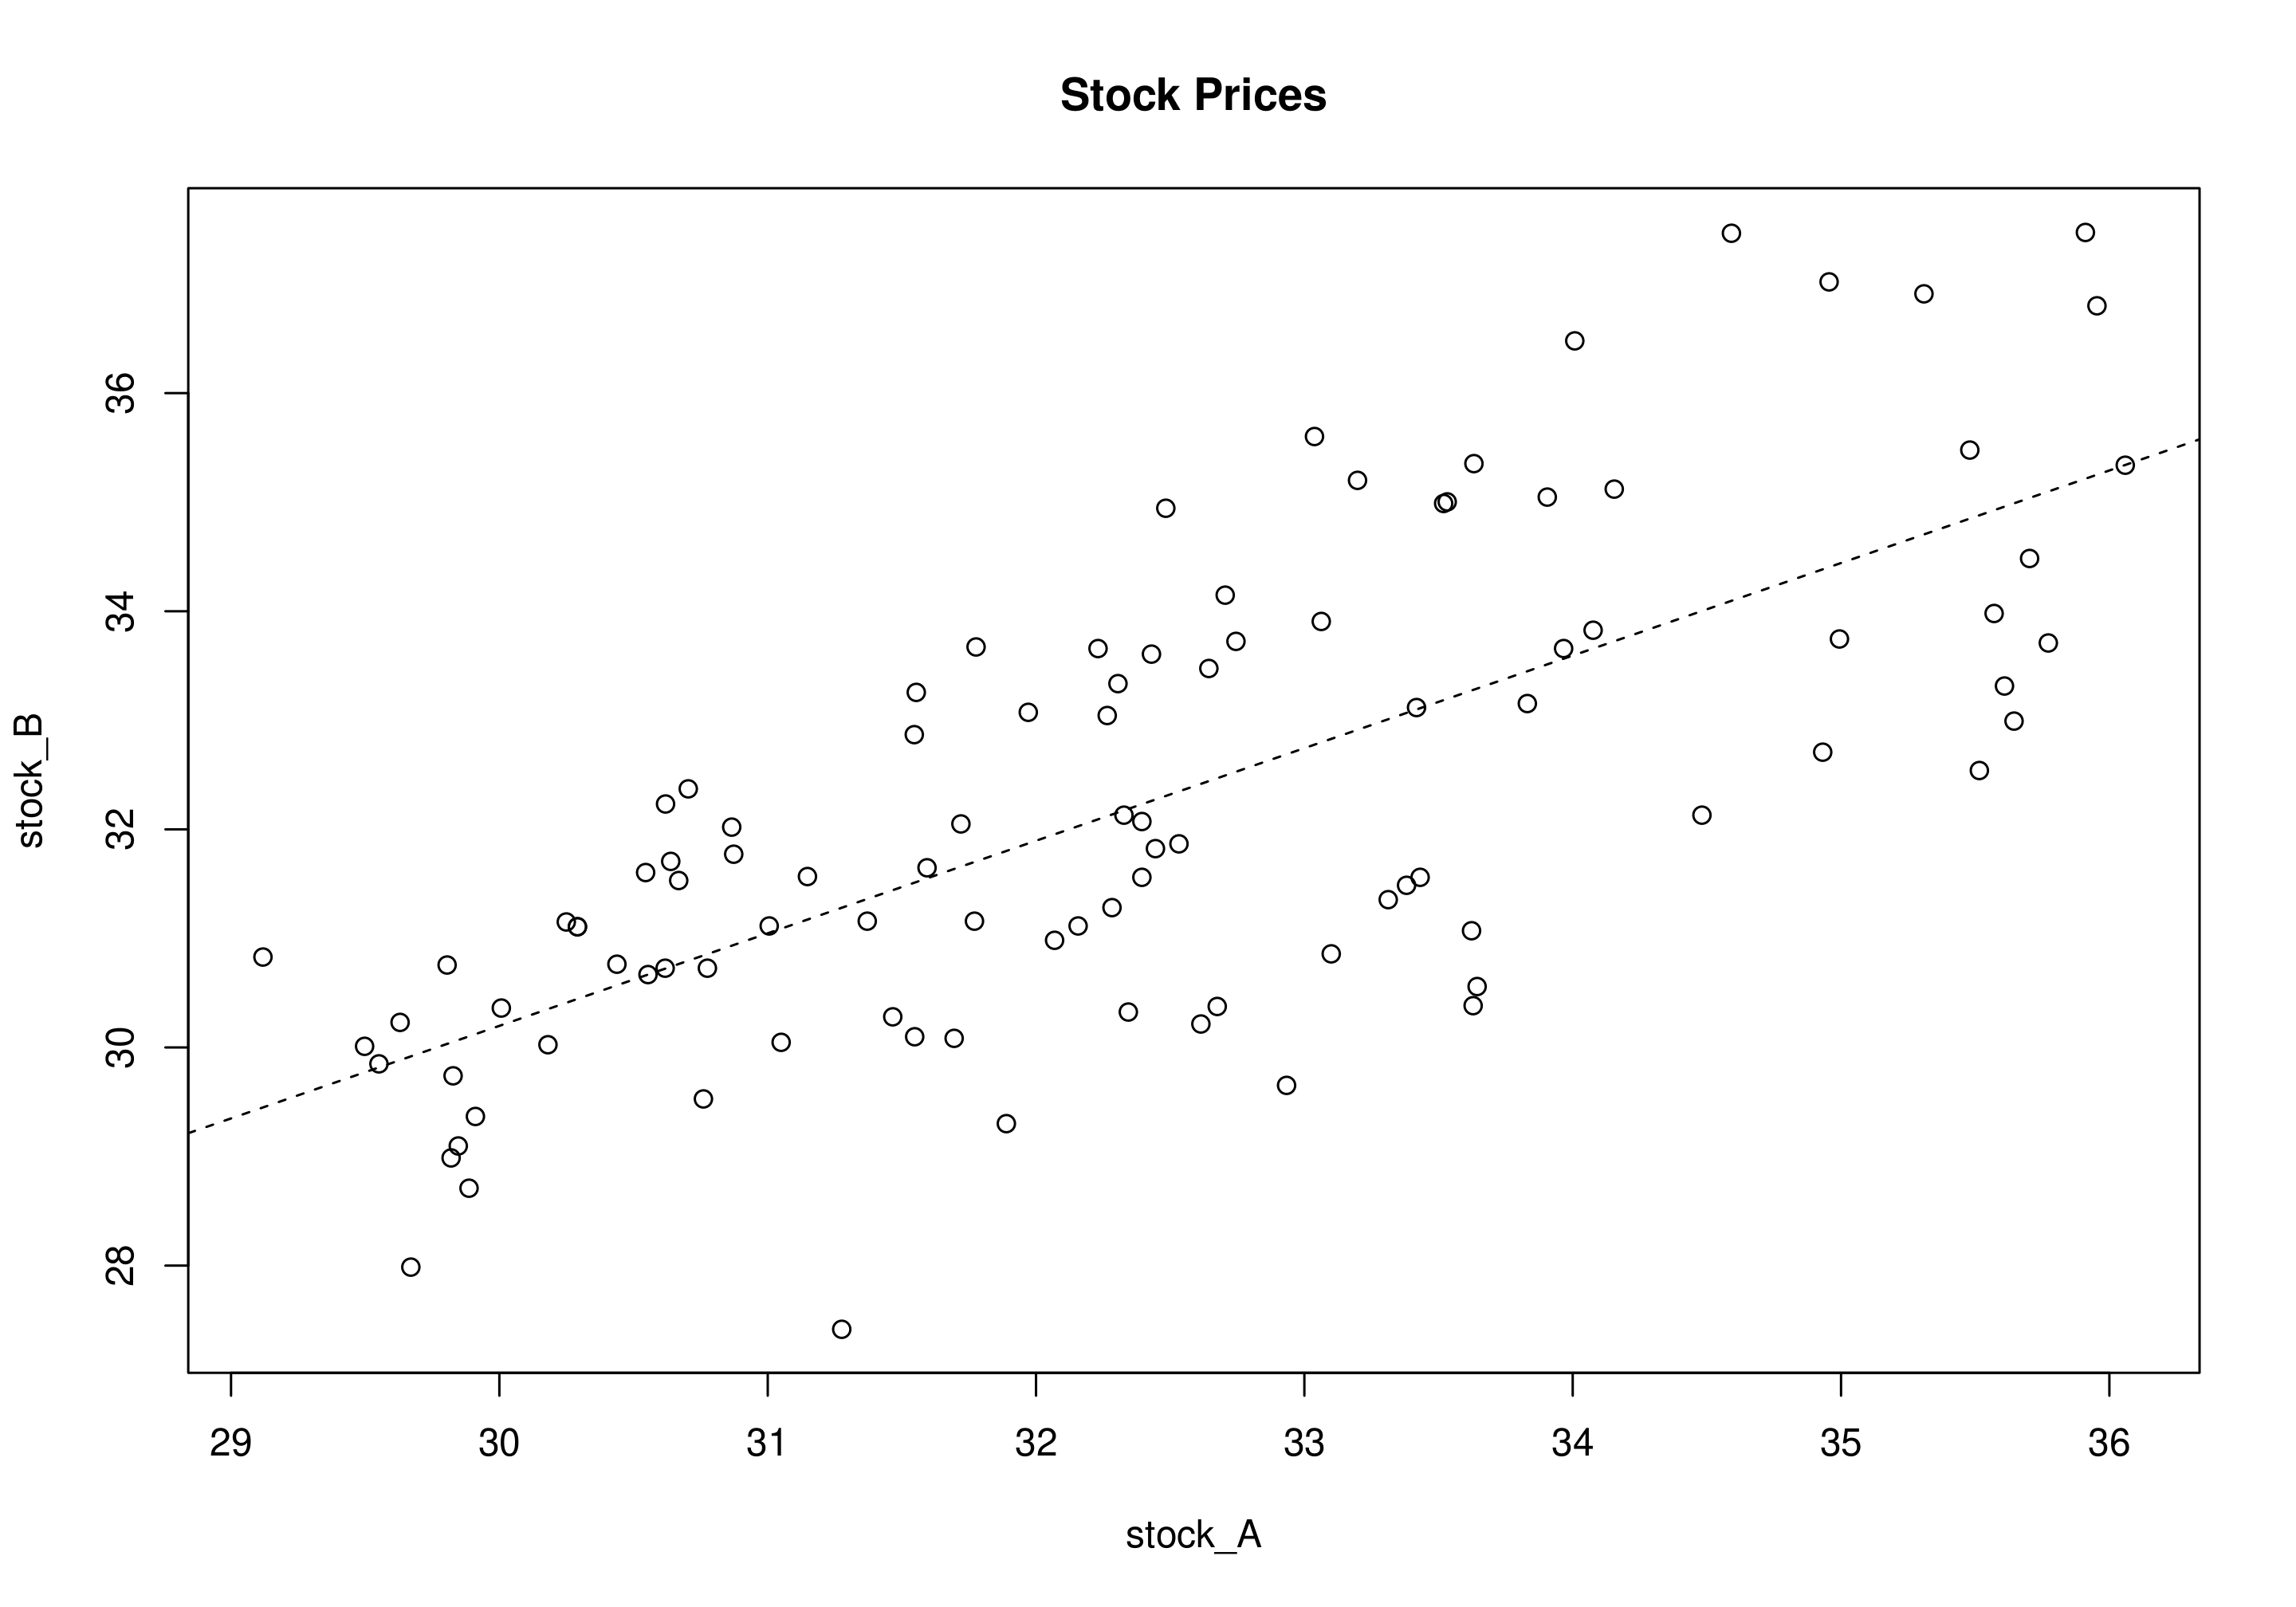
Covariance des actions A et B

cov(stock_A, stock_B)
2.86
Analyse de séries temporelles en R

Corrélations

  • Version normalisée de la covariance
  • +1 : relation linéaire parfaitement positive
  • -1 : relation linéaire parfaitement négative
  • 0 : aucune relation linéaire
Analyse de séries temporelles en R

Corrélation des actions A et B

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

Analyse de séries temporelles en R

Covariance et corrélation : rendements log
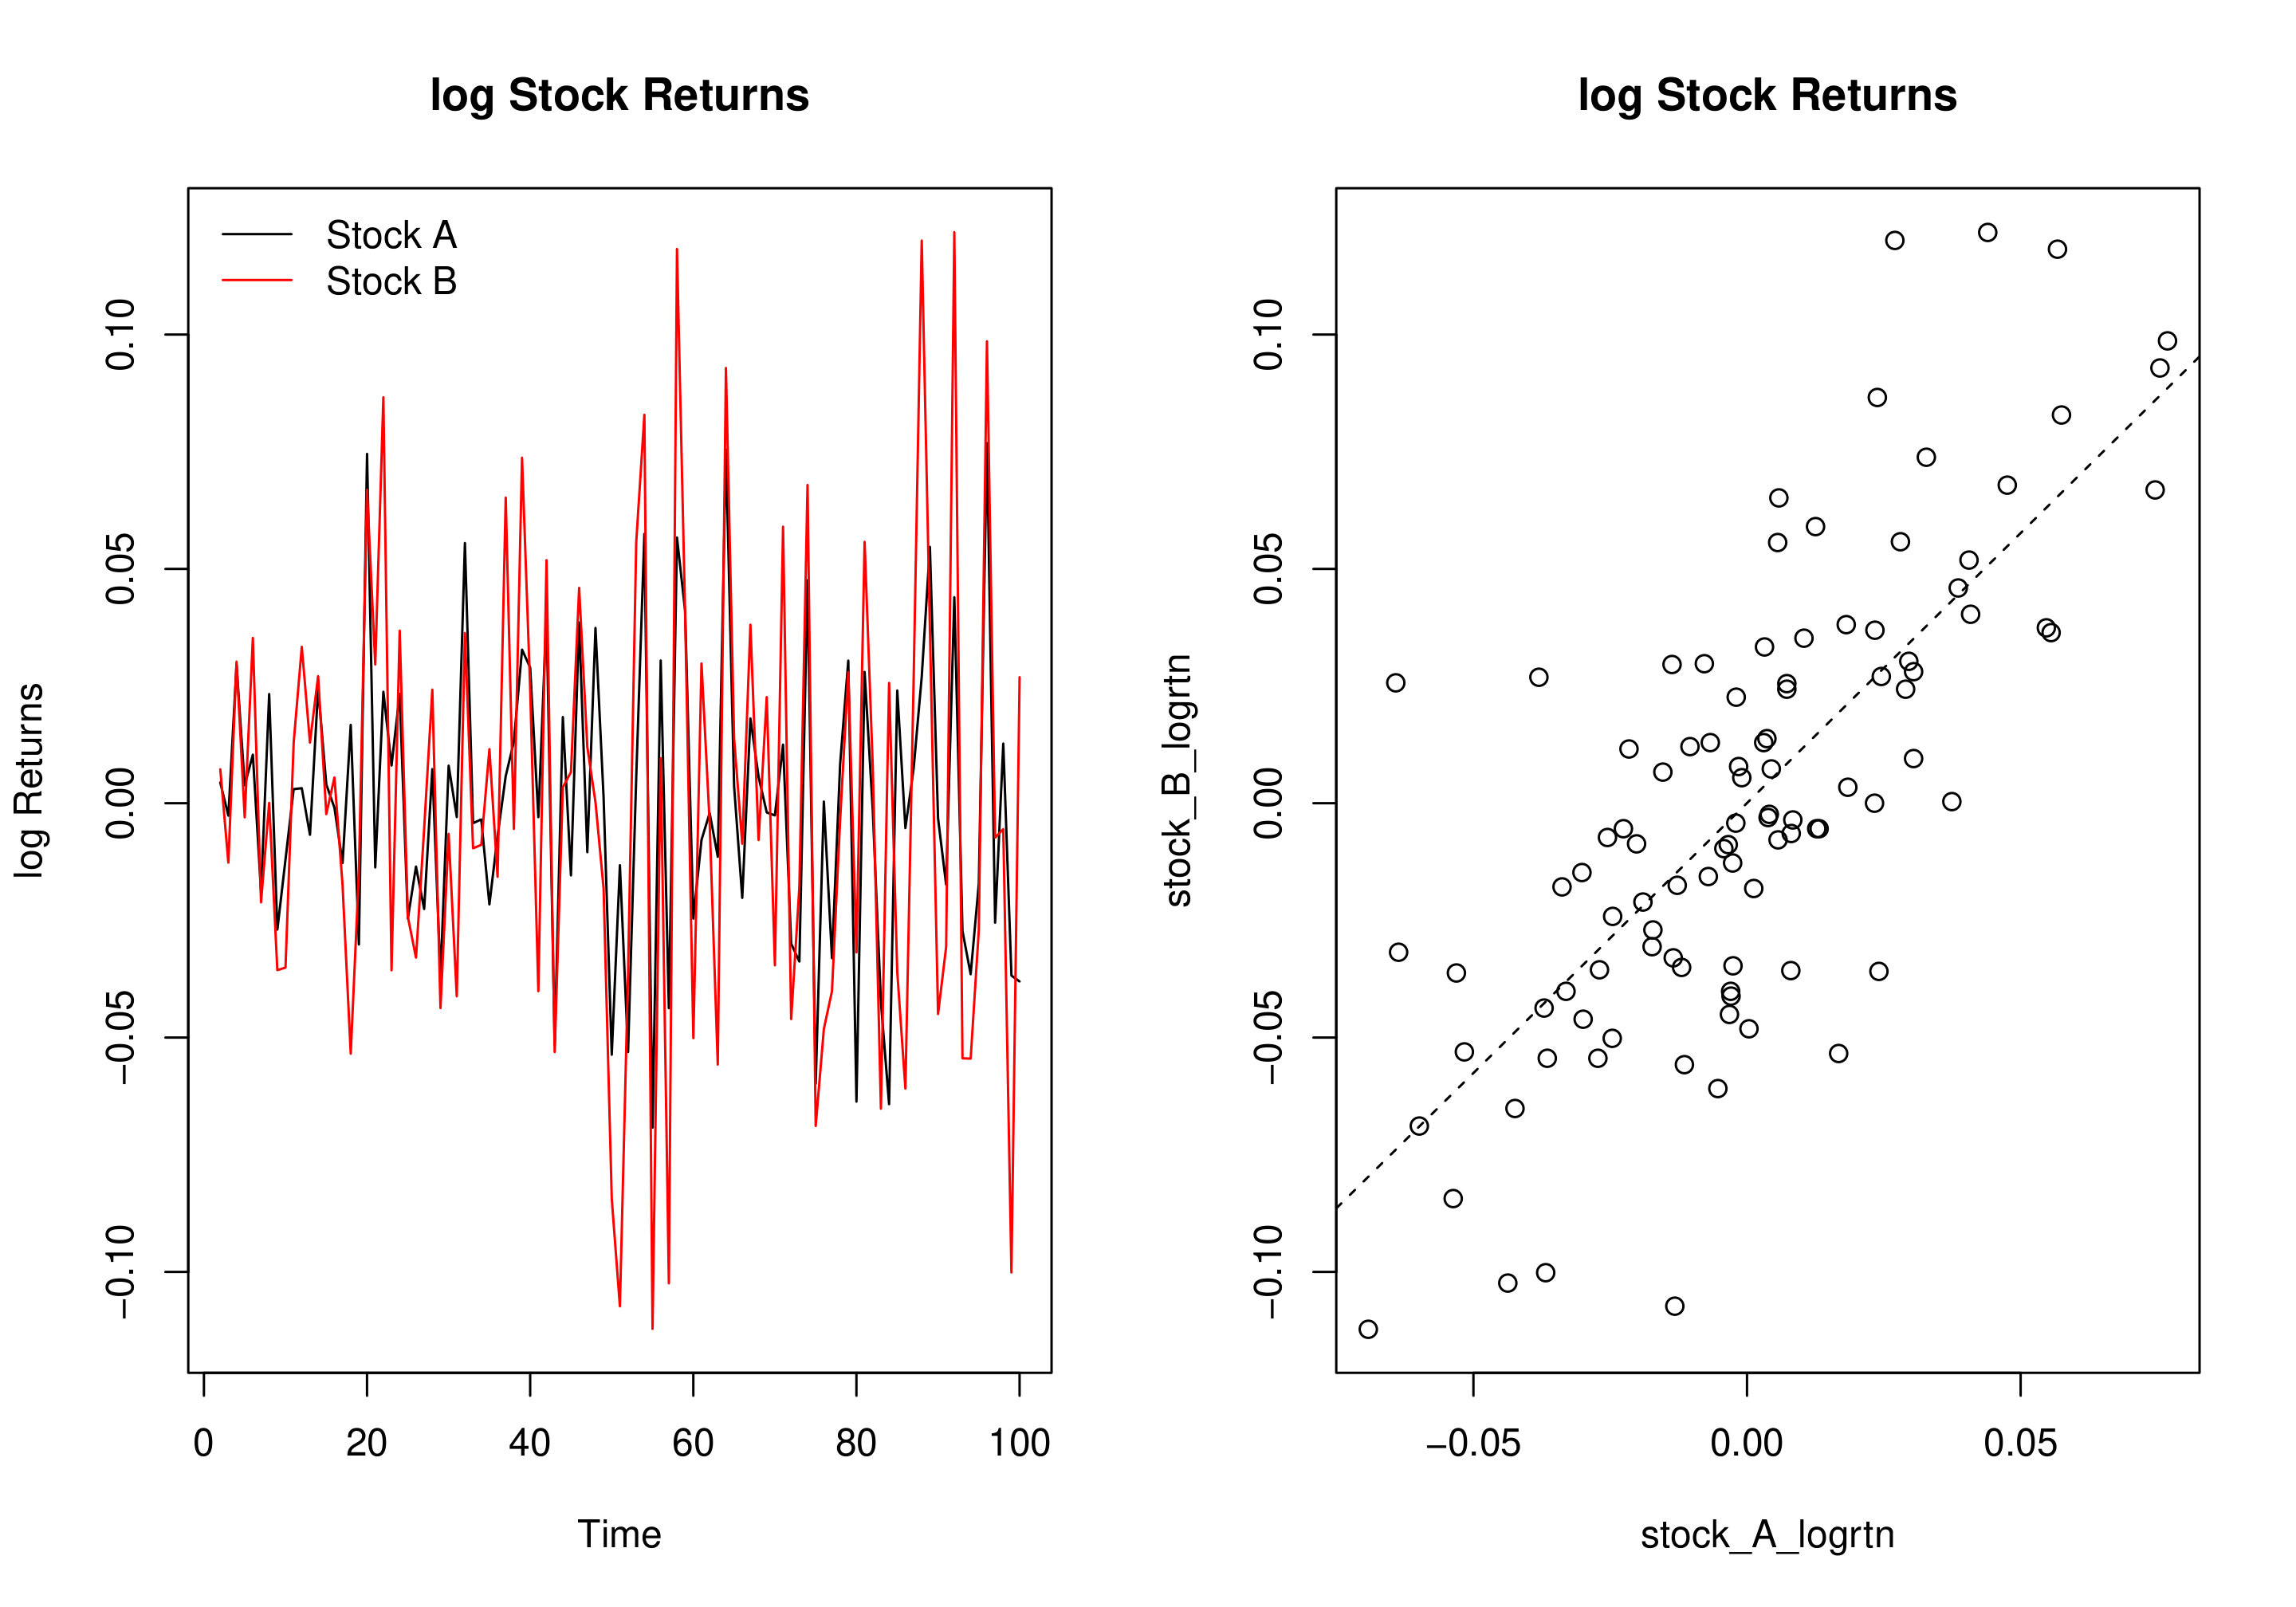
cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
Analyse de séries temporelles en R

Covariance et corrélation : rendements log

Analyse de séries temporelles en R

Passons à la pratique !

Analyse de séries temporelles en R

Preparing Video For Download...