Le modèle de moyenne mobile simple
Analyse de séries temporelles en R

David S. Matteson
Associate Professor at Cornell University
Le modèle de moyenne mobile simple
Le modèle de moyenne mobile (MA) simple :
$ Today = Mean + Noise + Slope * (Yesterday's Noise)$
Plus formellement : 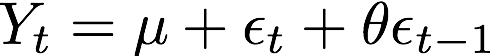
où $ \epsilon_t$ est un bruit blanc (WN) de moyenne nulle.
Trois paramètres :
- La moyenne $\mu$
- La pente $\theta$
- La variance du WN $\sigma^2$
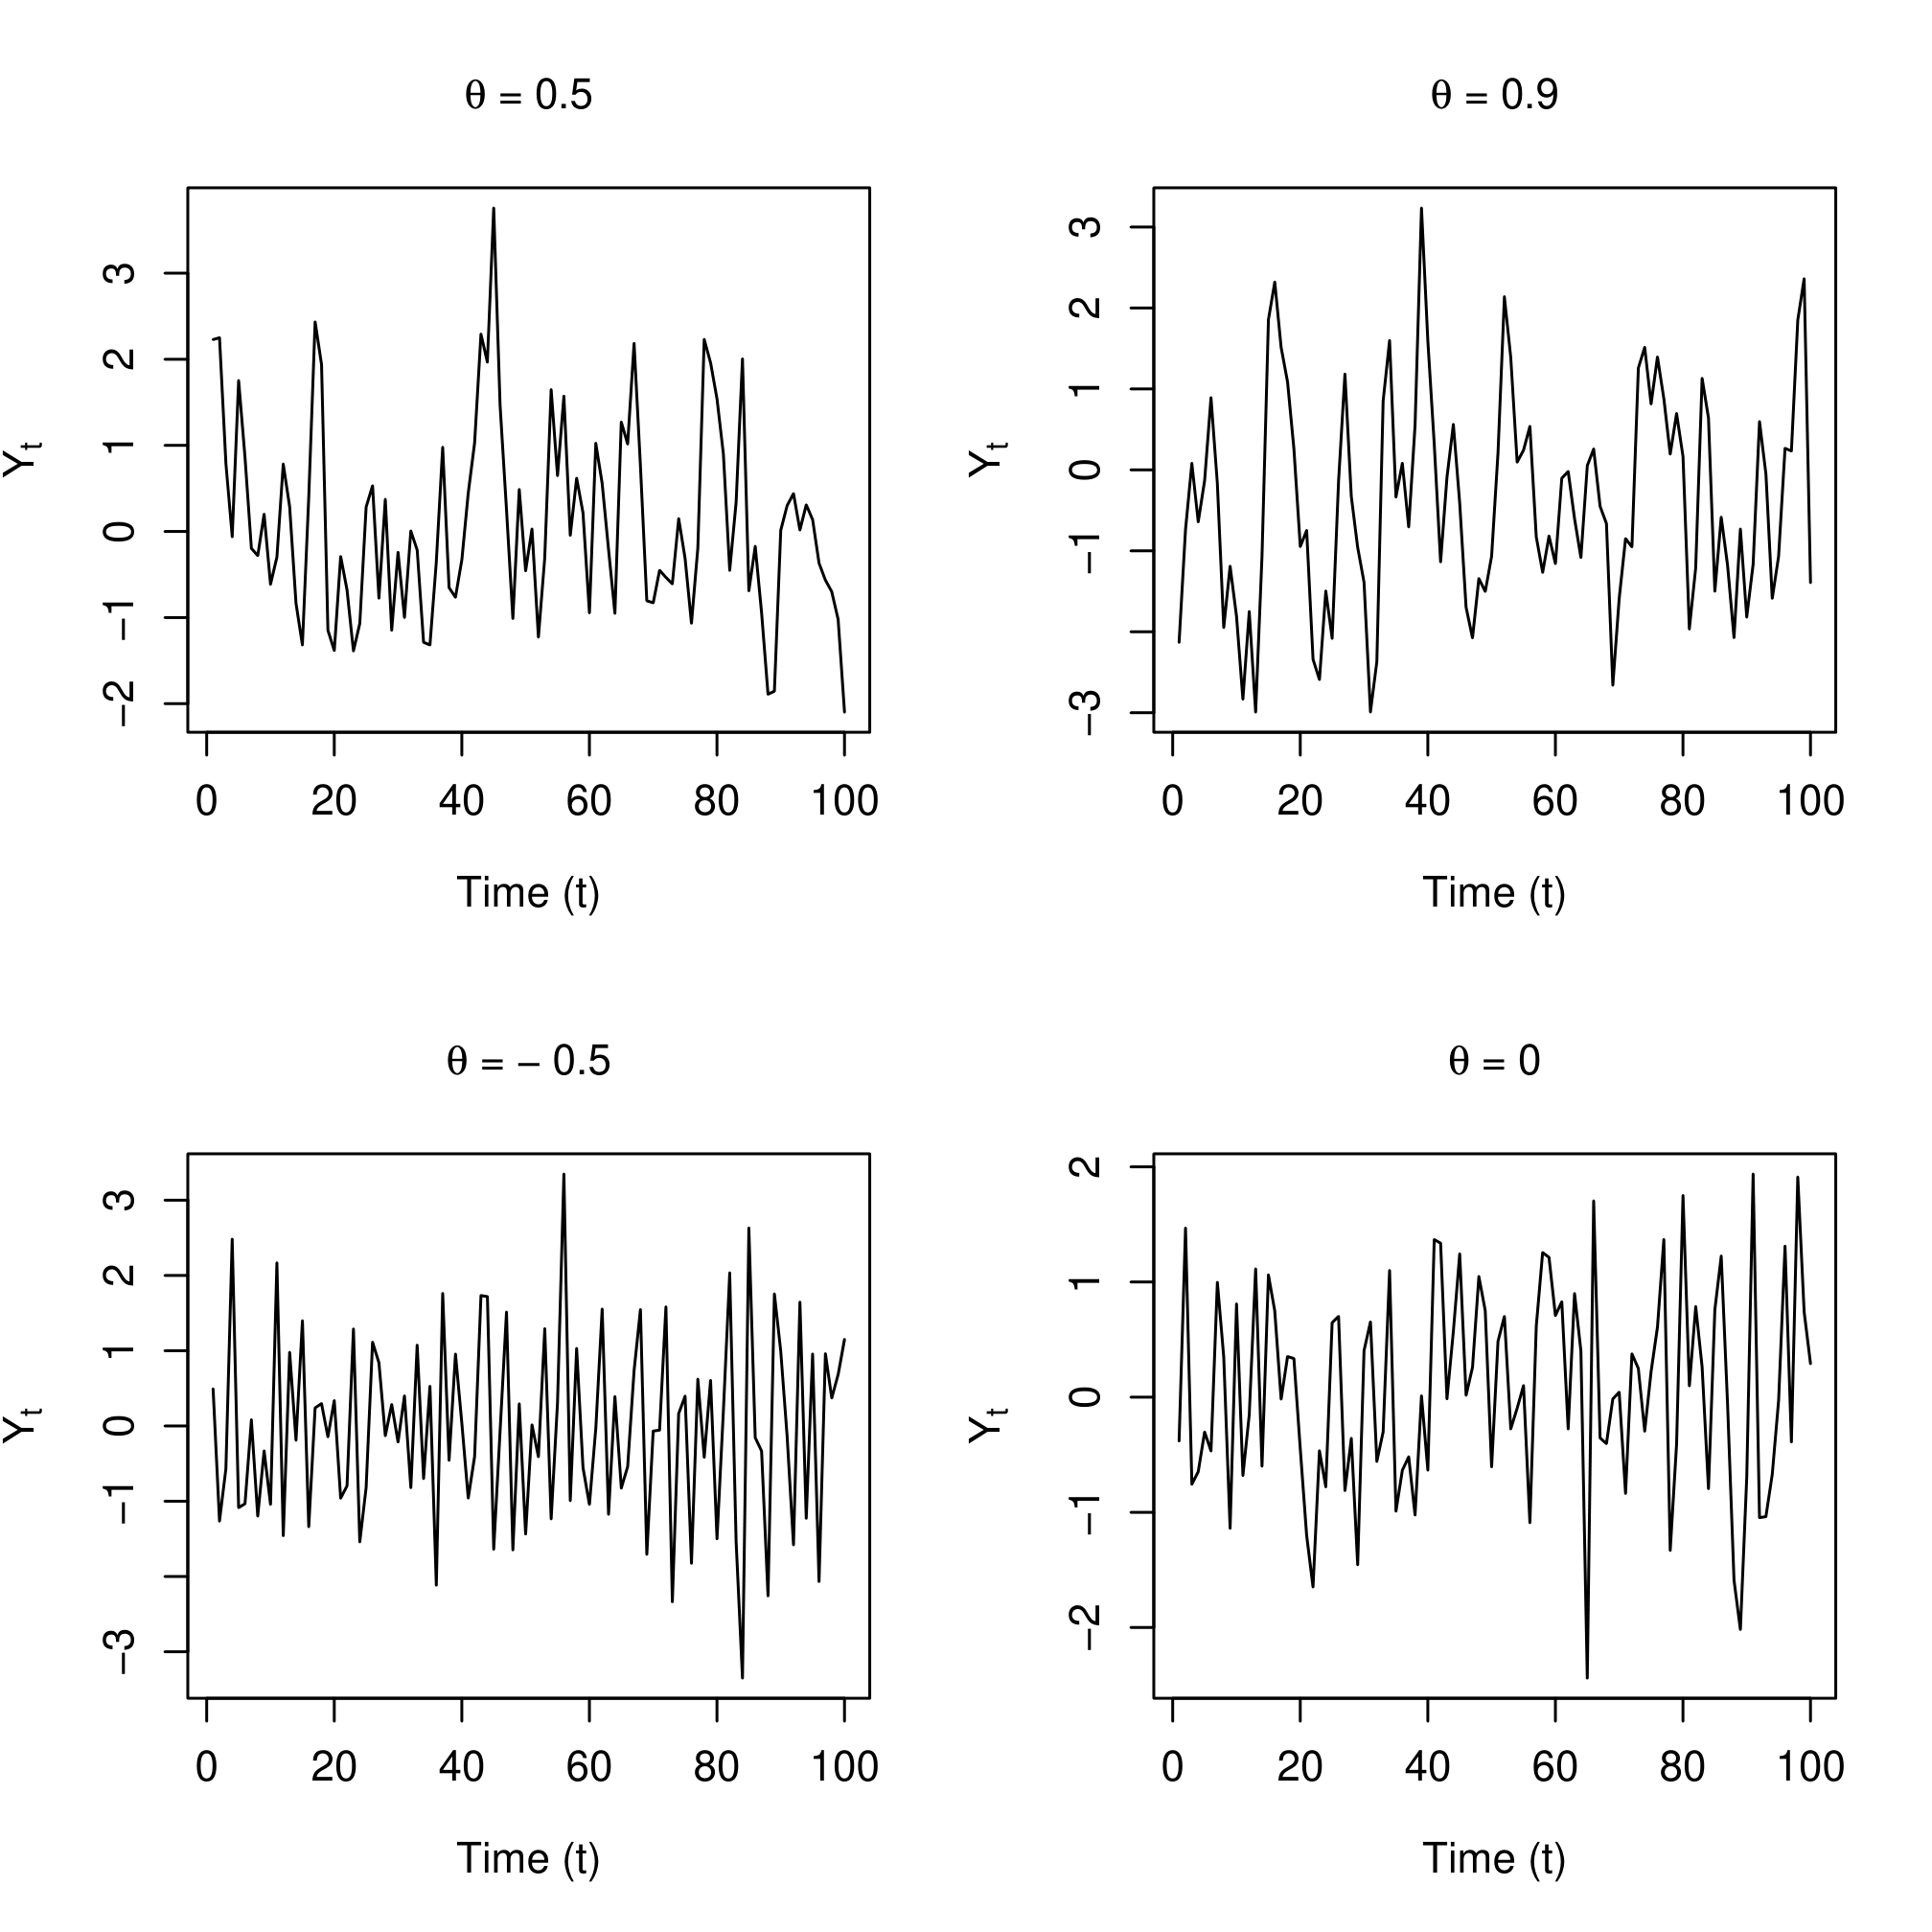
Exemples MA
Autocorrélations
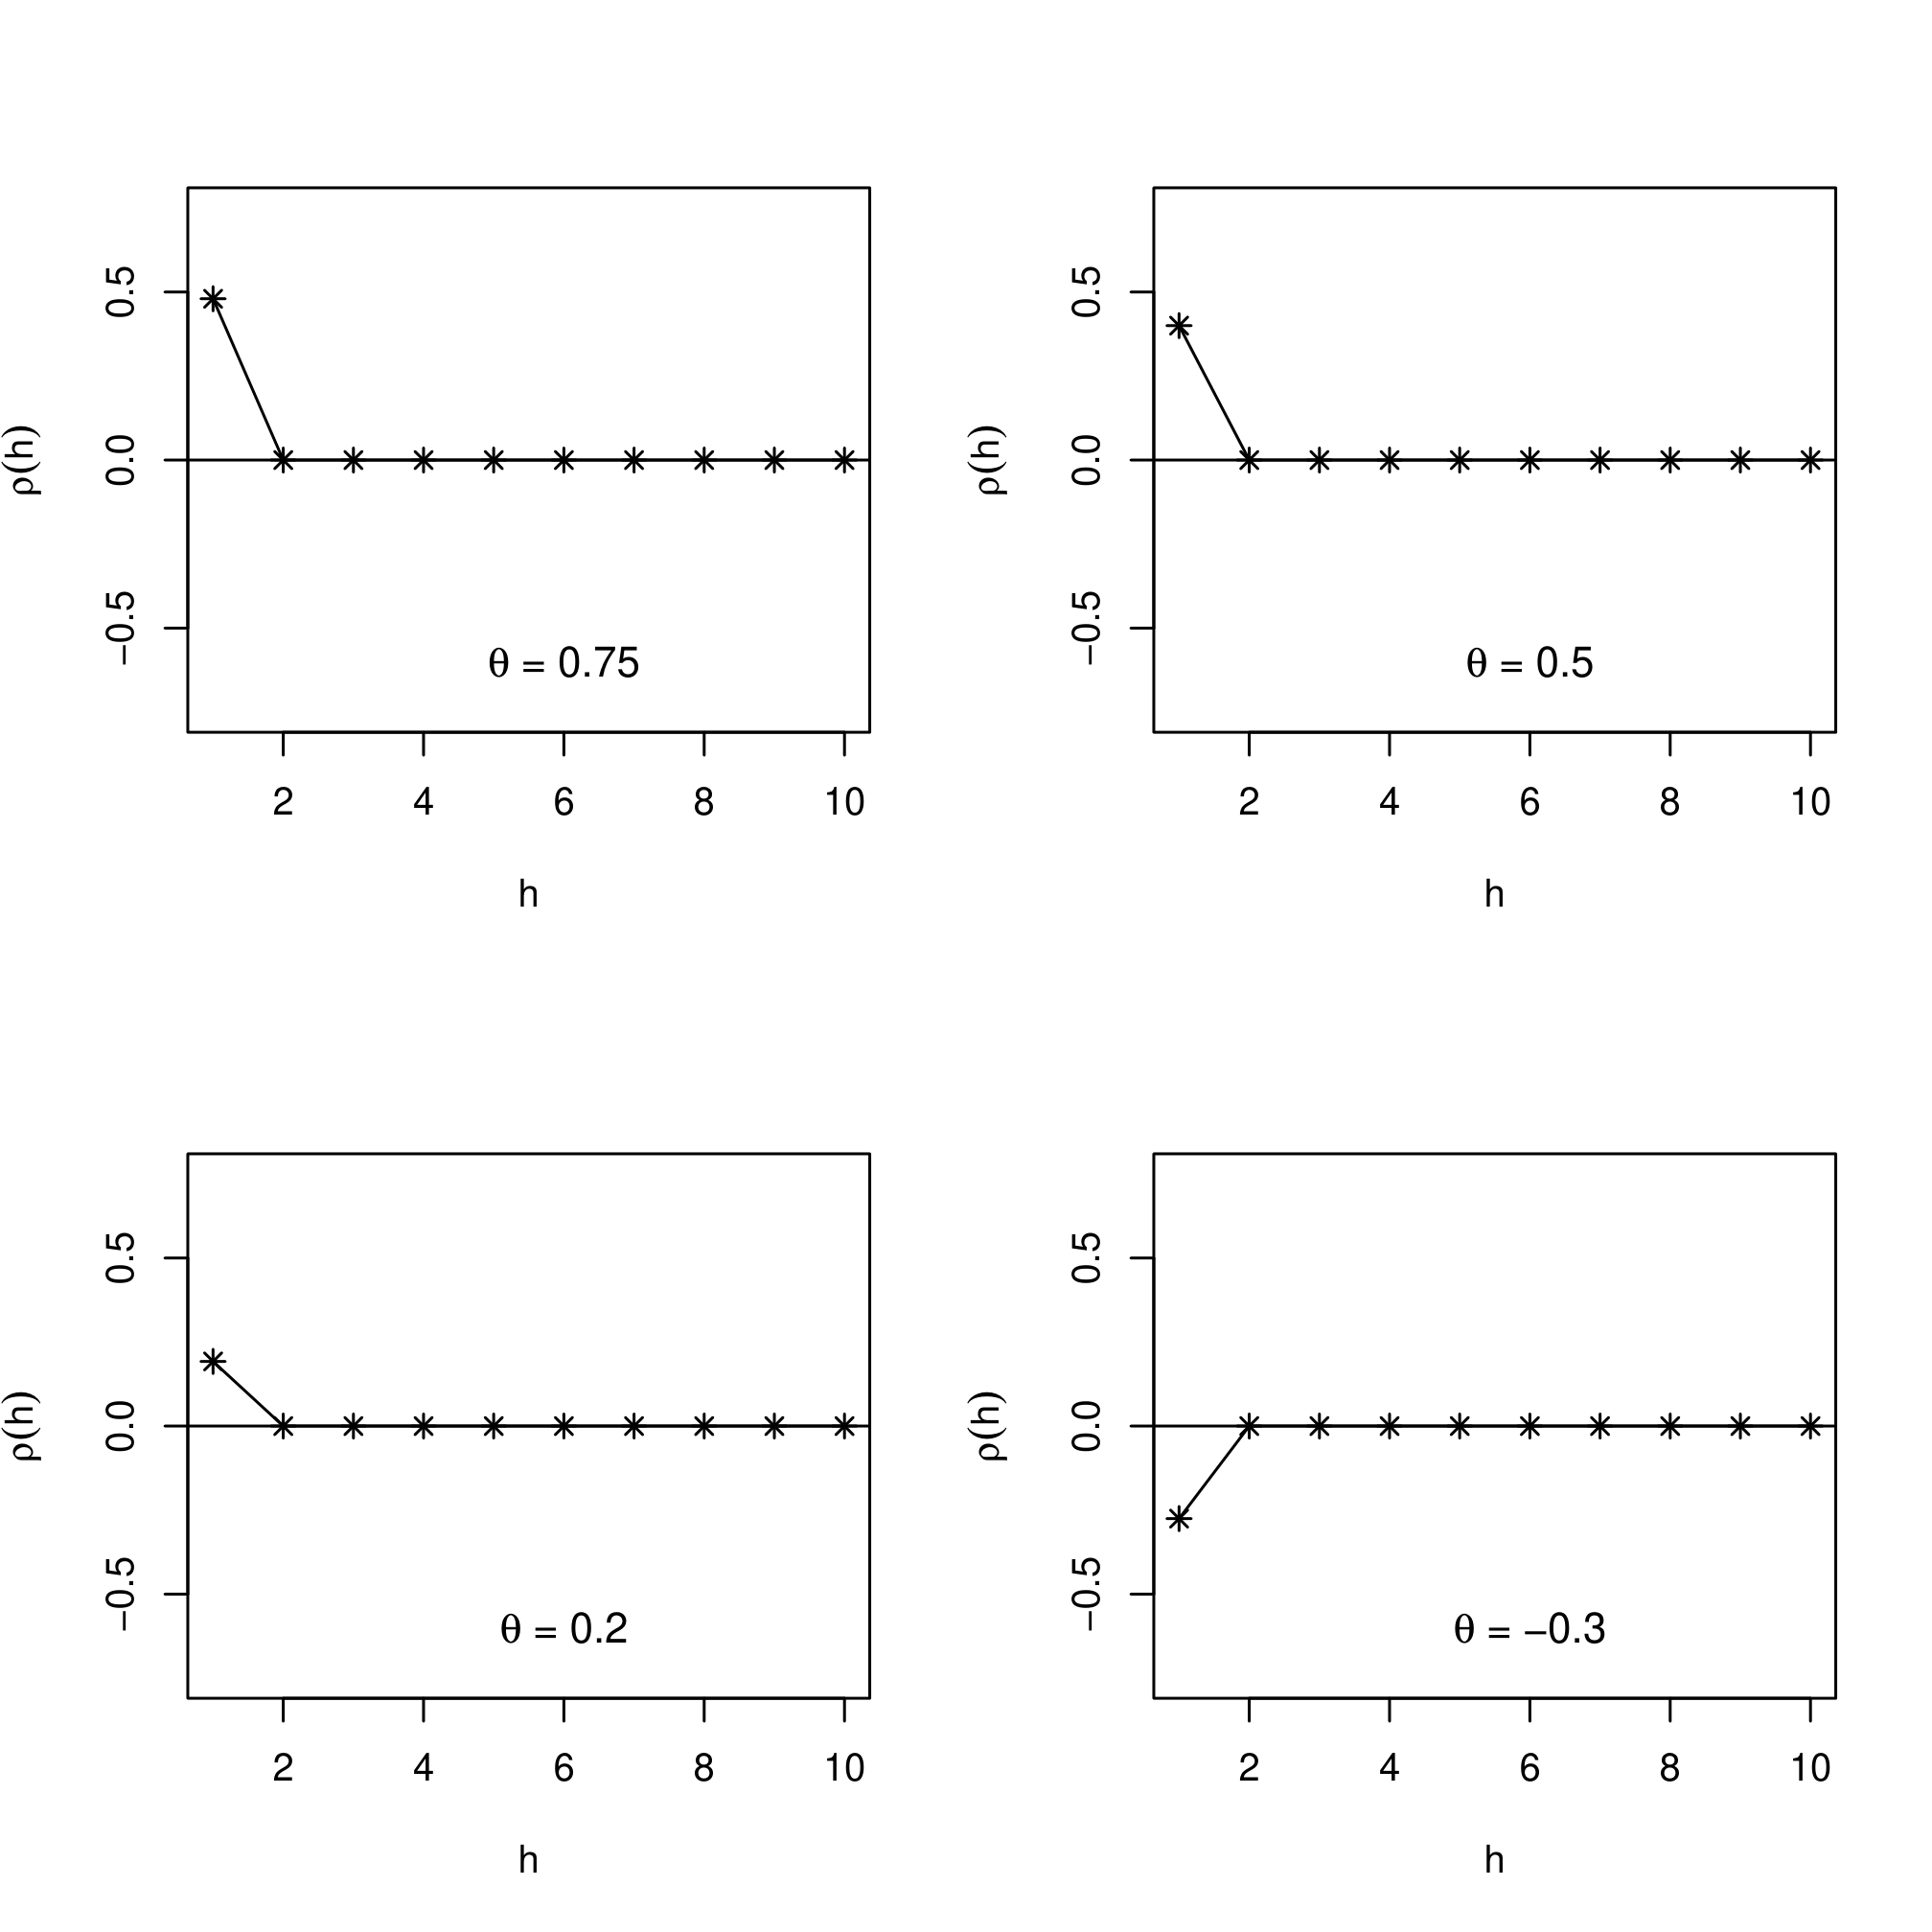
Seule l'autocorrélation au retard 1 est non nulle pour le modèle MA.

