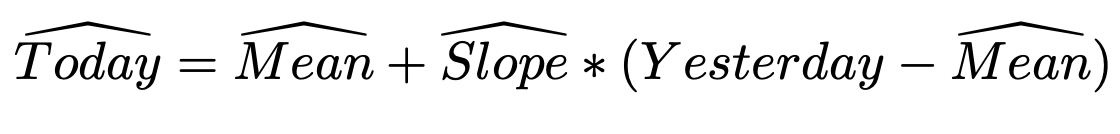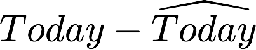Estimation et prévision d'un modèle AR

Analyse de séries temporelles en R

David S. Matteson

Associate Professor at Cornell University

Processus AR : taux d'inflation

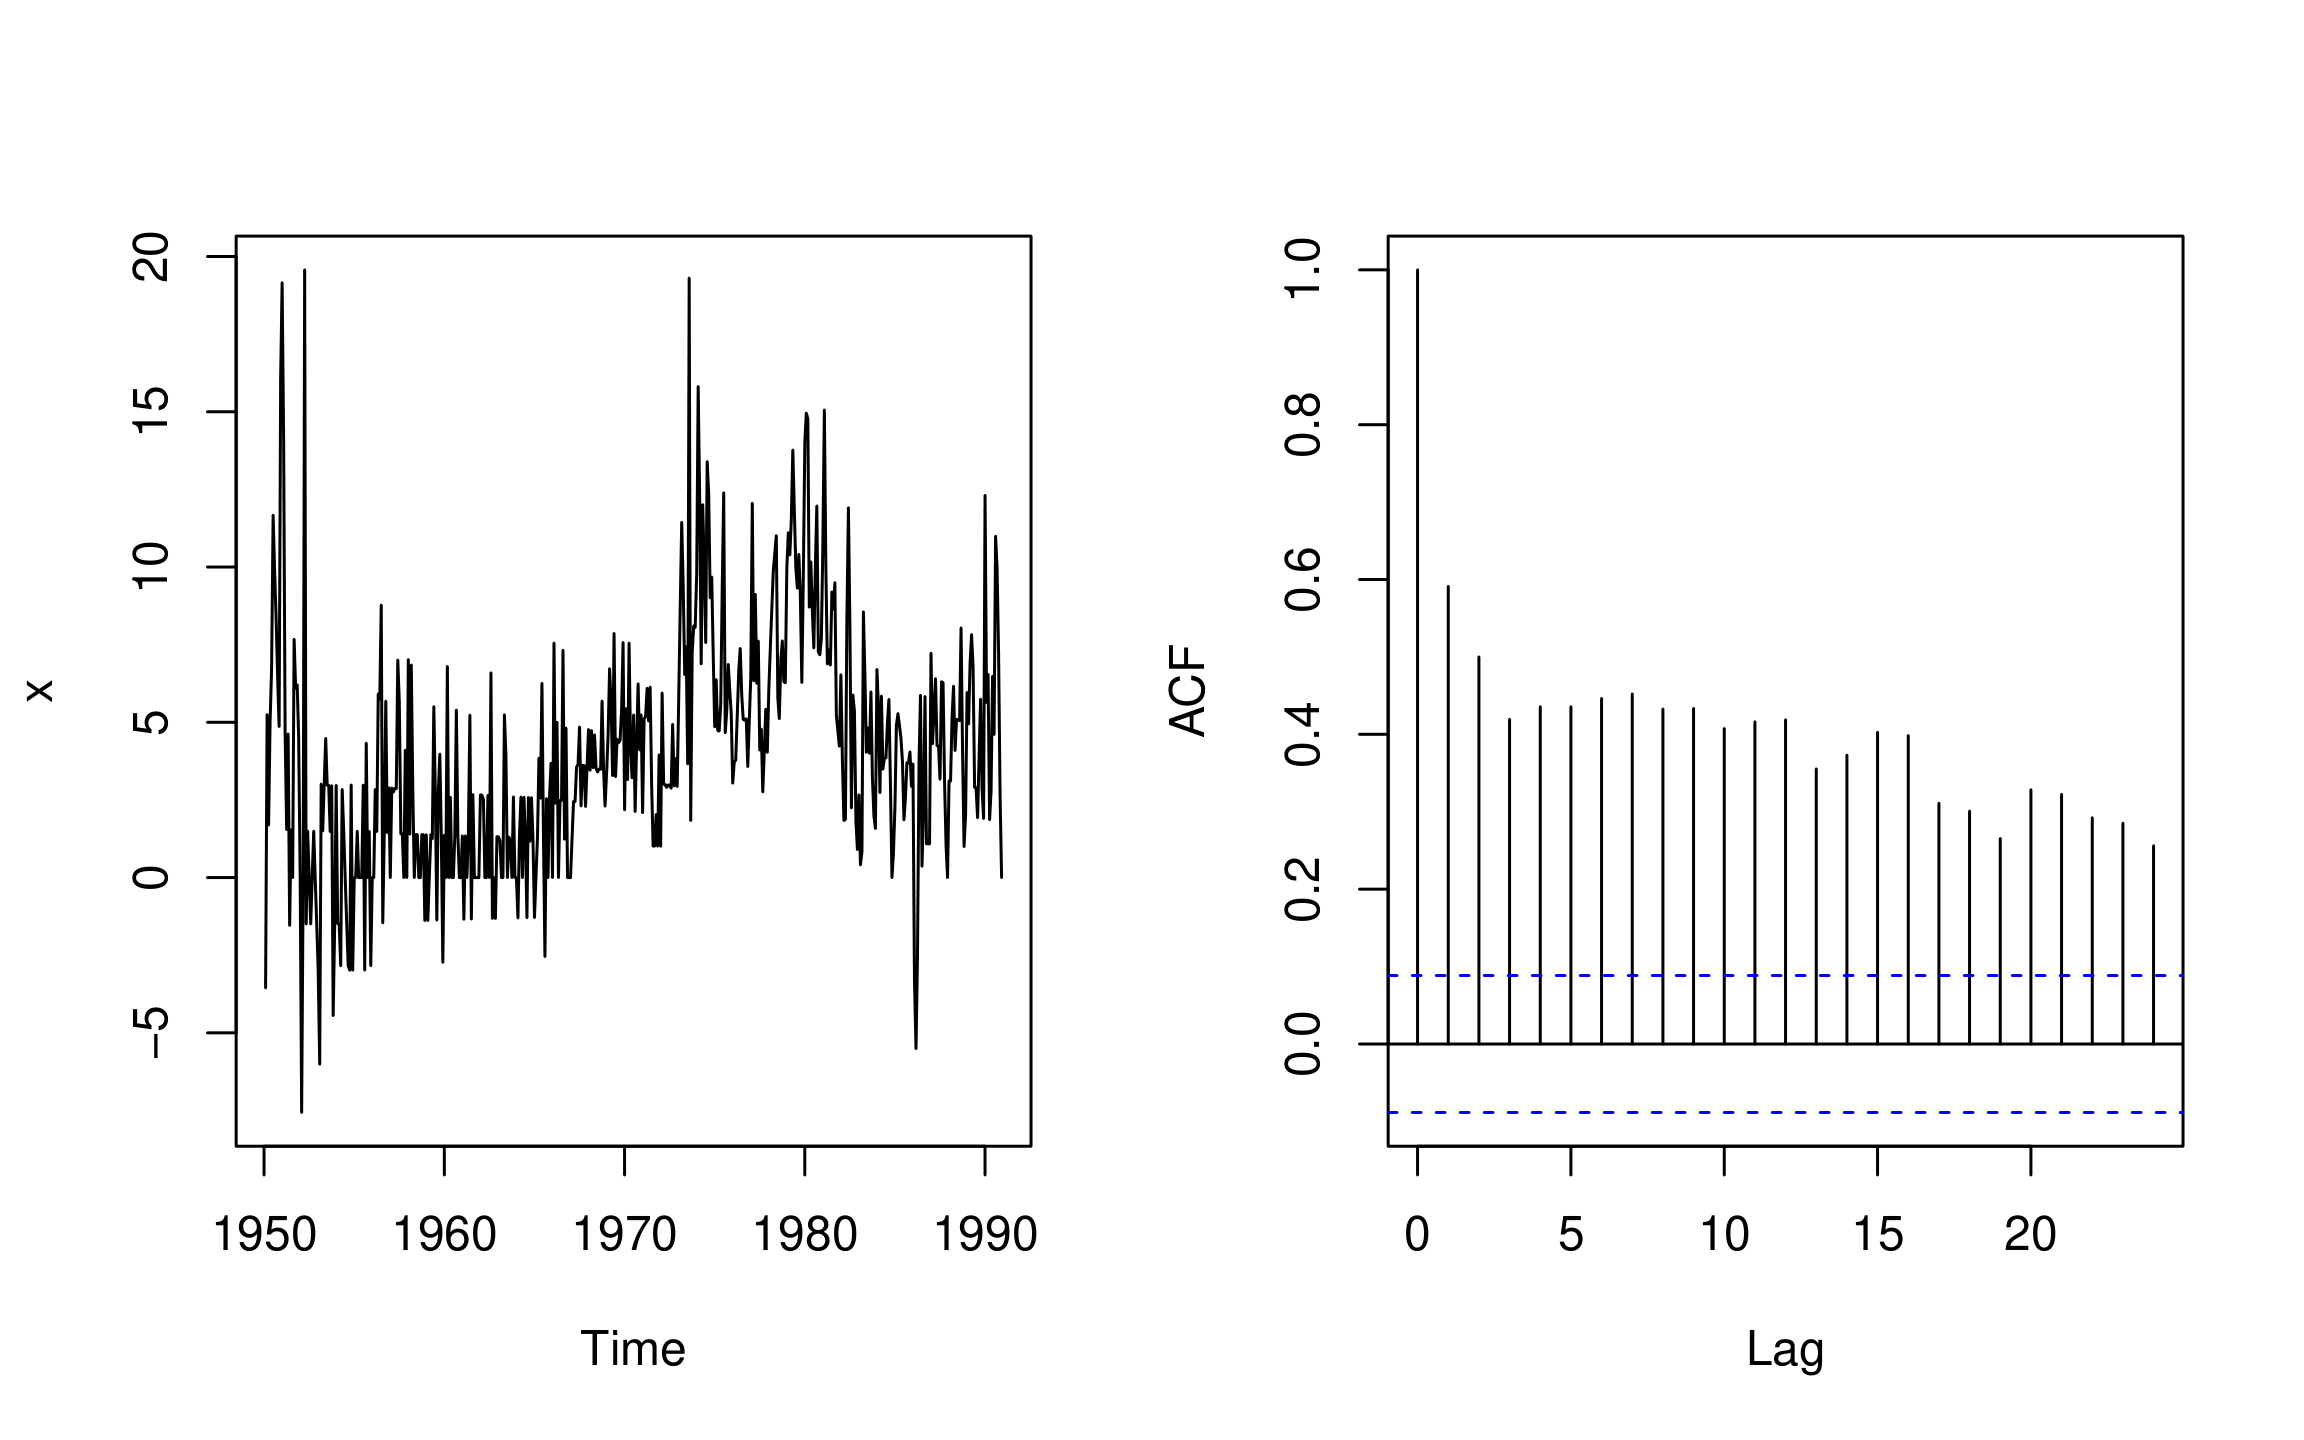
  • Taux d'inflation mensuel des États-Unis (en %, rythme annuel).
  • Observations mensuelles de 1950 à 1990
data(Mishkin, package = "Ecdat")

inflation <- as.ts(Mishkin[, 1])
ts.plot(inflation) ; acf(inflation)

Analyse de séries temporelles en R

$$ (Aujourd'hui - Moyenne) = Pente × (Hier - Moyenne) + Bruit $$

$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t $$

$$\epsilon_t~ WhiteNoise(0, \sigma_{\epsilon}^2)$$

AR_inflation <- arima(inflation, order = c(1, 0, 0))

print(AR_inflation)
Coefficients:
        ar1  intercept
     0.5960     3.9745
s.e. 0.0364        0.3471
sigma^2 estimated as 9.713

ar1 = $ \hat{\phi}$, intercept = $ \hat{\mu} $, sigma^2 = $\hat{\sigma}^2_{\epsilon}$

Analyse de séries temporelles en R

Processus AR : valeurs ajustées - I

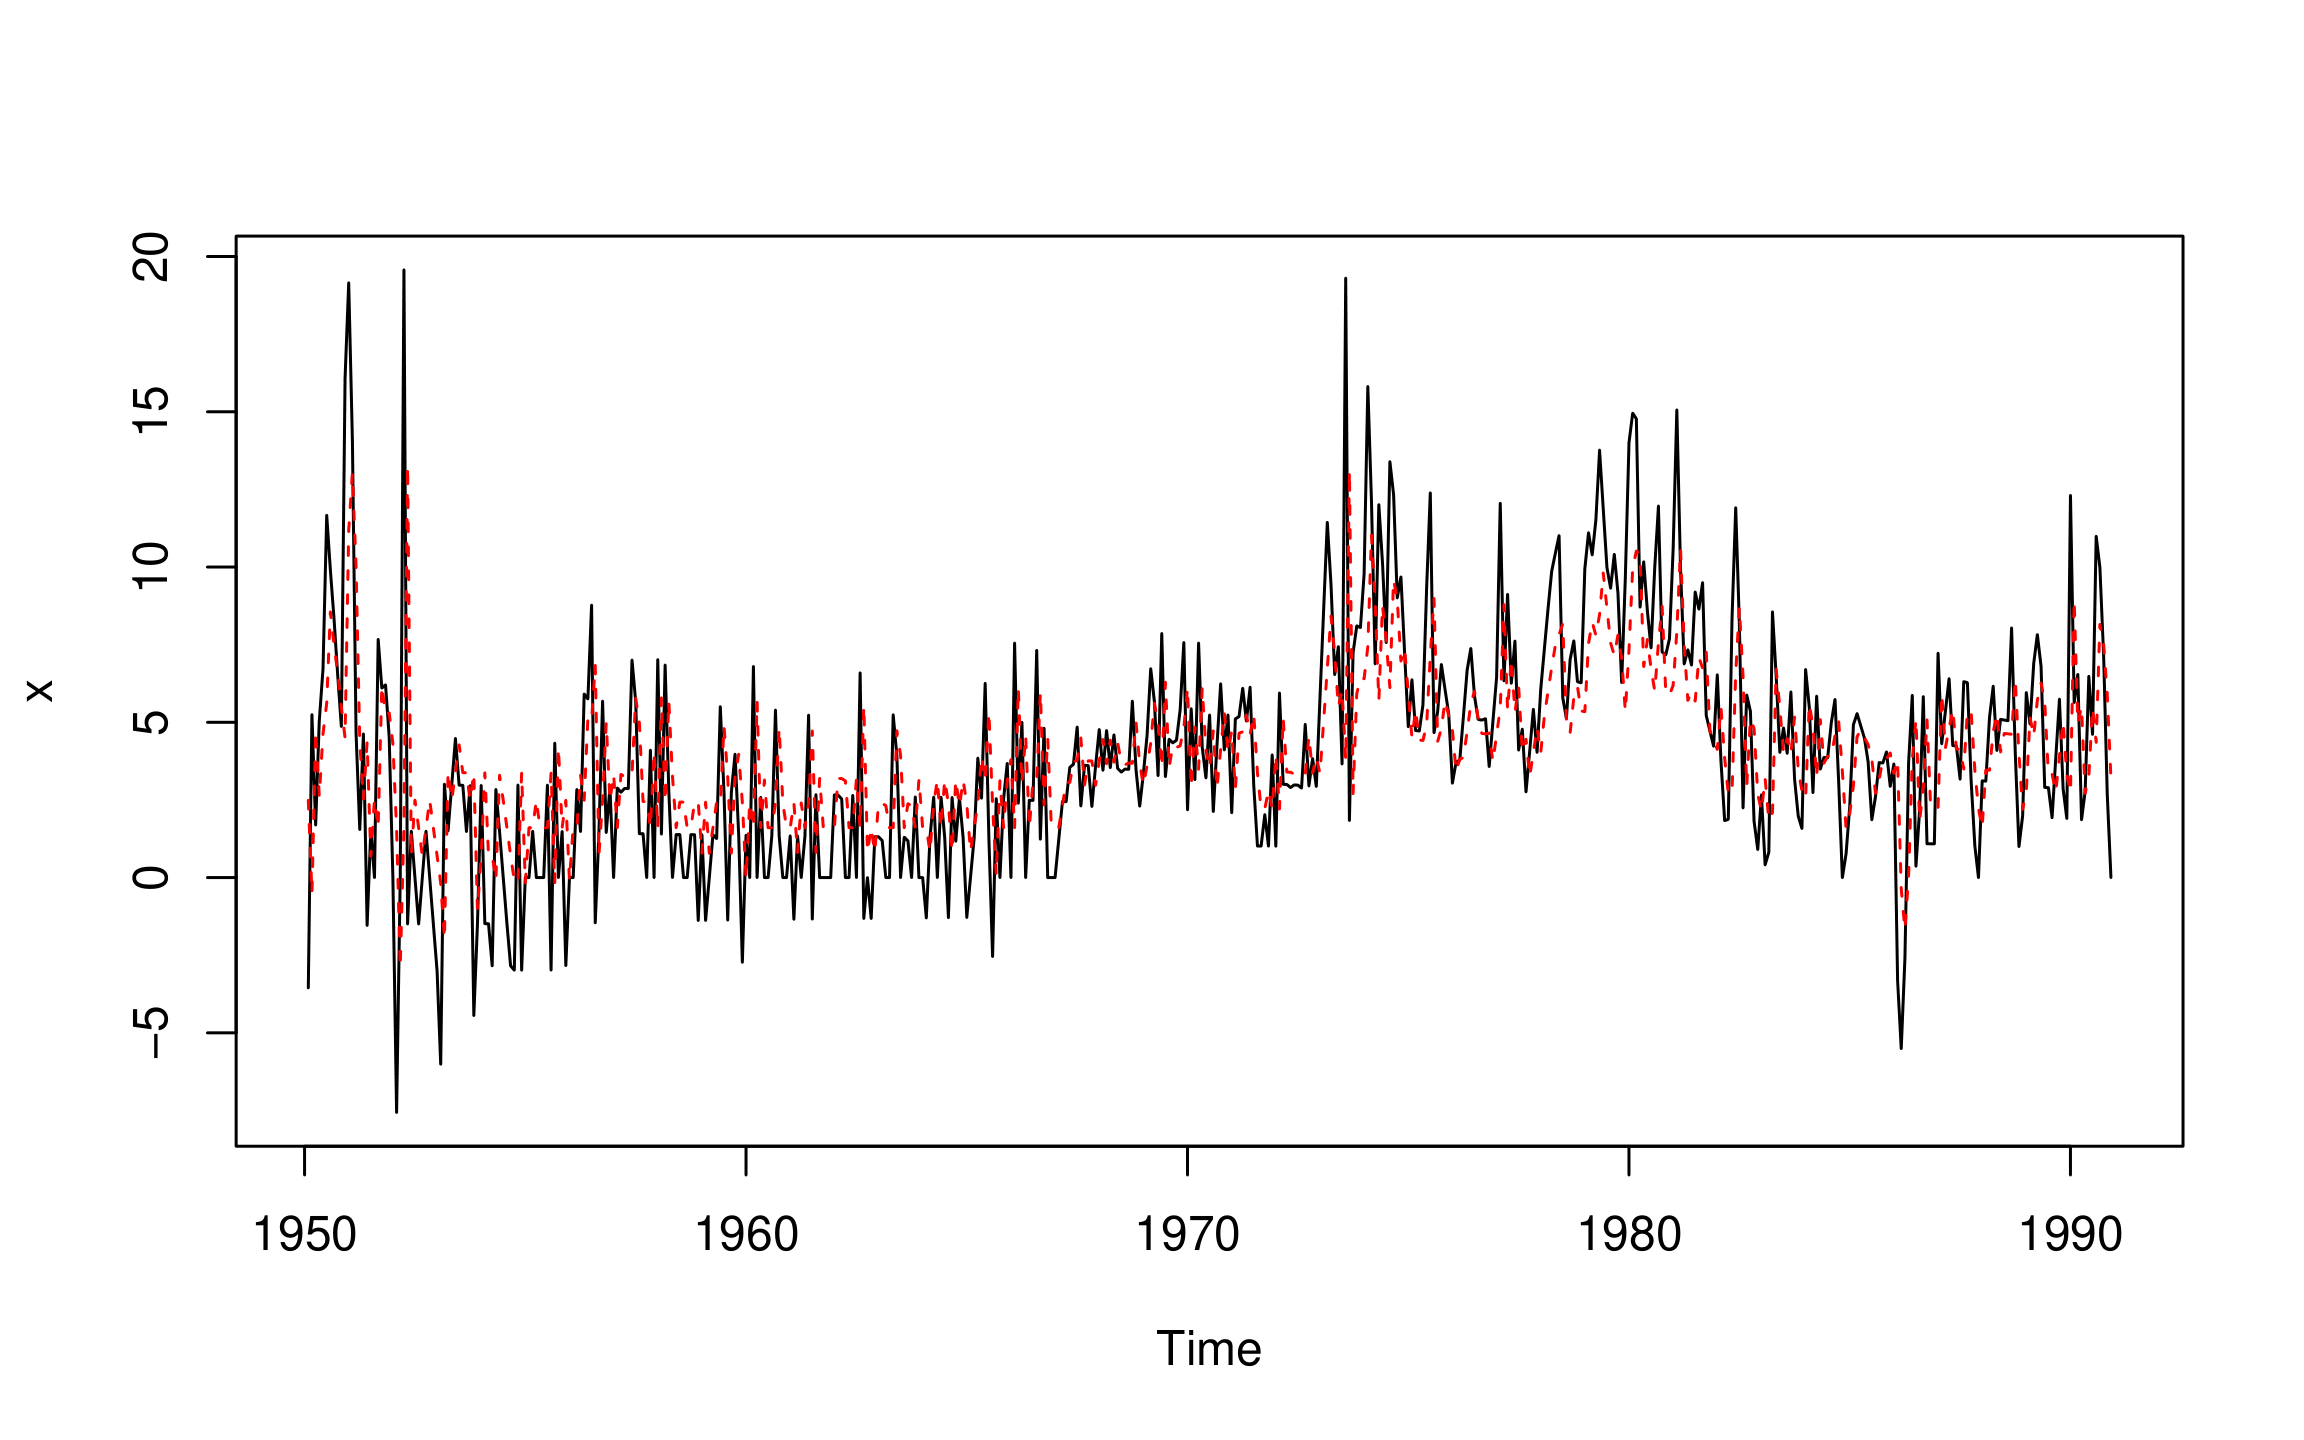
  • Valeurs ajustées par le modèle AR :

$$\hat{Y_t} = \hat{\mu} + \hat{\phi}(Y_{t-1} - \hat{\mu})$$

  • Résidus =

$$ \hat{\epsilon_t} = Y_t - \hat{Y_t}$$

Analyse de séries temporelles en R

Processus AR : valeurs ajustées - II

ts.plot(inflation)

AR_inflation_fitted <- inflation - residuals(AR_inflation)
points(AR_inflation_fitted, type = "l" col = "red", lty = 2)
Analyse de séries temporelles en R

Prévision

  • Prévision à 1 pas
predict(AR_inflation)$pred 
Jan
1991 1.605797
predict(AR_inflation)$se
Jan
1991 3.116526
Analyse de séries temporelles en R

Prévision (suite)

  • Prévisions à h pas
predict(AR_inflation, n.ahead = 6)$pred
           Jan       Feb       Mar       Apr       May       Jun
1991  1.605797  2.562810  3.133165  3.473082  3.675664  3.796398
predict(AR_inflation, n.ahead = 6)$se
           Jan       Feb       Mar       Apr       May       Jun
1991  3.116526  3.628023  3.793136  3.850077  3.870101  3.877188

Analyse de séries temporelles en R

Passons à la pratique !

Analyse de séries temporelles en R

Preparing Video For Download...