Séries temporelles stationnaires : ARMA
Modèles ARIMA en R

David Stoffer
Professor of Statistics at the University of Pittsburgh
Décomposition de Wold
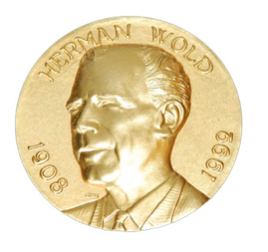 Wold a montré que toute série temporelle stationnaire peut être représentée comme une combinaison linéaire de bruit blanc :
$$X_t = W_t + a_1 W_{t-1} + a_2 W_{t-2} + ...$$
Pour des constantes $ \ a_1,a_2,...$
Tout modèle ARMA a cette forme ; ils conviennent donc pour modéliser des séries temporelles.
Remarque : le cas particulier MA(q) est déjà de cette forme, où les constantes sont nulles après le terme q.
Générer et tracer MA(1)
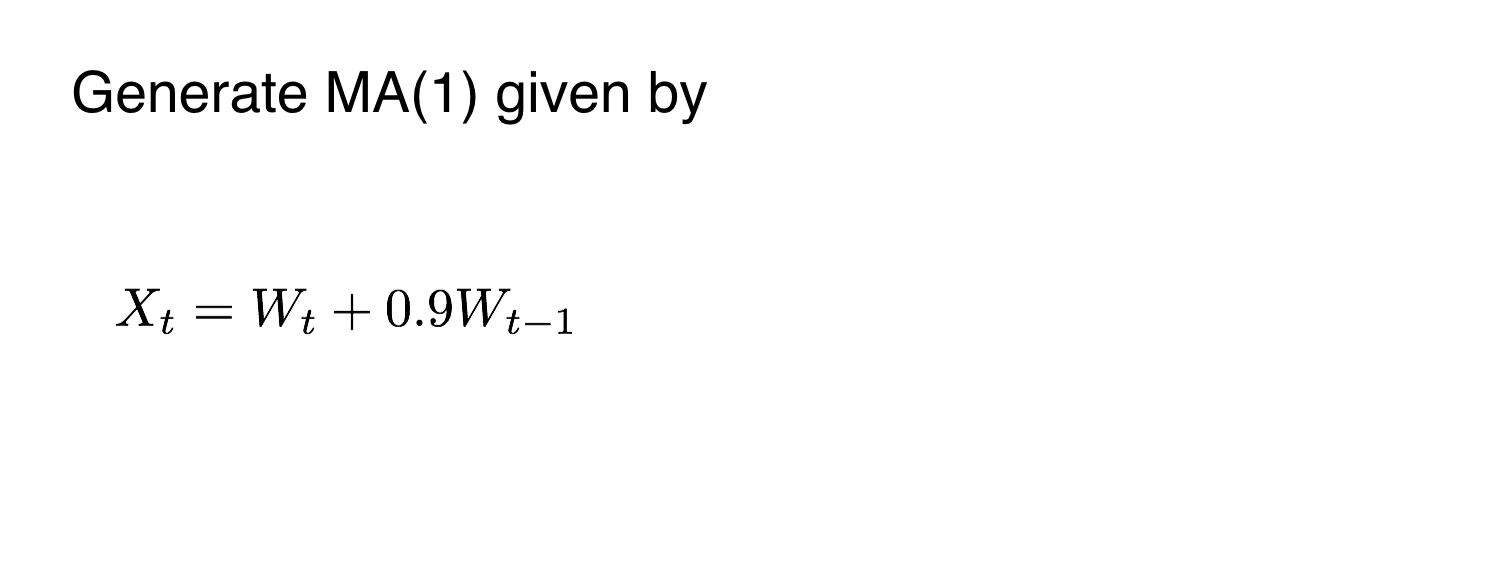
Générer et tracer MA(1)
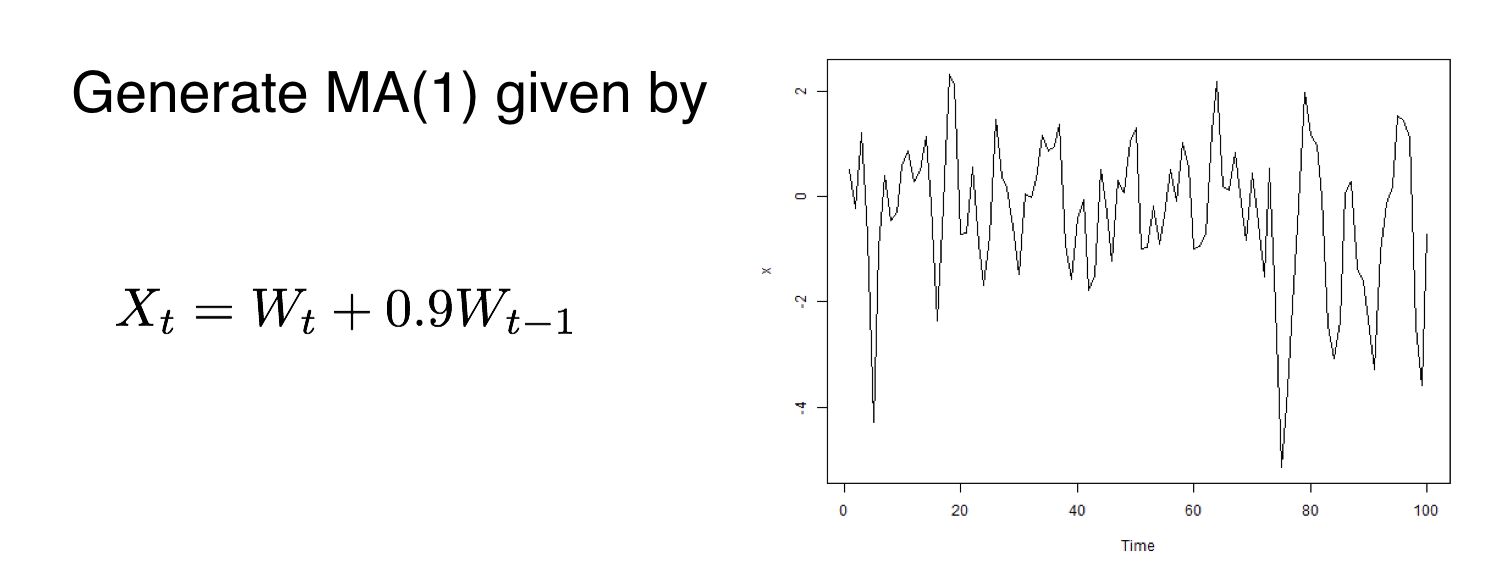
x <- arima.sim(list(order = c(0, 0, 1), ma = 0.9), n = 100)
plot(x)
Générer et tracer AR(2)
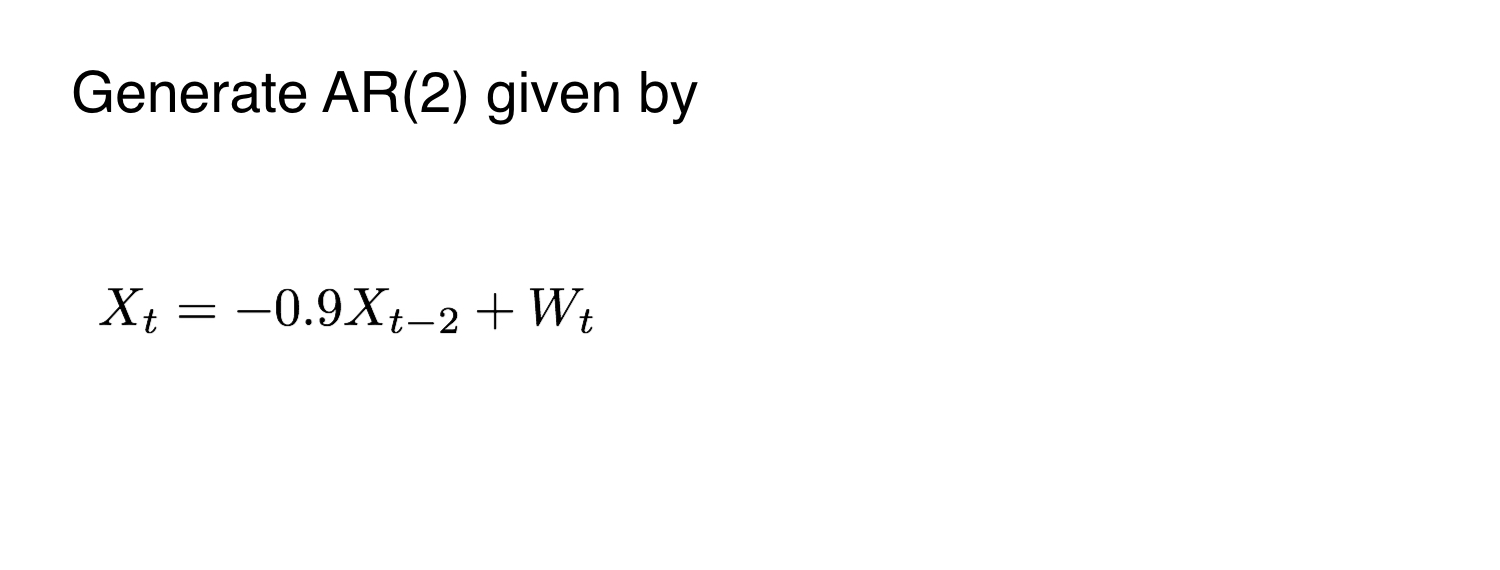
Générer et tracer AR(2)
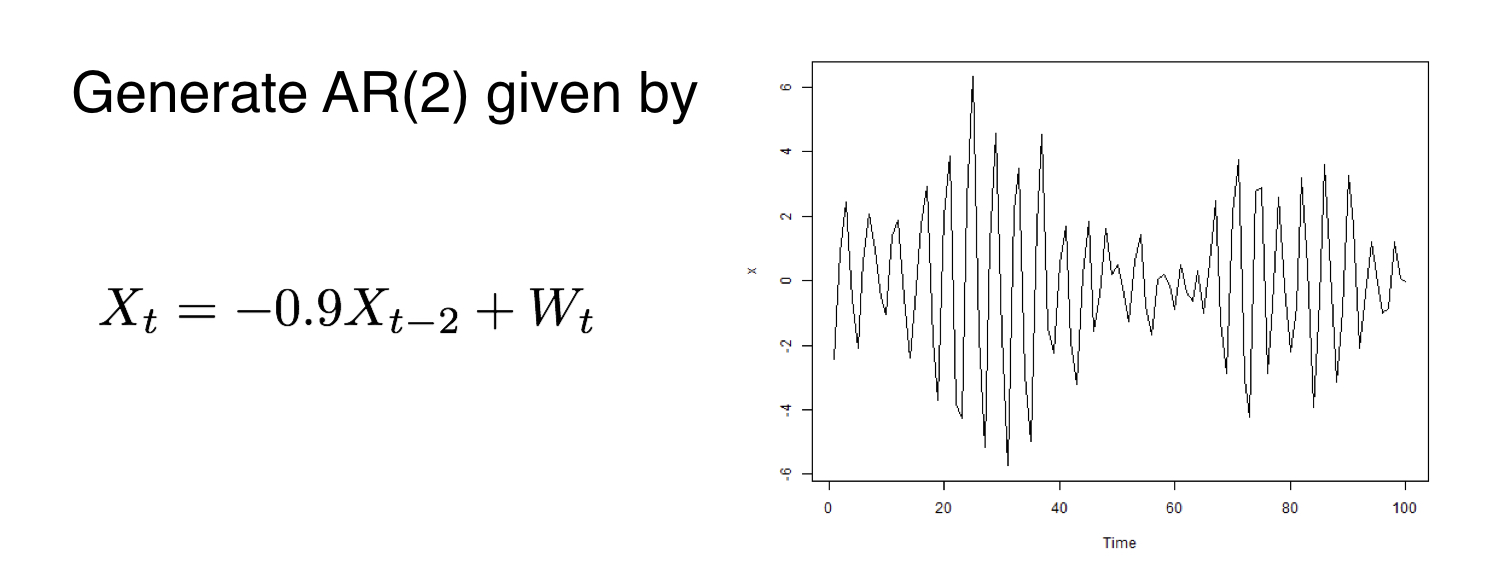
x <- arima.sim(list(order = c(2, 0, 0), ar = c(0, -0.9)), n = 100)
plot(x)

