Stationnarité et non-stationnarité
Modèles ARIMA en R

David Stoffer
Professor of Statistics at the University of Pittsburgh
Stationnarité
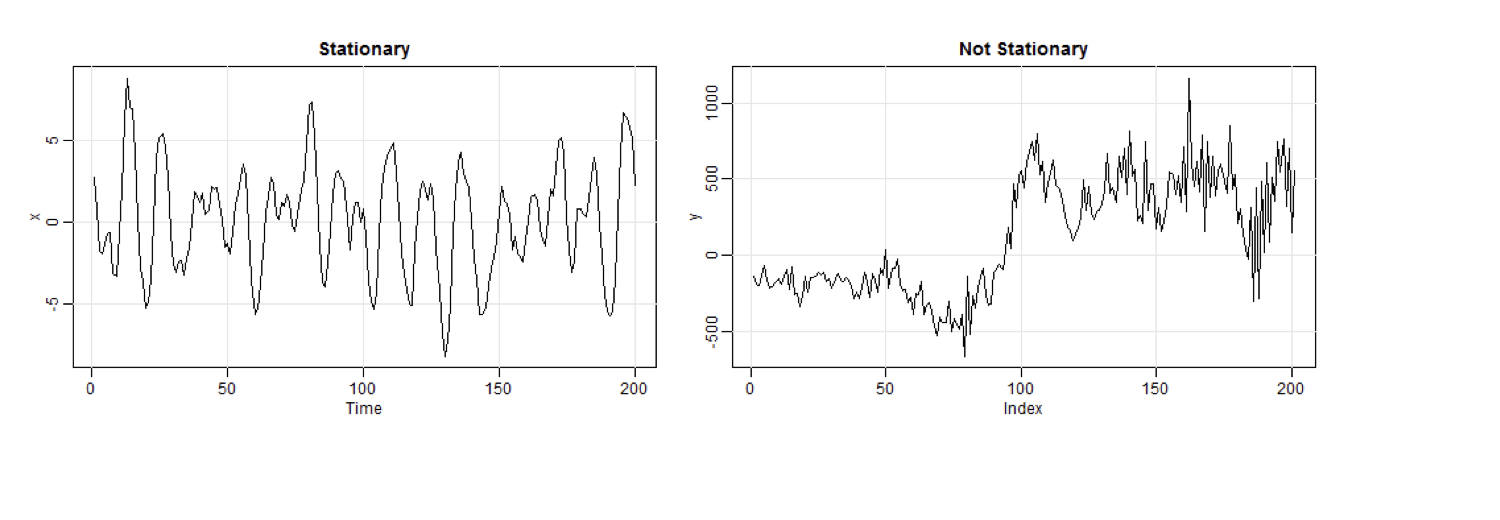
Une série temporelle est stationnaire lorsqu'elle est « stable », c'est-à-dire :
- la moyenne est constante dans le temps (pas de tendance)
- la structure de corrélation reste constante dans le temps
Indice d'oscillation australe
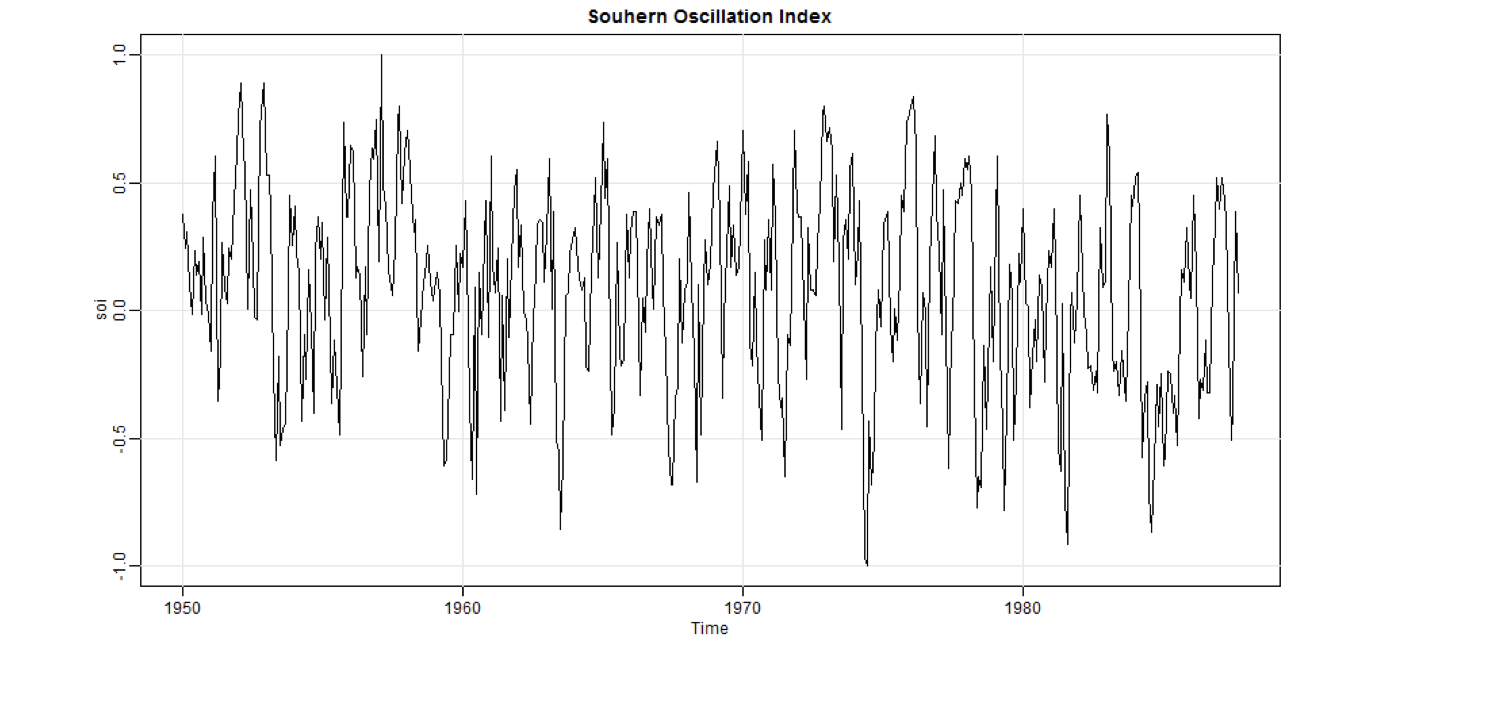
Hypothèse de stationnarité plausible, avec une légère tendance.
Indice d'oscillation australe
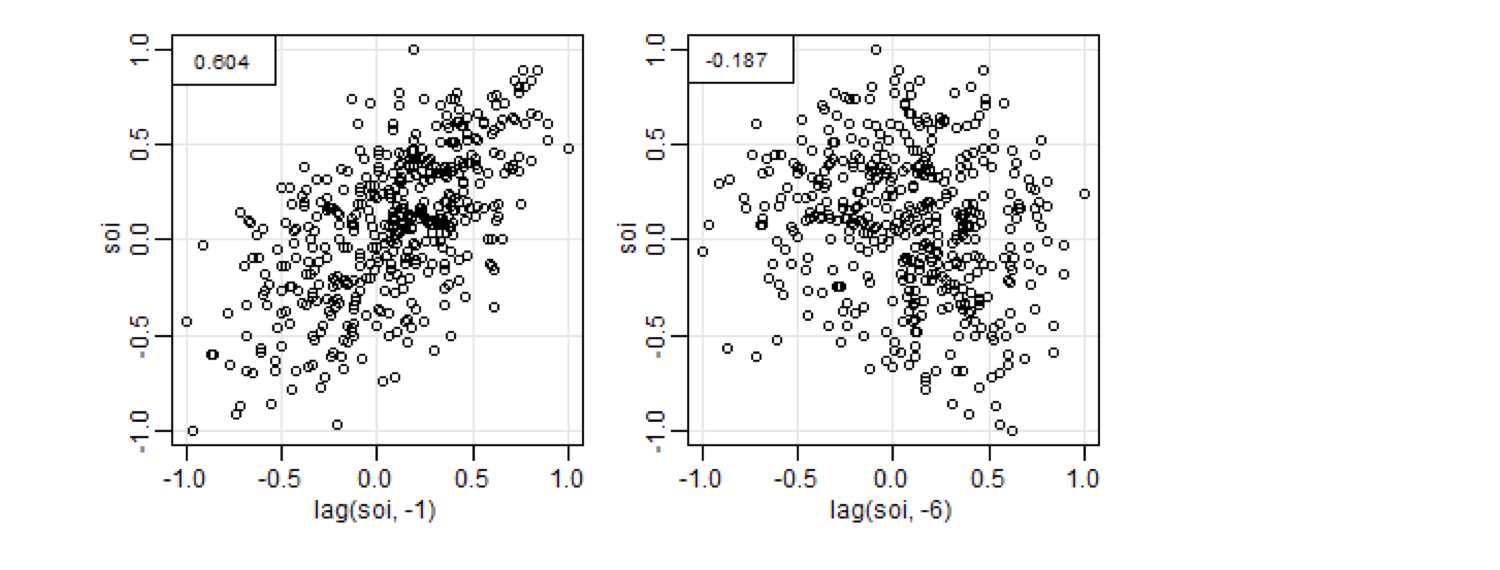
Pour estimer l'autocorrélation, calculez le coefficient de corrélation entre la série et elle-même à divers retards.
Voici comment obtenir la corrélation aux retards 1 et 6.
Tendance en marche aléatoire
Non stationnaire, mais les différences rendent la série stationnaire.
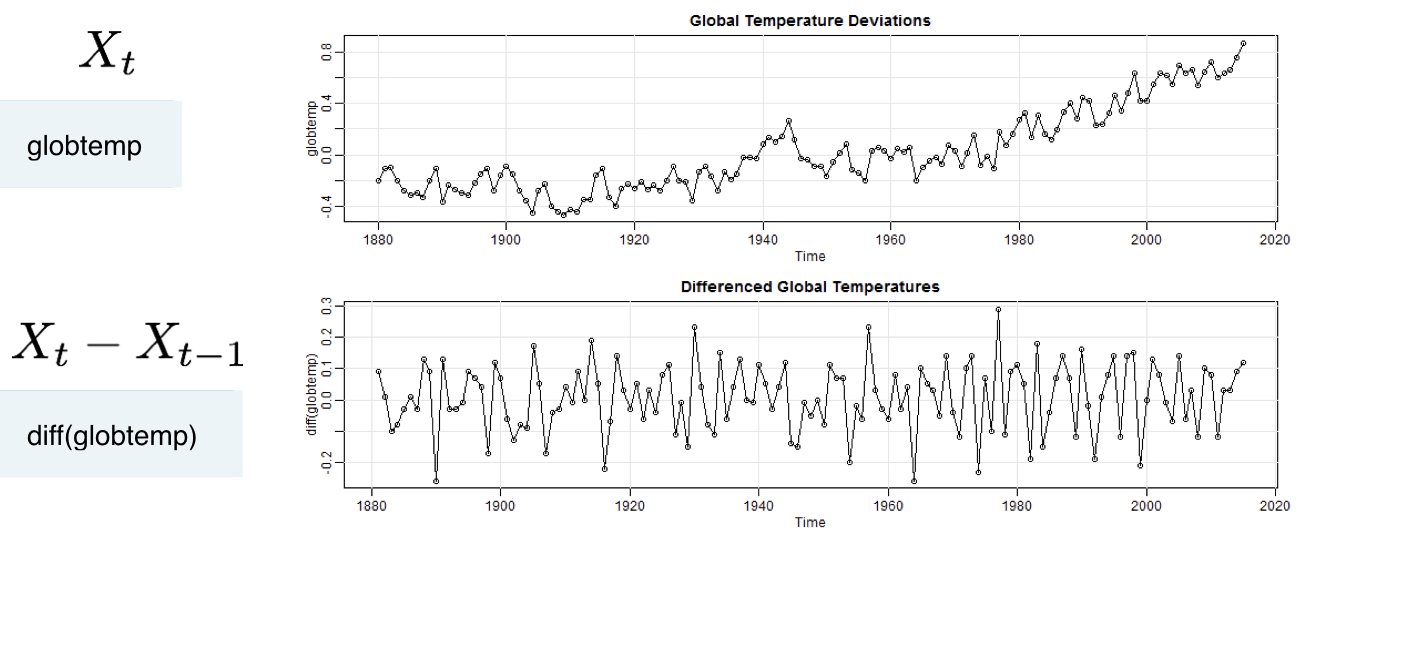
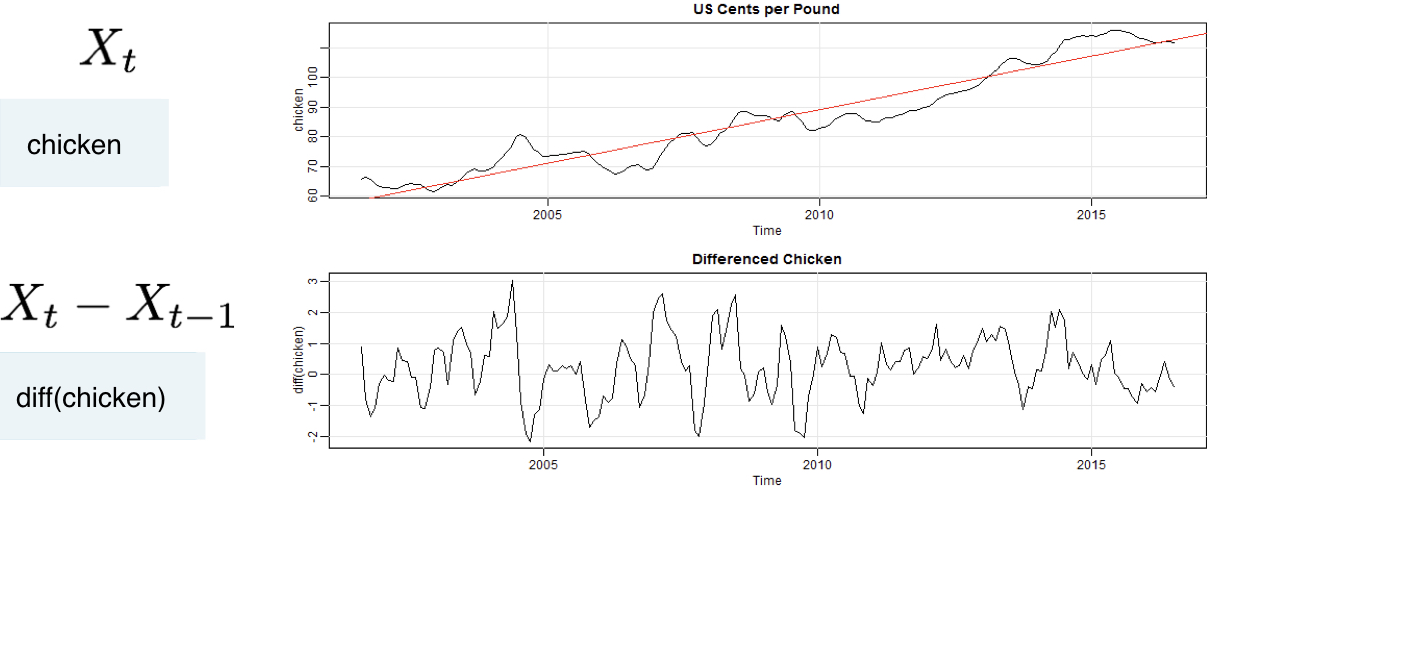
Stationnarité avec tendance
Stationnarité autour d'une tendance : le différenciement fonctionne toujours !
Non-stationnarité de la tendance et de la variabilité
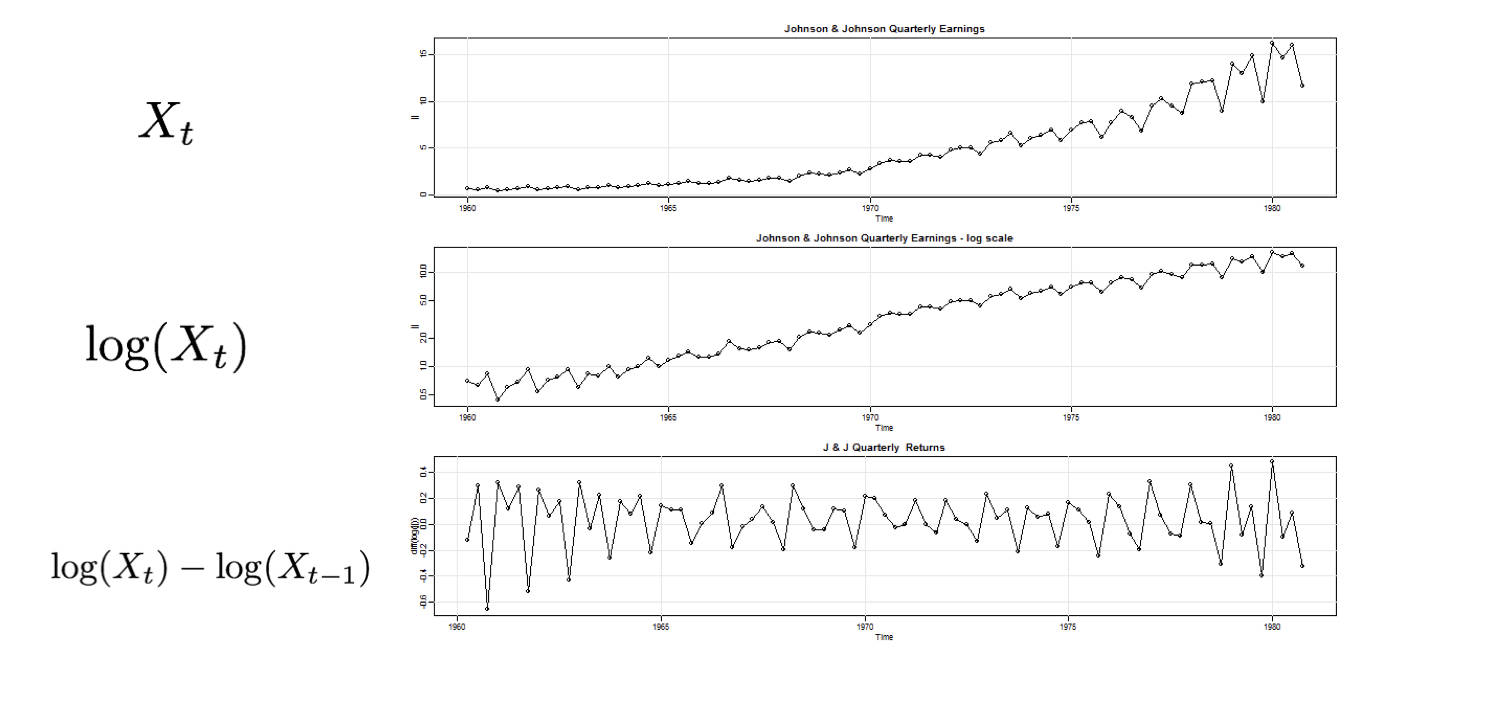
D'abord logarithmer, puis différencier