Modèles purement saisonniers
Modèles ARIMA en R

David Stoffer
Professor of Statistics at the University of Pittsburgh
Modèles purement saisonniers
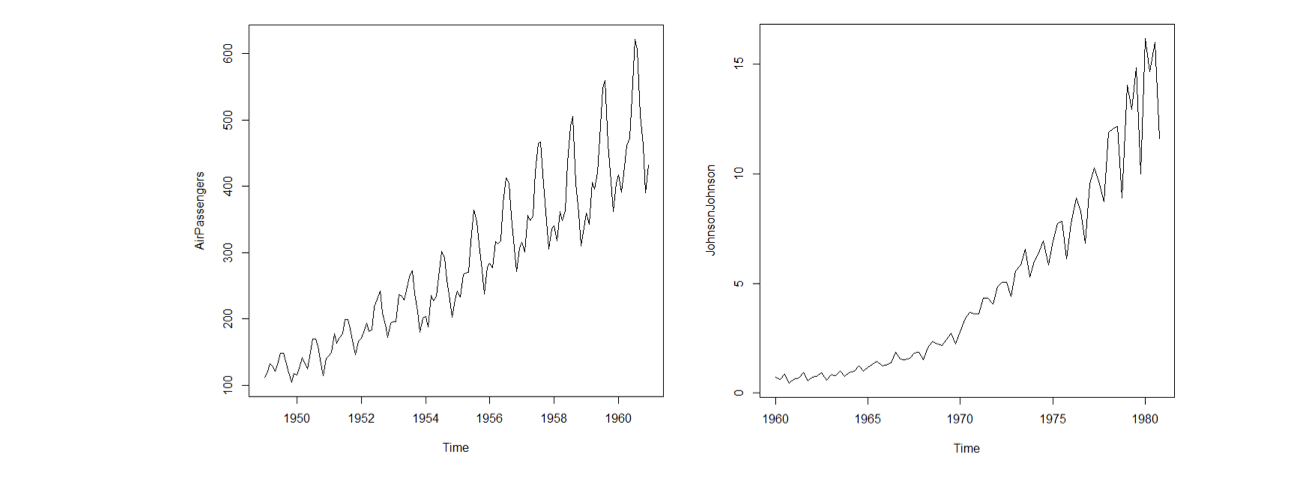
- Données souvent à composante saisonnière connue
- Air Passengers (1 cycle tous S = 12 mois)
- Johnson & Johnson Earnings (1 cycle tous S = 4 trimestres)
Modèles purement saisonniers
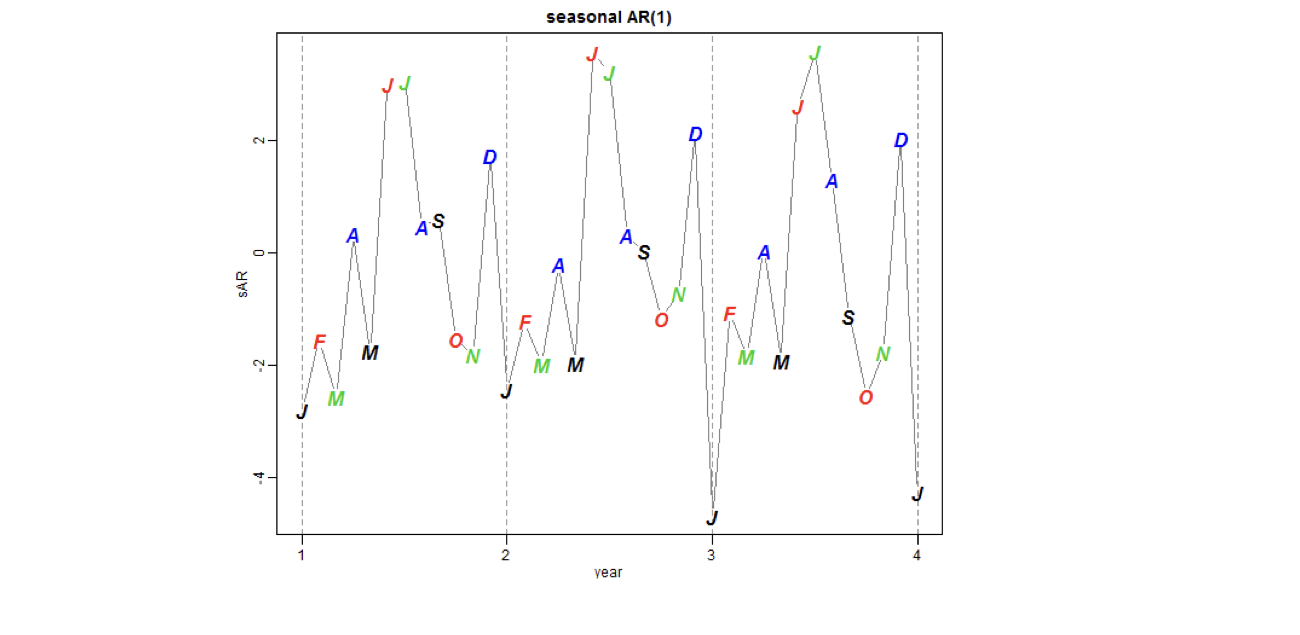
Considérez des modèles purement saisonniers comme un SAR$(P = 1)_{s = 12}$
$$X_t = \Phi X_{t-12} + W_t$$
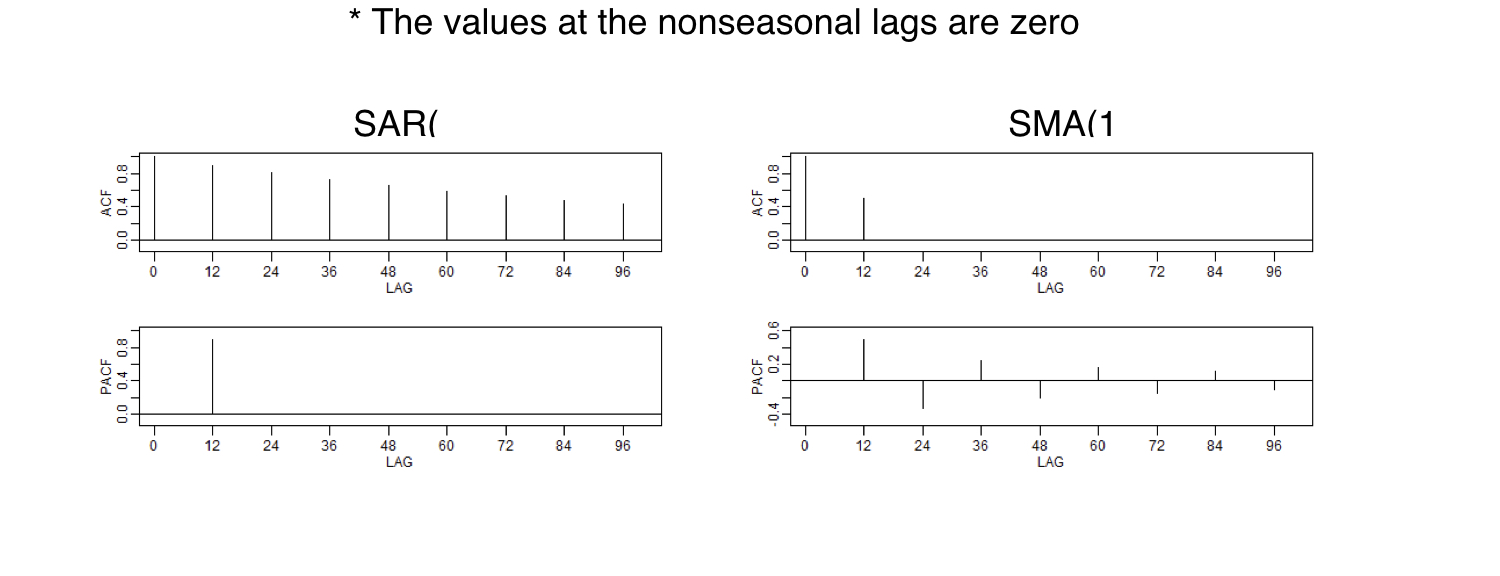
ACF et PACF des modèles purement saisonniers
| $$SAR(P)_s$$ | $$SMA(Q)_s$$ | $$SARMA(P, Q)_s$$ | |
|---|---|---|---|
| ACF* | Décroît en queue | S'annule au retard QS | Décroît en queue |
| PACF* | S'annule au retard PS | Décroît en queue | Décroît en queue |