Visualiser votre stratégie
Trading financier en R

Ilya Kipnis
Professional Quantitative Analyst and R programmer
À quoi cela ressemble
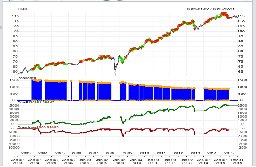
Zoom avant
- Utilisez
zoom_Chart("date1/date2")pour un examen détaillé zoom_Chart("2007-08/2007-12")donne :
Trading financier en R
Ilya Kipnis
Professional Quantitative Analyst and R programmer
zoom_Chart("date1/date2") pour un examen détaillézoom_Chart("2007-08/2007-12") donne :

