Zeitreihenanalyse in R
David S. Matteson
Associate Professor at Cornell University
Die autoregressive (AR-)Rekursion:
$Heute = Konstante + Steigung * Gestern + Rauschen$
Zentrierte Version:
$(Heute - Mittelwert) = $
$ Steigung*(Gestern - Mittelwert) + Rauschen$
$$(Heute - Mittelwert) = $$
$$Steigung * (Gestern - Mittelwert) + Rauschen$$
Formaler: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ mit $ \epsilon_t$ als weißem Rauschen (WN) mit Mittel 0.
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
$Y_t$ ist weißes Rauschen: $(\mu, \sigma _{\epsilon}^2)$
Und der Prozess {${Y_t}$} ist autokorreliert
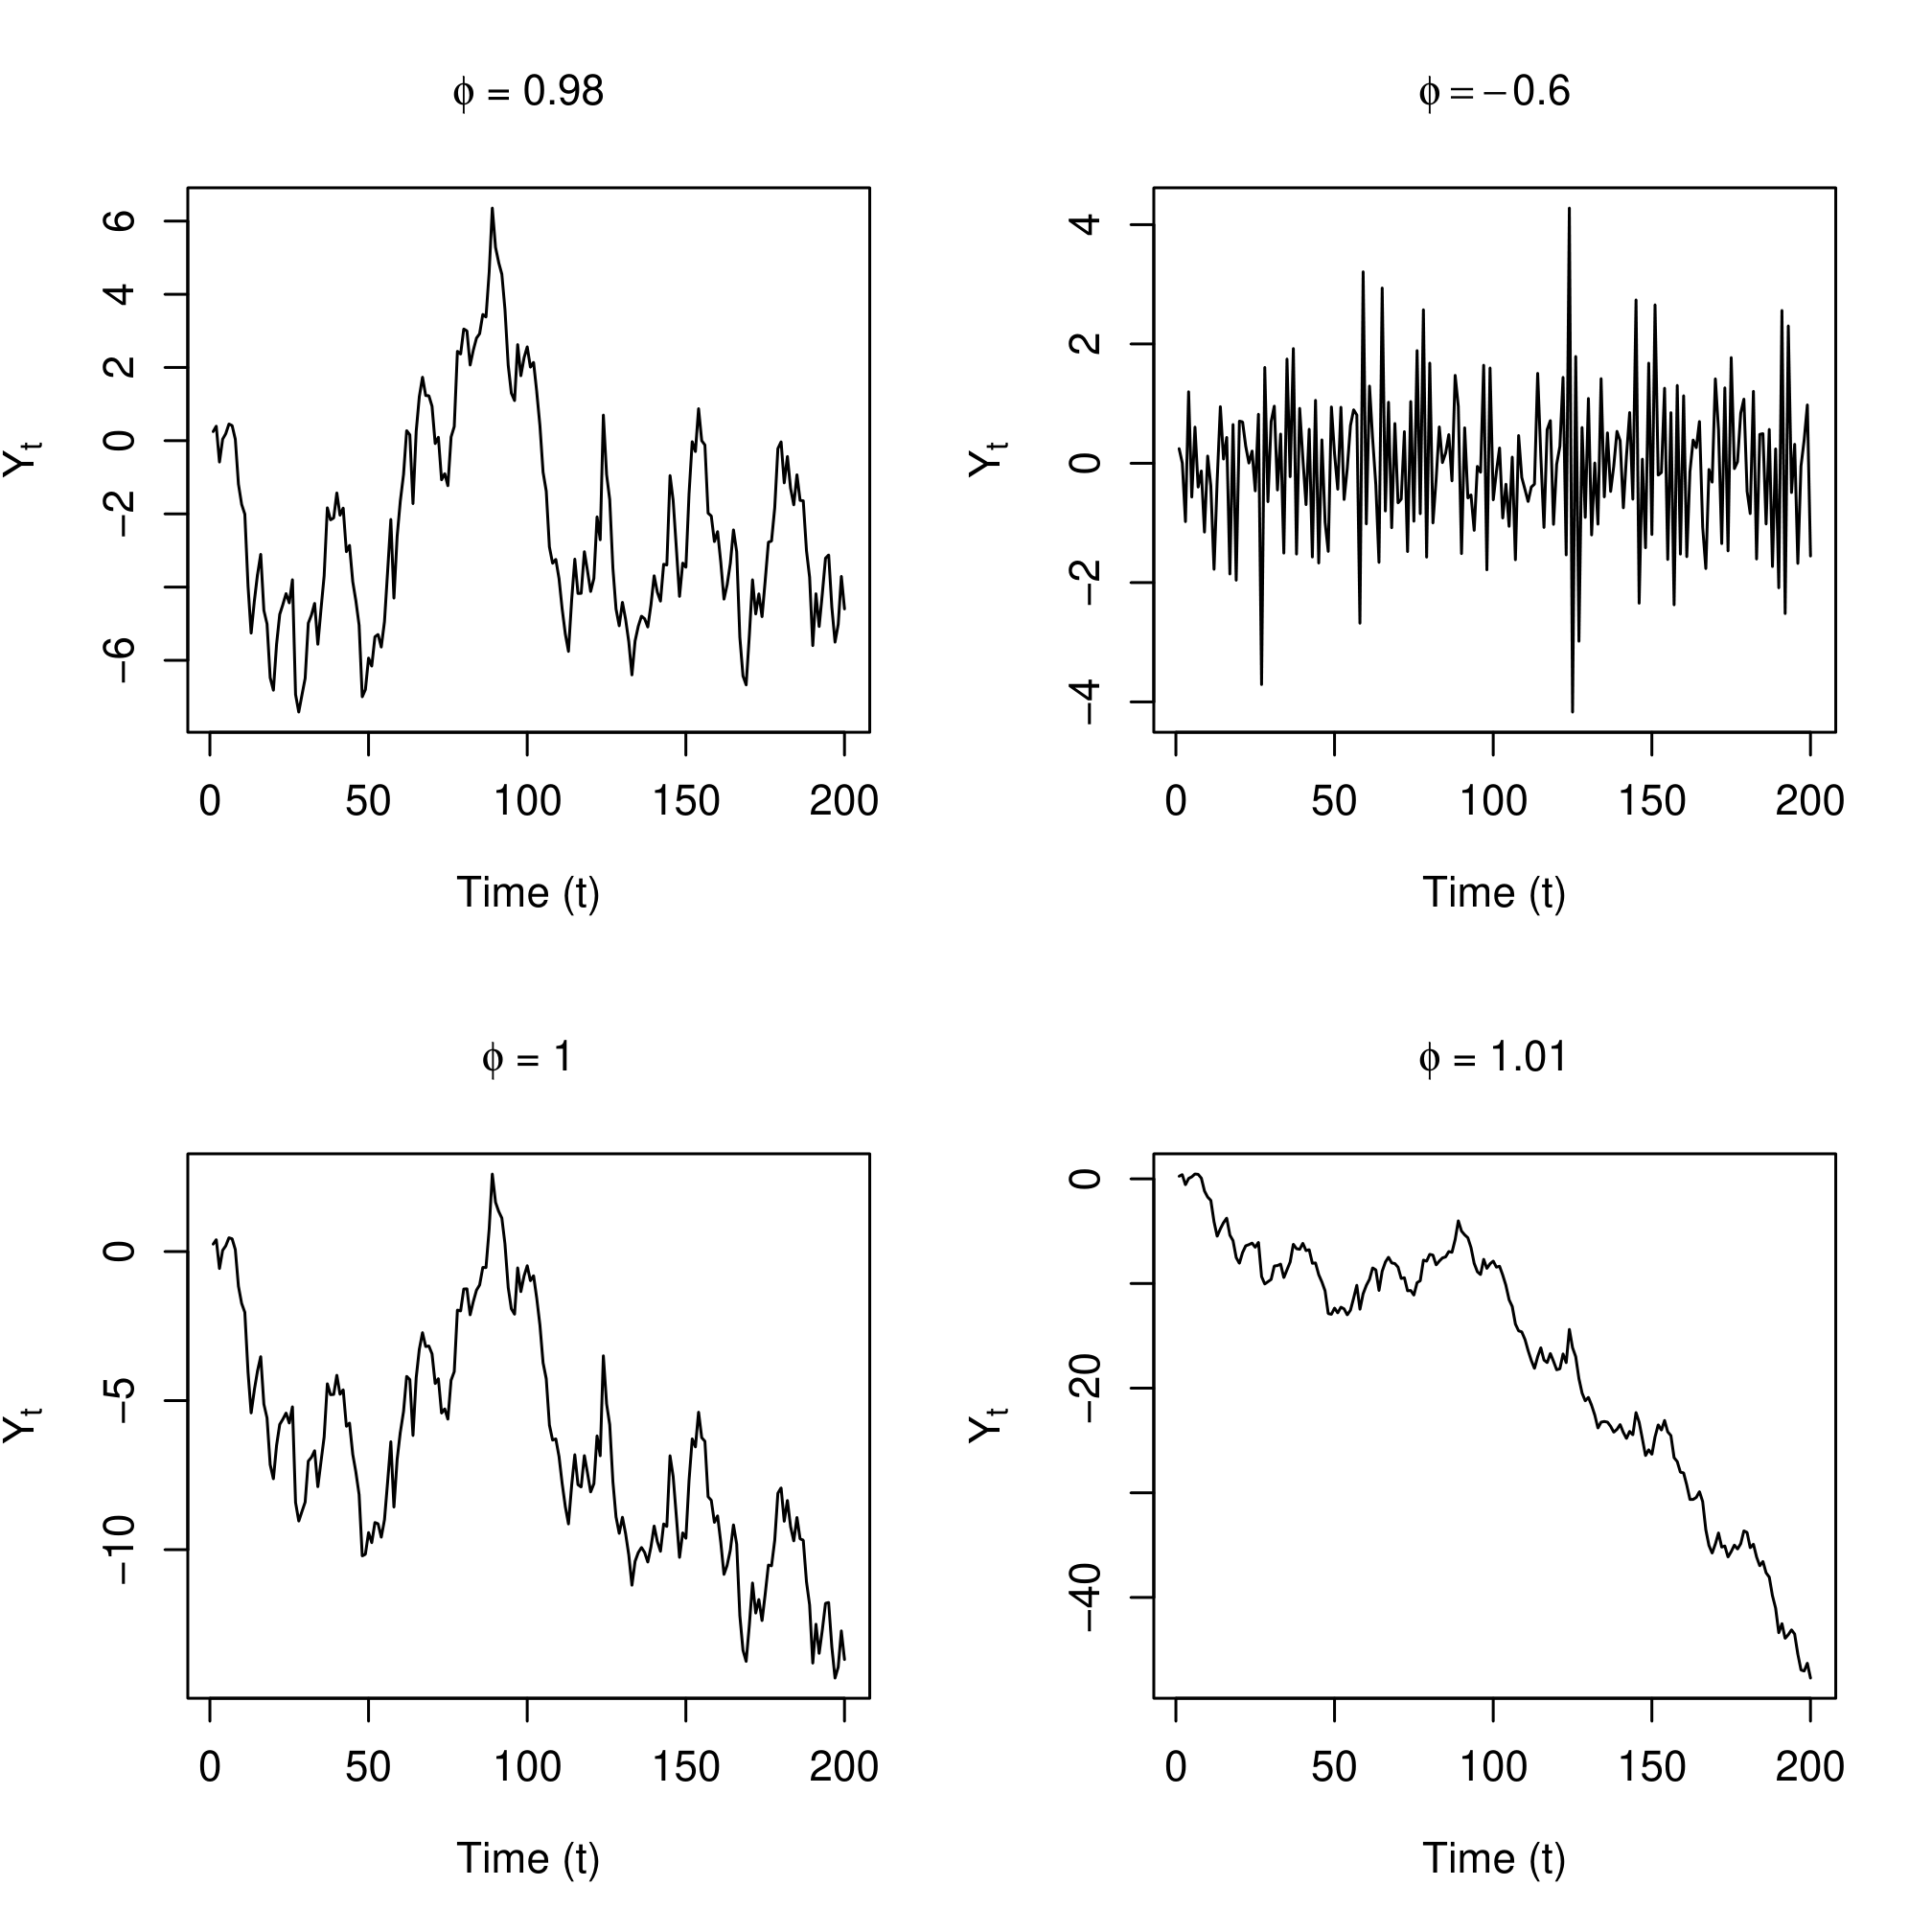
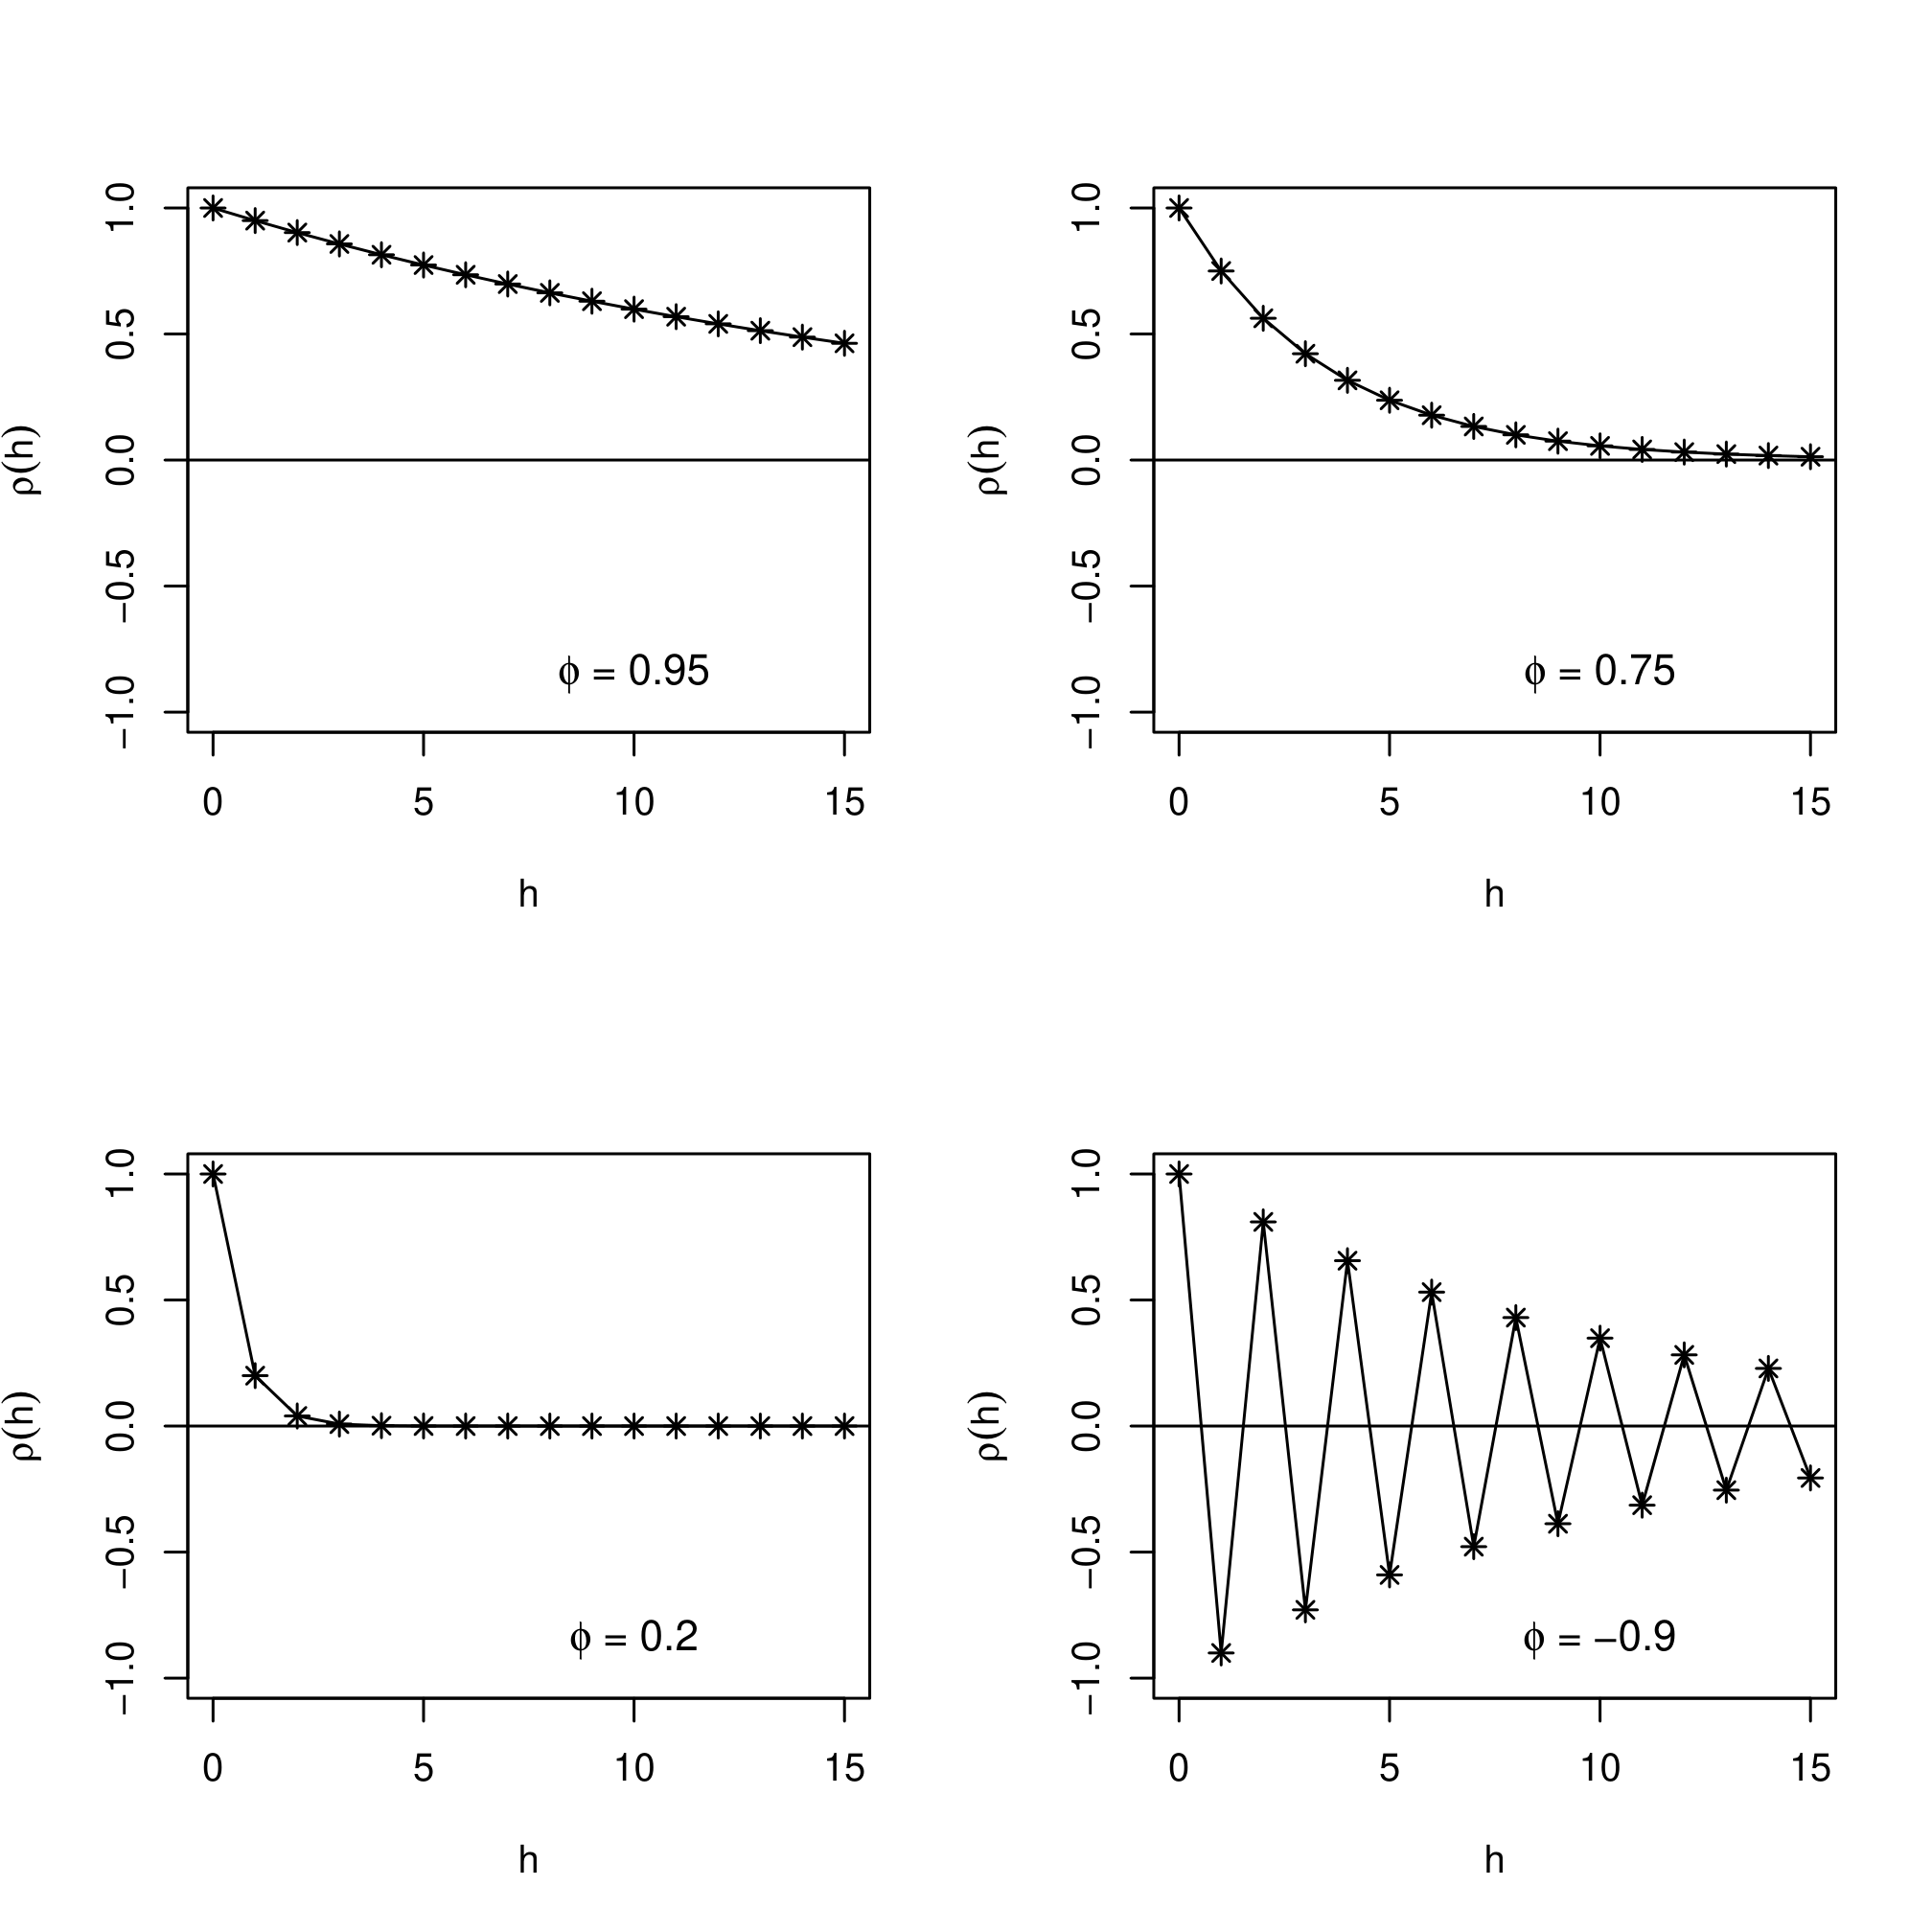
Große $ \phi$ führen zu stärkerer Autokorrelation
Negative $ \phi$ erzeugen oszillierende Zeitreihen
Wenn $ \mu = 0$ und Steigung $ \phi = 1$, dann:
$$Y_t = Y_{t-1} + \epsilon_t$$
Also:
$Heute = Gestern + Rauschen$
Das ist jedoch ein Random Walk.
Und {$ Y_t $} ist in diesem Fall nicht stationär.