Das White-Noise-(WN)-Modell
Zeitreihenanalyse in R

David S. Matteson
Associate Professor at Cornell University
White Noise
Zeitreihendiagramme von White Noise:
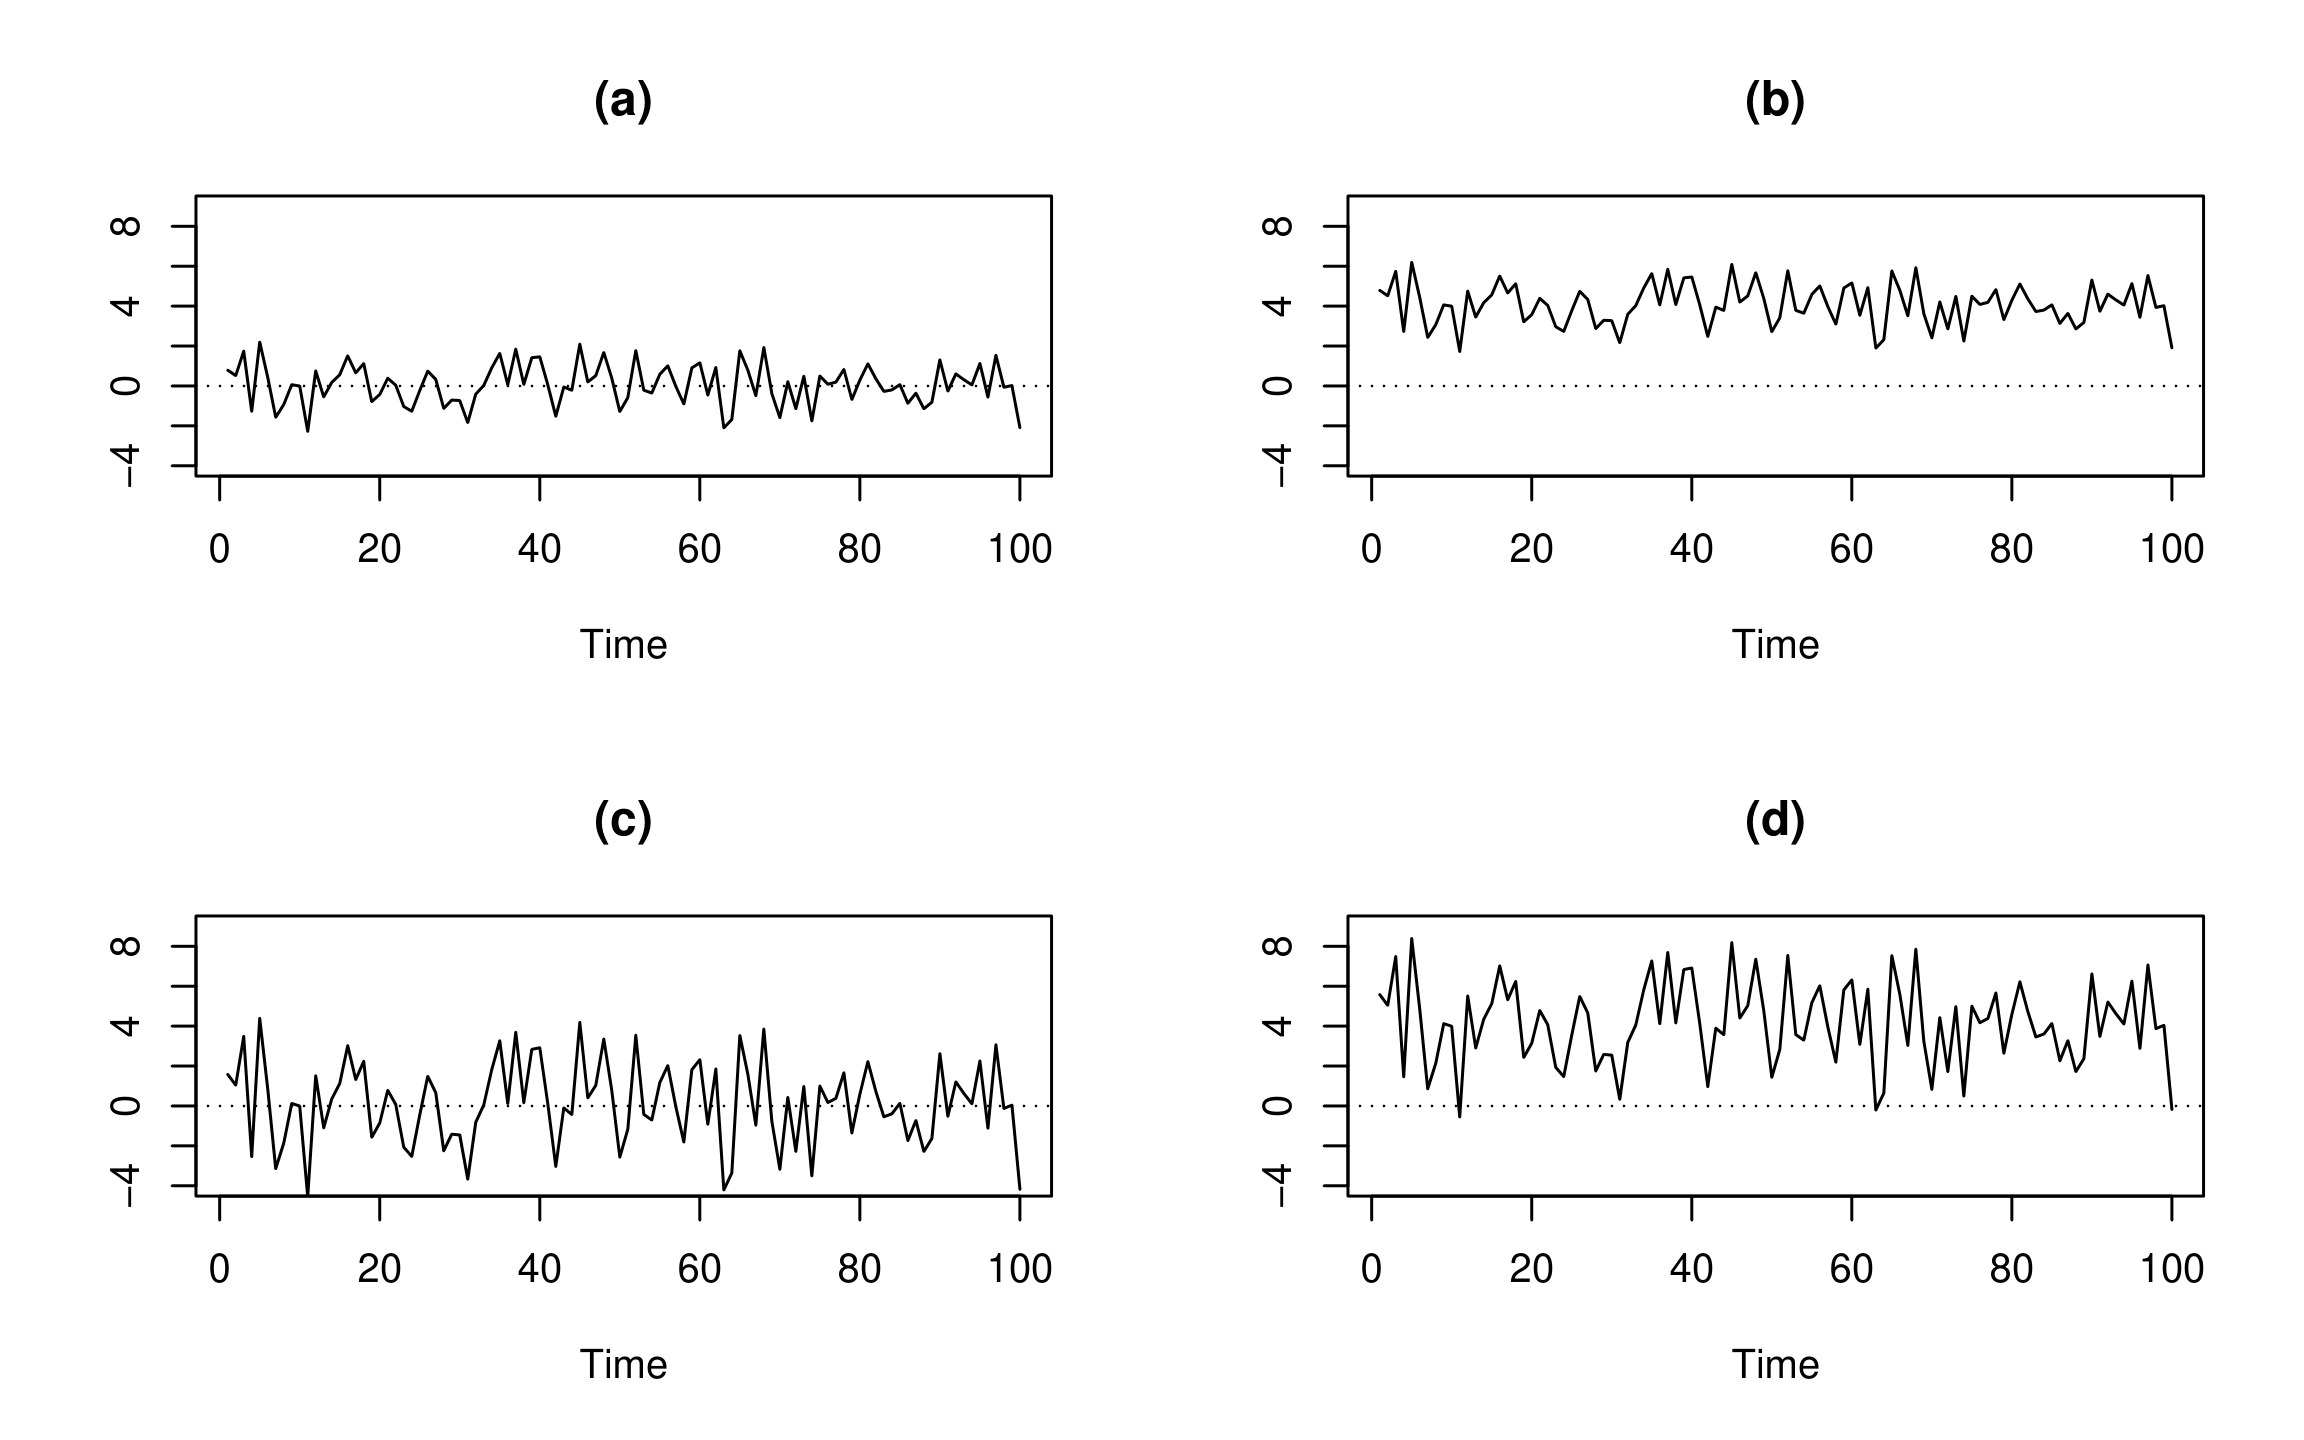
White Noise
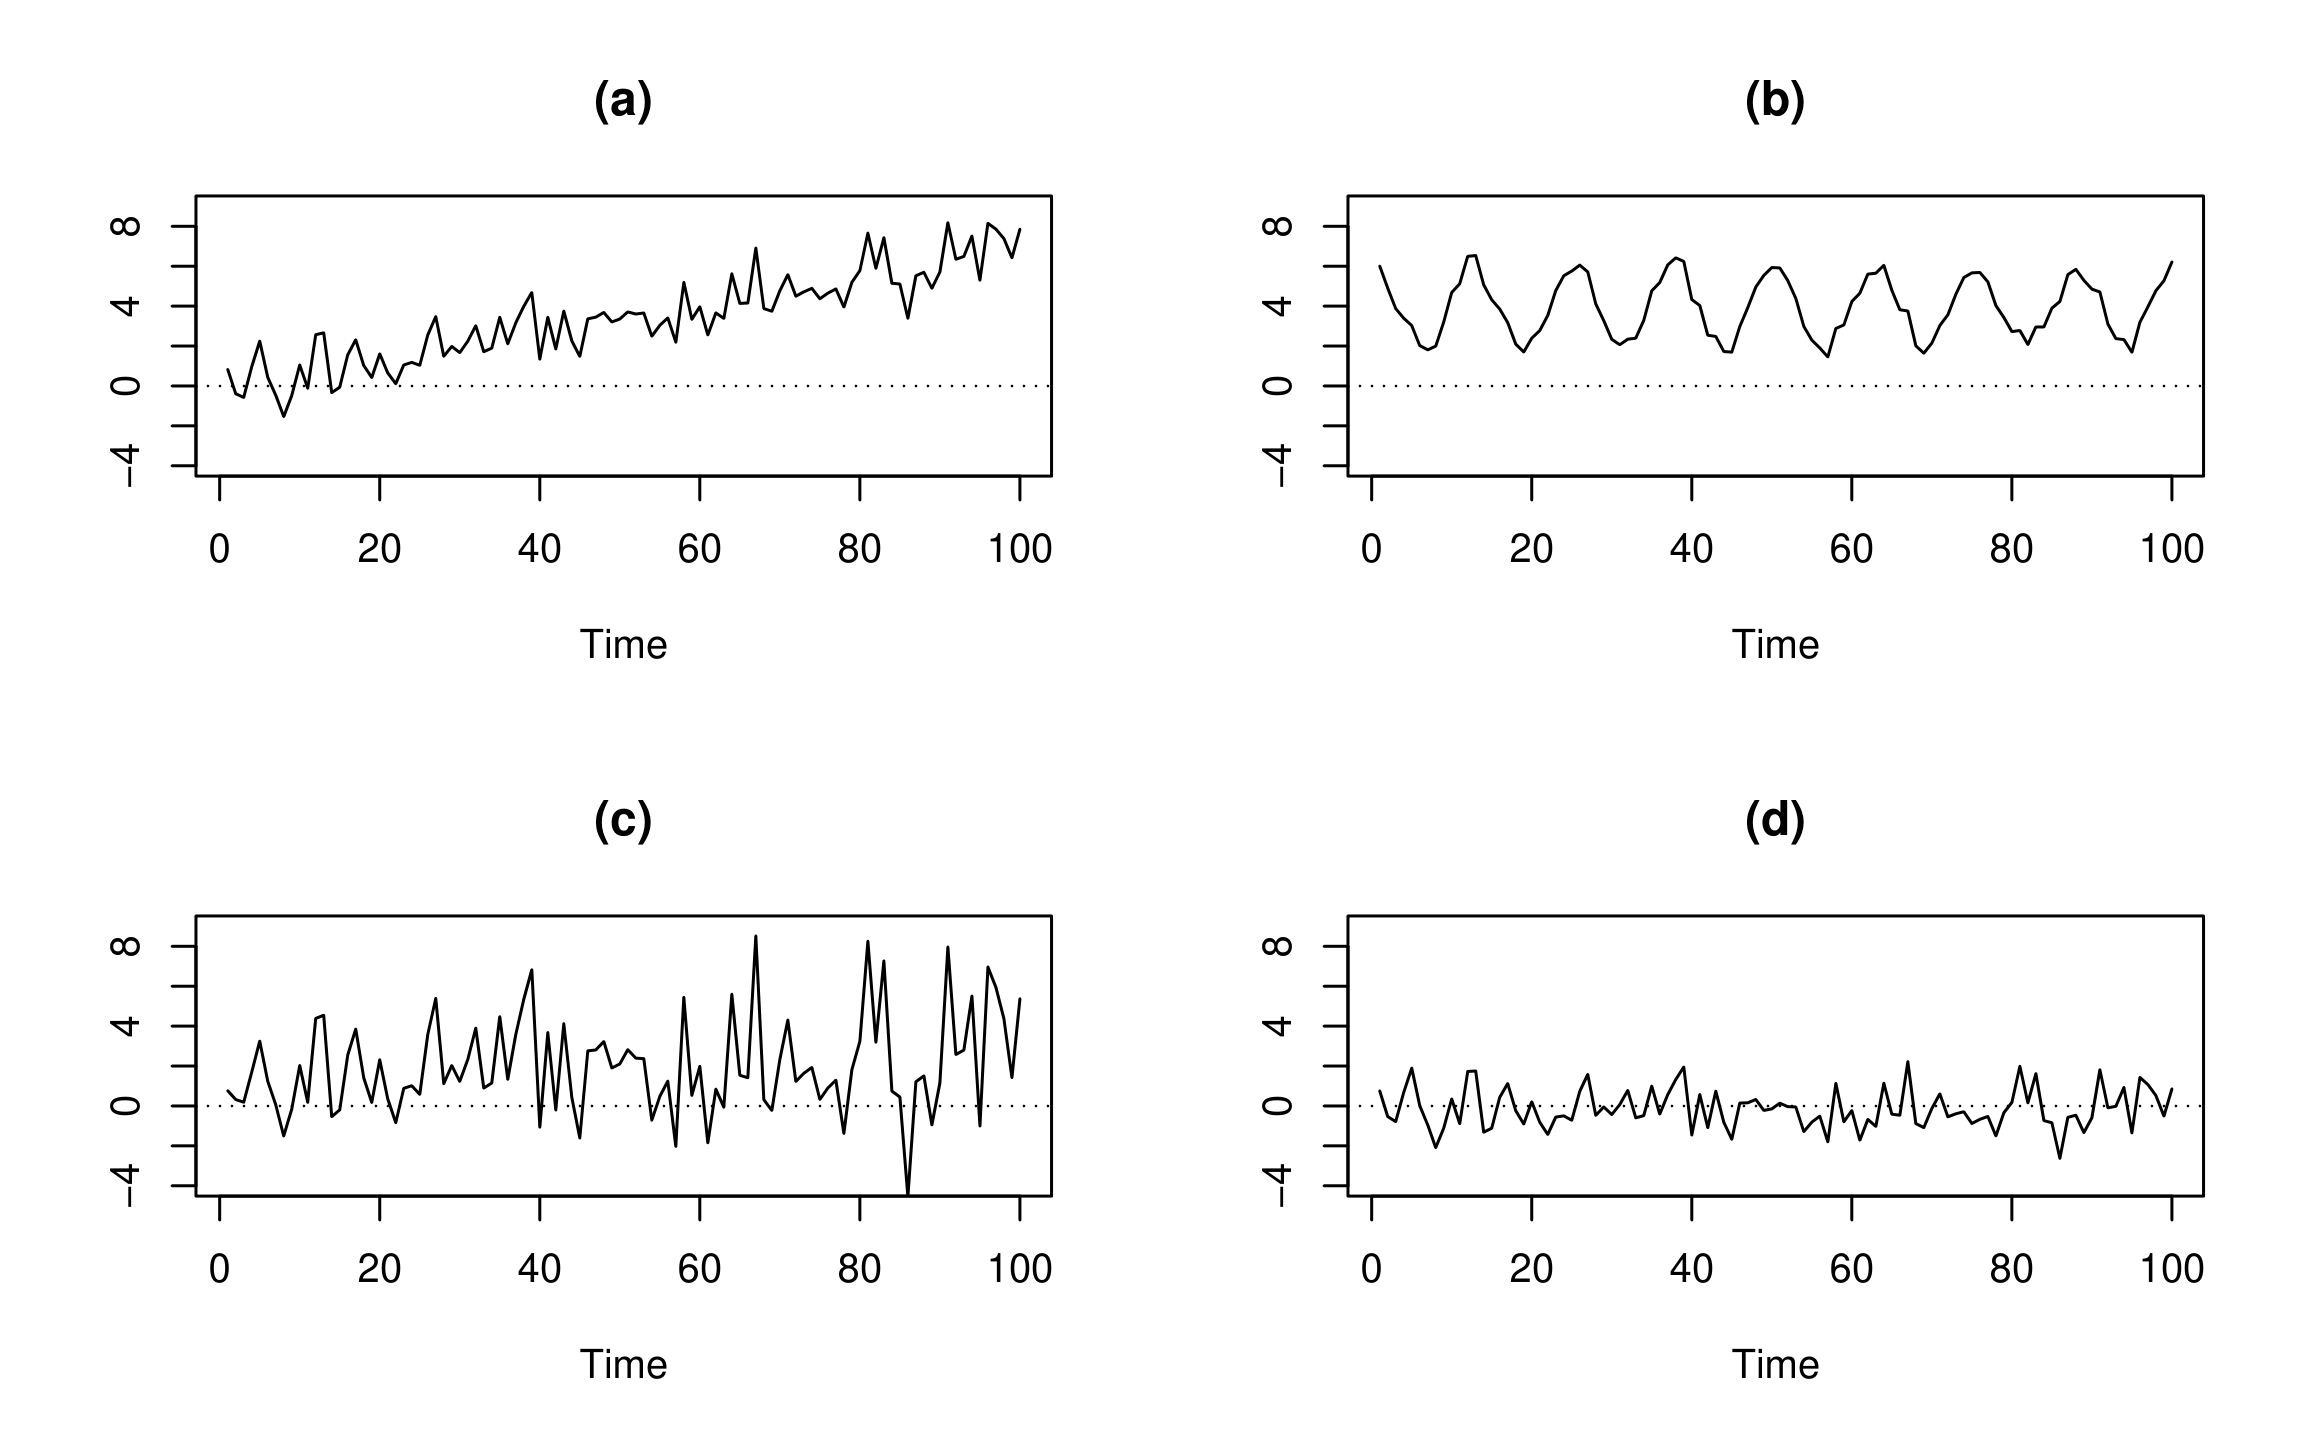
Zeitreihendiagramme von White Noise?
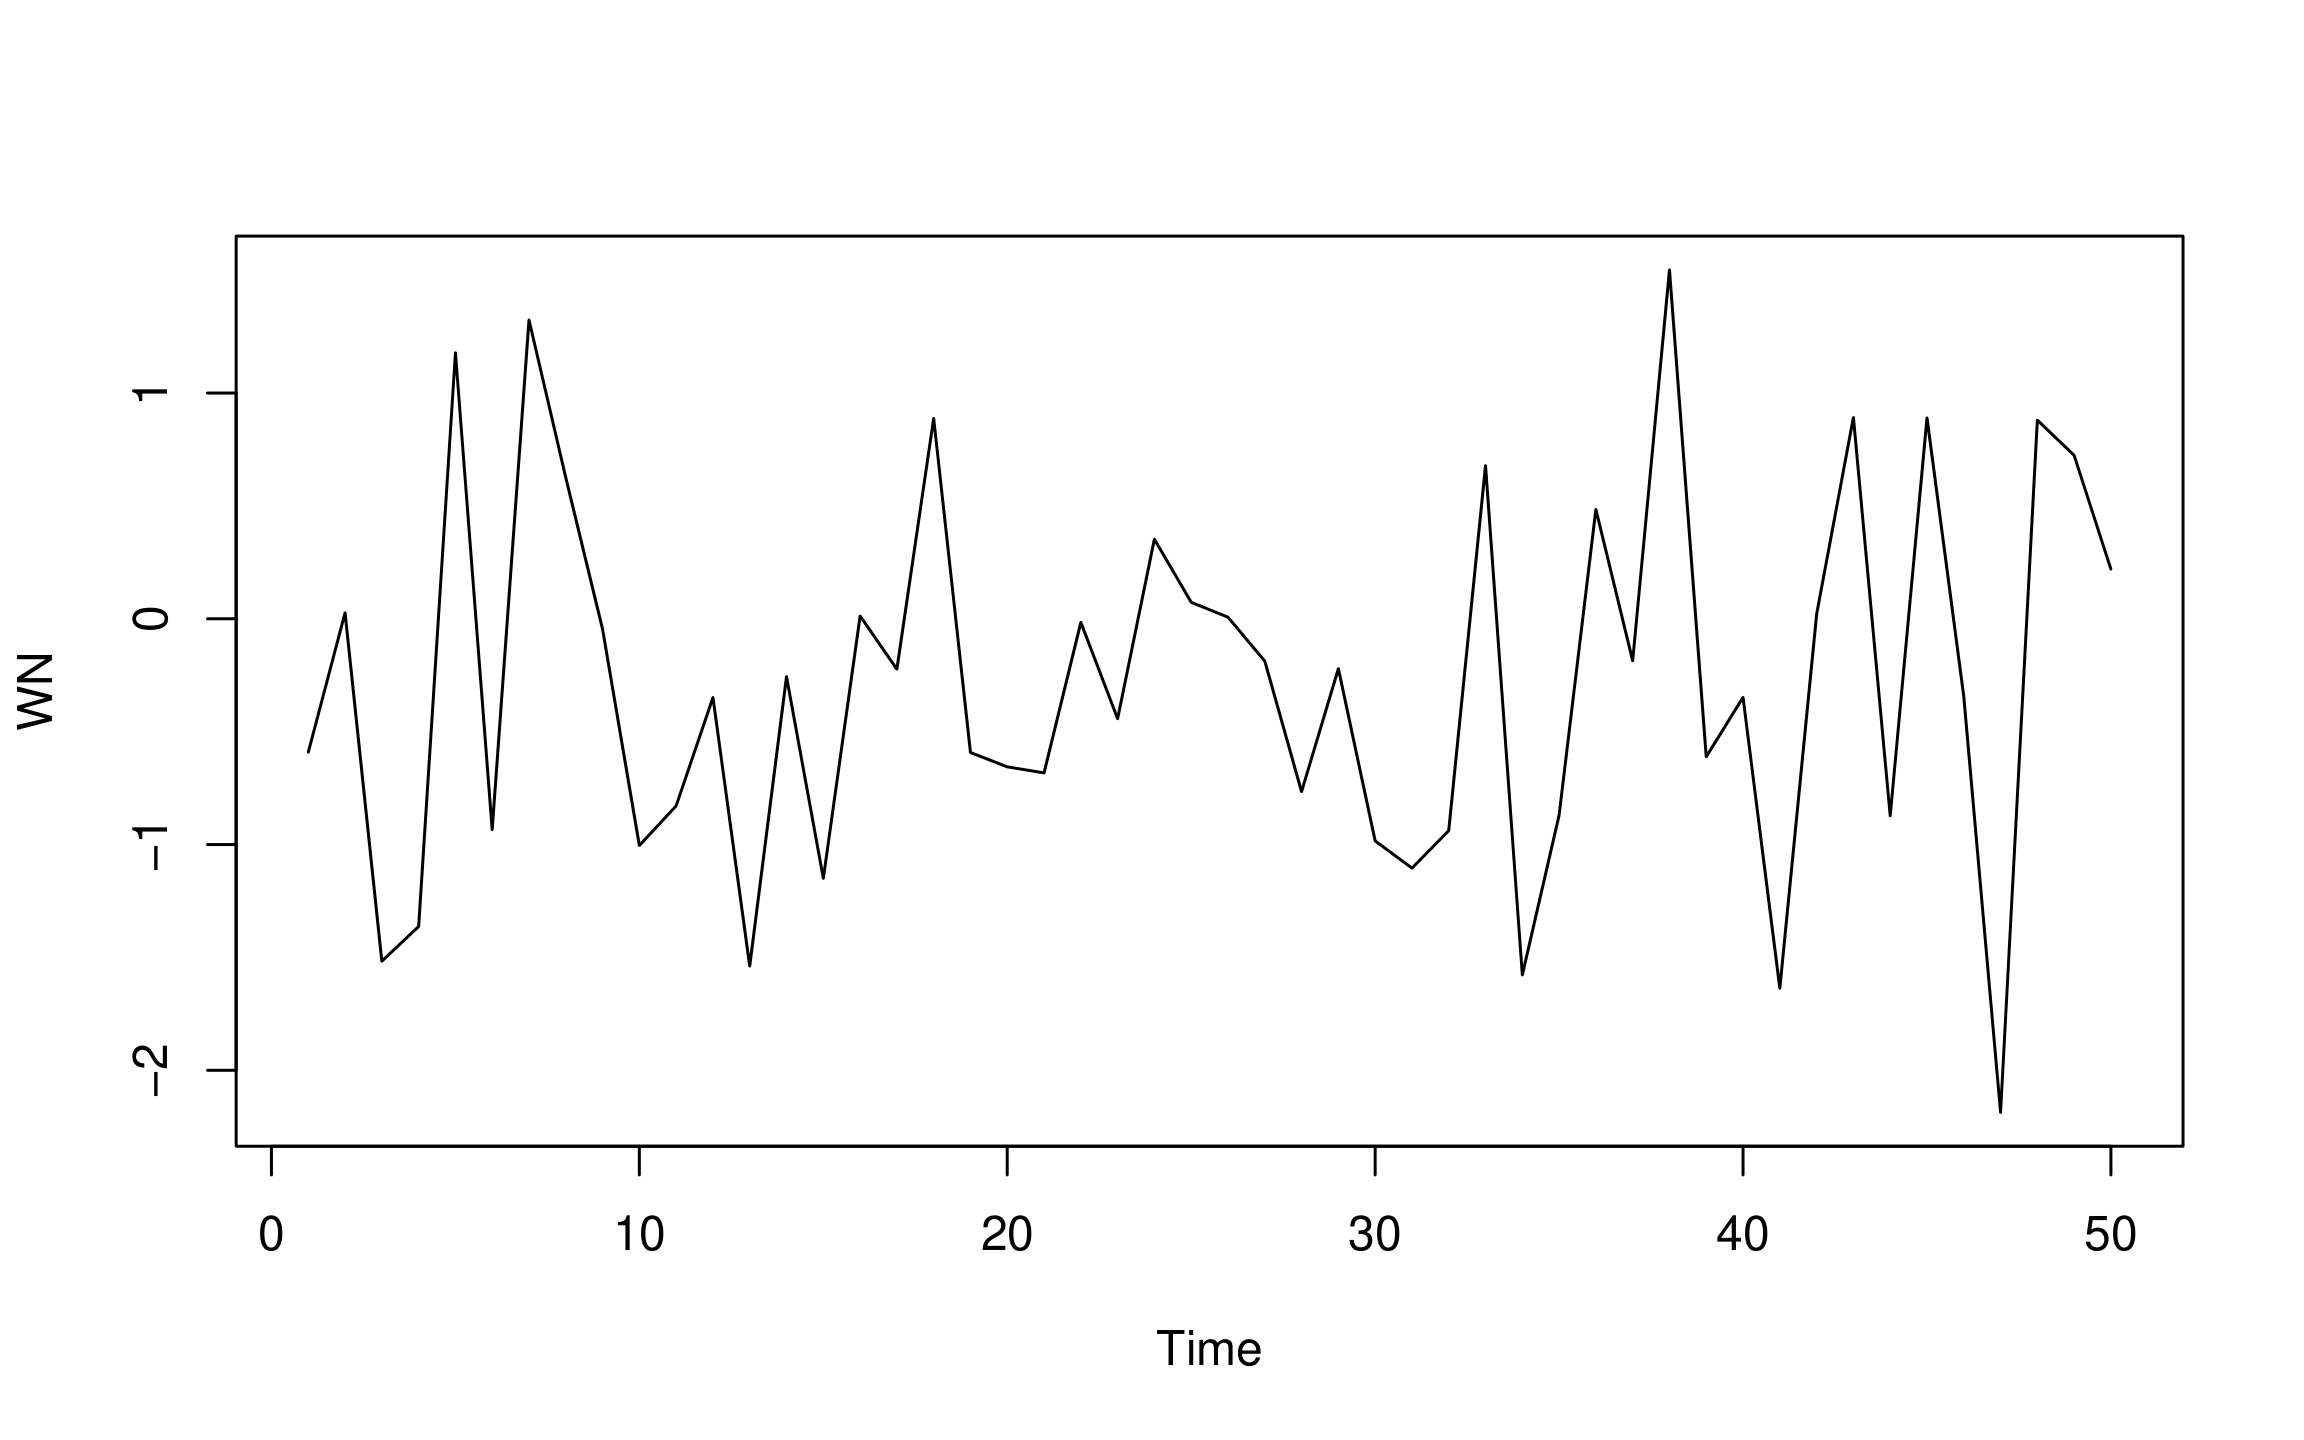
# n = 50 Beobachtungen aus dem WN-Modell simulieren
WN_1 <- arima.sim(model = list(order = c(0, 0, 0)), n = 50)
head(WN_1)
-0.005052984  0.042669765  3.261154066
 2.486431235  0.283119322  1.543525773
ts.plot(WN_1)
# Aus dem WN-Modell mit mean = 4, sd = 2 simulieren
WN_2 <- arima.sim(model = list(order = c(0, 0, 0)),
                  n = 50, mean = 4, sd = 2)
ts.plot(WN_2)

