Zeitreihenanalyse in R
David S. Matteson
Associate Professor at Cornell University
Beobachtete Zeitreihen:
Schwache Stationarität: Mittelwert, Varianz, Kovarianz über die Zeit konstant.
$Y_1, Y_2$, … ist ein schwach stationärer Prozess, wenn:
Die Kovarianz von $ Y_t$ und $ Y_s$ ist für alle $ \vert t - s \vert = h$ gleich (konstant), für alle $ h$.
$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$
weil jedes Paar durch drei Zeiteinheiten getrennt ist.
Ein stationärer Prozess braucht weniger Parameter.
Zum Beispiel brauchen wir keinen eigenen Erwartungswert für jedes $ Y_t$; sie teilen sich den gemeinsamen Erwartungswert $ \mu$.
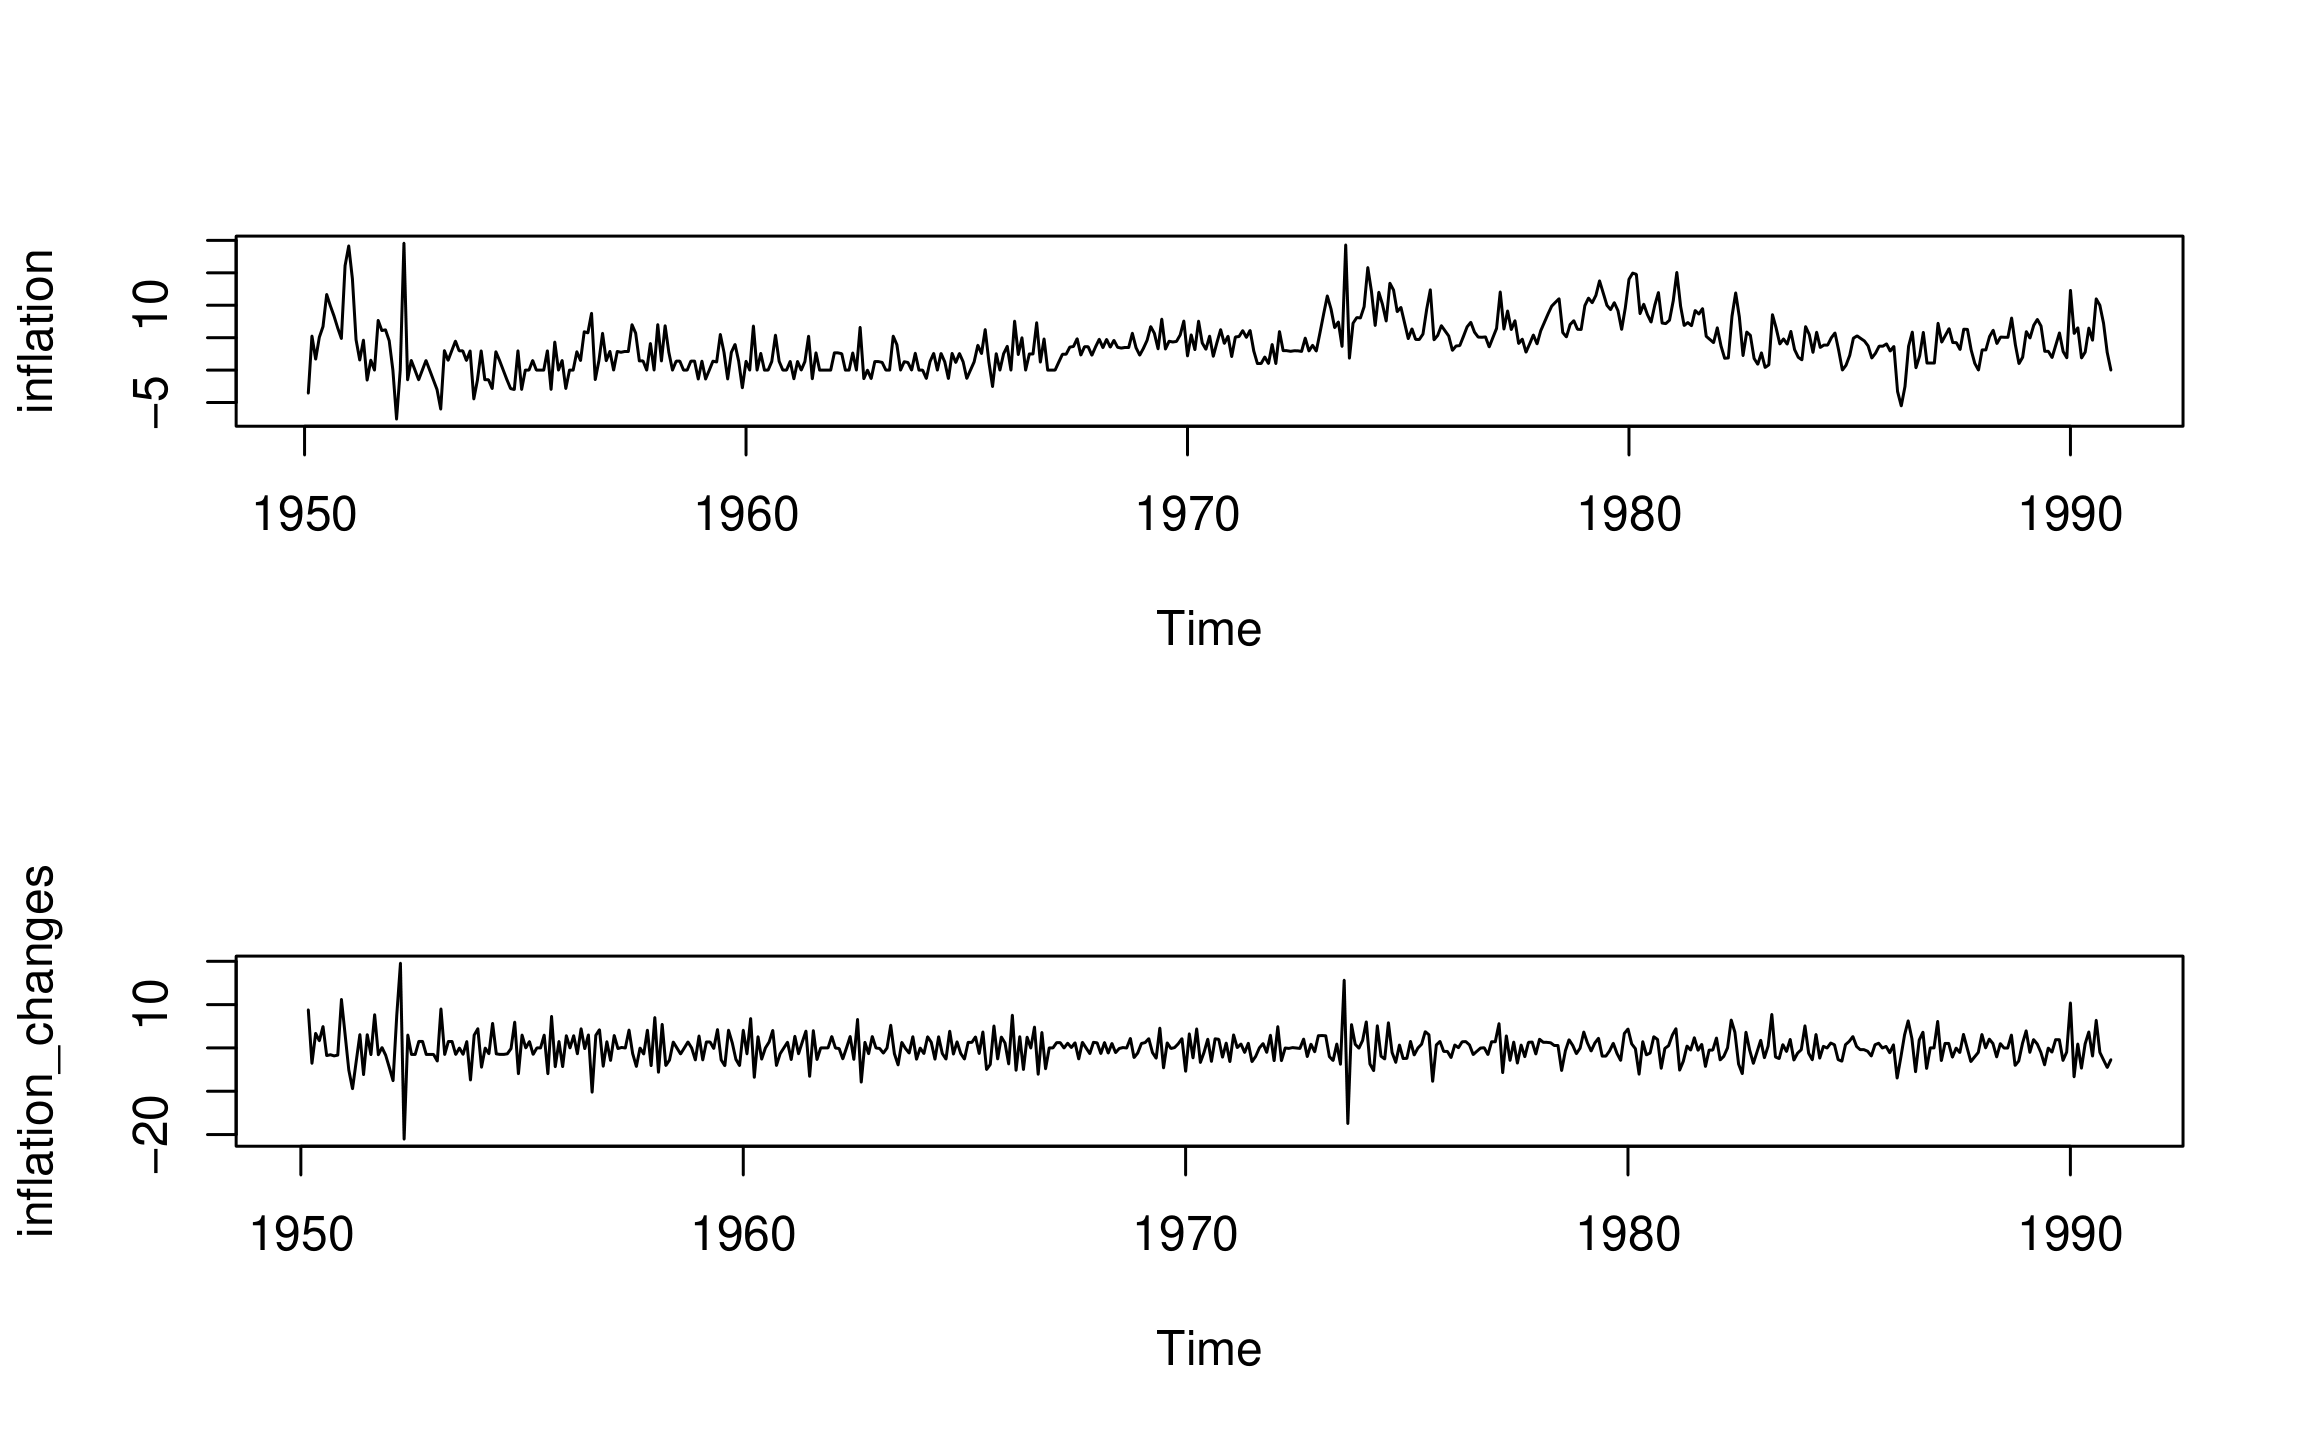
Viele Finanzzeitreihen sind nicht stationär, aber:
Inflationsraten und Änderungen der Inflationsraten:
Zeitreihenanalyse in R