Kovarianz und Korrelation

Zeitreihenanalyse in R

David S. Matteson

Associate Professor at Cornell University

Aktienkurse für Aktie A
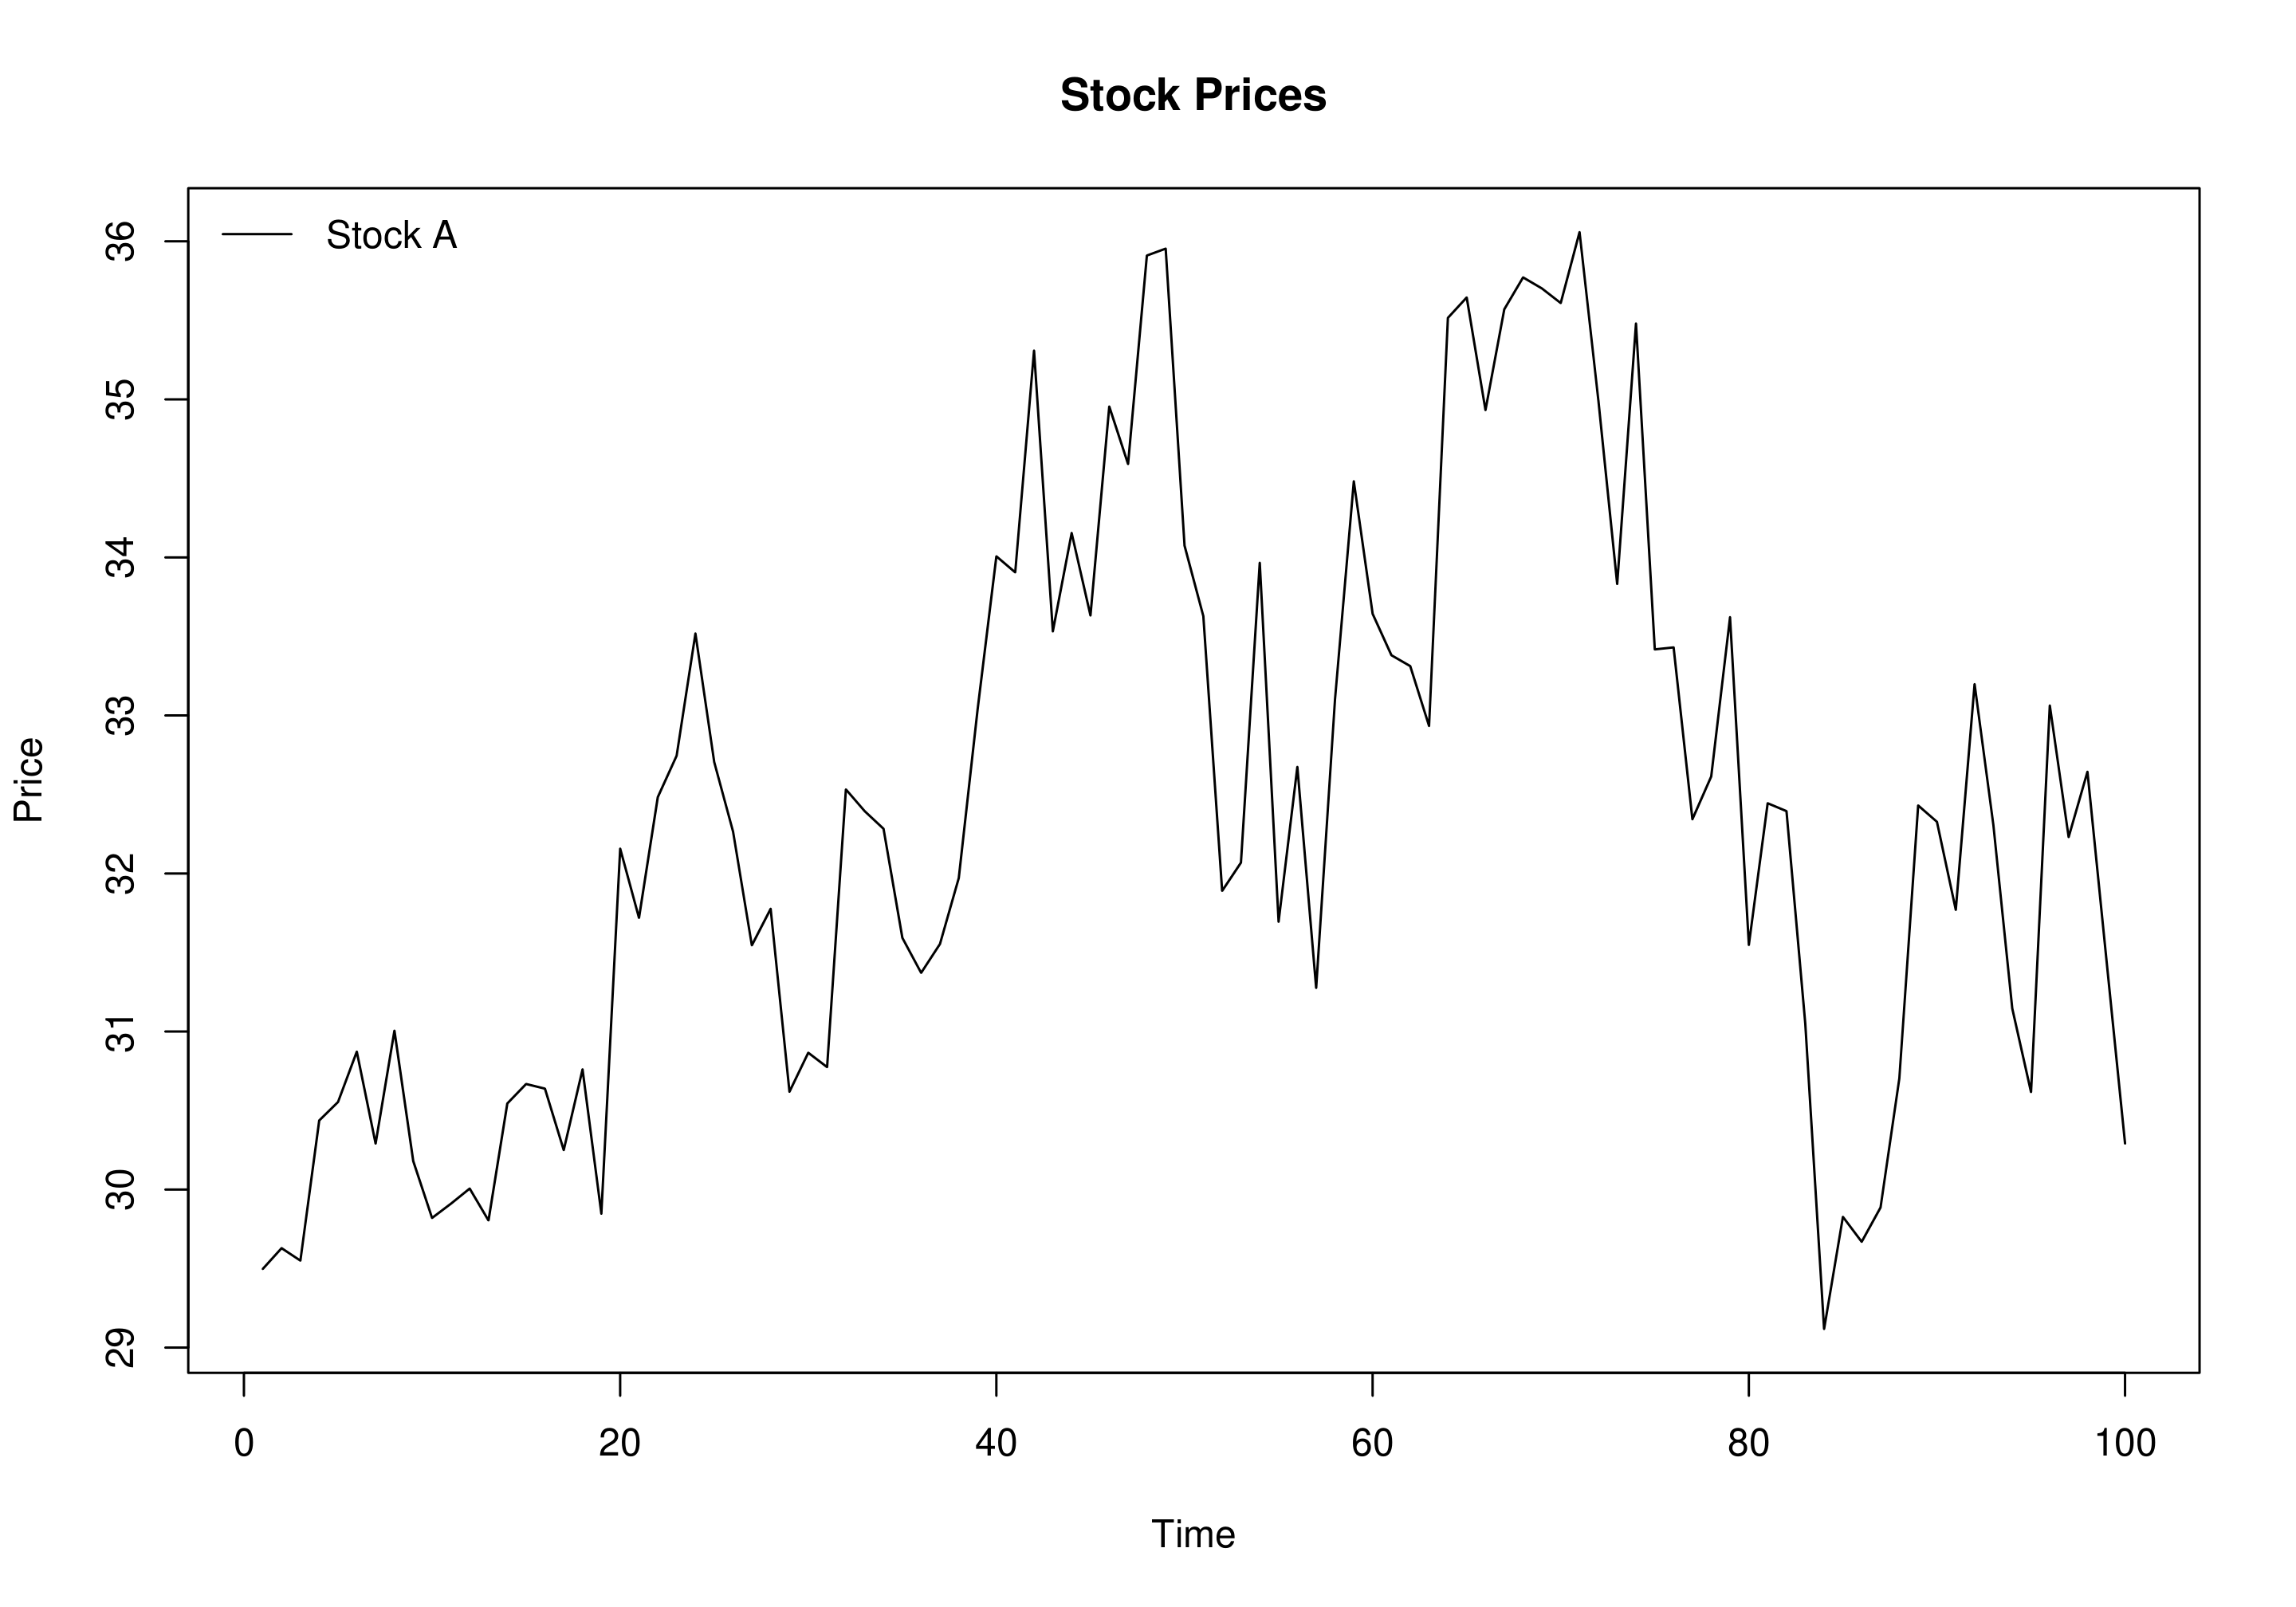
mean(stock_A)
32.36
sd(stock_A)
1.83

Zeitreihenanalyse in R

Aktienkurse für Aktie B

mean(stock_B)
32.30
sd(stock_B)
2.17

Zeitreihenanalyse in R

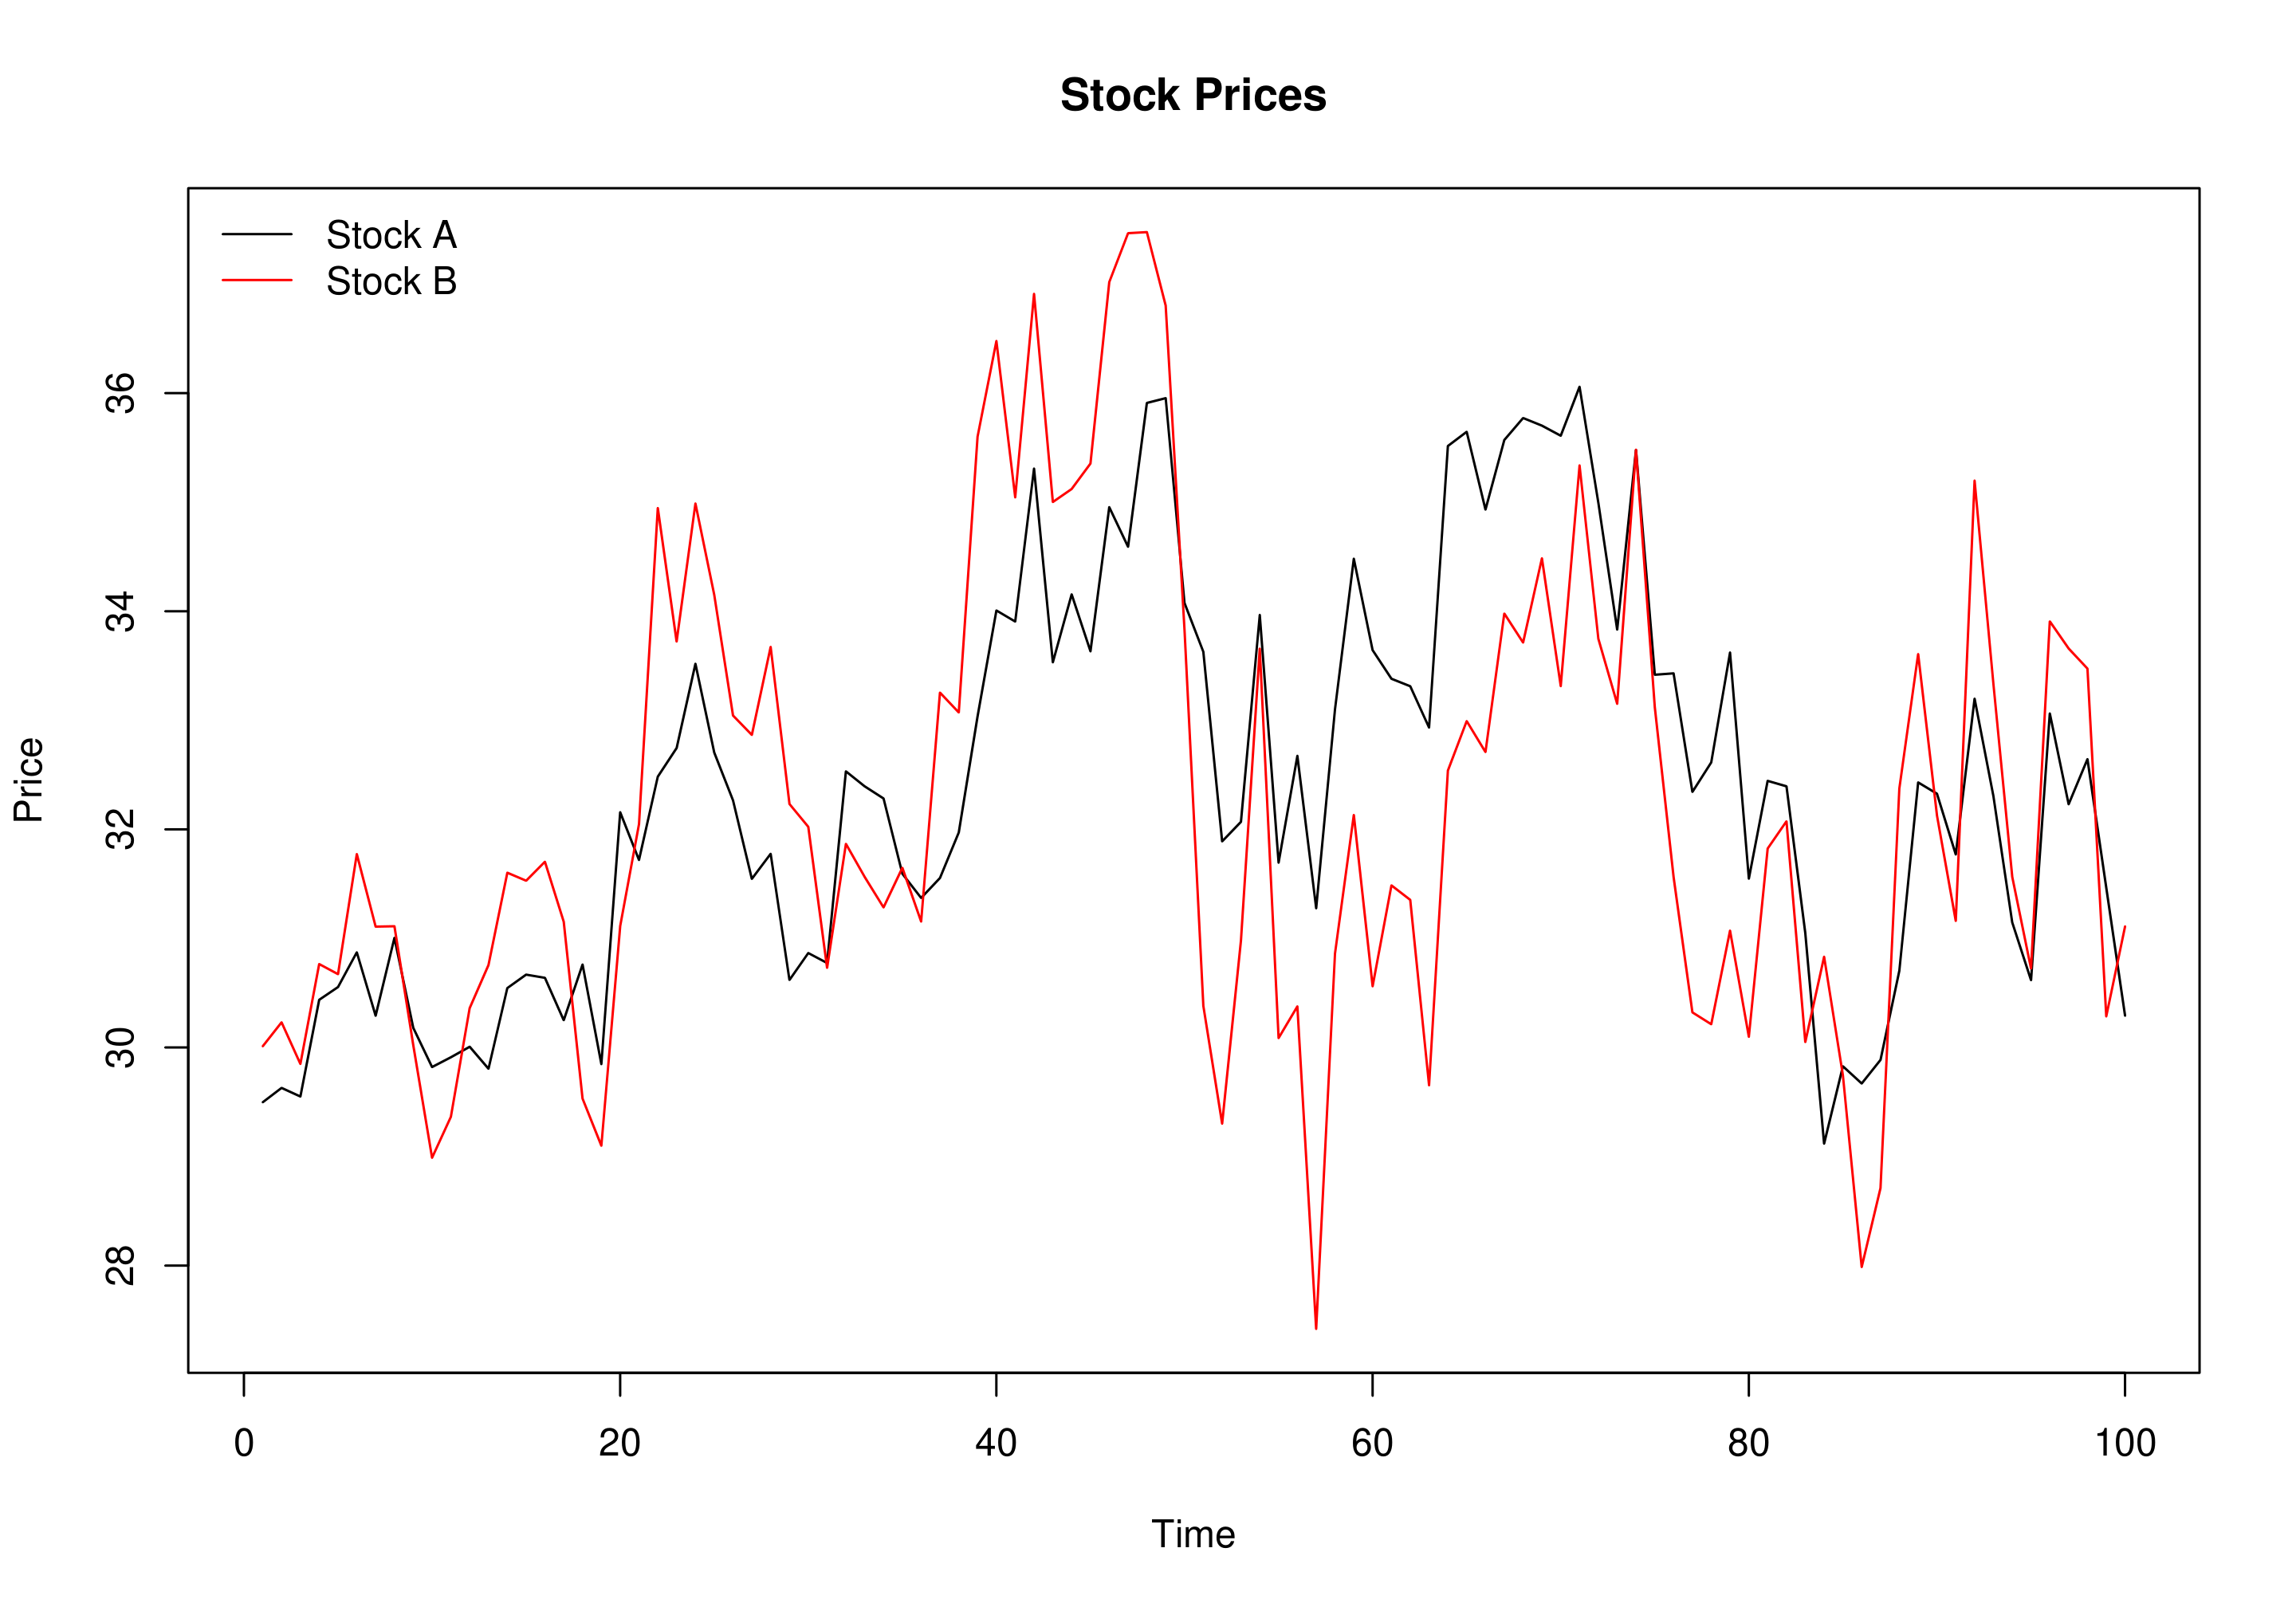
Kovarianz von Aktie A und B

cov(stock_A, stock_B)
2.86
Zeitreihenanalyse in R

Korrelationen

  • Standardisierte Version der Kovarianz
  • +1: perfekt positive lineare Beziehung
  • -1: perfekt negative lineare Beziehung
  • 0: keine lineare Beziehung
Zeitreihenanalyse in R

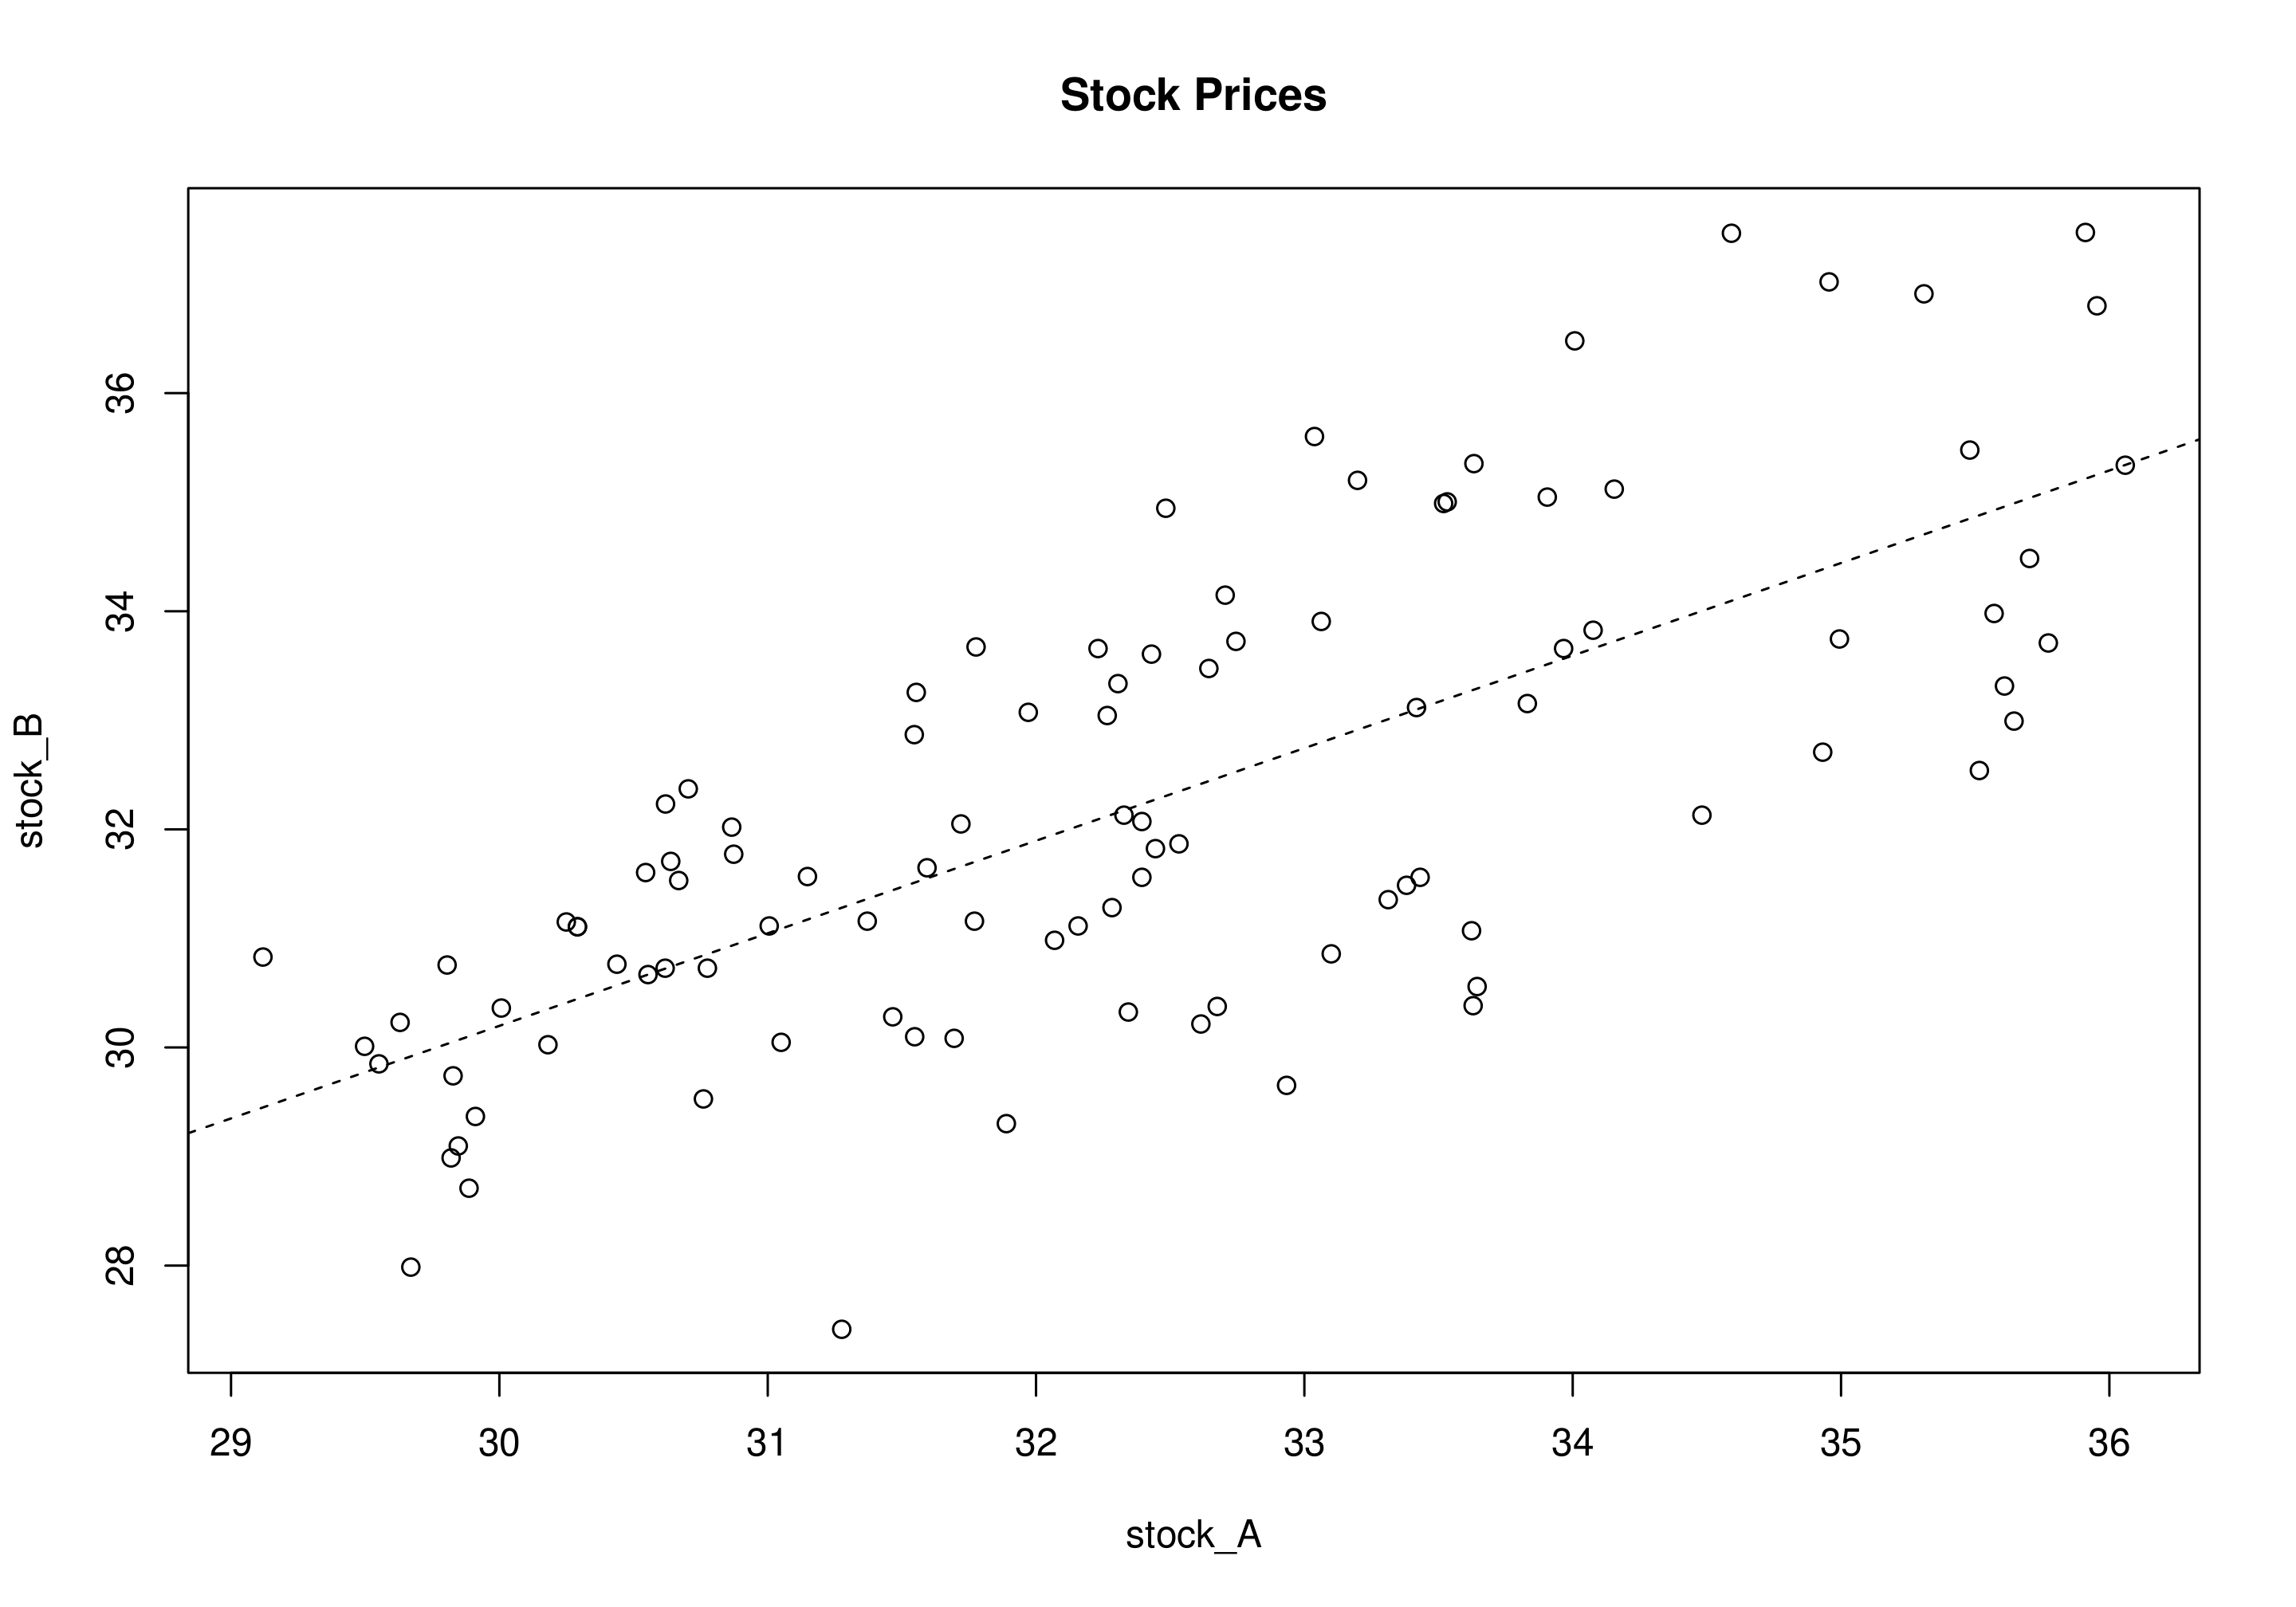
Korrelation von Aktie A und B

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

Zeitreihenanalyse in R

Kovarianz und Korrelation: Log‑Renditen
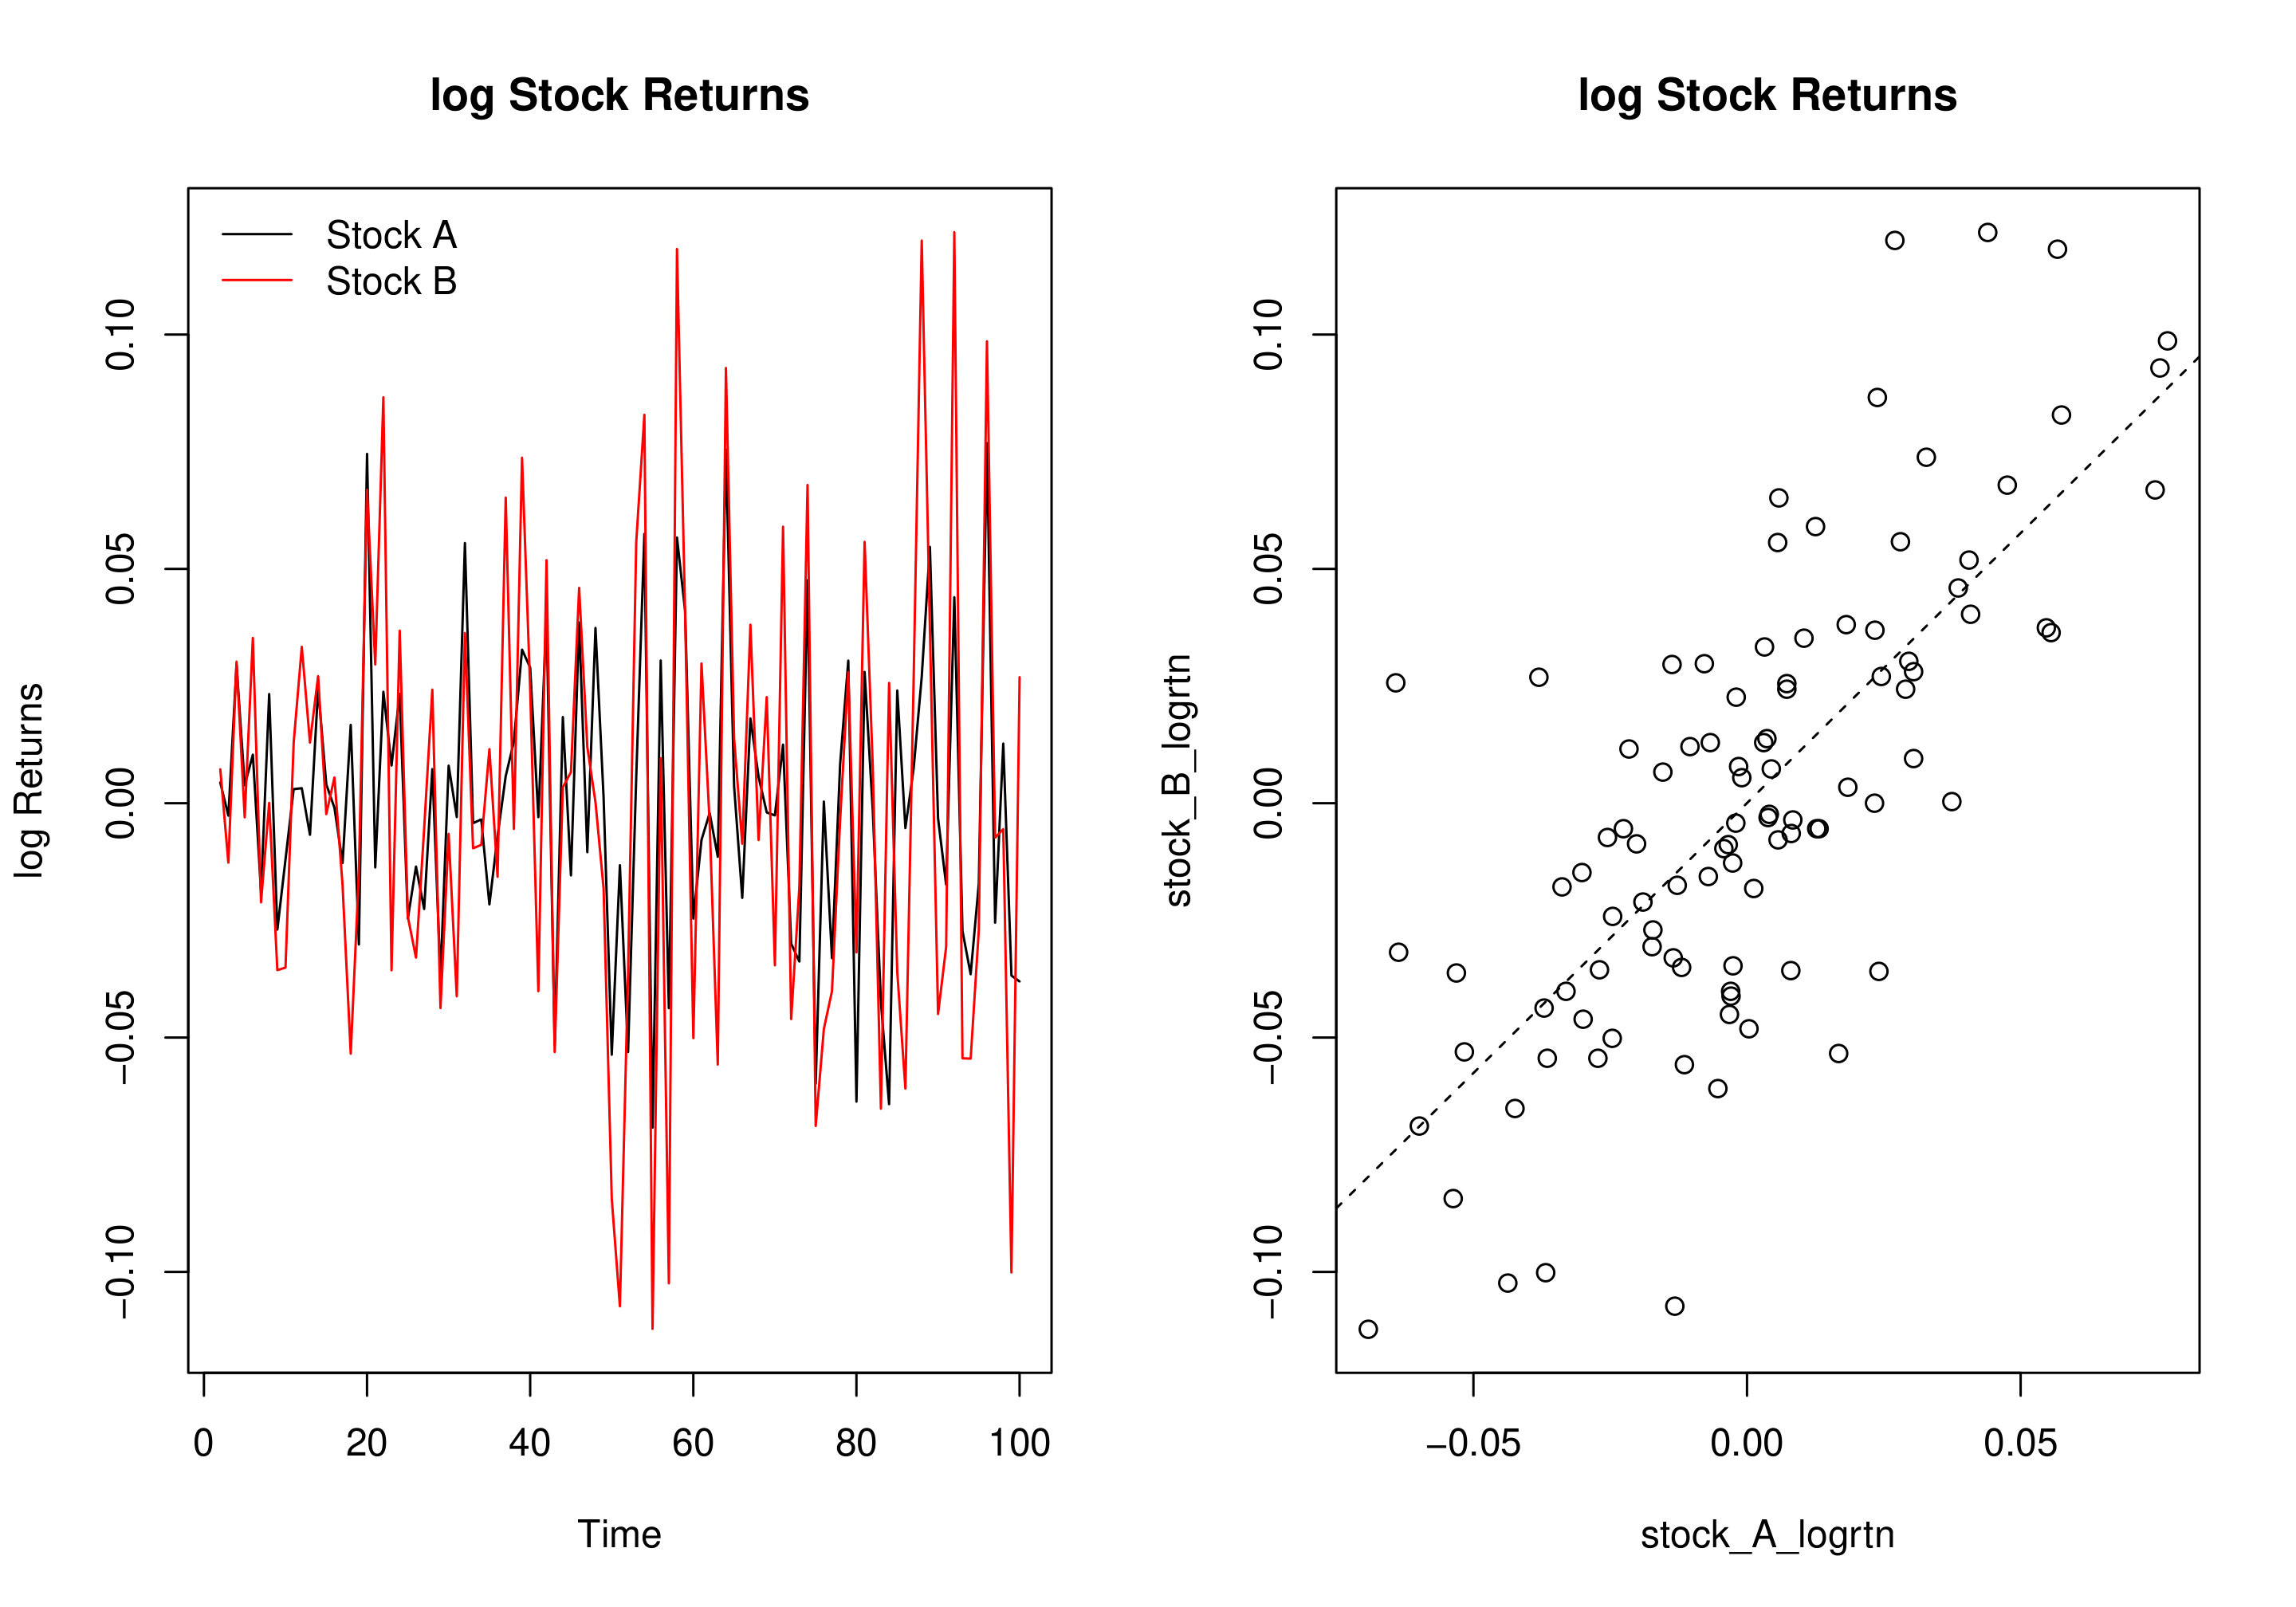
cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
Zeitreihenanalyse in R

Kovarianz und Korrelation: Log‑Renditen

Zeitreihenanalyse in R

Lass uns üben!

Zeitreihenanalyse in R

Preparing Video For Download...