Das einfache gleitende Durchschnittsmodell

Zeitreihenanalyse in R

David S. Matteson

Associate Professor at Cornell University

Das einfache gleitende Durchschnittsmodell

Das einfache MA-Modell:

$ Heute = Mittelwert + Rauschen + Steigung * (Gestern\'s Rauschen)$

Formell:
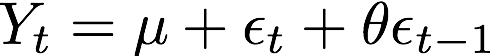
wobei $ \epsilon_t$ weißes Rauschen (WN) mit Mittelwert null ist.

Drei Parameter:

  • Der Mittelwert $\mu$
  • Die Steigung $\theta$
  • Die WN-Varianz $\sigma^2$
Zeitreihenanalyse in R

MA-Prozesse – I

$ Heute = Mittelwert + Rauschen + Steigung * (Gestern\'s Rauschen)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Ist die Steigung $\theta$ null, dann:

$Y_t = \mu + \epsilon_t$

Und $Y_t$ ist weißes Rauschen $(\mu, \sigma_{\epsilon}^2)$

Zeitreihenanalyse in R

MA-Prozesse – II

$Heute = Mittelwert + Rauschen + Steigung * (Gestern\'s Rauschen)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Ist $\theta$ nicht null, hängt $Y_t$ von $\epsilon_t$ und $\epsilon_{t-1}$ ab

Dann ist der Prozess ${Y_t}$ autokorreliert

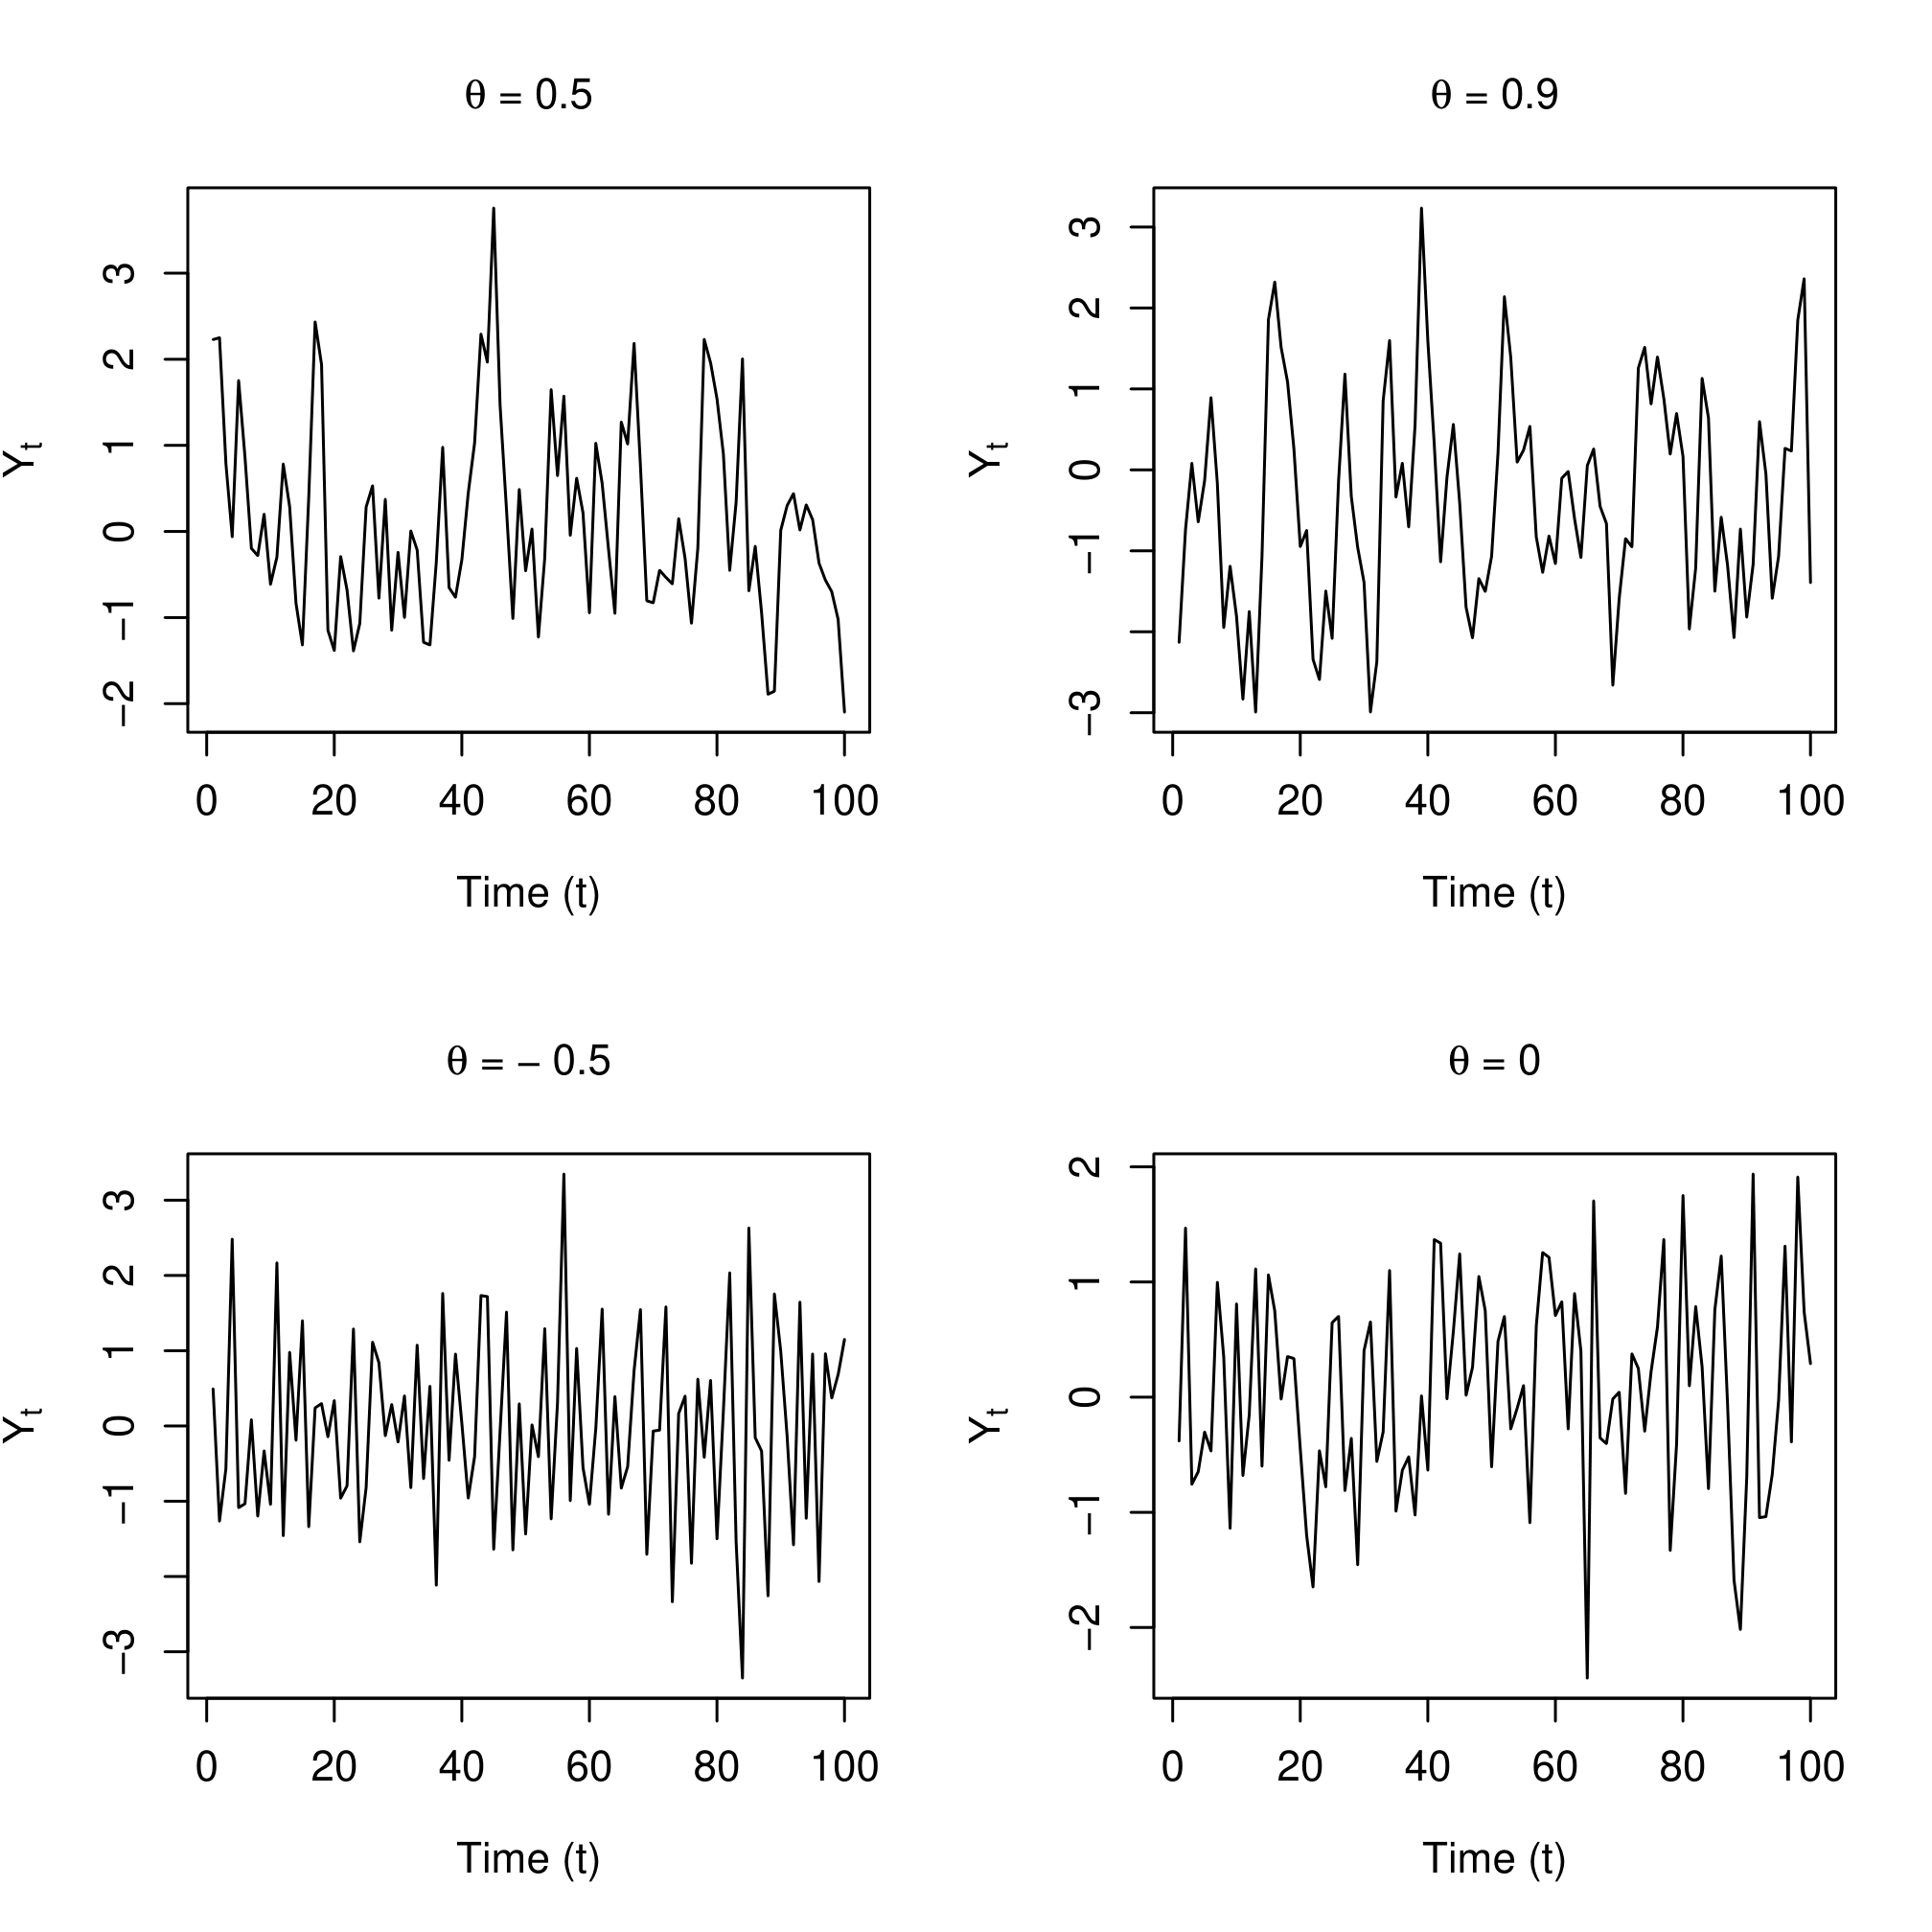
  • Große $\theta$-Werte bedeuten stärkere Autokorrelation

  • Negative $\theta$ führen zu oszillierenden Zeitreihen

Zeitreihenanalyse in R

MA-Beispiele

Zeitreihenanalyse in R

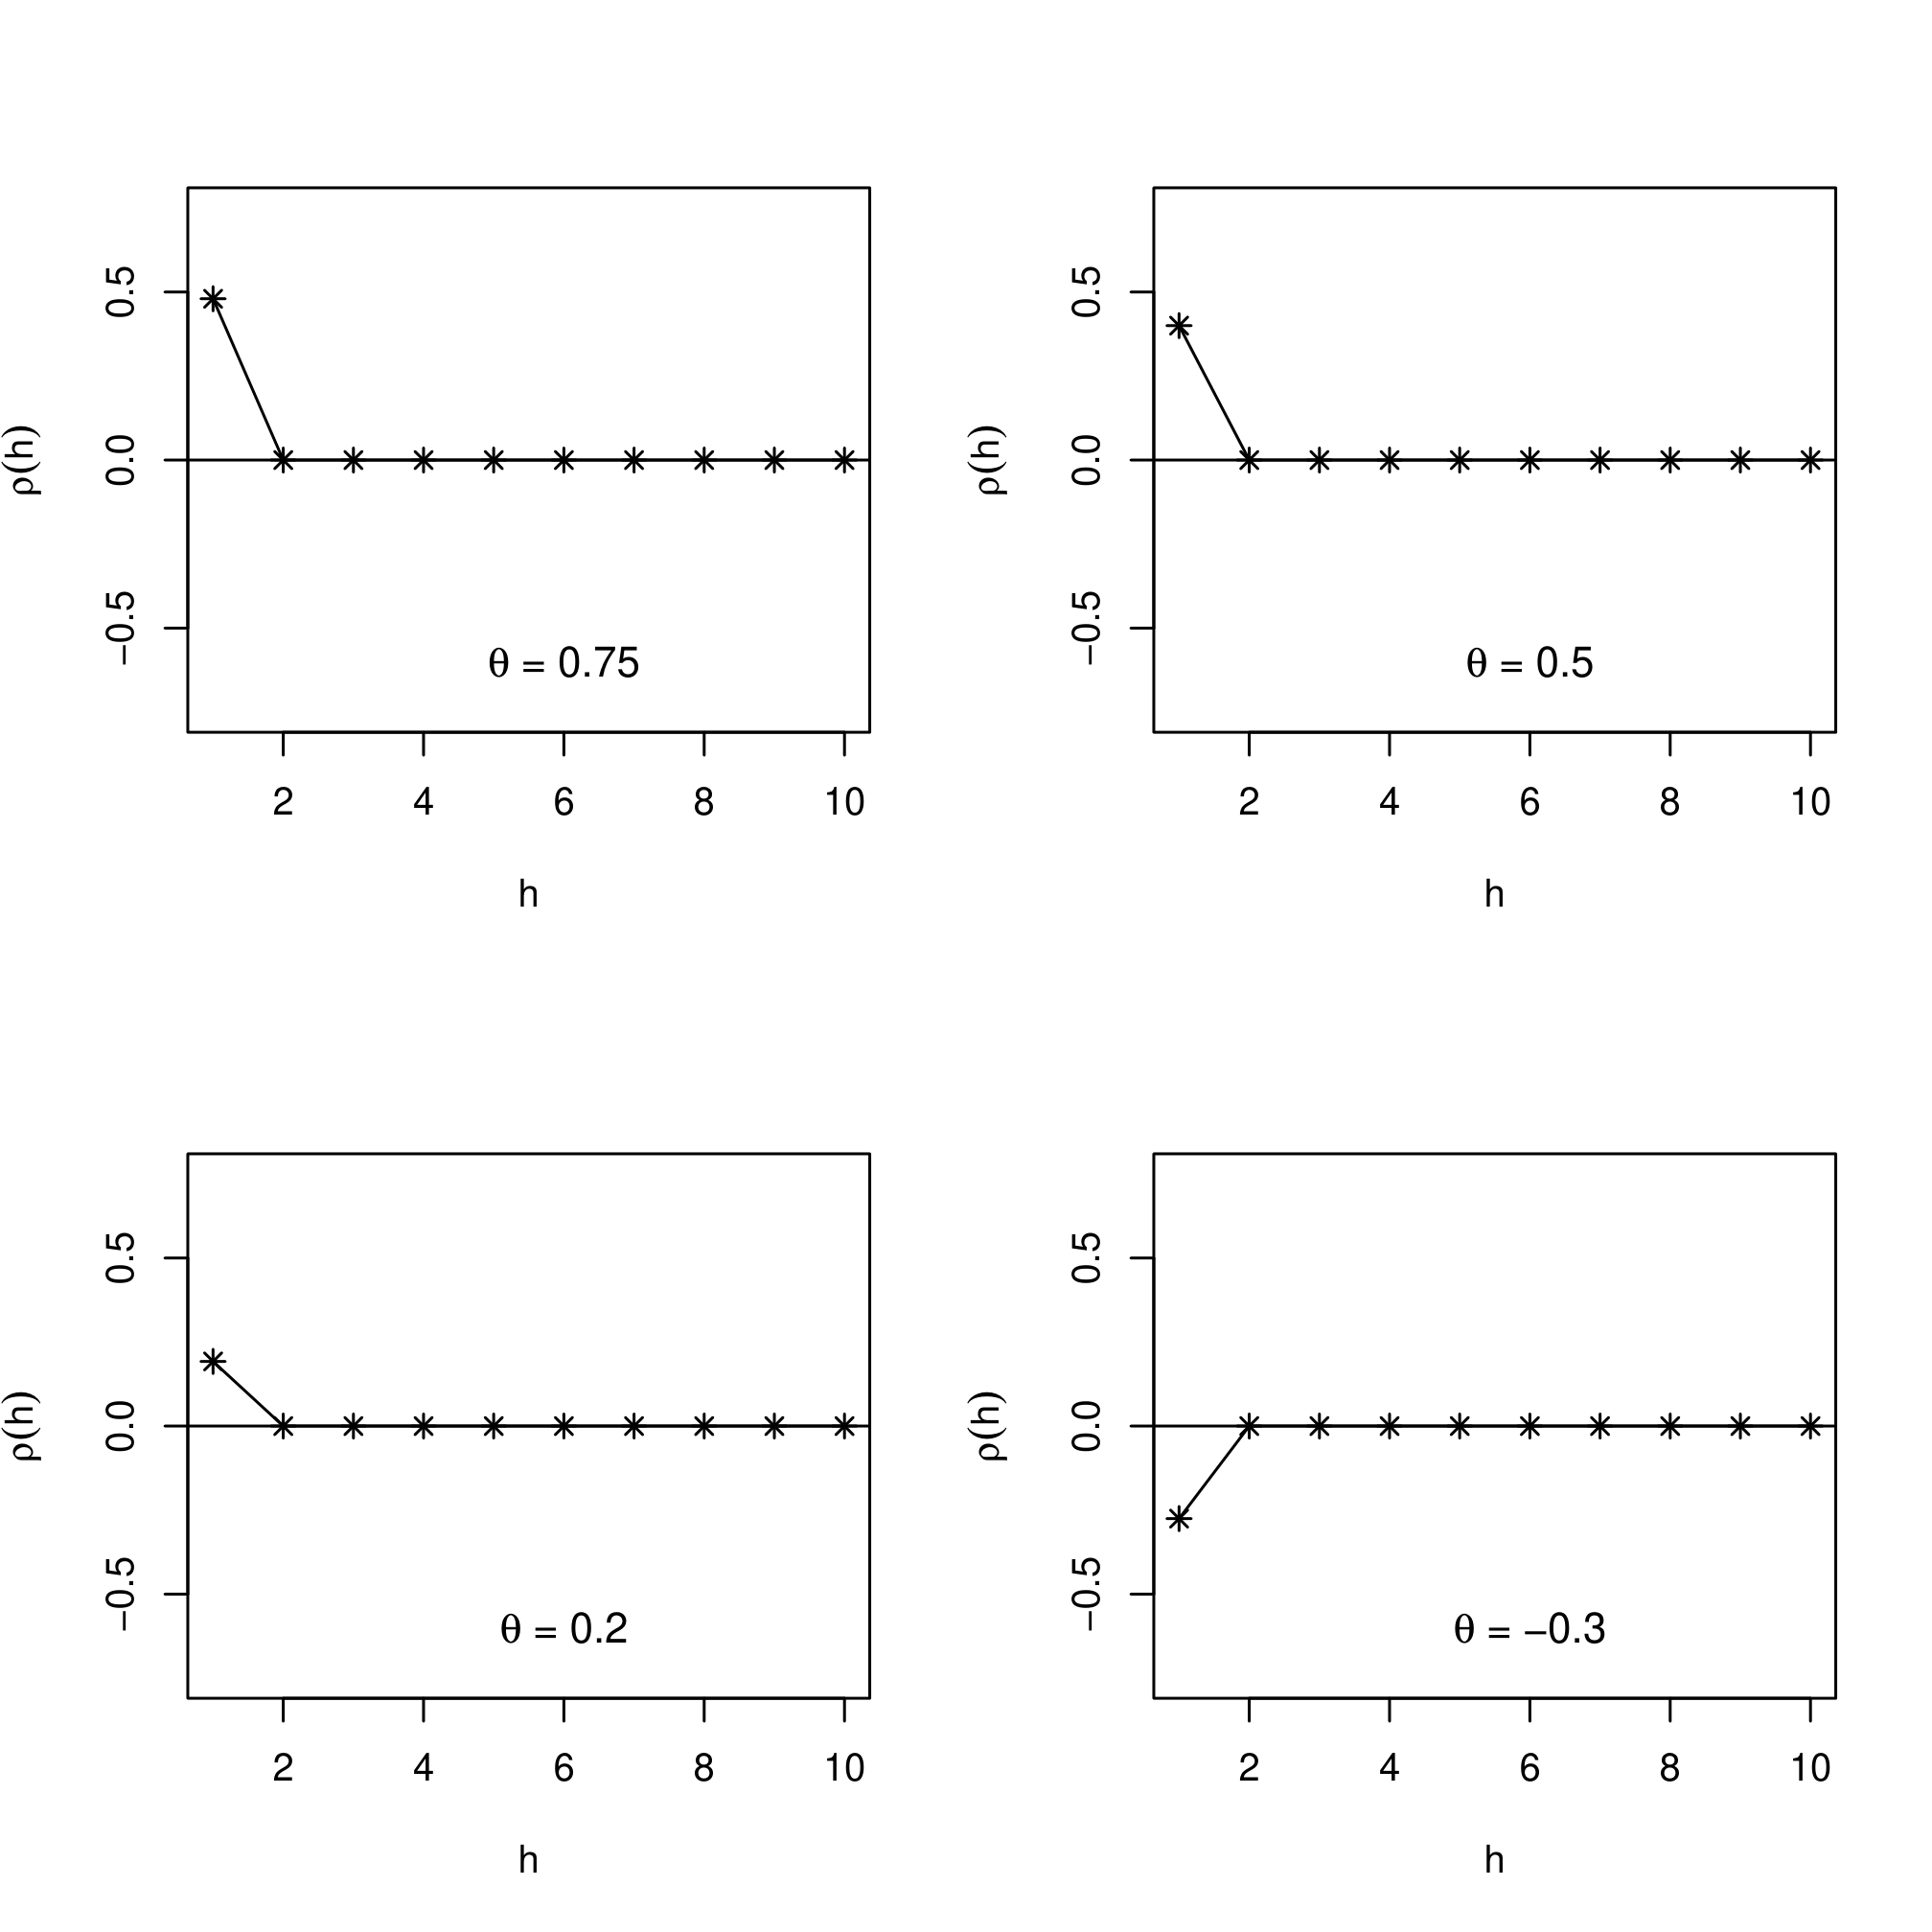
Autokorrelationen

Nur die Autokorrelation bei Lag 1 ist beim MA-Modell ungleich null.

Zeitreihenanalyse in R

Lass uns üben!

Zeitreihenanalyse in R

Preparing Video For Download...