Zeitreihenanalyse in R
David S. Matteson
Associate Professor at Cornell University
Random Walk (RW) ist ein einfaches Beispiel für einen nicht‑stationären Prozess.
Ein Random Walk hat:
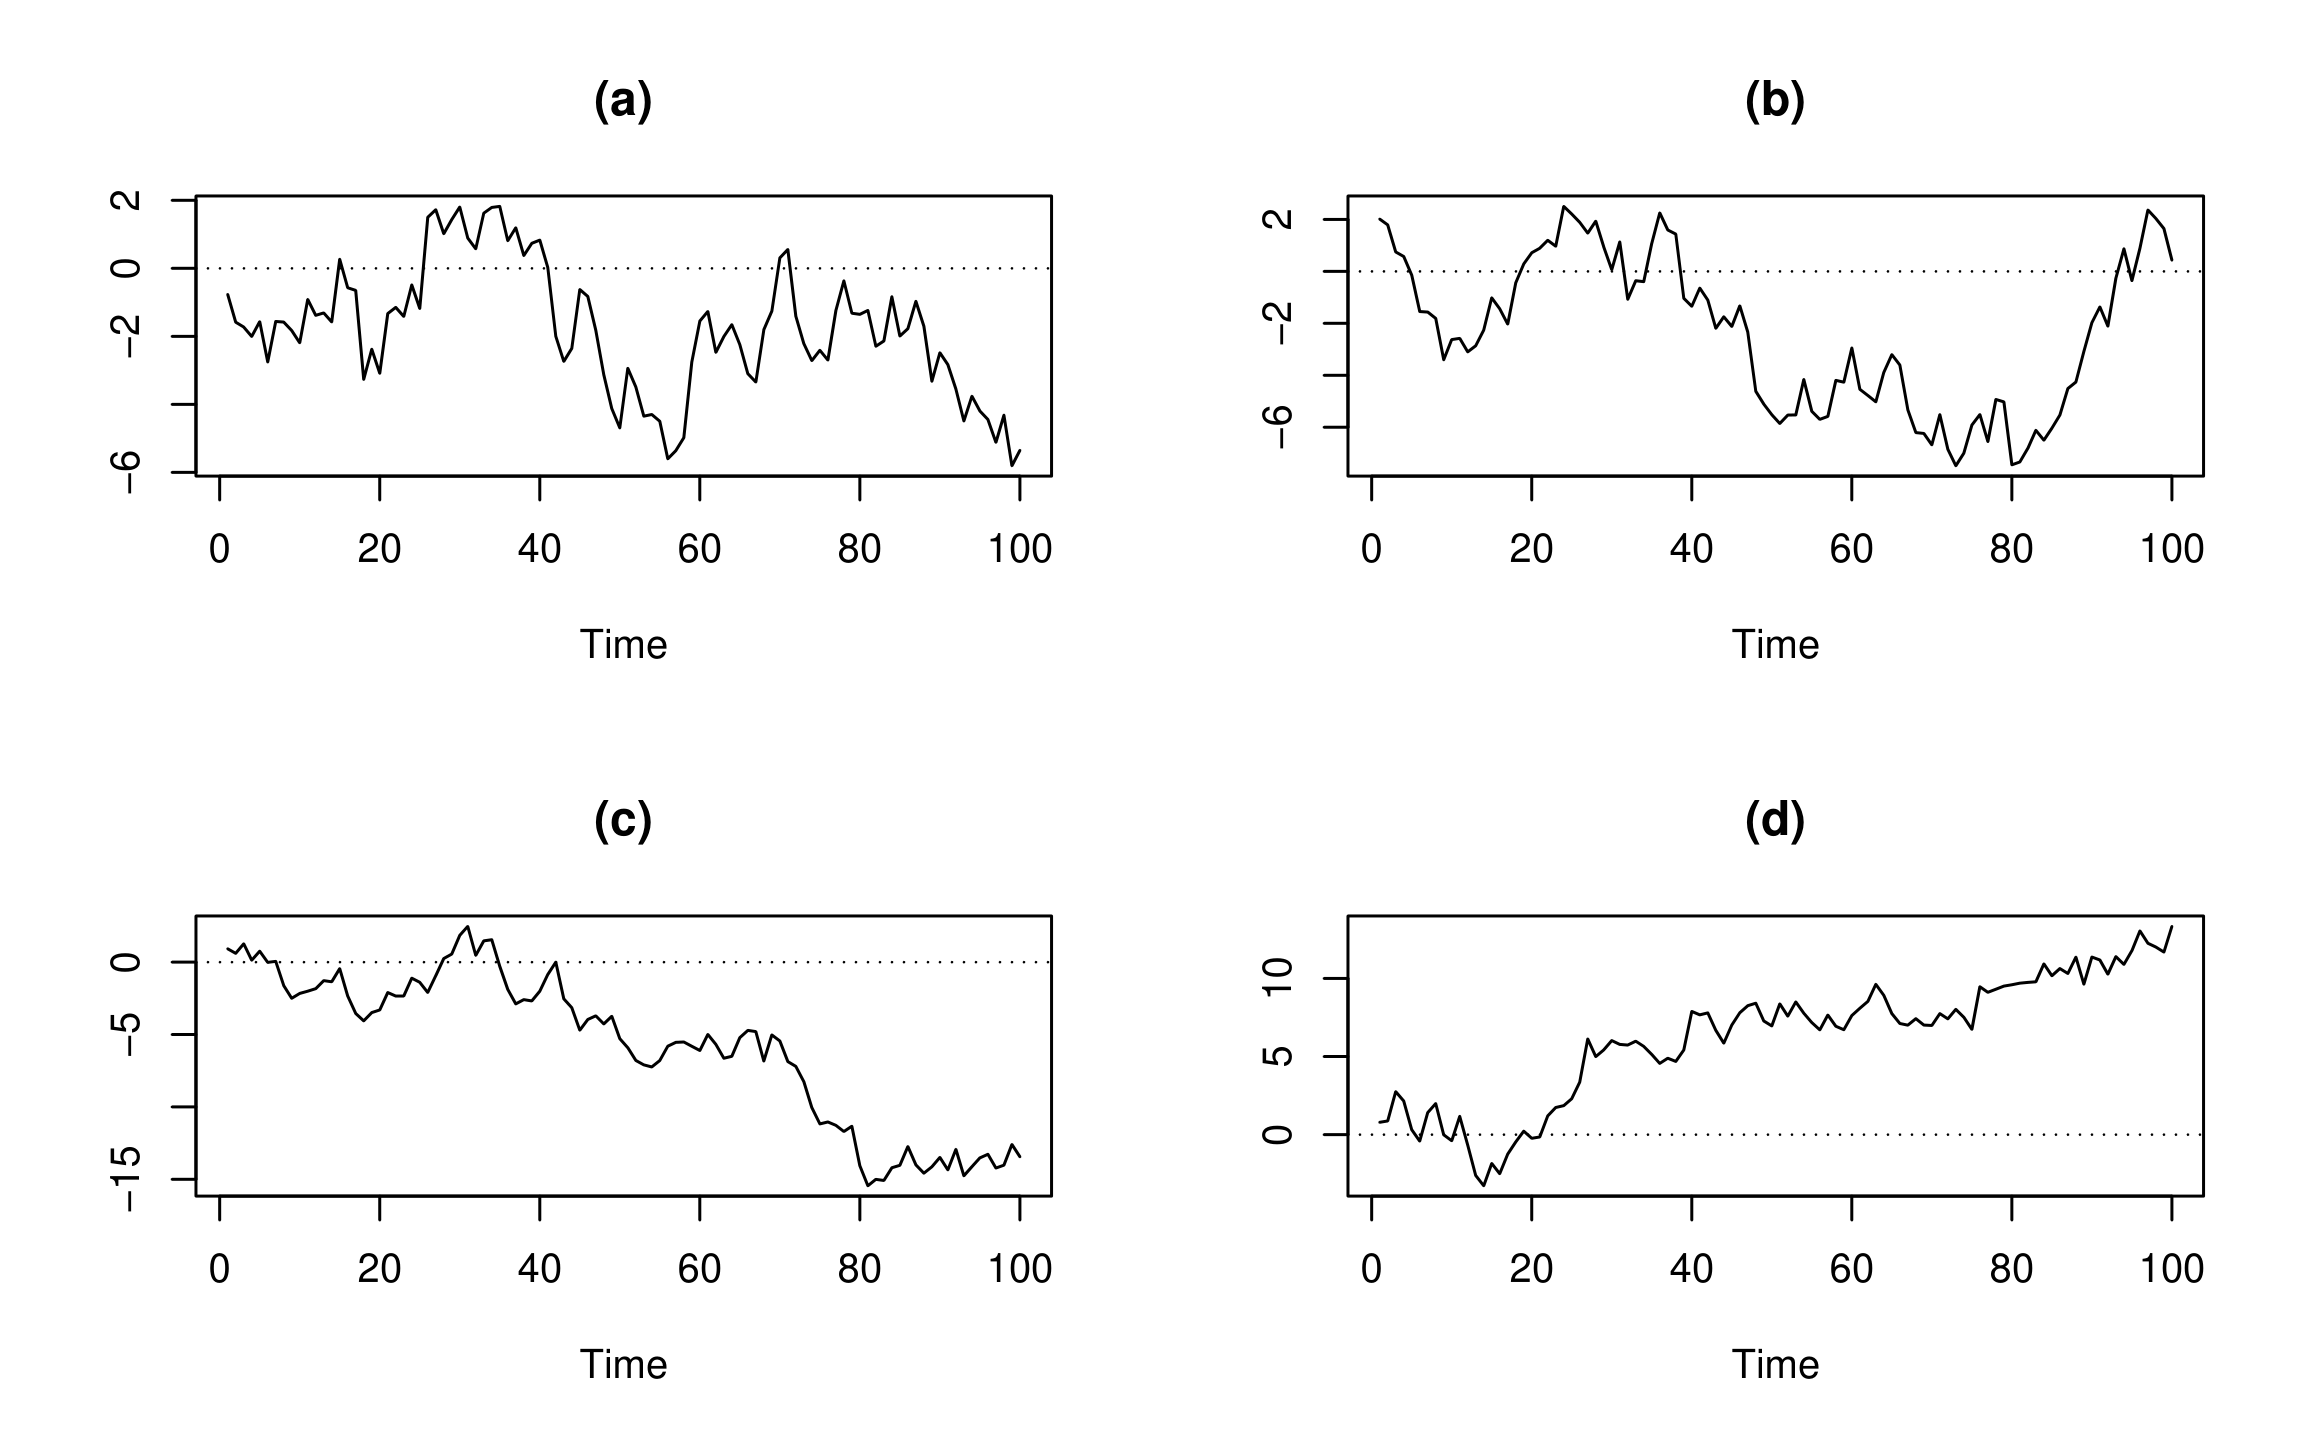
Zeitreihenplots eines Random Walks:

Die Random‑Walk‑Rekursion:
$$Heute = Gestern + Rauschen$$
Formell:
$$ Y_t = Y_{t-1} + \epsilon_t$$
wobei $\epsilon_t$ WR mit Mittelwert 0 ist.
Für die Simulation braucht man einen Startwert $Y_0$.
Nur ein Parameter: die WR‑Varianz $\sigma^{2}_{\epsilon}$.
Der Random‑Walk‑Prozess:
$$Y_t = Y_{t-1} + \epsilon_t$$
wobei $\epsilon_t$ WR mit Mittelwert 0 ist
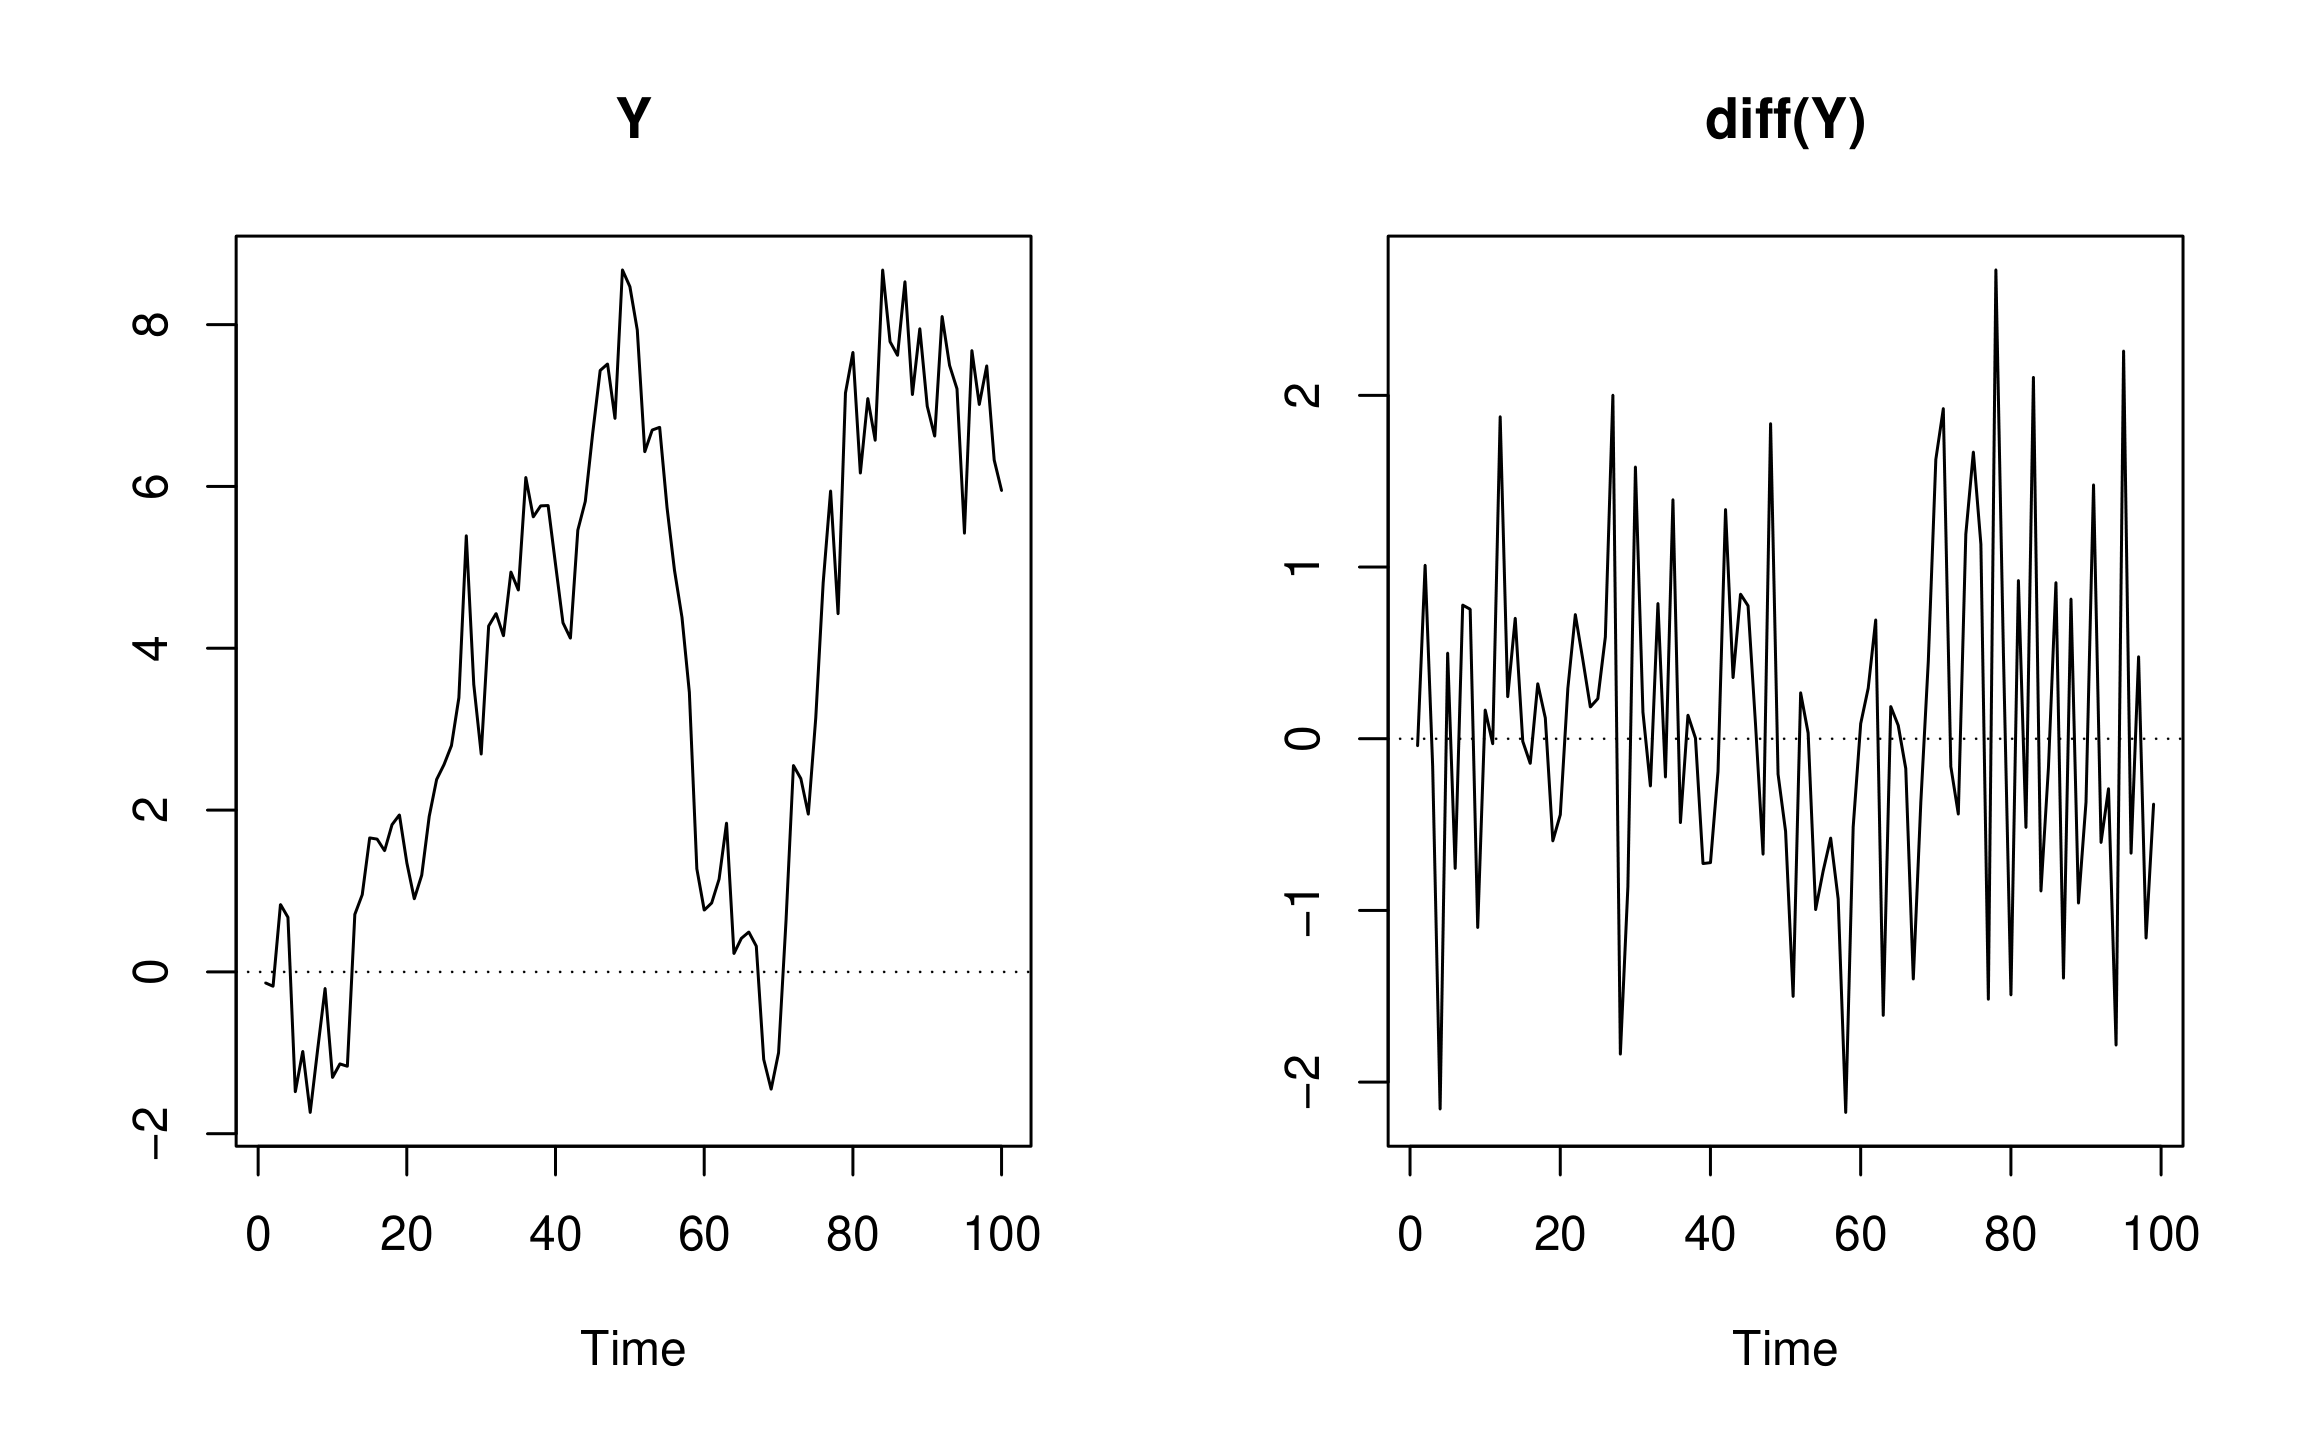
Da $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) ist WR

Random Walk mit Drift:
$$Heute = Konstante + Gestern + Rauschen$$
Formell: $$Y_t = c + Y_{t-1} + \epsilon_t$$
wobei $\epsilon_t$ weißes Rauschen (WR) mit Mittelwert 0 ist.
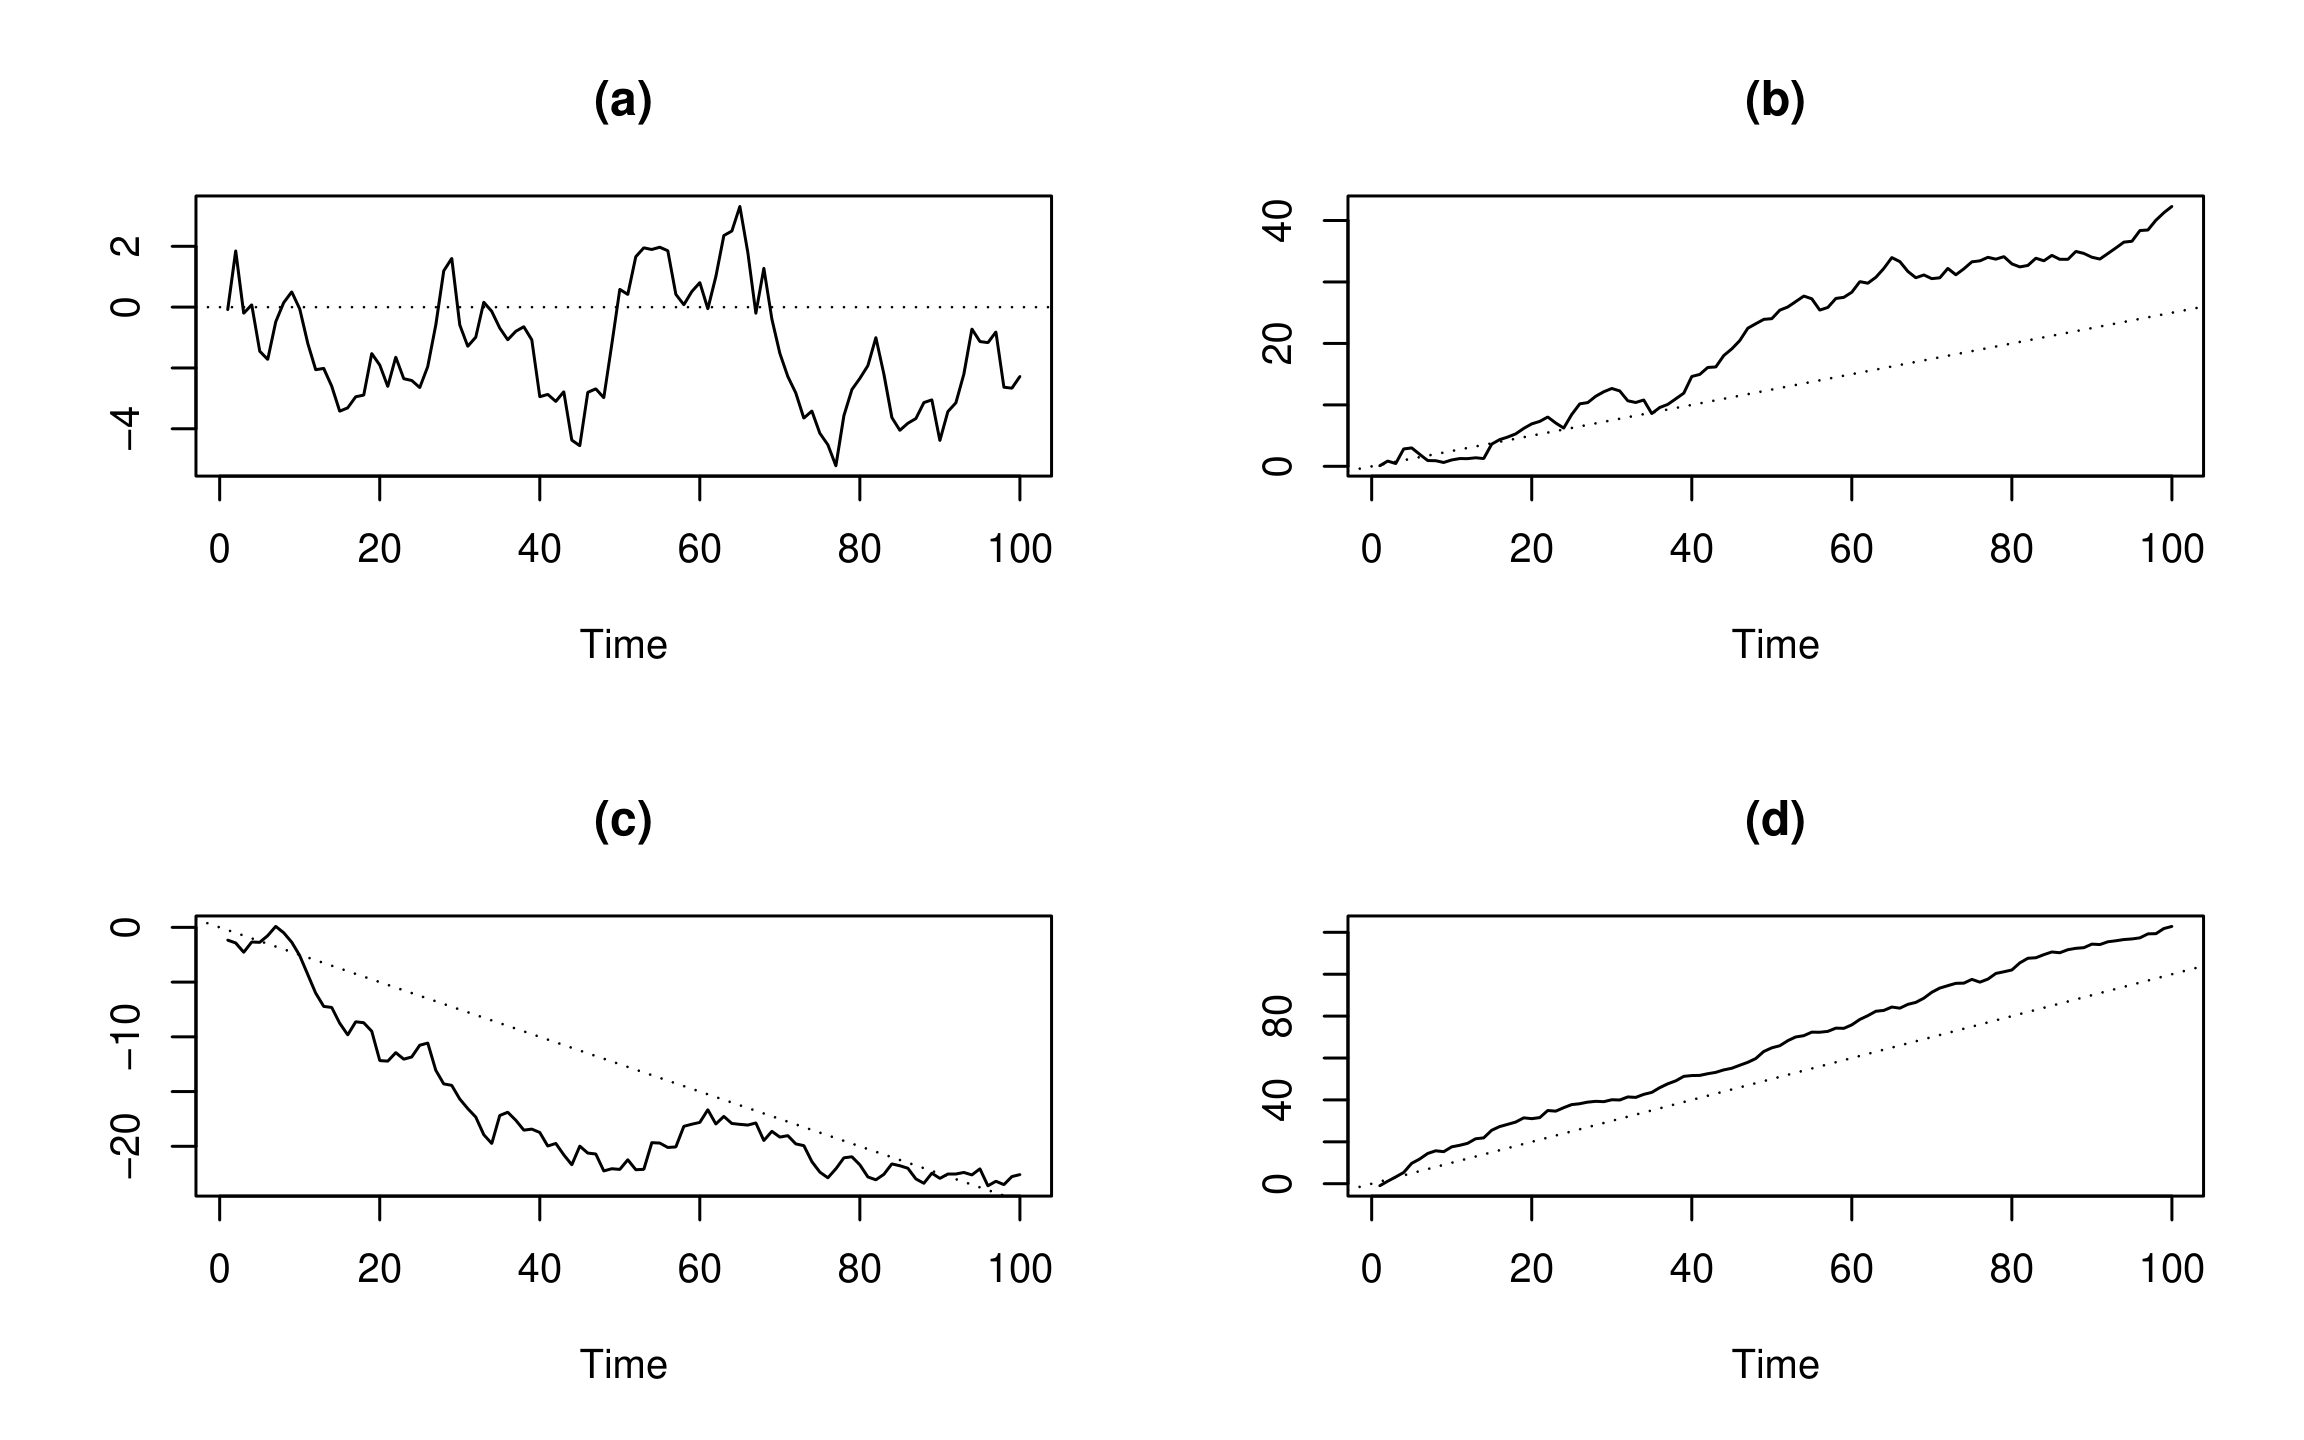
Zeitreihenplots eines Random Walks mit Drift:
Zeitreihenanalyse in R