El modelo de ruido blanco (WN)

Análisis de series temporales en R

David S. Matteson

Associate Professor at Cornell University

Ruido blanco

El ruido blanco (WN) es el proceso estacionario más simple.

Un proceso de ruido blanco débil tiene:

  • Media fija y constante.
  • Varianza fija y constante.
  • Sin correlación en el tiempo.
Análisis de series temporales en R

Ruido blanco

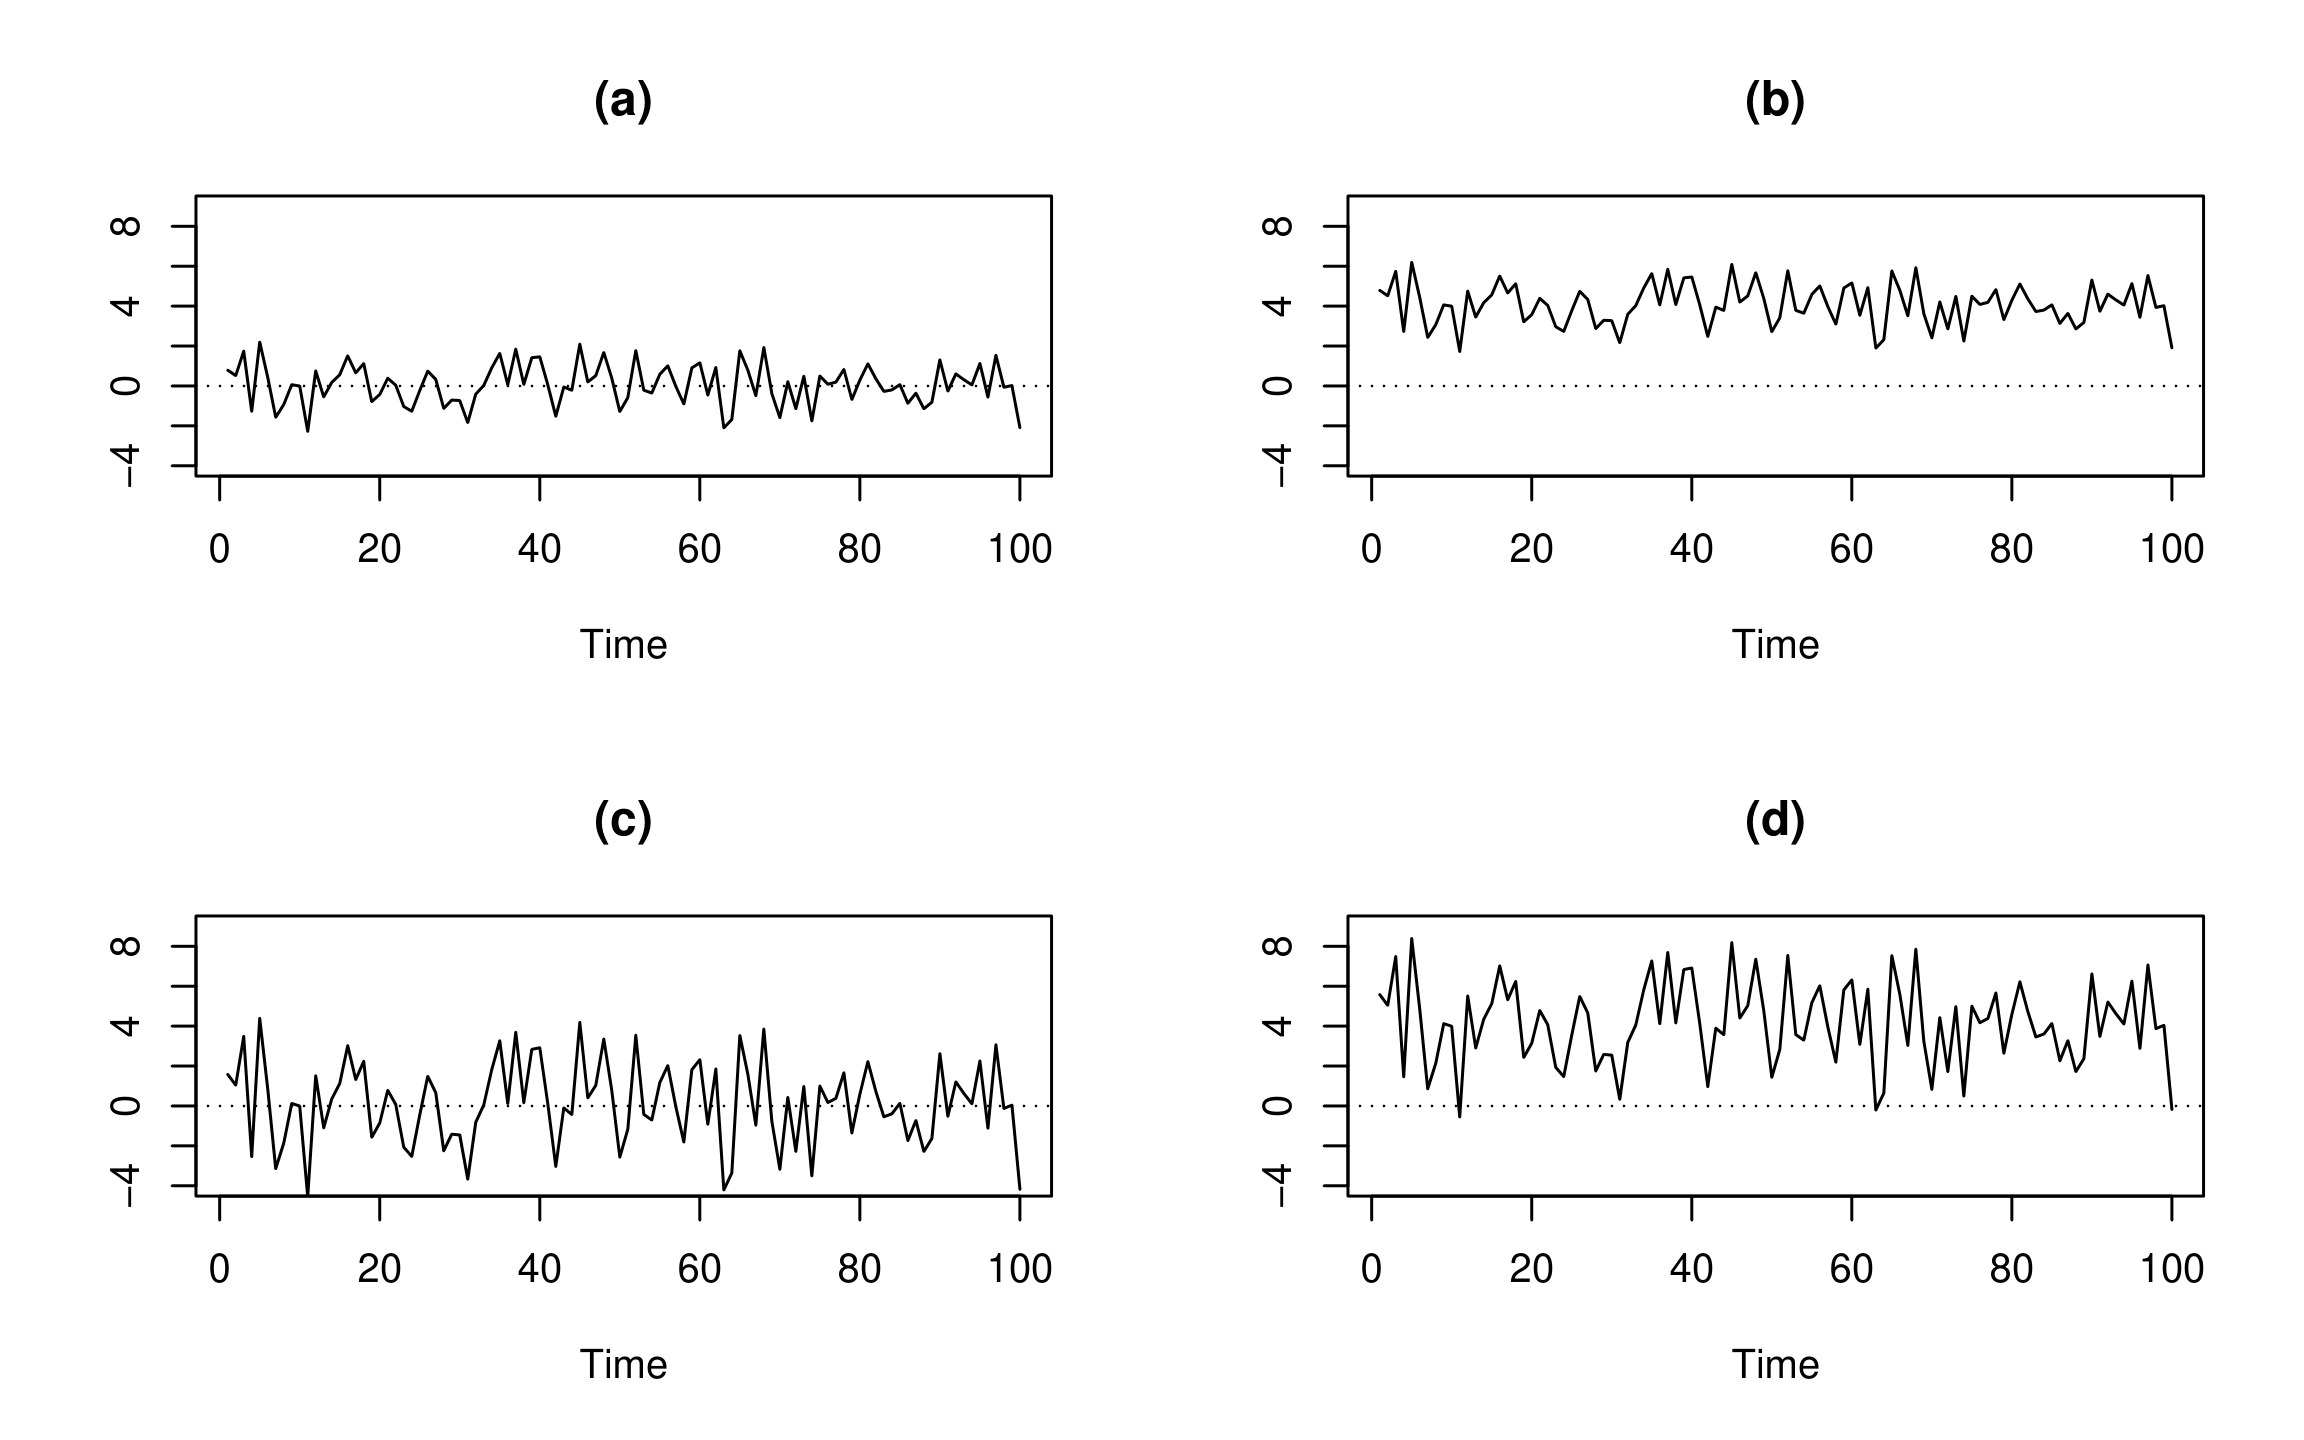
Gráficas de series temporales de ruido blanco:
Análisis de series temporales en R

Ruido blanco

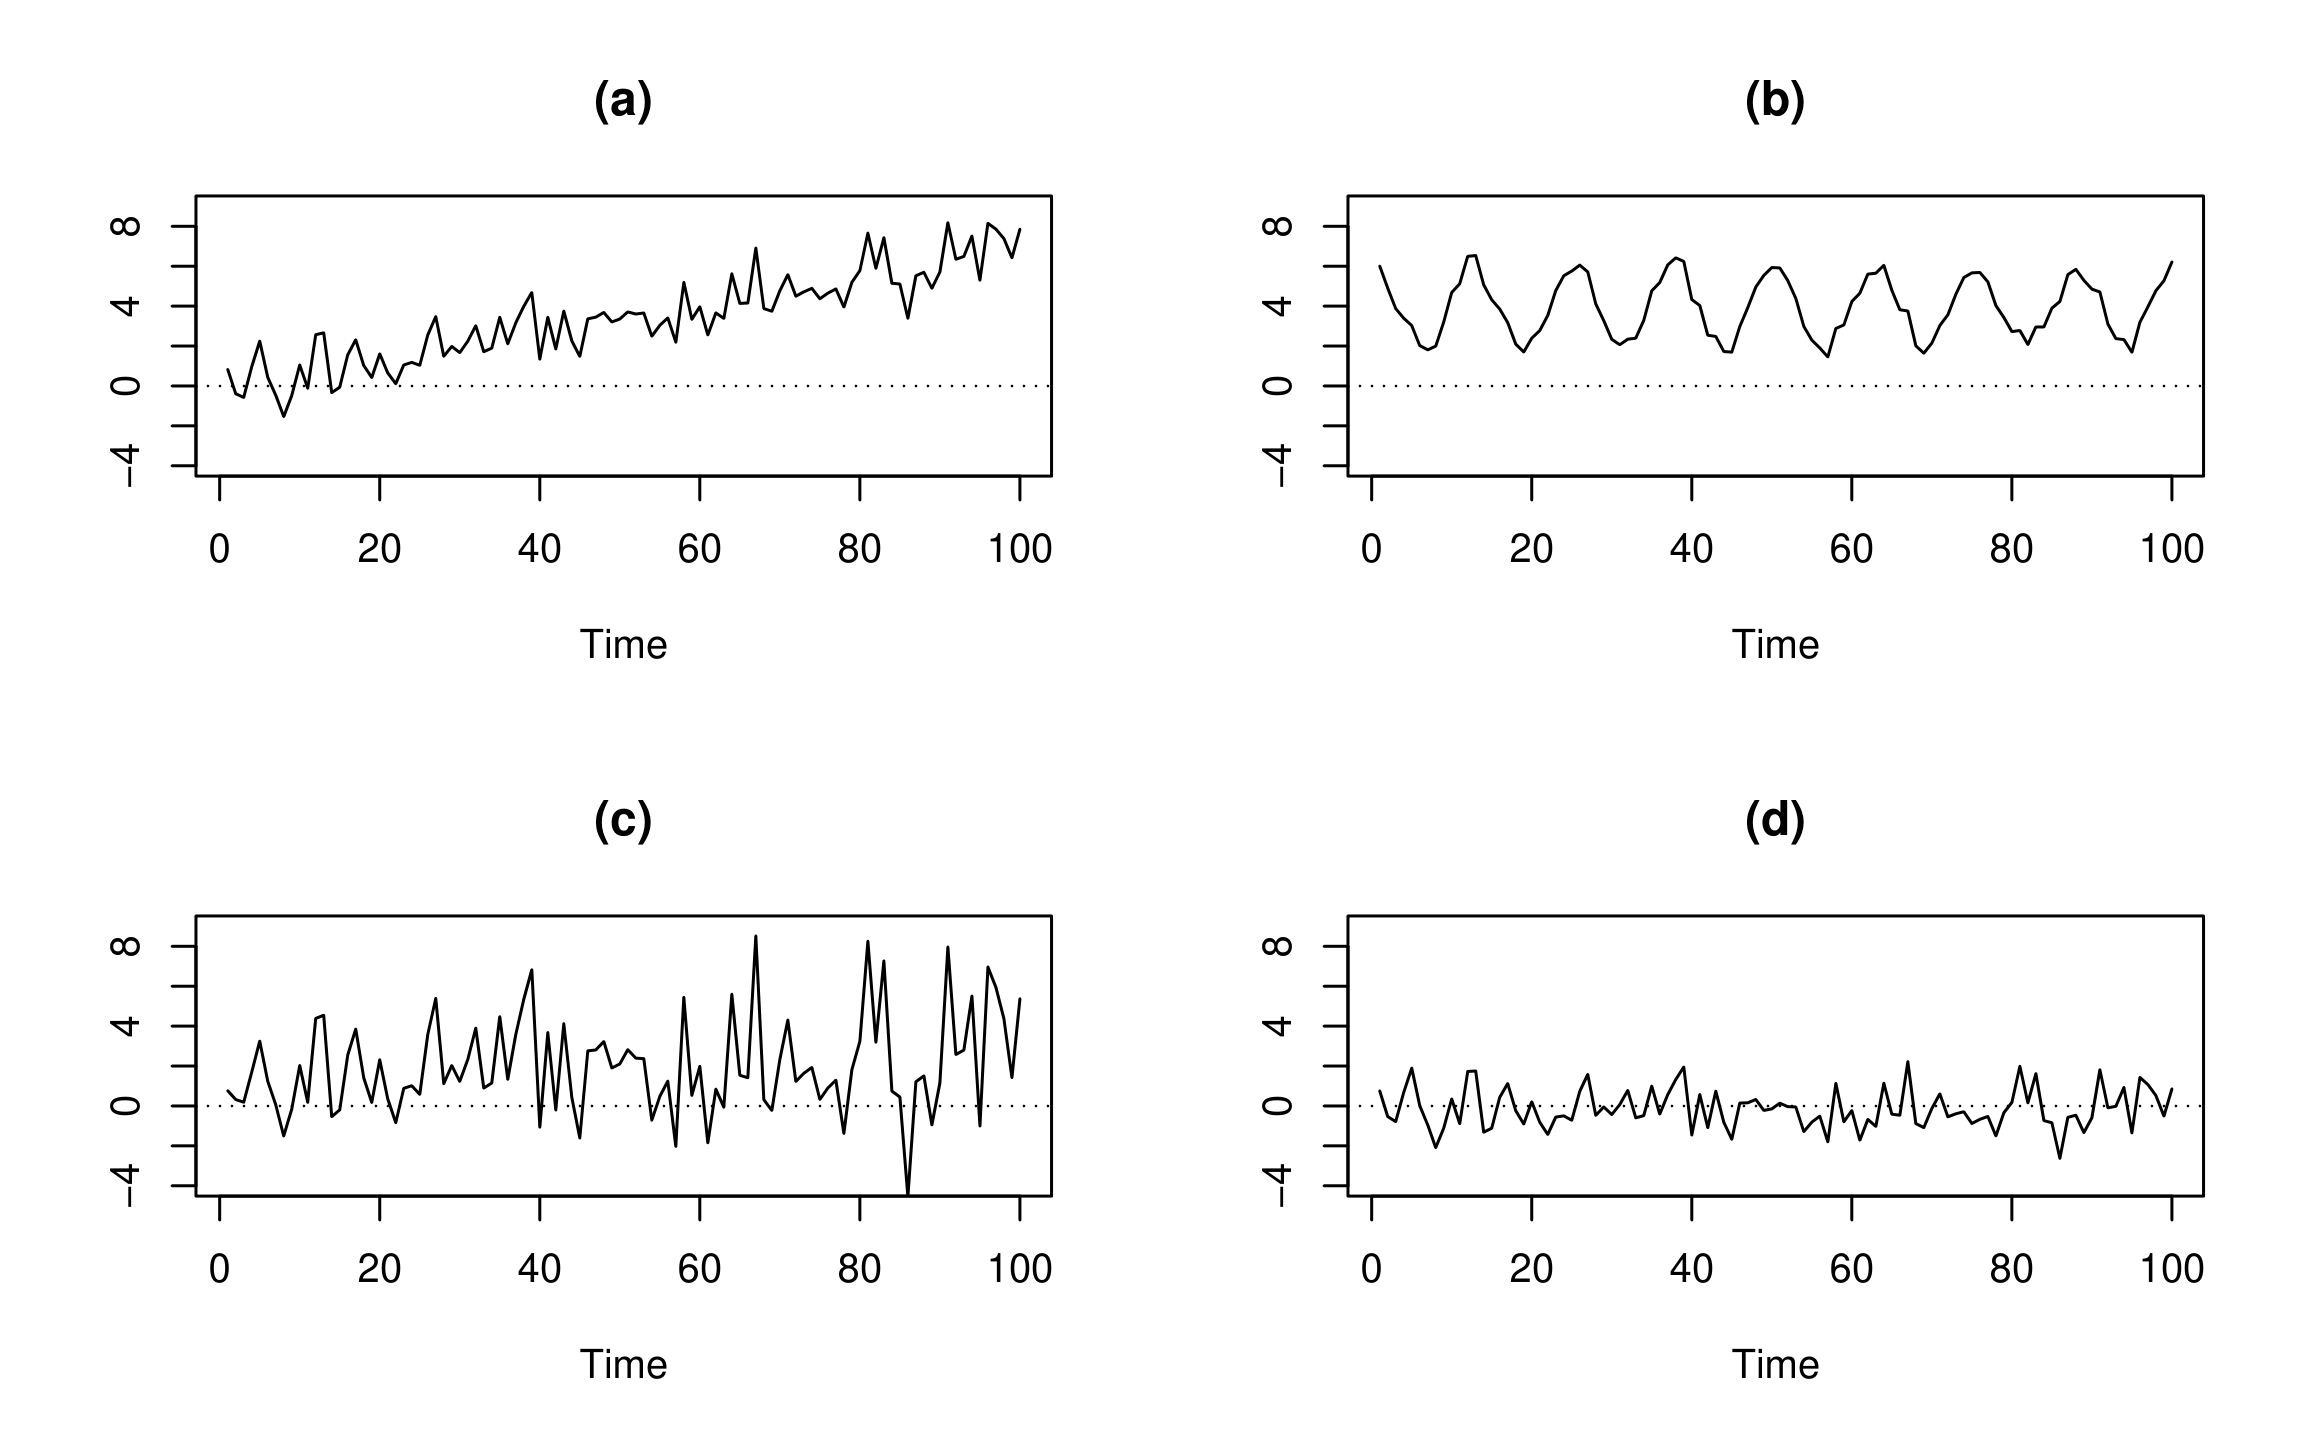
¿Gráficas de series de ruido blanco?
Análisis de series temporales en R
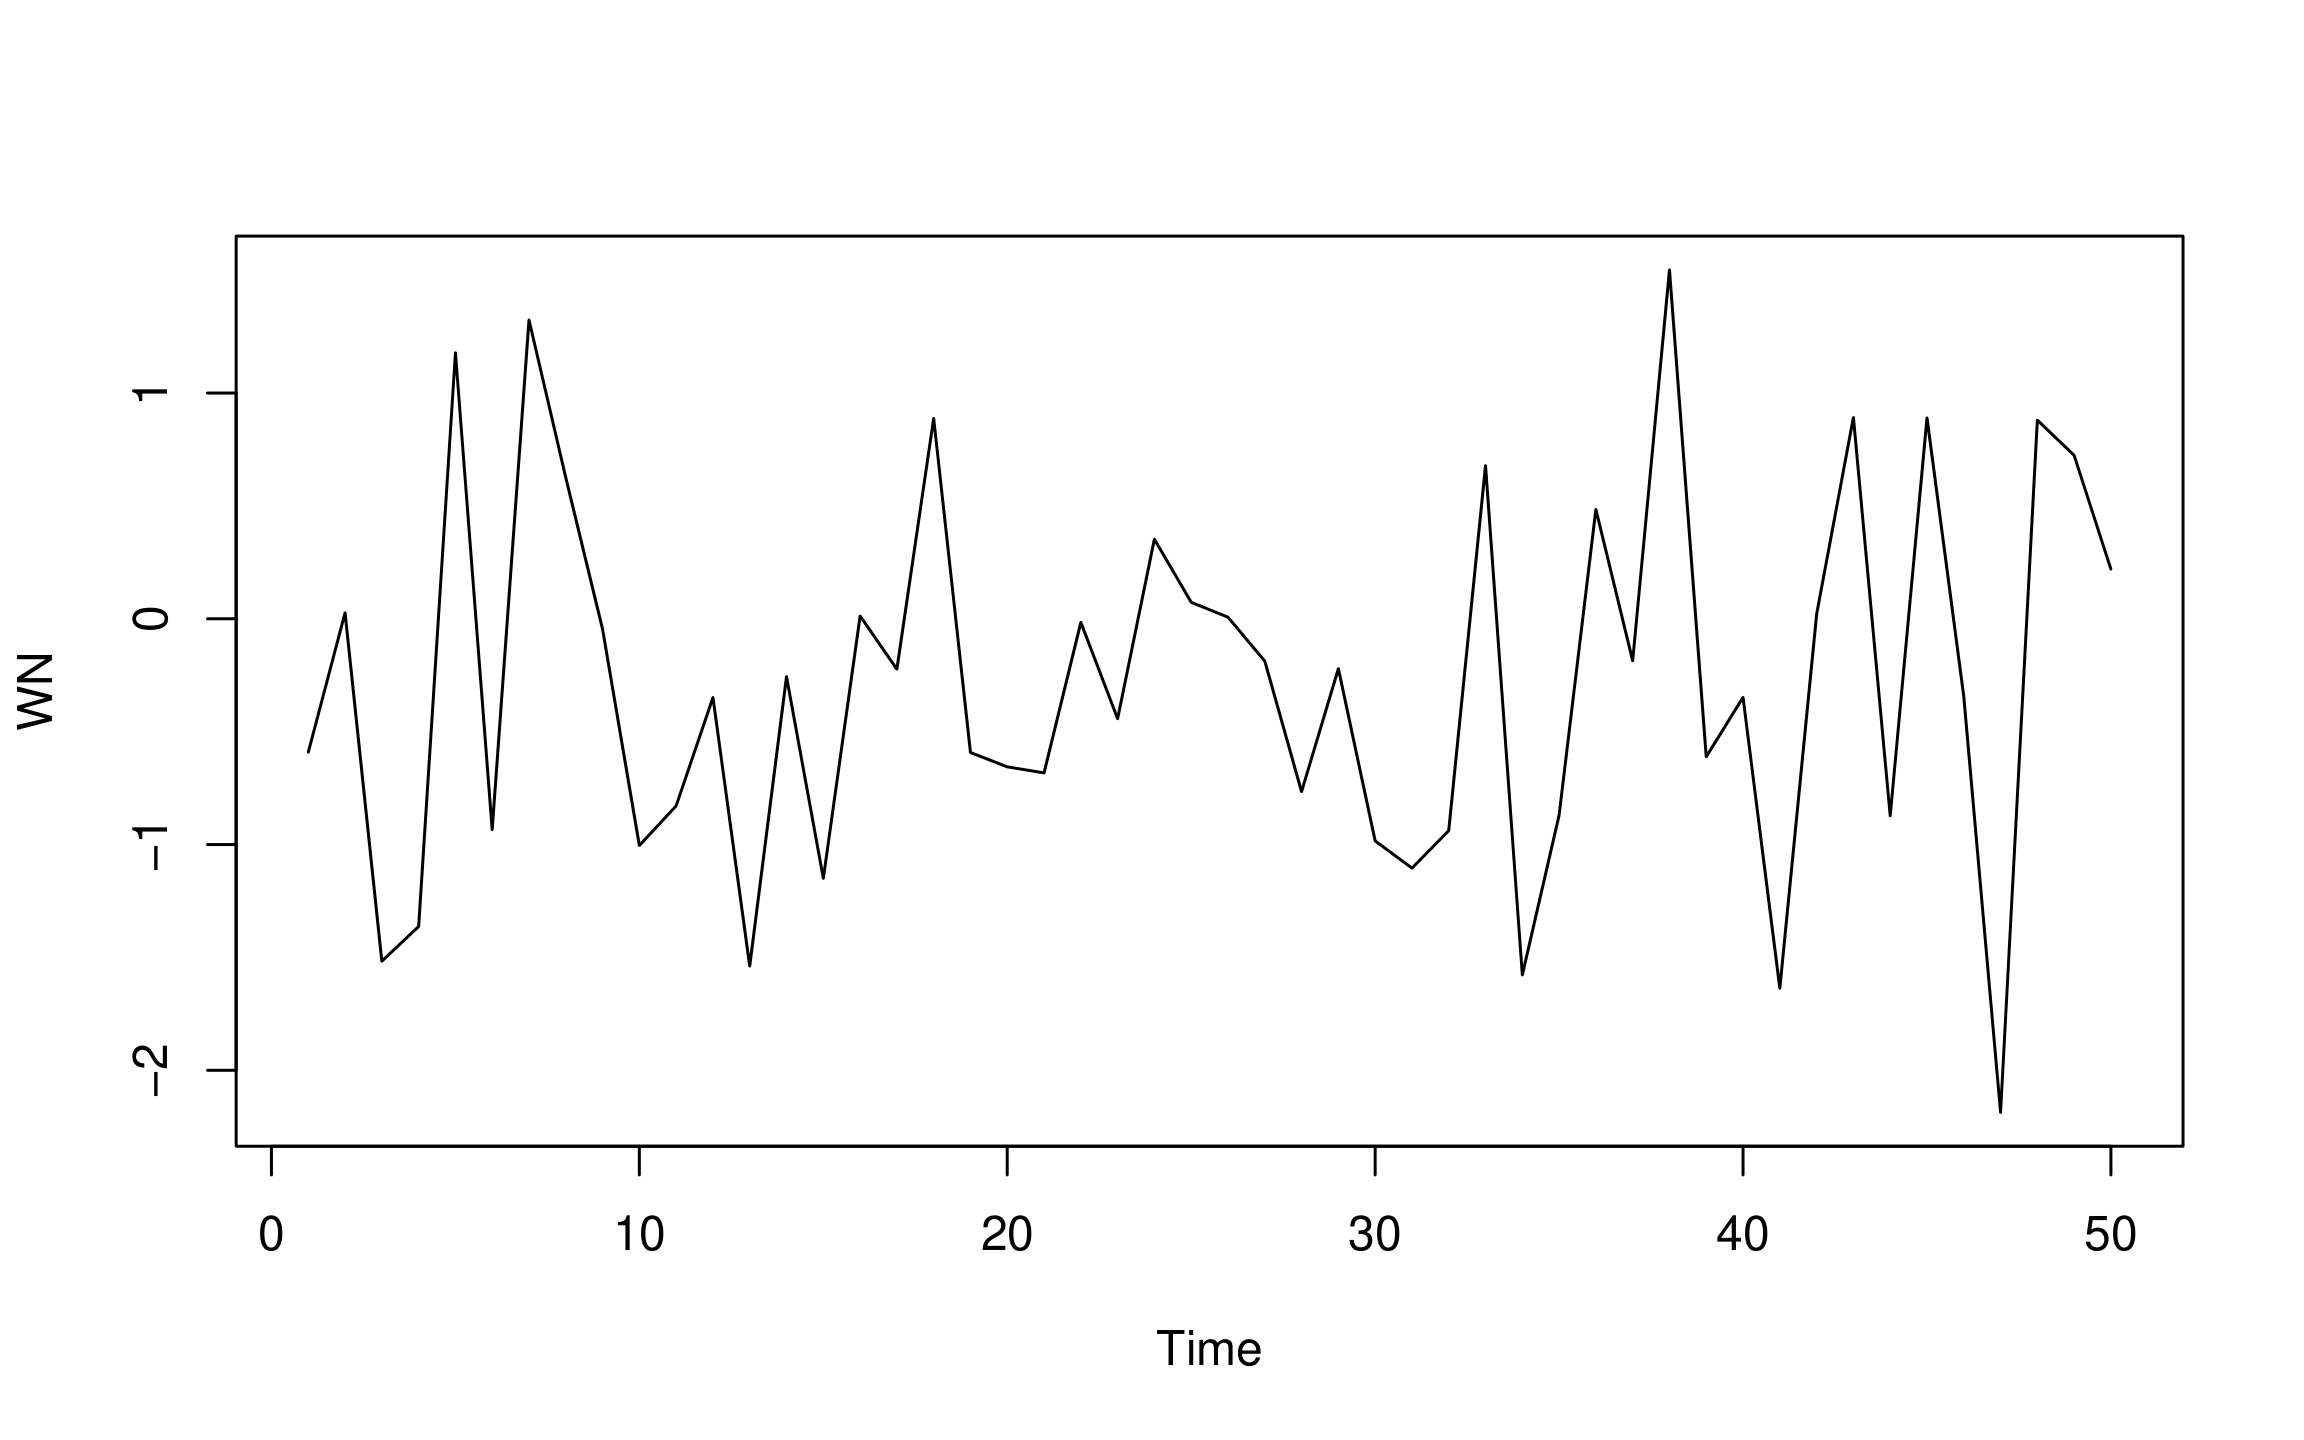
# Simula n = 50 observaciones del modelo WN
WN_1 <- arima.sim(model = list(order = c(0, 0, 0)), n = 50)
head(WN_1)
-0.005052984  0.042669765  3.261154066  
 2.486431235  0.283119322  1.543525773
ts.plot(WN_1)
Análisis de series temporales en R
# Simula del modelo WN con media = 4, sd = 2
WN_2 <- arima.sim(model = list(order = c(0, 0, 0)), 
                  n = 50, mean = 4, sd = 2)
ts.plot(WN_2)

Análisis de series temporales en R

Estimación del ruido blanco

# Ajusta el modelo WN con 
# arima()
arima(WN_2, 
      order = c(0, 0, 0))
Coefficients:
      intercept
         4.0739
s.e.     0.2698
sigma^2 estimated as 3.639
# Calcula la media muestral 
# y la varianza muestral
# de WN
mean(WN_2)
4.0739
var(WN_2)
3.713
Análisis de series temporales en R

¡Vamos a practicar!

Análisis de series temporales en R

Preparing Video For Download...