Autocorrelación

Análisis de series temporales en R

David S. Matteson

Associate Professor at Cornell University

Autocorrelación - I

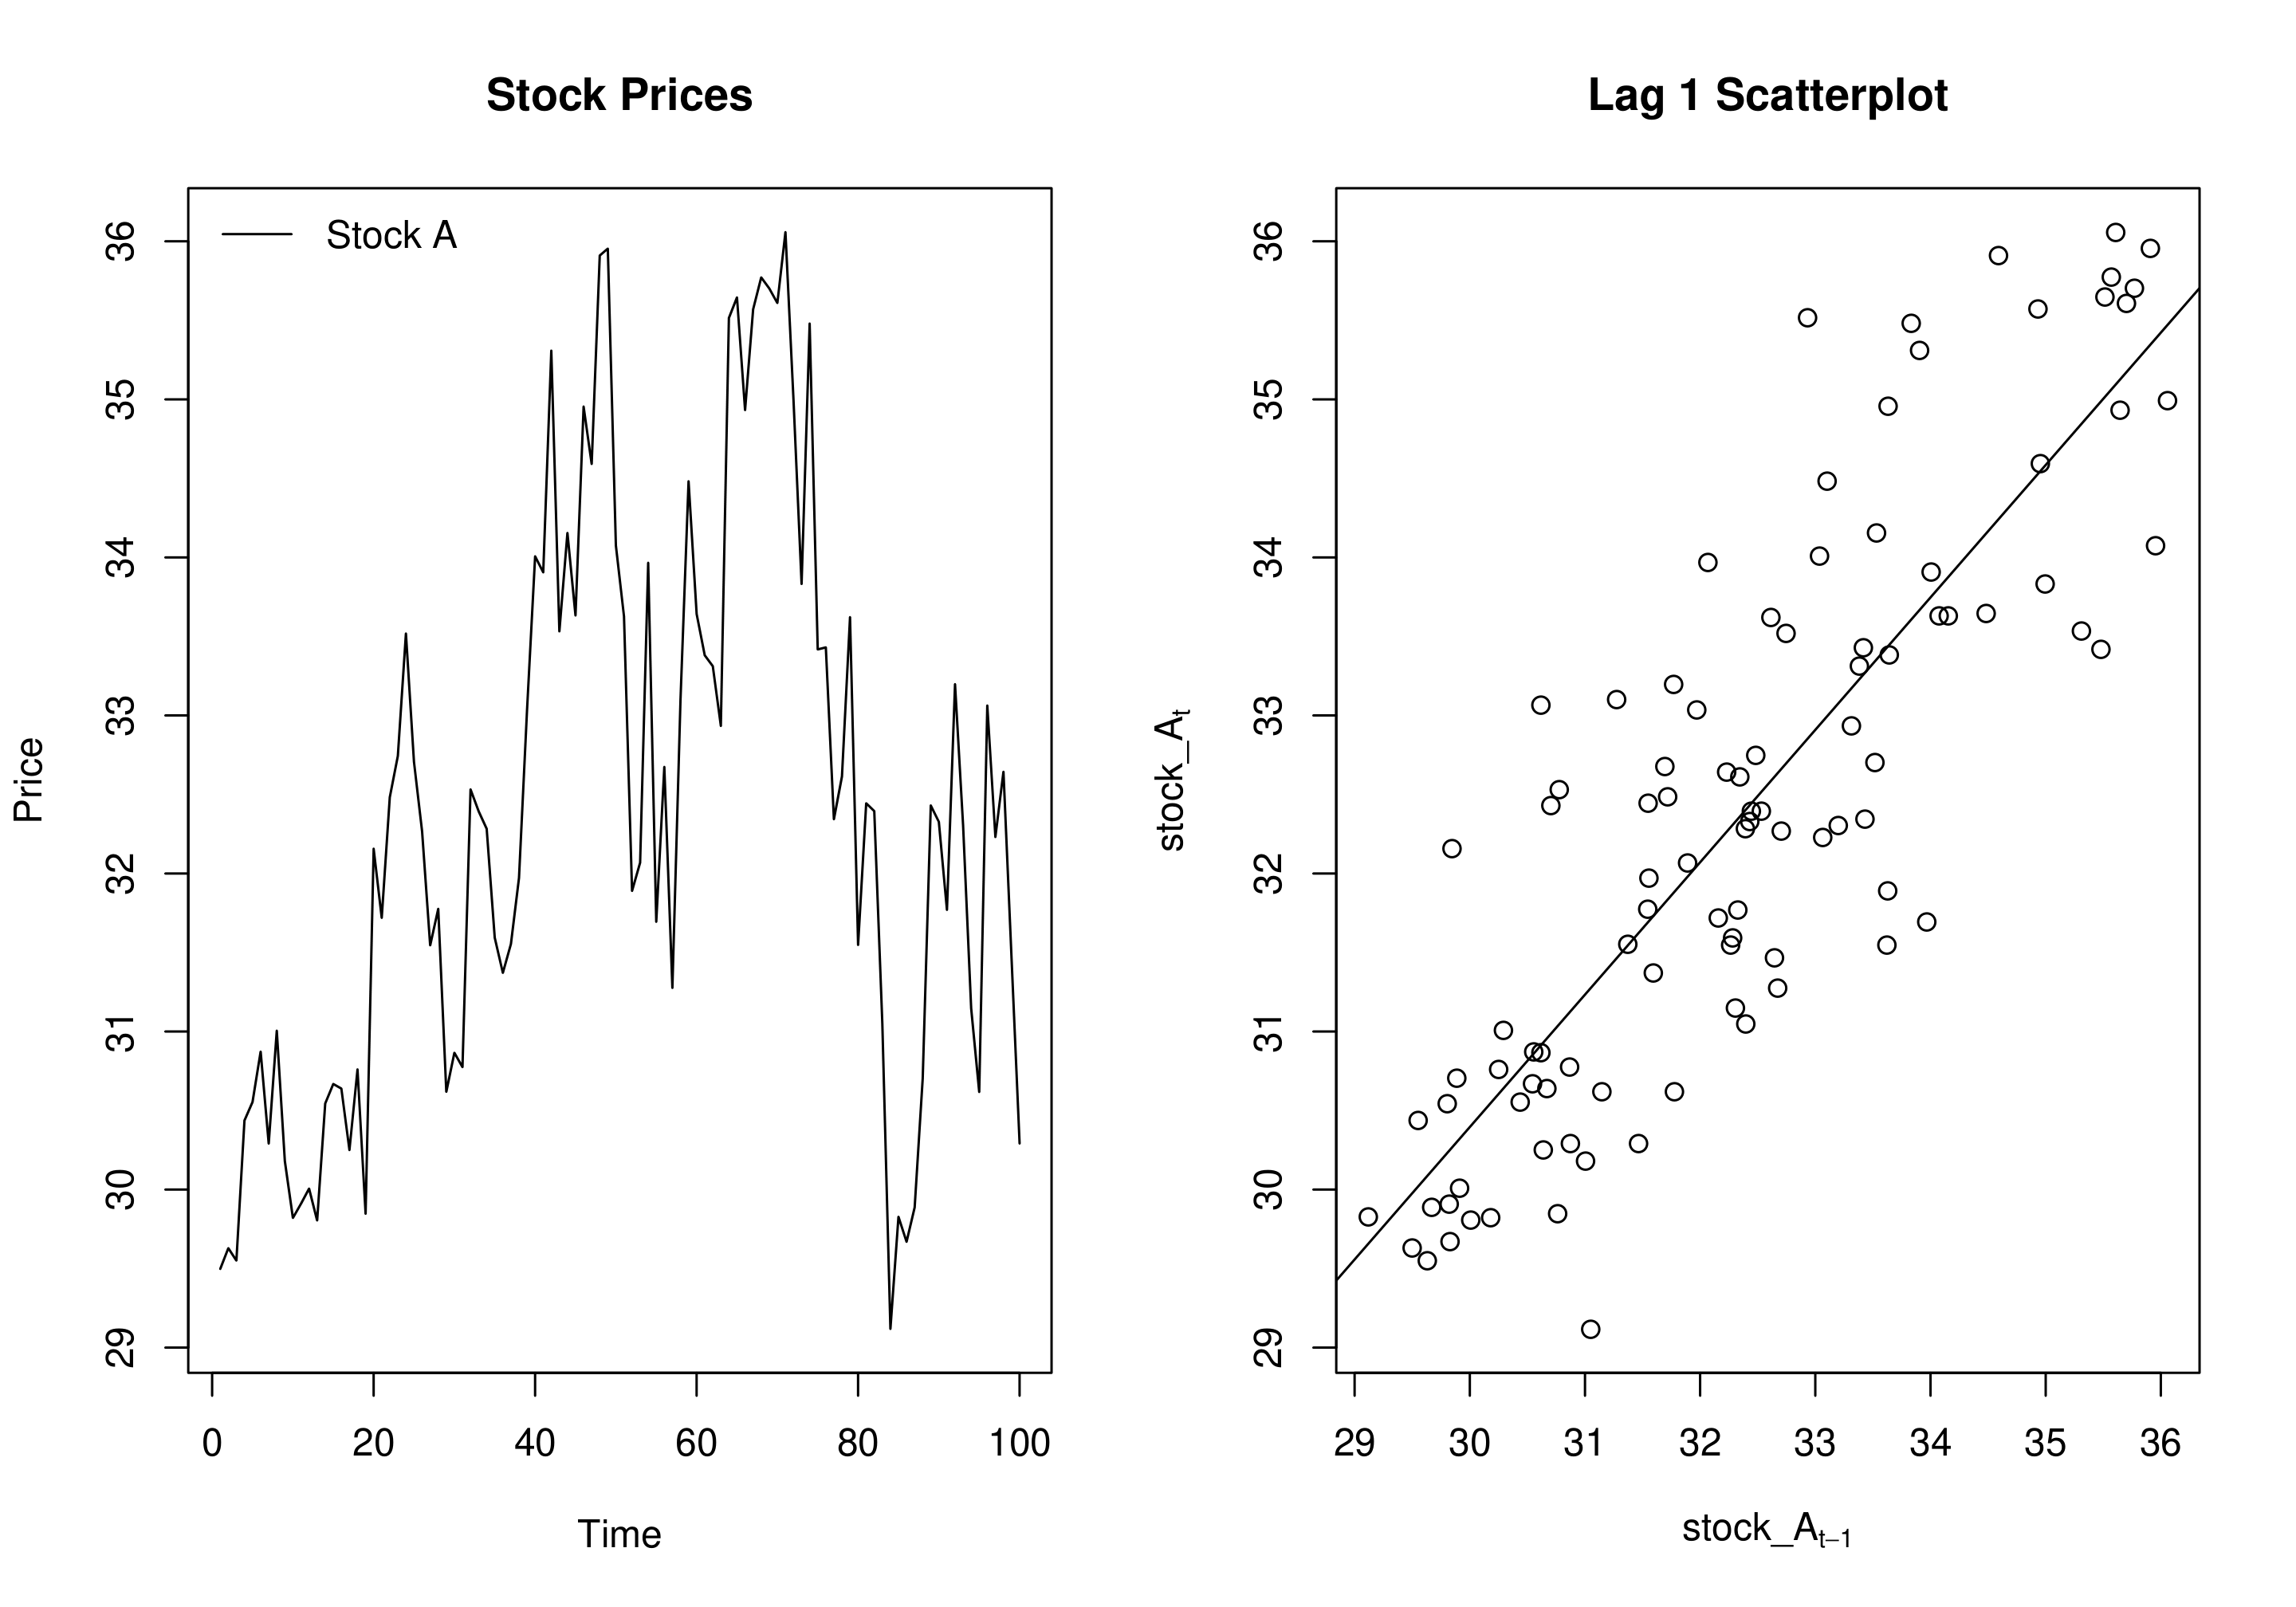
# Autocorrelación rezago 1: 
# Correlación de stock A "hoy" y stock A "ayer"
cor(stock_A[-100], stock_A[-1])
0.84
Análisis de series temporales en R

Autocorrelación - II

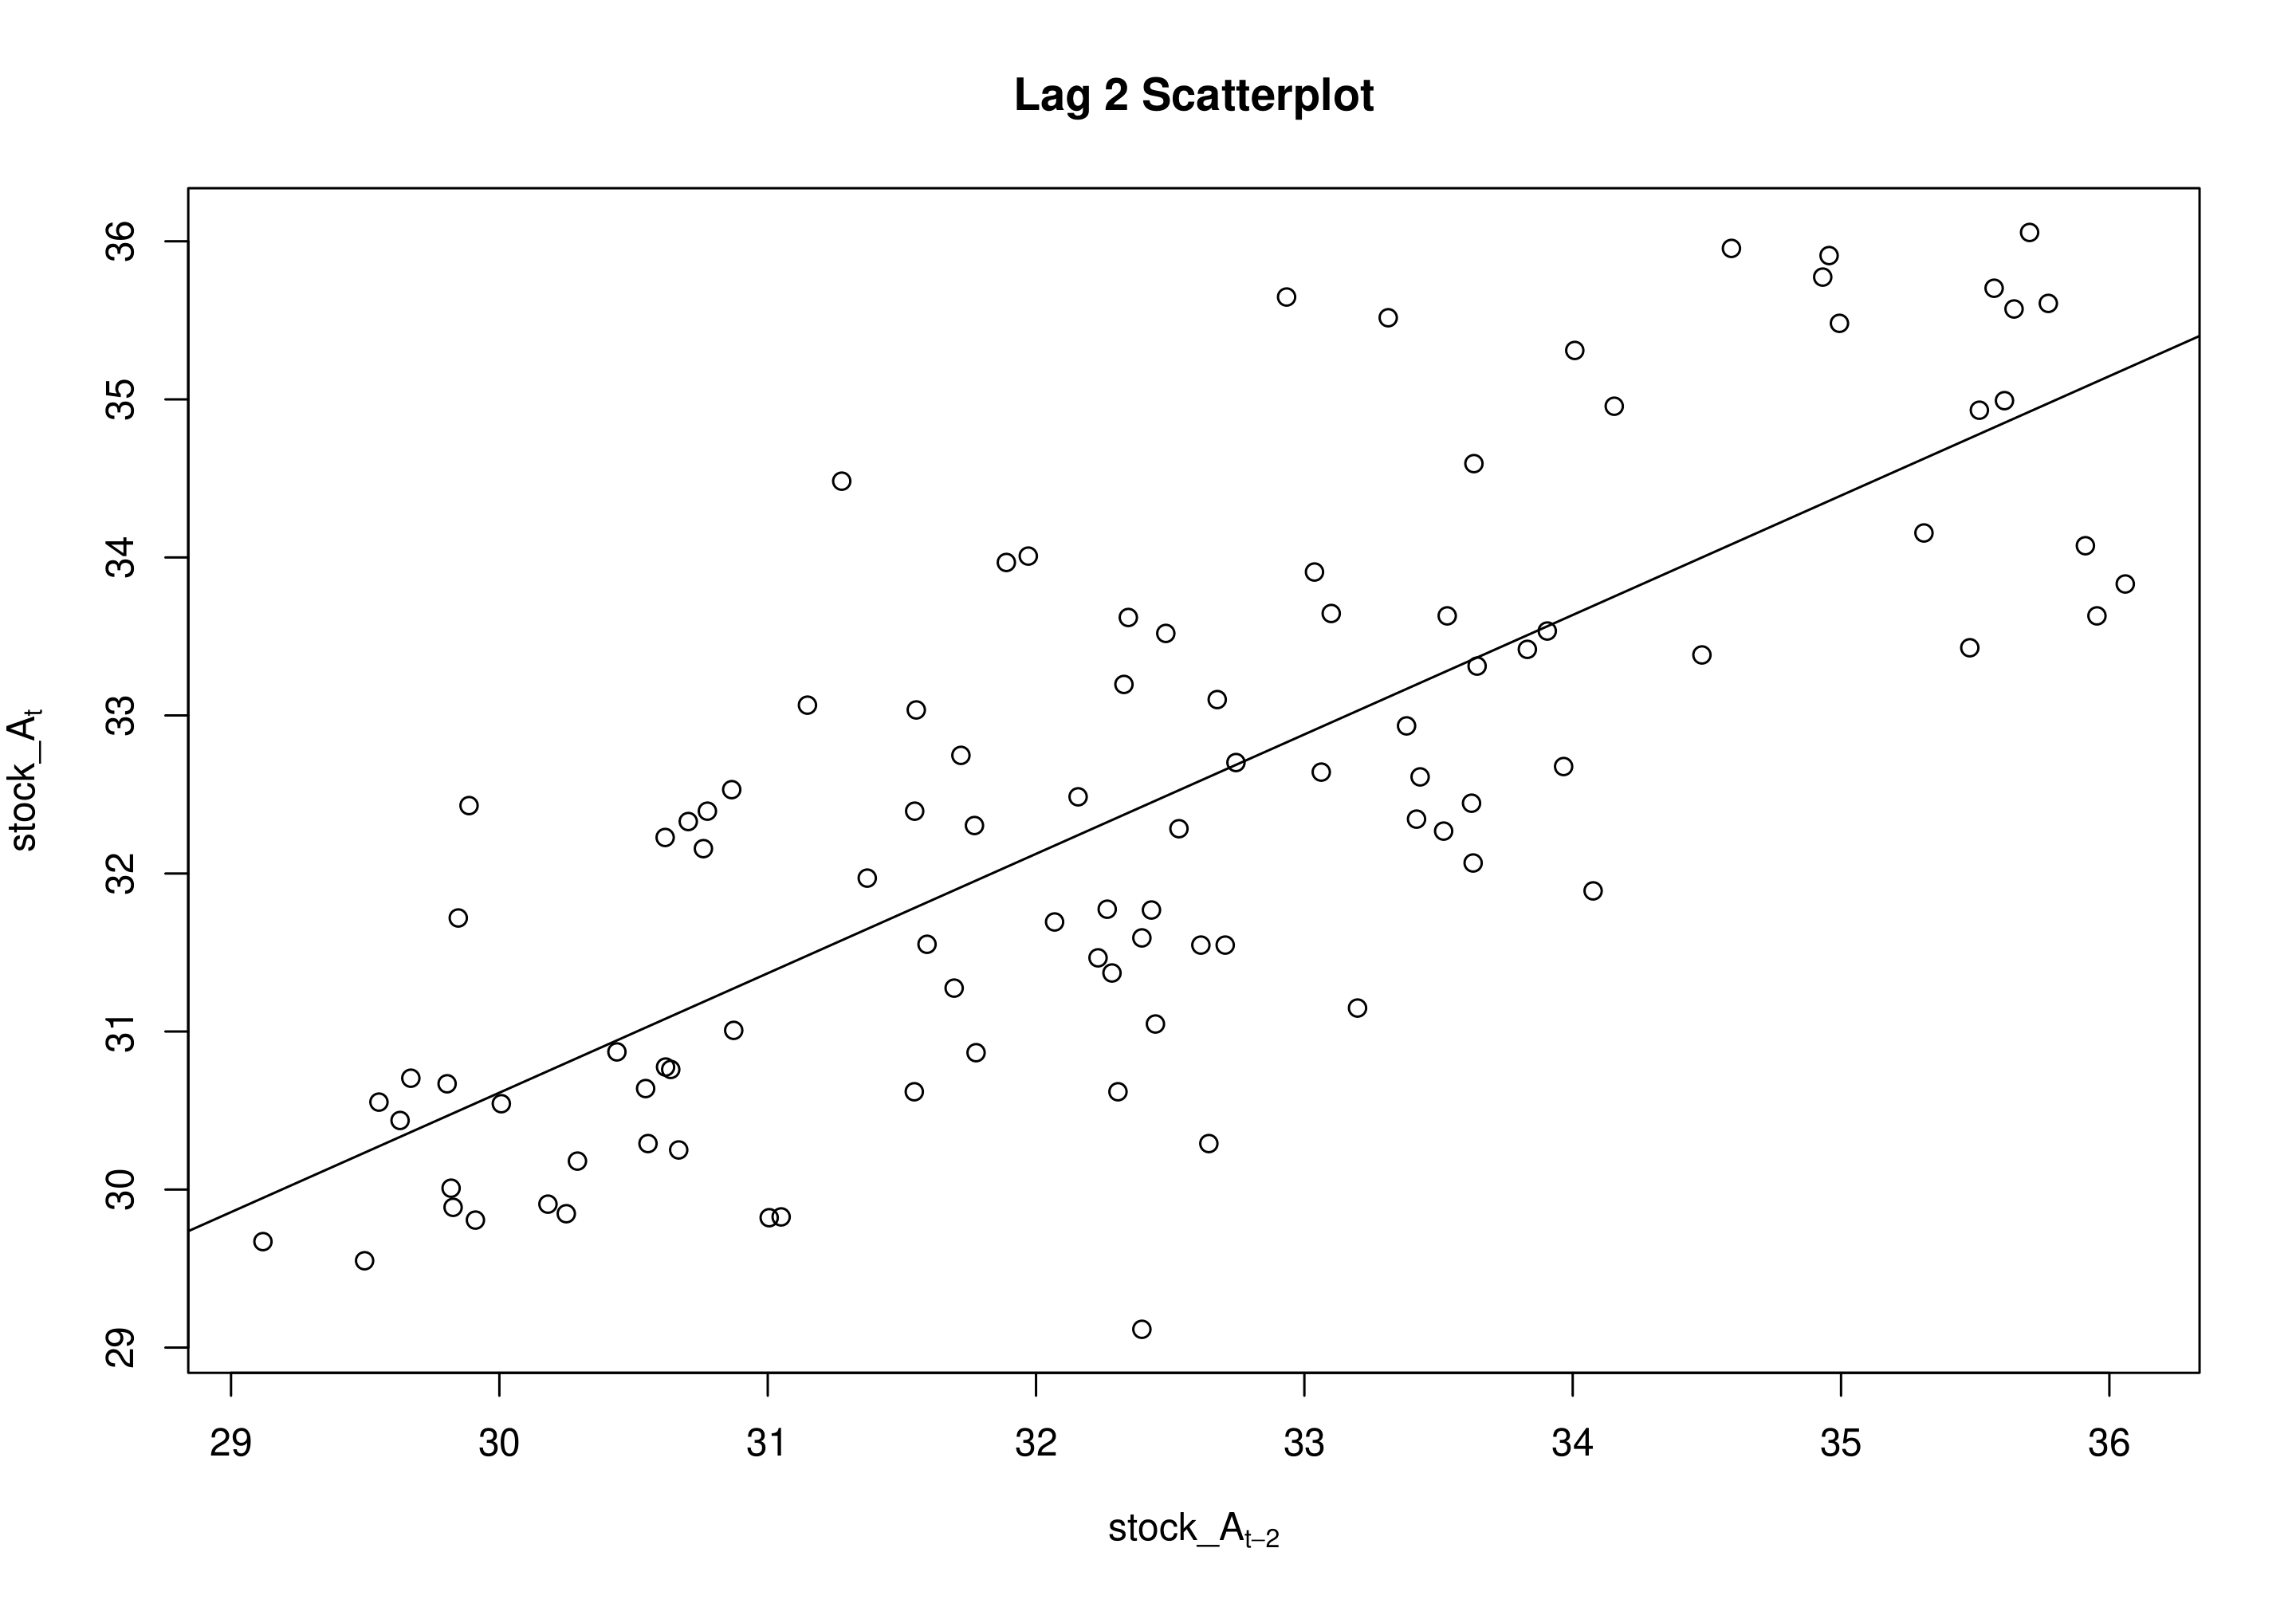
# Autocorrelación rezago 2:
# Correlación de stock A "hoy" y stock A "dos días antes"
cor(stock_A[-(99:100)],stock_A[-(1:2)])
0.76
Análisis de series temporales en R

Autocorrelaciones en rezago 1 y 2 - I

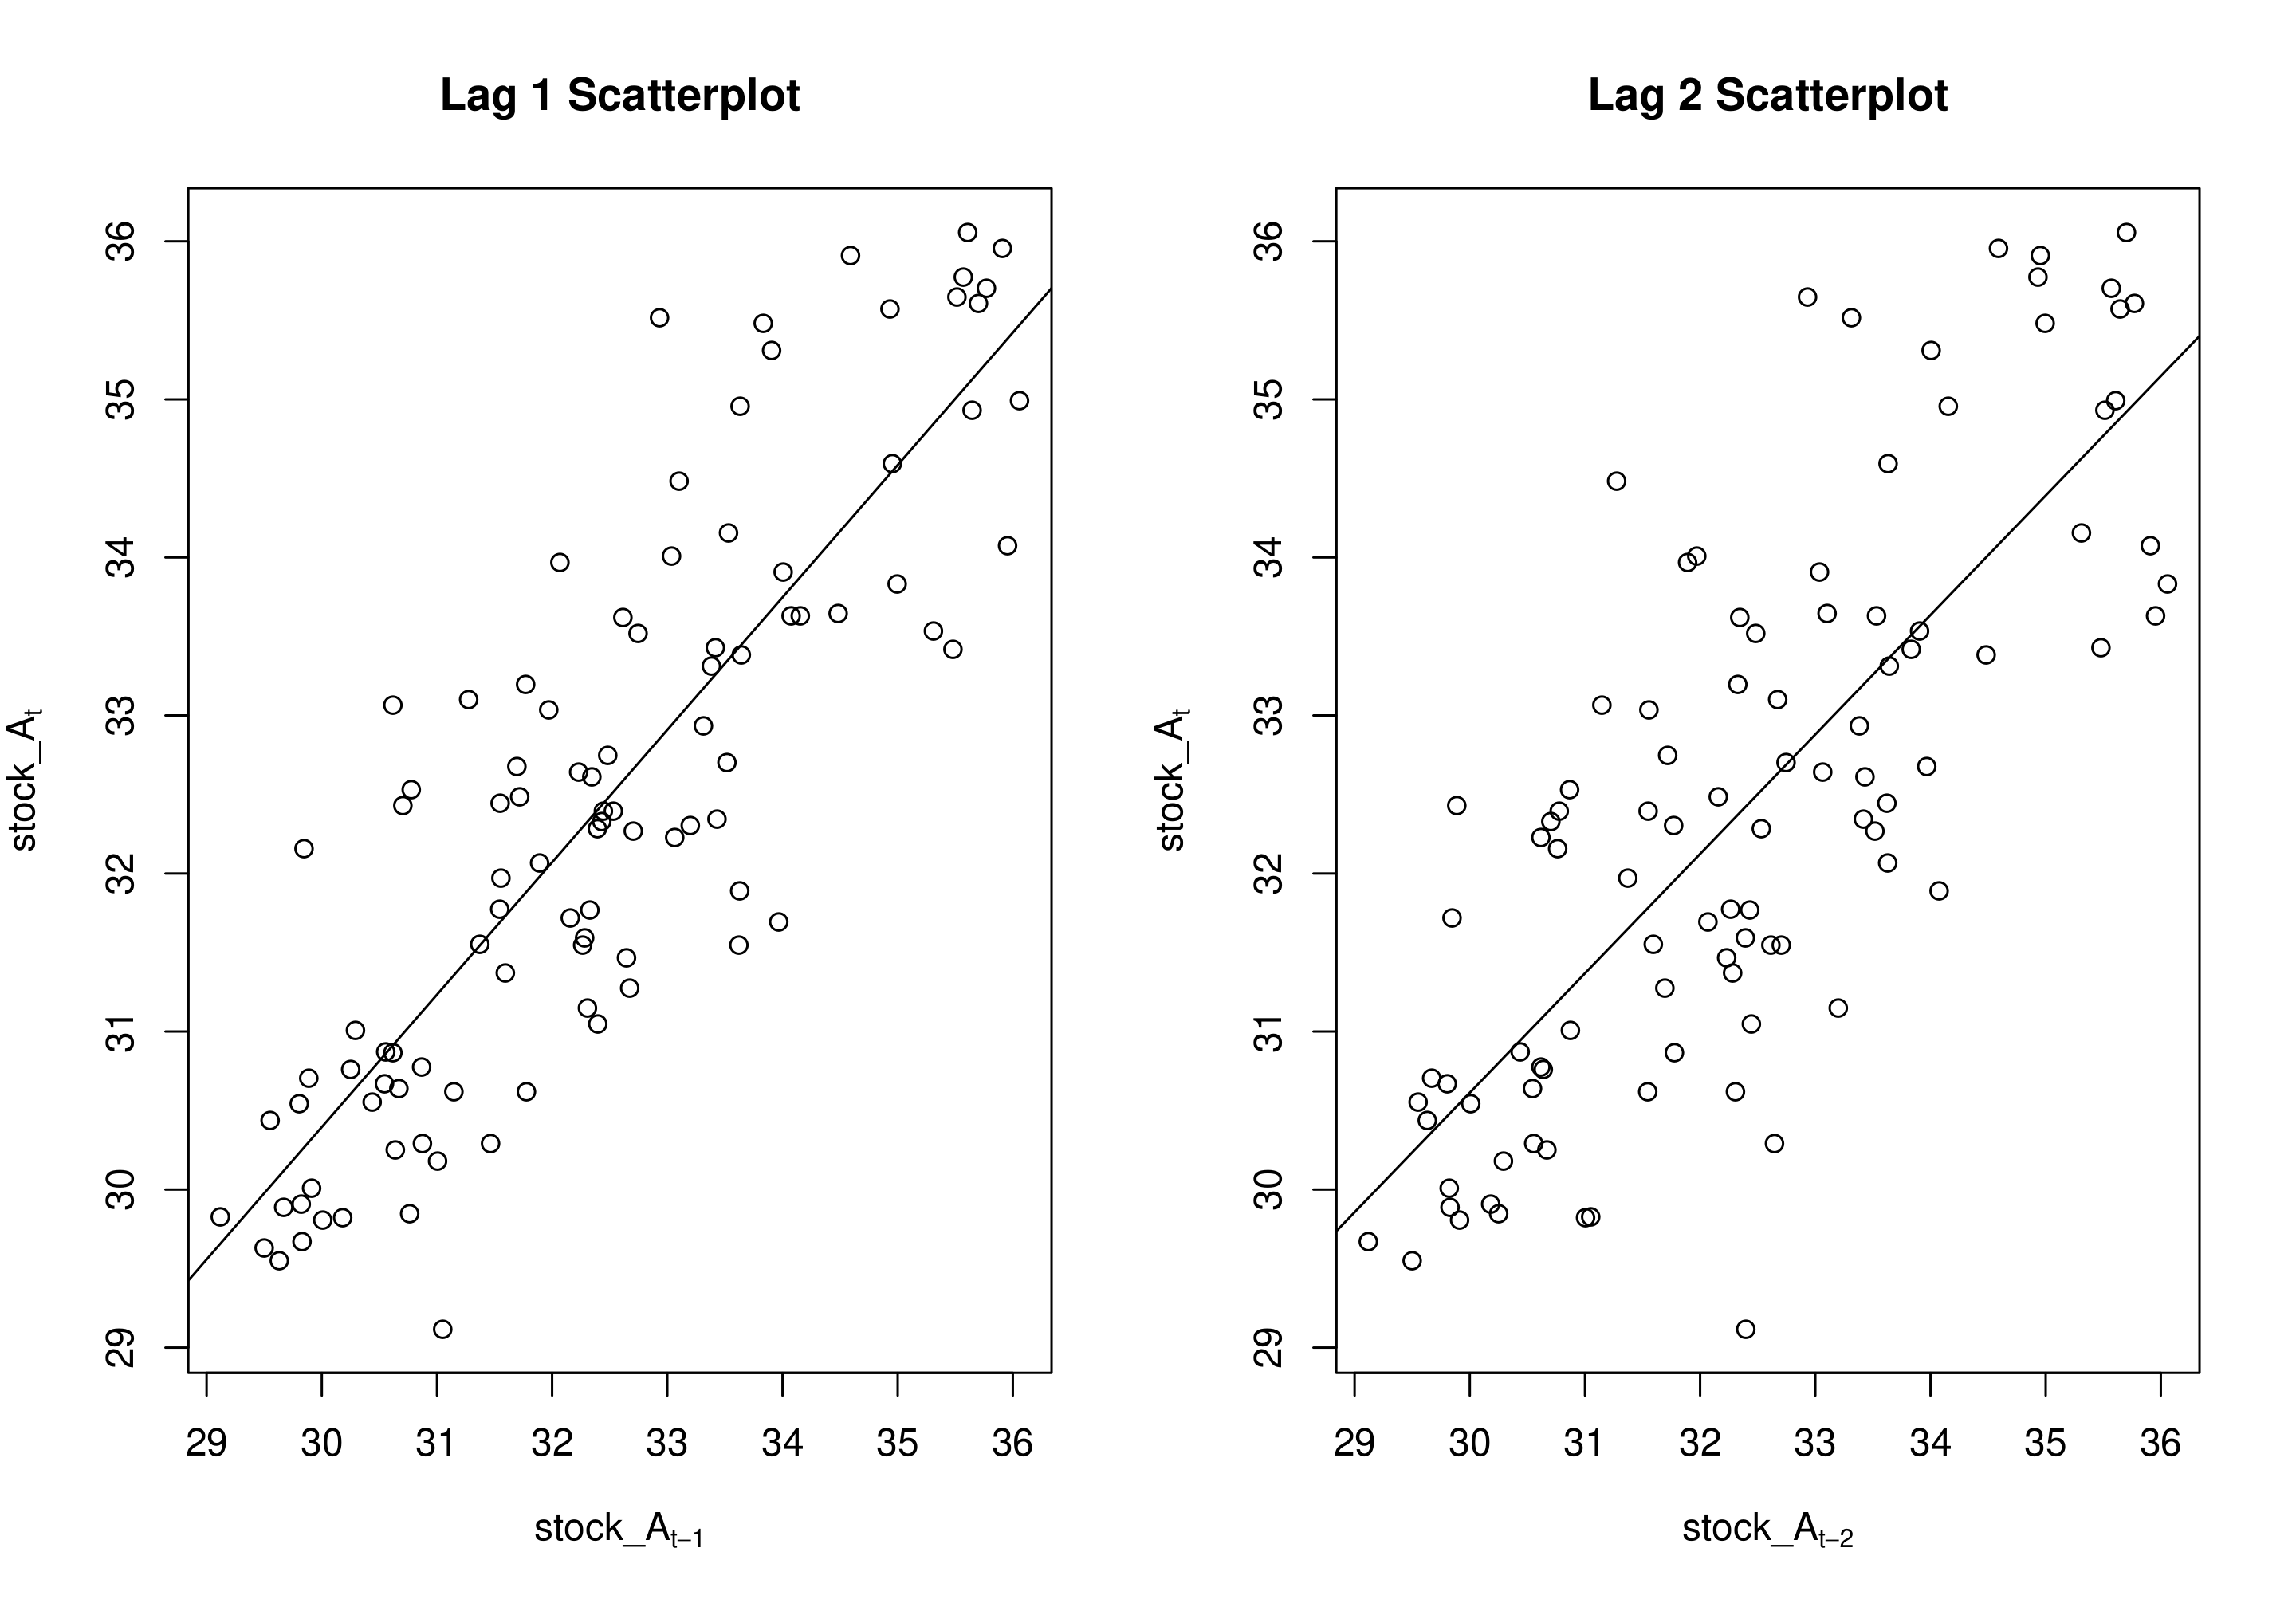
cor(stock_A[-100],stock_A[-1])
0.84
cor(stock_A[-(99:100)],stock_A[-(1:2)])
0.76
acf(stock_A, lag.max = 2, plot = FALSE)
Autocorrelaciones de la serie 'stock_A', por rezago
  1    2
0.84  0.76
Análisis de series temporales en R

Autocorrelaciones en rezago 1 y 2 - II
Análisis de series temporales en R

La función de autocorrelación - I

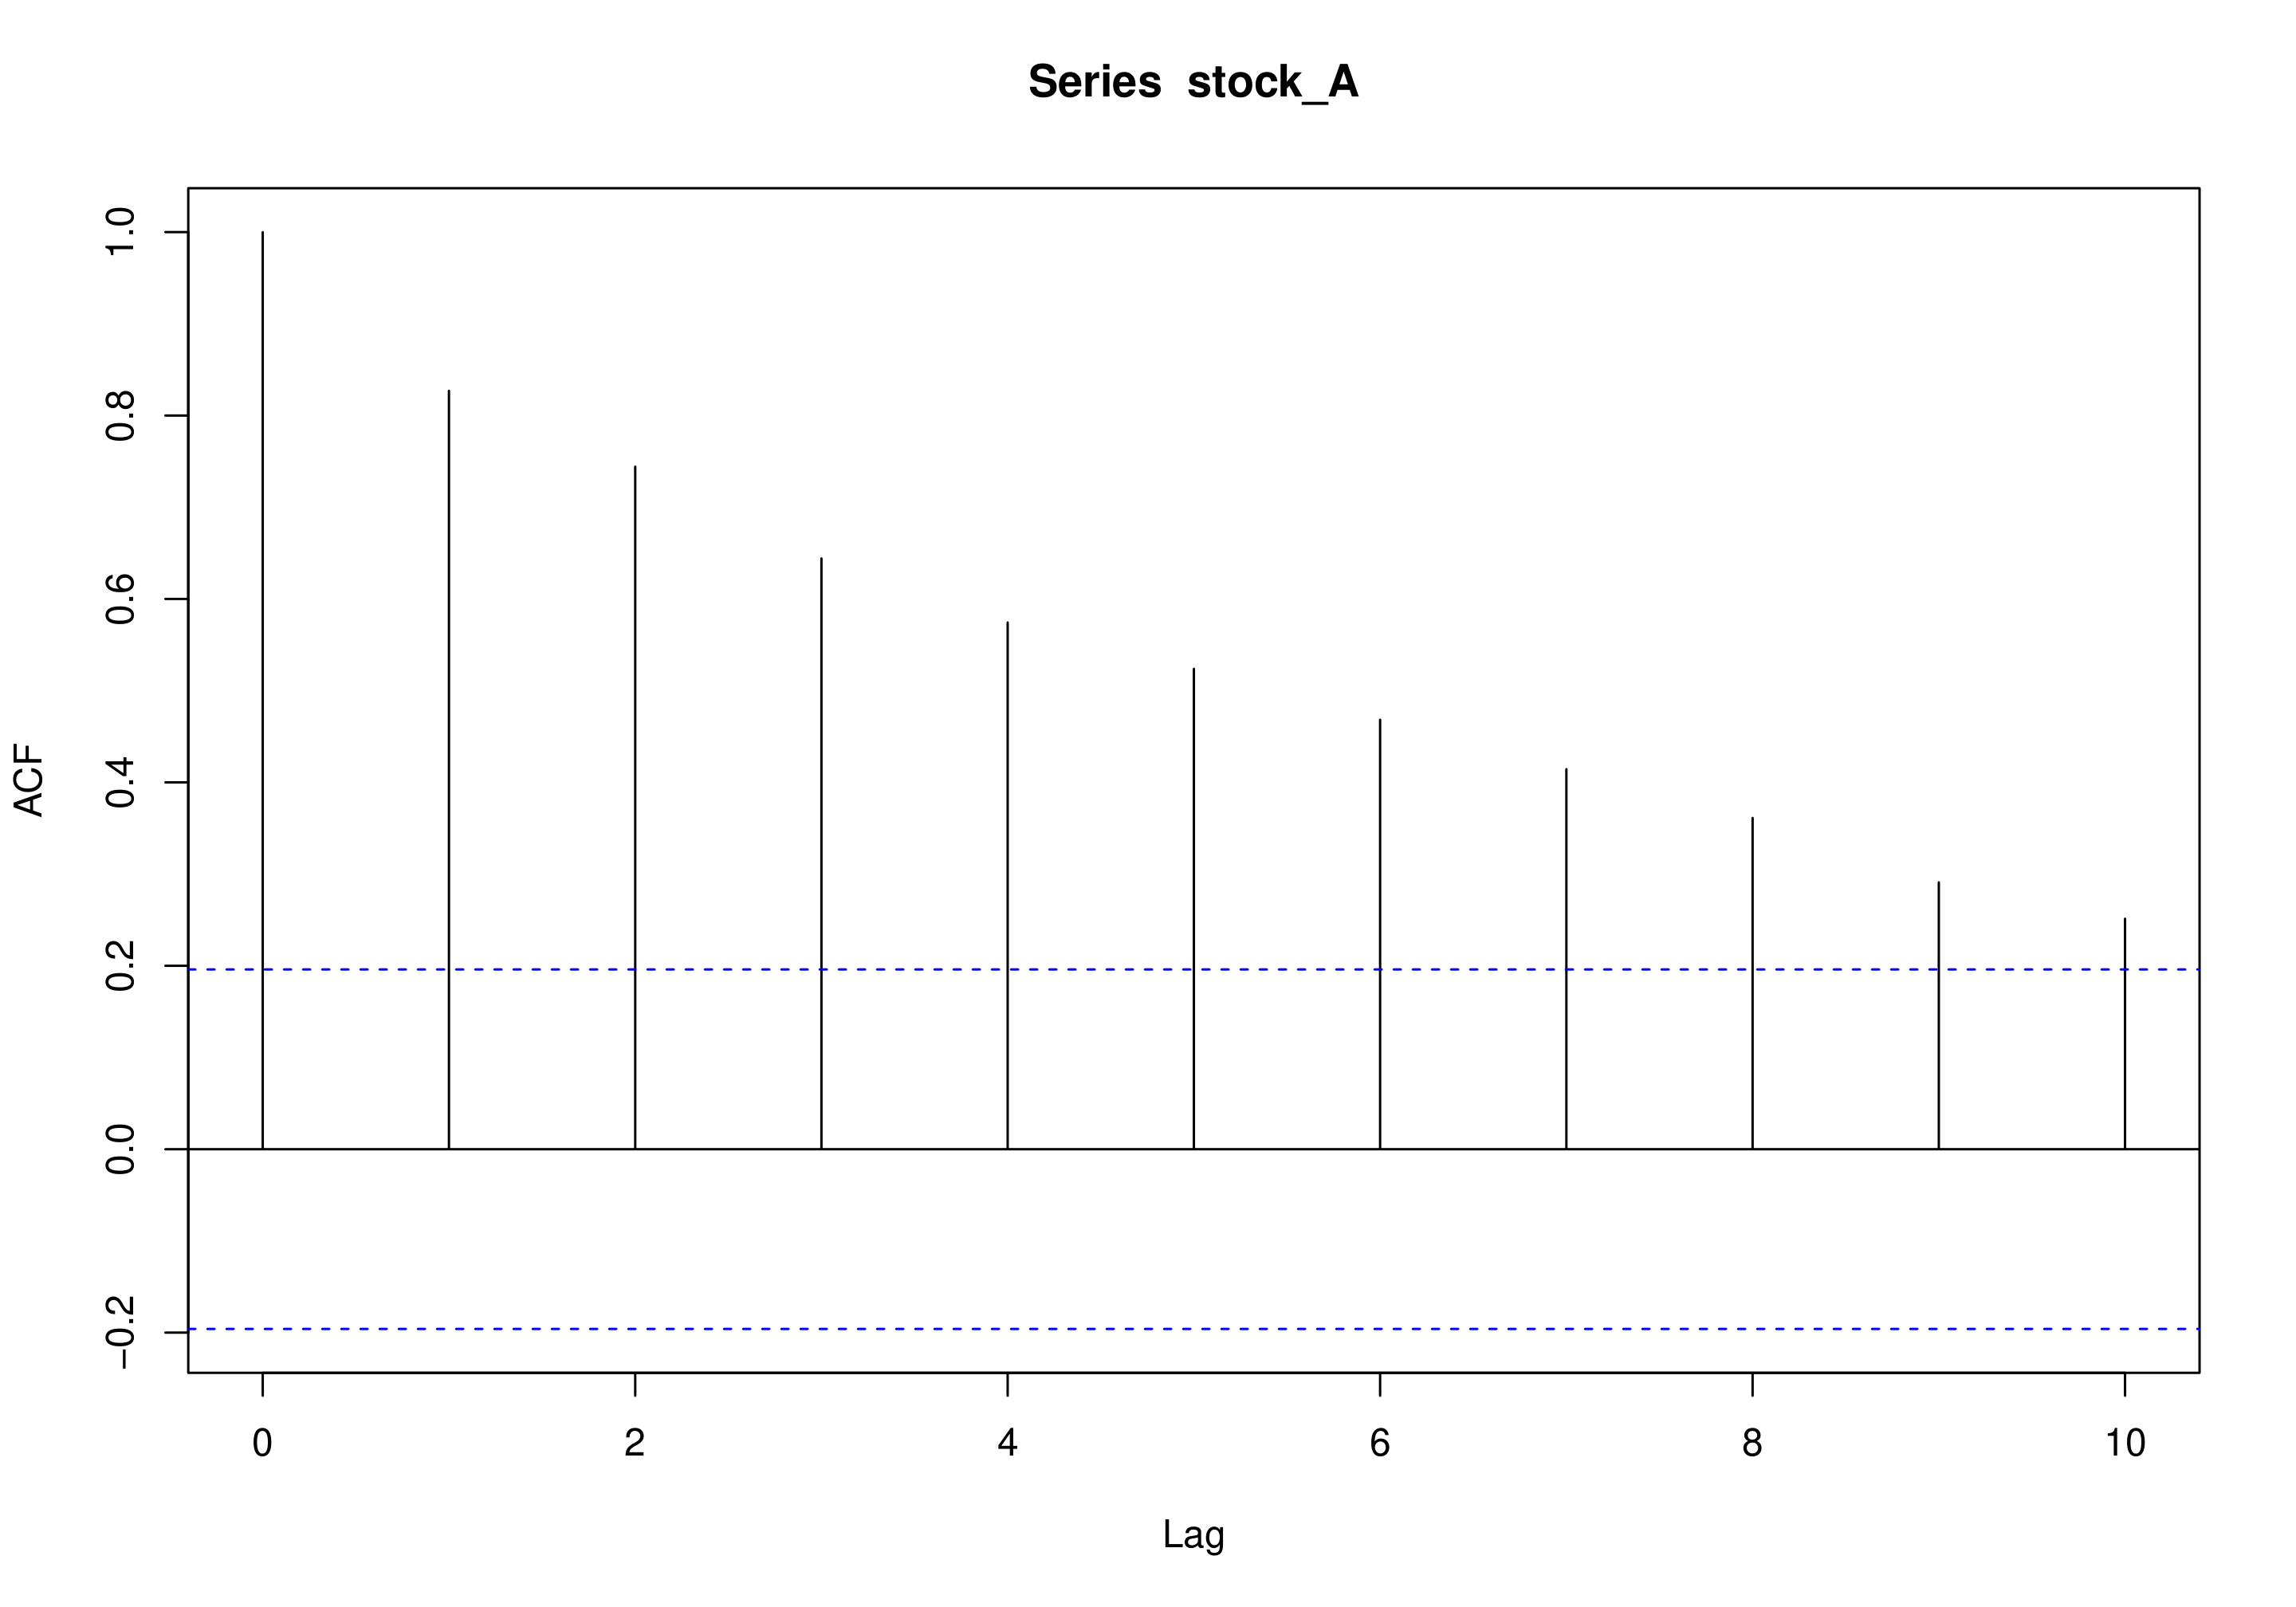
# Autocorrelación por rezago: "La función de autocorrelación" 
(ACF)acf(stock_A, plot = FALSE)
Autocorrelaciones de la serie 'stock_A', por rezago
  1    2    3    4    5    6    7    8    9   10
0.84 0.76 0.64 0.57 0.52 0.46 0.41 0.36 0.29 0.25
Análisis de series temporales en R

La función de autocorrelación - II

acf(stock_A, plot = TRUE)
Análisis de series temporales en R

¡Vamos a practicar!

Análisis de series temporales en R

Preparing Video For Download...