Procesos estacionarios

Análisis de series temporales en R

David S. Matteson

Associate Professor at Cornell University

Estacionariedad

  • Los modelos estacionarios son parsimoniosos.
  • Los procesos estacionarios mantienen la distribución en el tiempo.

Series temporales observadas:

  • Fluctúan al azar.
  • Pero se comportan de forma similar de un periodo a otro.
Análisis de series temporales en R

Estacionariedad débil - I

Débilmente estacionario: media, varianza y covarianza constantes en el tiempo.

$Y_1, Y_2$, ... es un proceso débilmente estacionario si:

  • La media $ \mu $ de $ Y_t$ es la misma (constante) para todo $t$.
  • La varianza $ \sigma ^2$ de $ Y_t$ es la misma (constante) para todo $t$.
  • Y…
Análisis de series temporales en R

Estacionariedad débil - II

La covarianza de $ Y_t$ y $ Y_s$ es la misma (constante) para todo $ \vert t - s \vert = h$, para todo $ h$.

$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$

ya que cada par está separado por tres unidades de tiempo.

Análisis de series temporales en R

Estacionariedad: ¿por qué?

Un proceso estacionario se modela con menos parámetros.

Por ejemplo, no necesitamos una esperanza distinta para cada $ Y_t$; todas comparten una esperanza común, $ \mu$.

  • Estima $ \mu$ con precisión usando $ \bar y $.
Análisis de series temporales en R

Estacionariedad: ¿cuándo?

Muchas series financieras no son estacionarias; sin embargo:

  • Los cambios de la serie suelen ser aproximadamente estacionarios.
  • Una serie estacionaria oscila al azar alrededor de un nivel fijo; a esto se le llama reversión a la media.
Análisis de series temporales en R

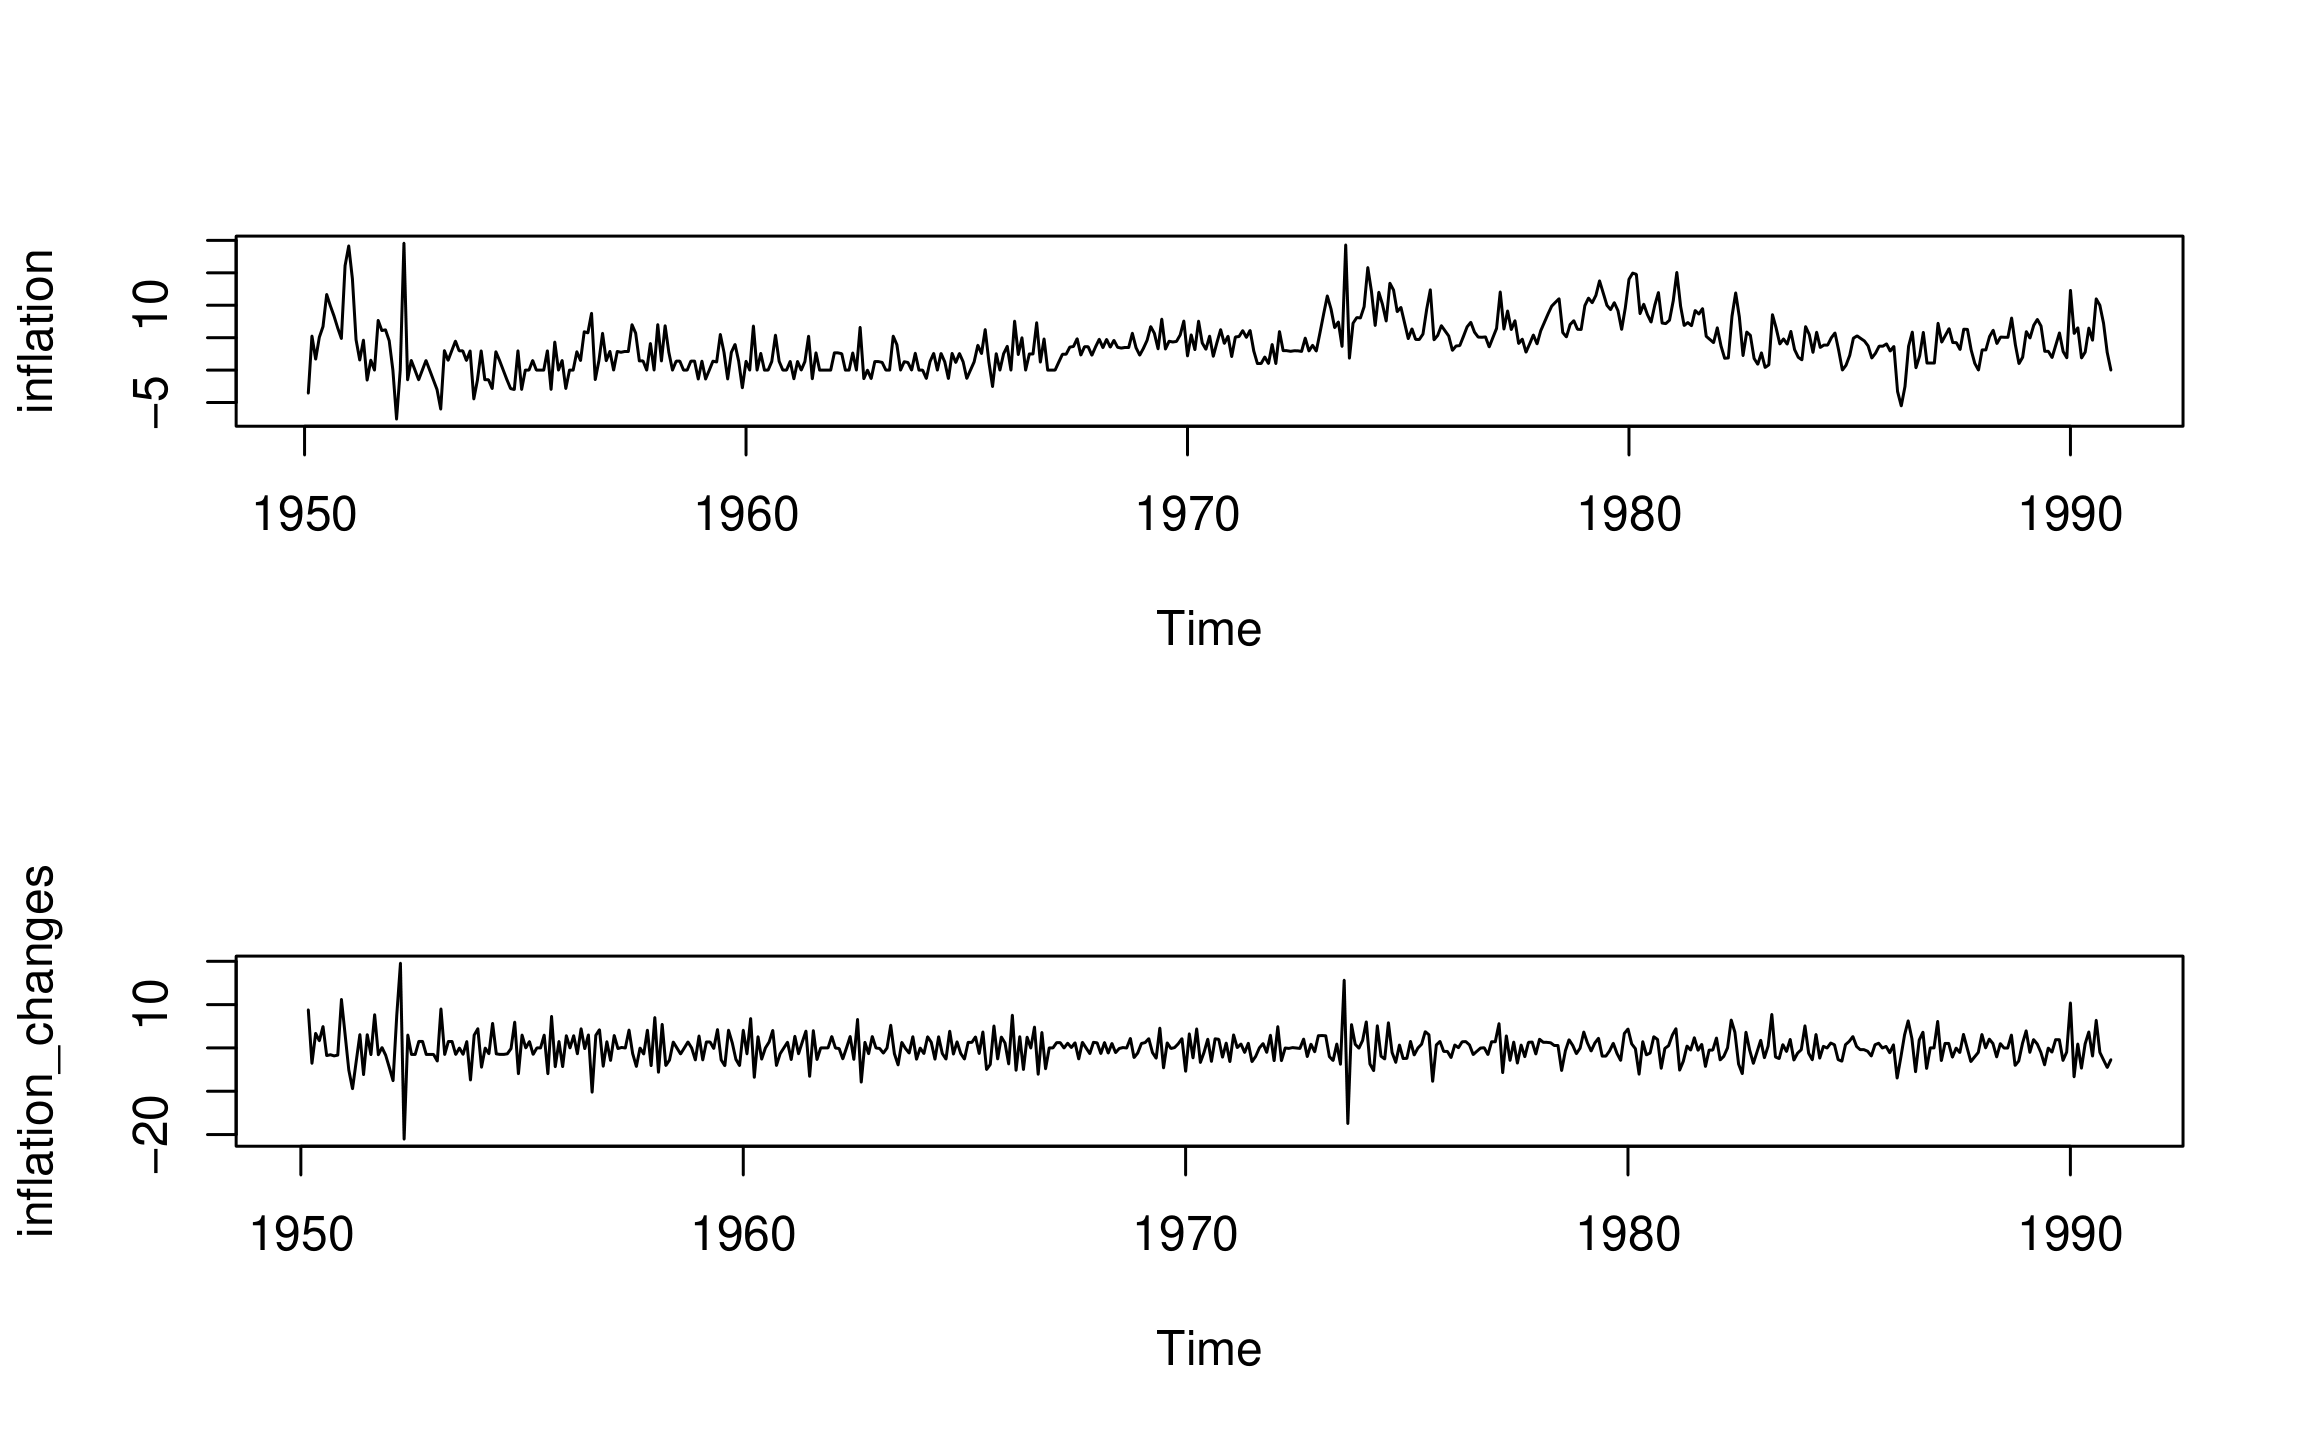
Ejemplo de estacionariedad

Tasas de inflación y cambios en la inflación:
Análisis de series temporales en R

¡Vamos a practicar!

Análisis de series temporales en R

Preparing Video For Download...