El modelo de media móvil simple

Análisis de series temporales en R

David S. Matteson

Associate Professor at Cornell University

El modelo de media móvil simple

El modelo de media móvil (MA) simple:

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

De forma más formal:
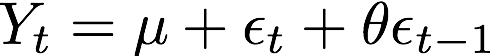
donde $ \epsilon_t$ es ruido blanco (WN) de media cero.

Tres parámetros:

  • La media $\mu$
  • La pendiente $\theta$
  • La varianza del WN $\sigma^2$
Análisis de series temporales en R

Procesos MA - I

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Si la pendiente $\theta$ es cero entonces:

$Y_t = \mu + \epsilon_t$

Y $Y_t$ es ruido blanco $(\mu, \sigma_{\epsilon}^2)$

Análisis de series temporales en R

Procesos MA - II

$Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Si la pendiente $\theta$ no es cero, entonces $Y_t$ depende de $\epsilon_t$ y $\epsilon_{t-1}$

Y el proceso ${Y_t}$ es autocorrelacionado

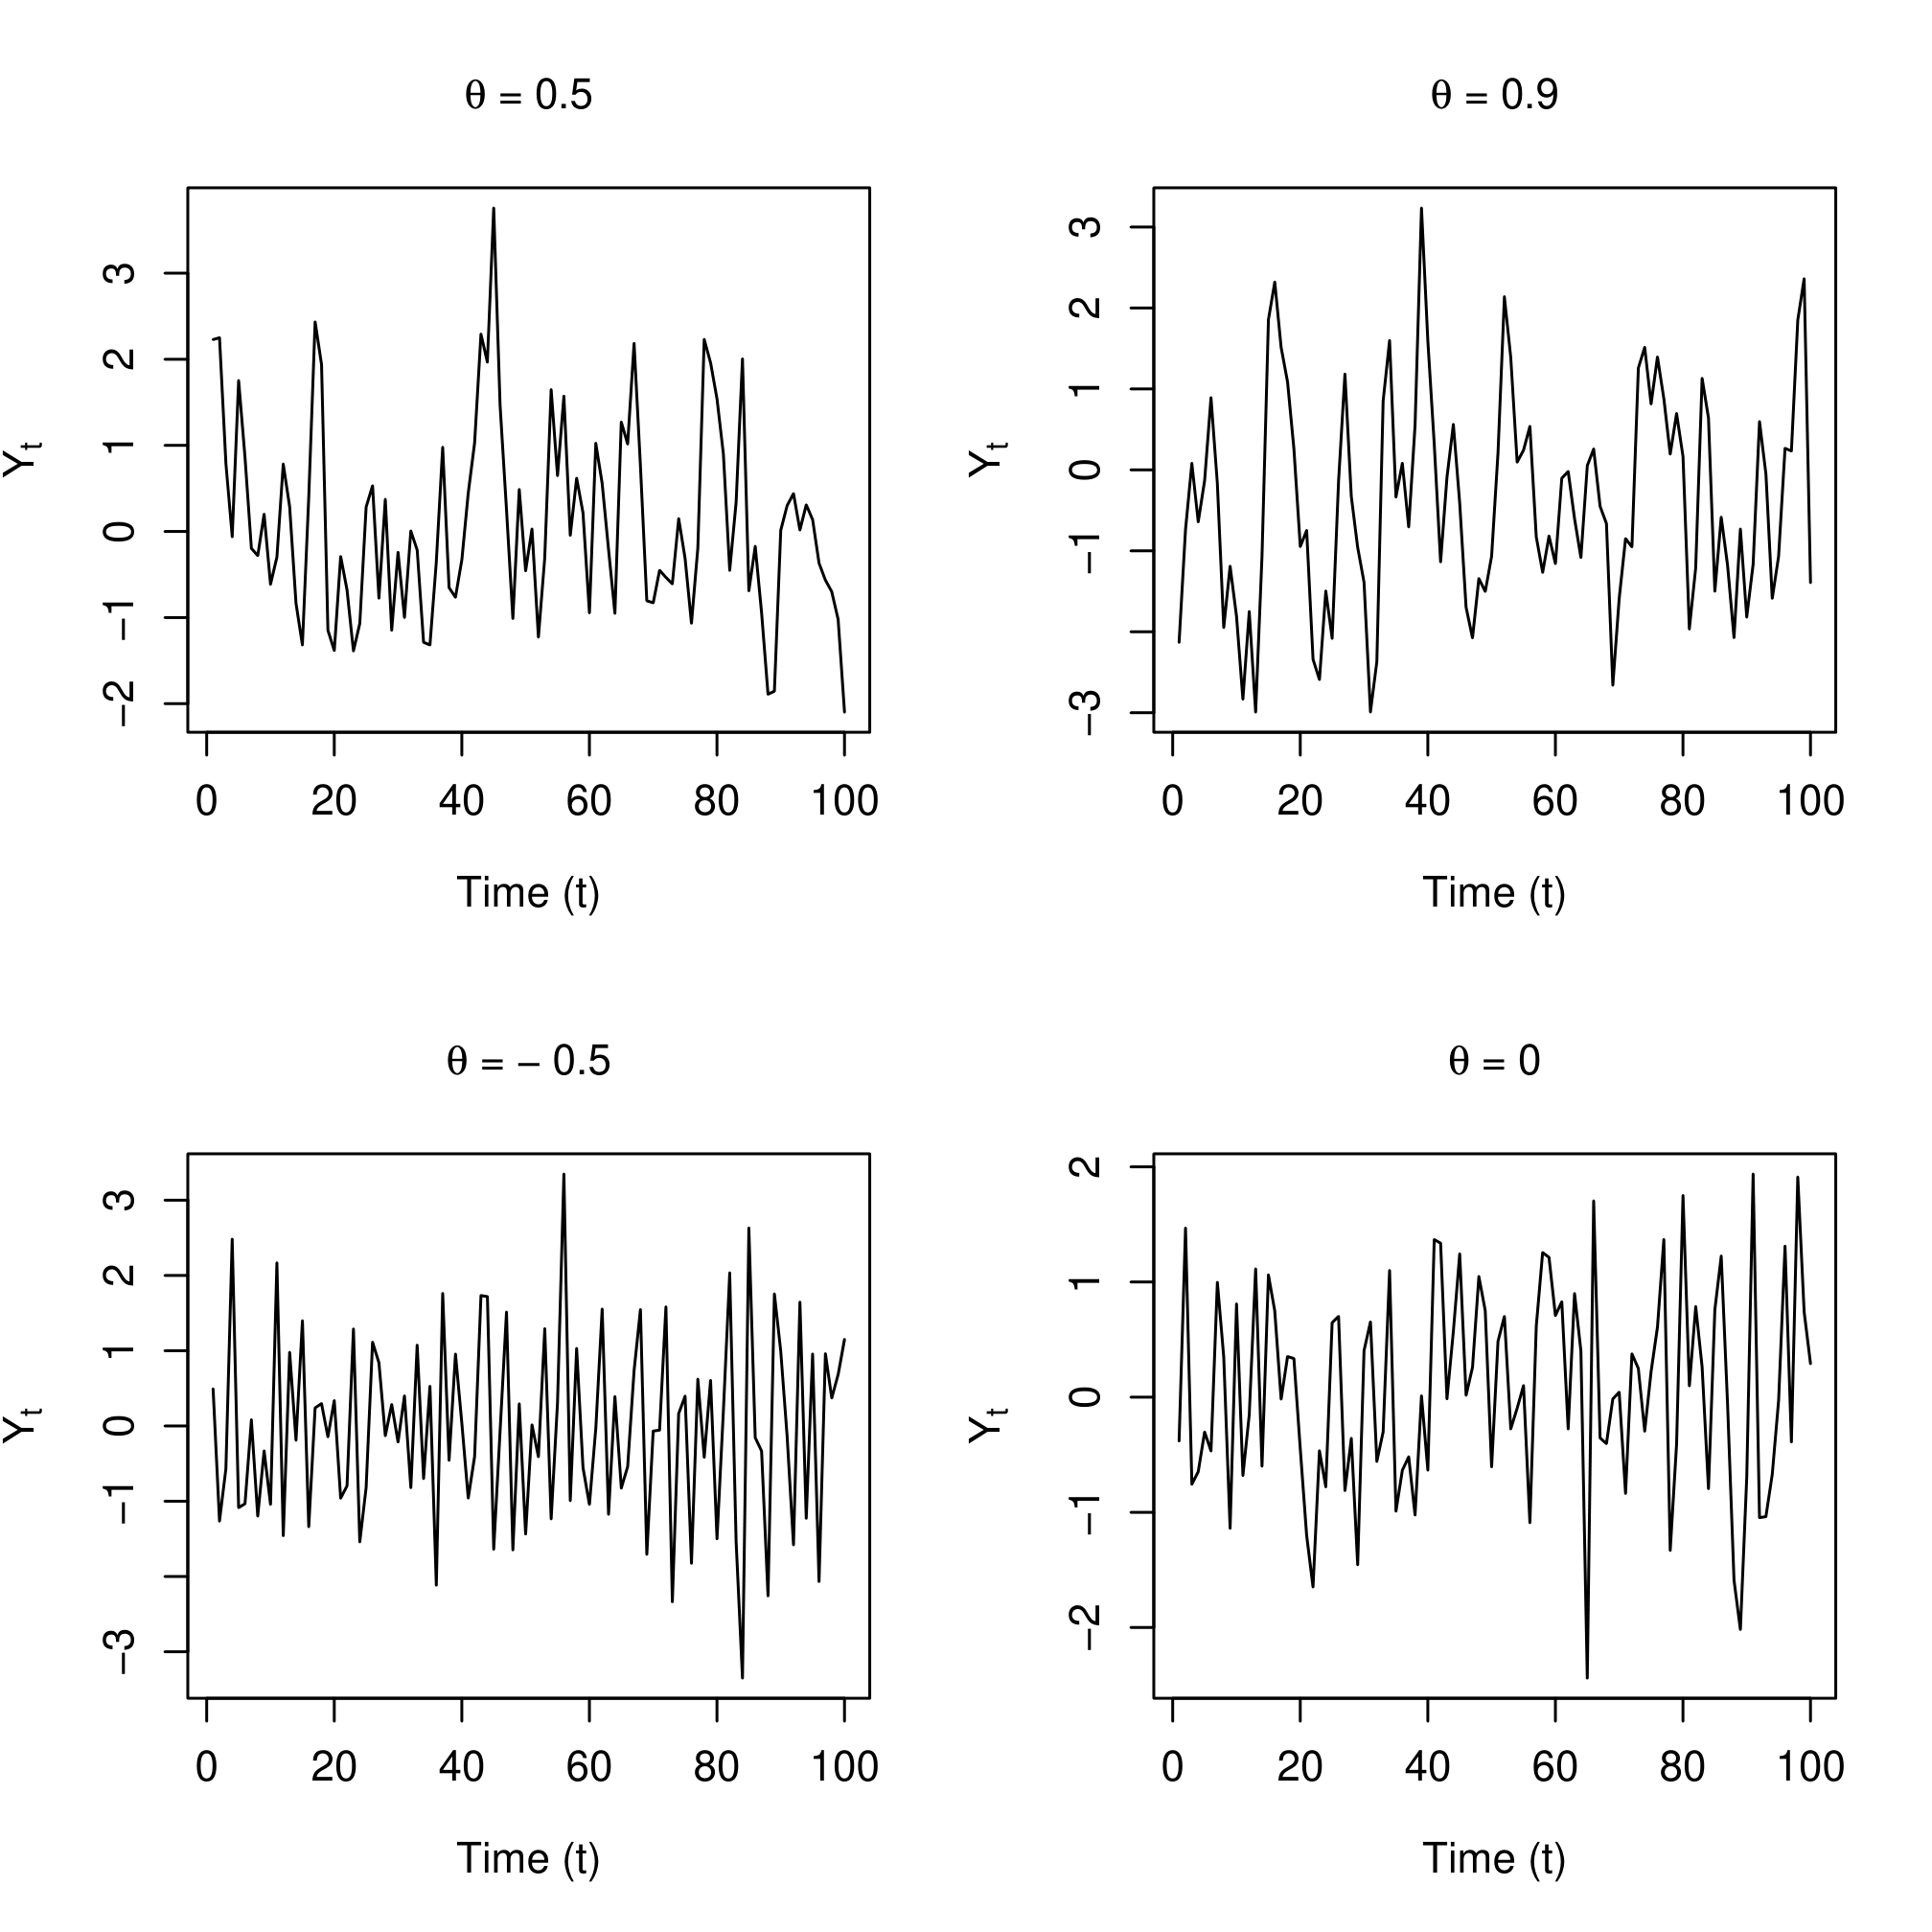
  • Valores grandes de $\theta$ implican mayor autocorrelación

  • Valores negativos de $\theta$ dan series temporales oscilatorias

Análisis de series temporales en R

Ejemplos de MA

Ejemplos de MA

Análisis de series temporales en R

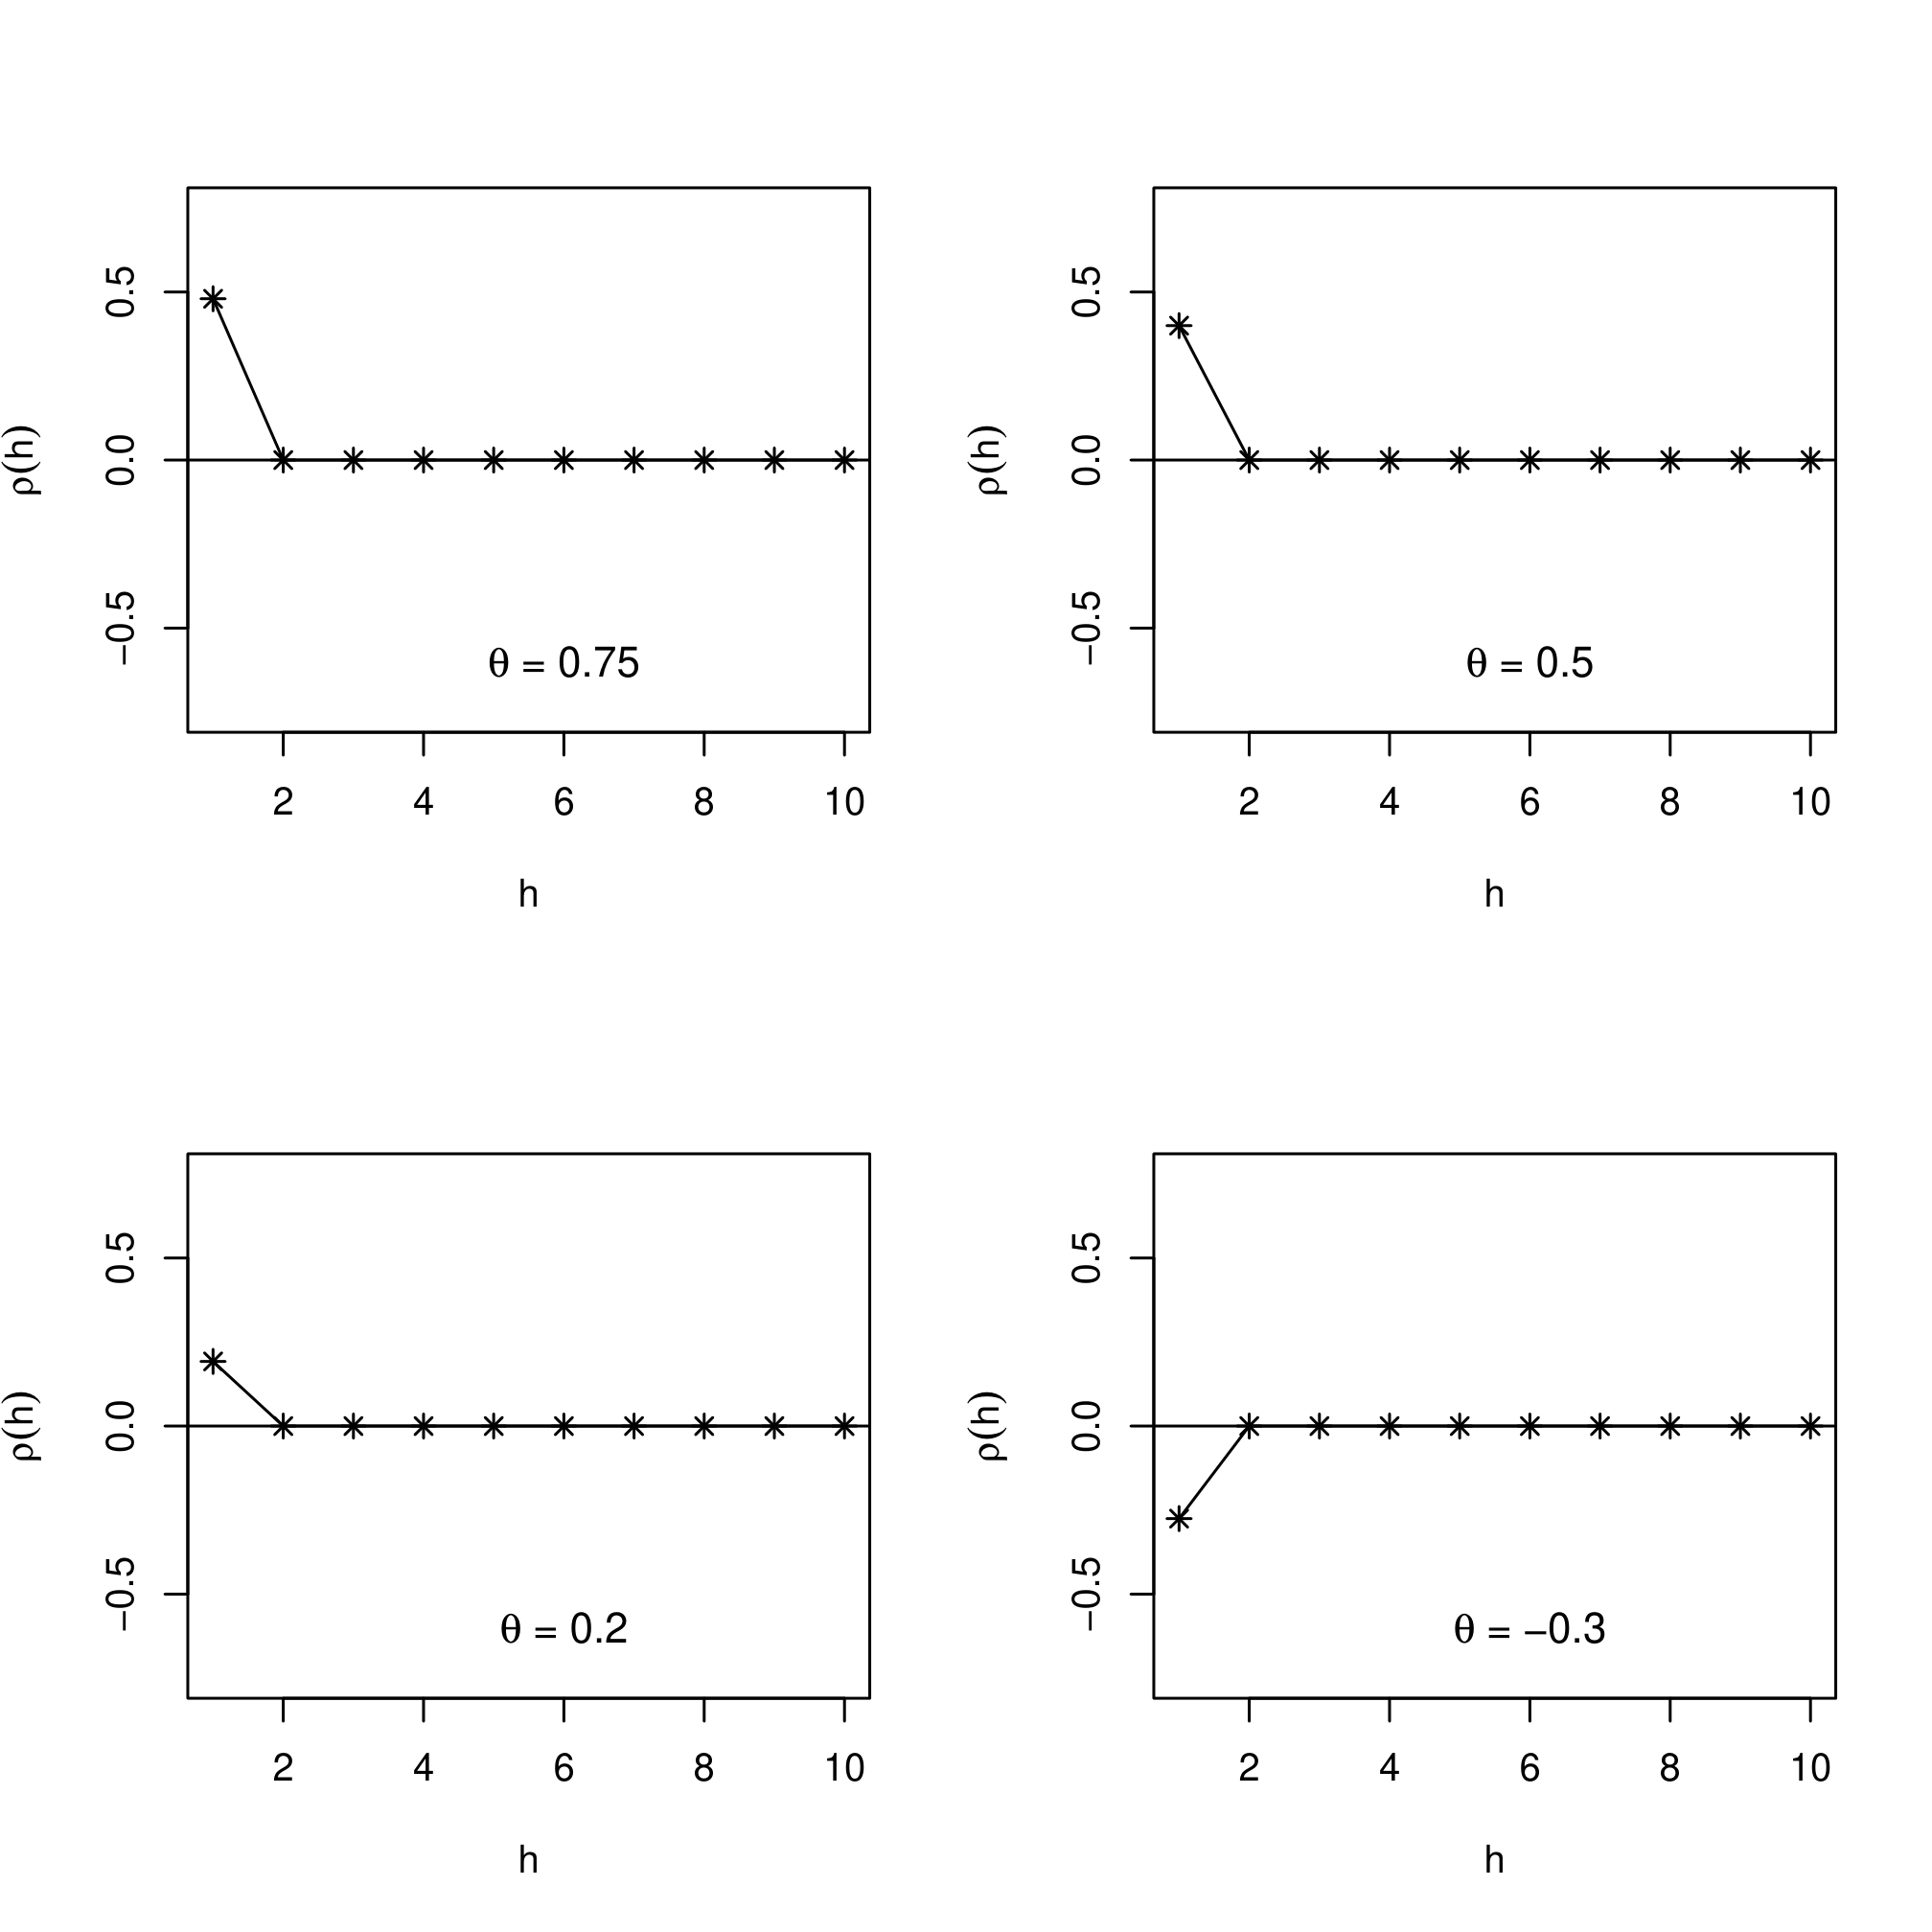
Autocorrelaciones

Autocorrelaciones de MA

Solo la autocorrelación en rezago 1 es distinta de cero para el modelo MA.

Análisis de series temporales en R

¡Vamos a practicar!

Análisis de series temporales en R

Preparing Video For Download...