El modelo de paseo aleatorio (RW)

Análisis de series temporales en R

David S. Matteson

Associate Professor at Cornell University

Paseo aleatorio

El paseo aleatorio (RW) es un ejemplo sencillo de proceso no estacionario.

Un paseo aleatorio tiene:

  • Sin media ni varianza fijas.
  • Fuerte dependencia temporal.
  • Sus cambios o incrementos son ruido blanco (WN).
Análisis de series temporales en R

Paseo aleatorio

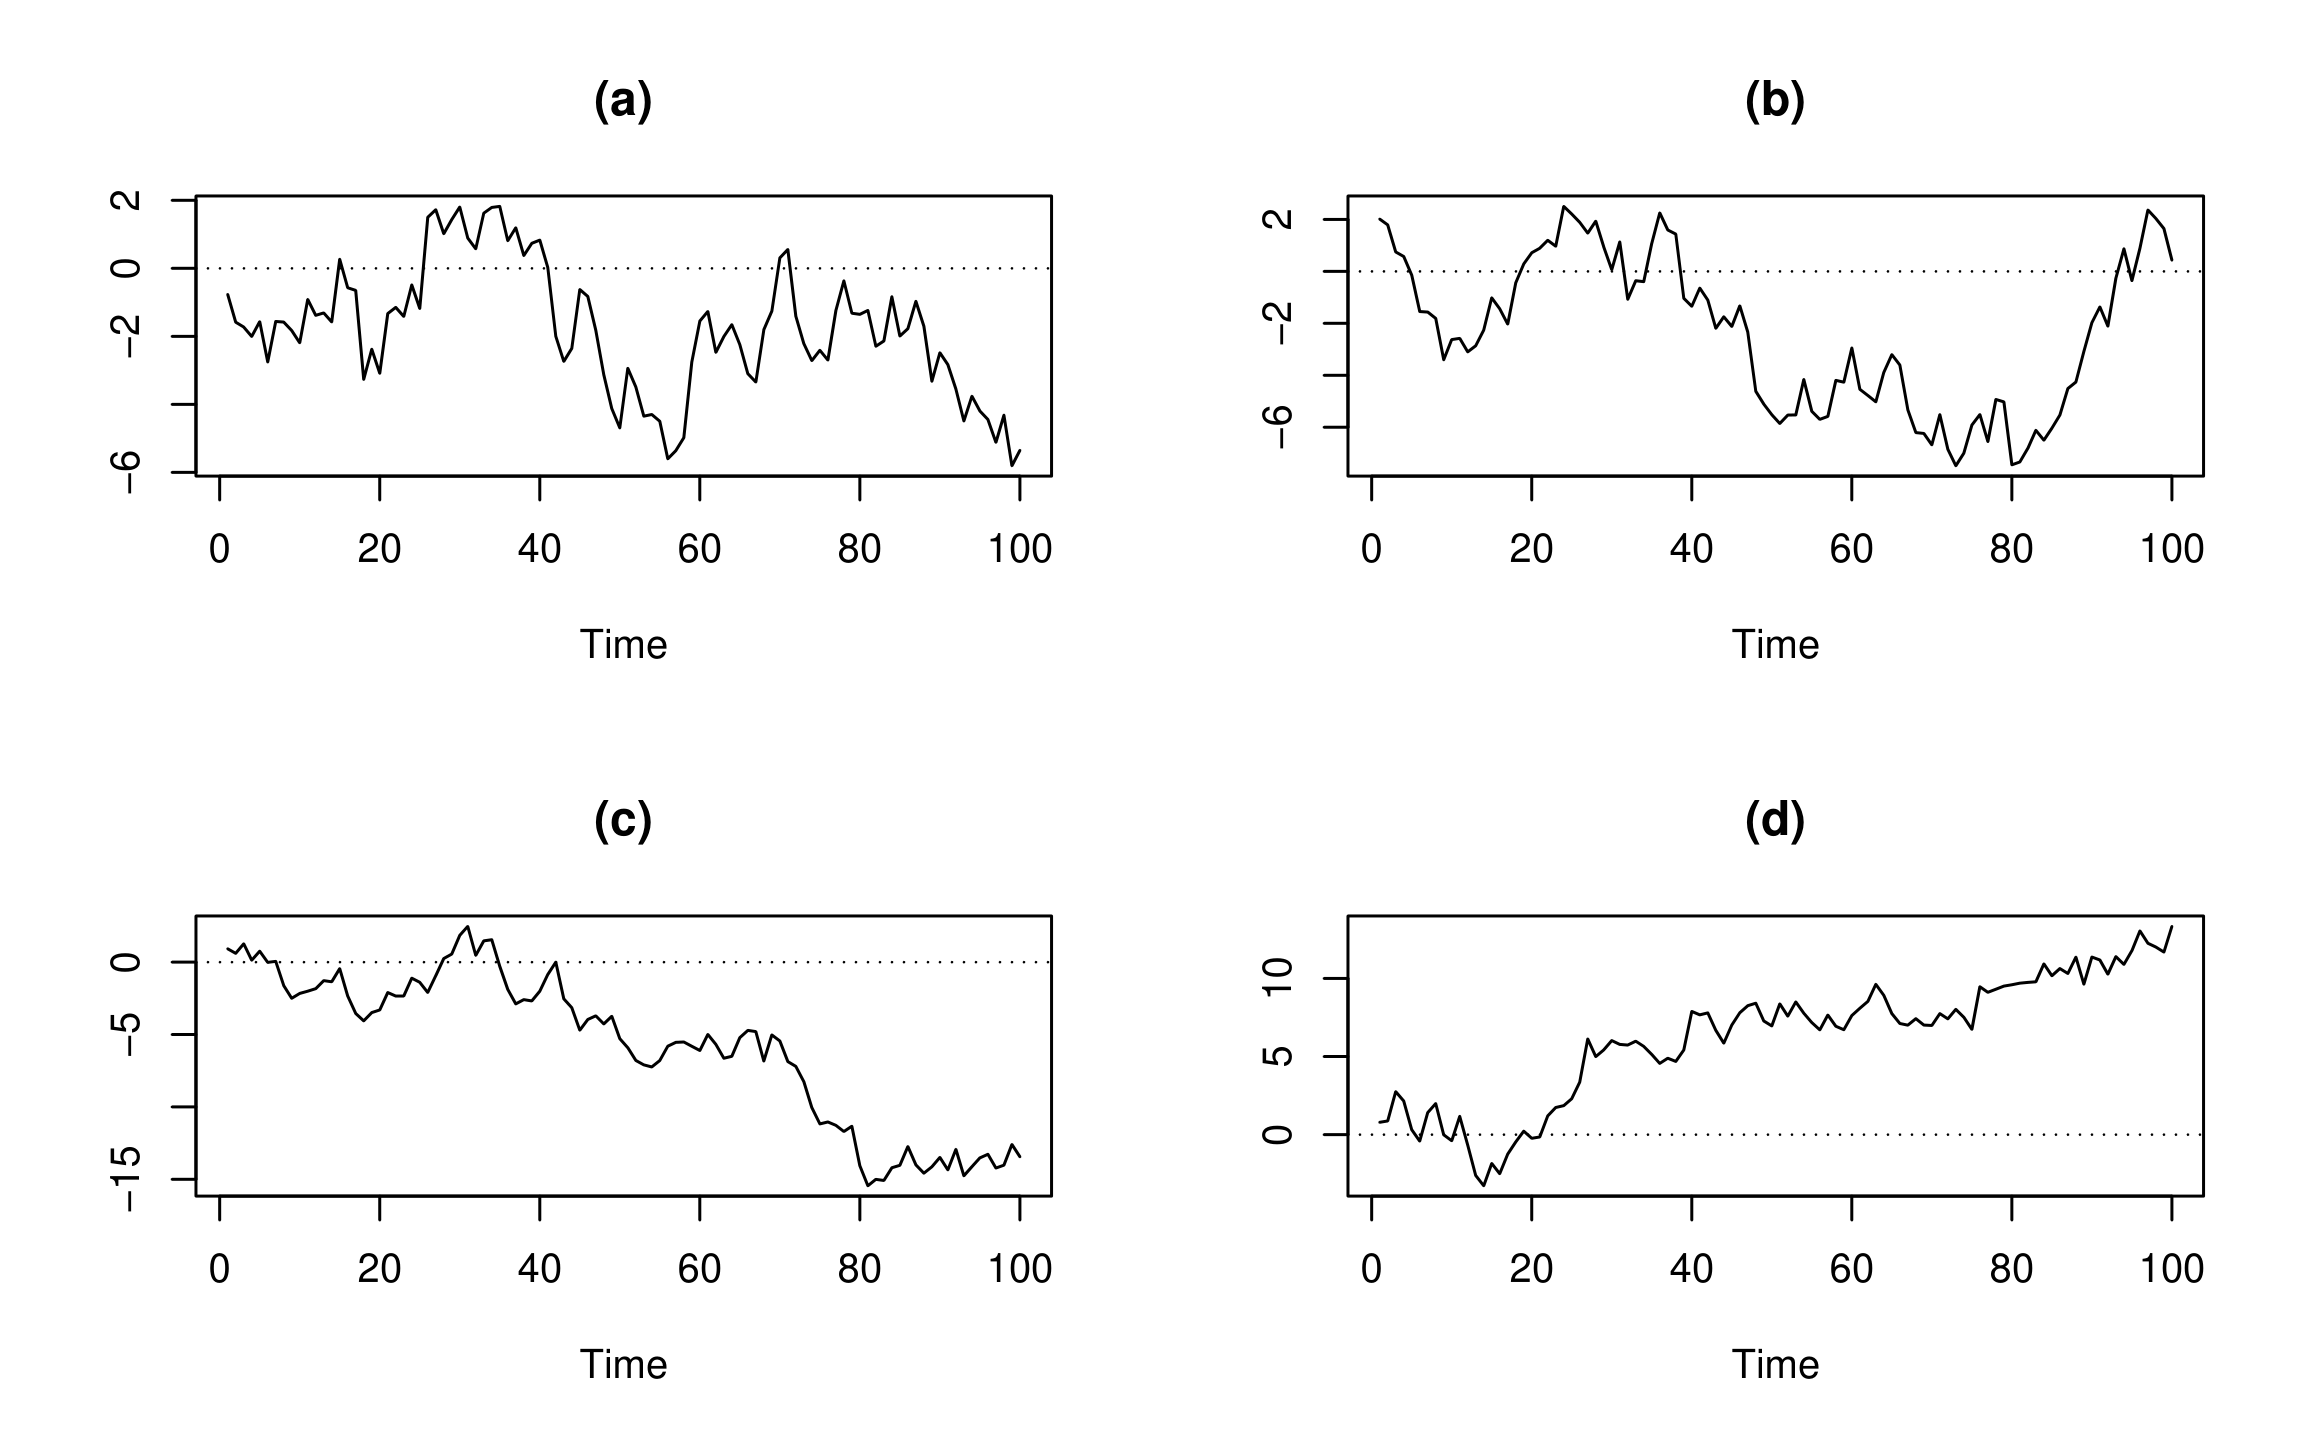
Gráficas de series temporales de paseo aleatorio:
Análisis de series temporales en R

Paseo aleatorio

Recursión del paseo aleatorio:

$$Hoy = Ayer + Ruido$$

Más formalmente:

$$ Y_t = Y_{t-1} + \epsilon_t$$

donde $\epsilon_t$ es WN de media cero.

  • La simulación requiere un punto inicial $Y_0$.

  • Solo un parámetro: la varianza WN $\sigma^{2}_{\epsilon}$.

Análisis de series temporales en R

Paseo aleatorio - I

El proceso de paseo aleatorio:

$$Y_t = Y_{t-1} + \epsilon_t$$

donde $\epsilon_t$ es WN de media cero

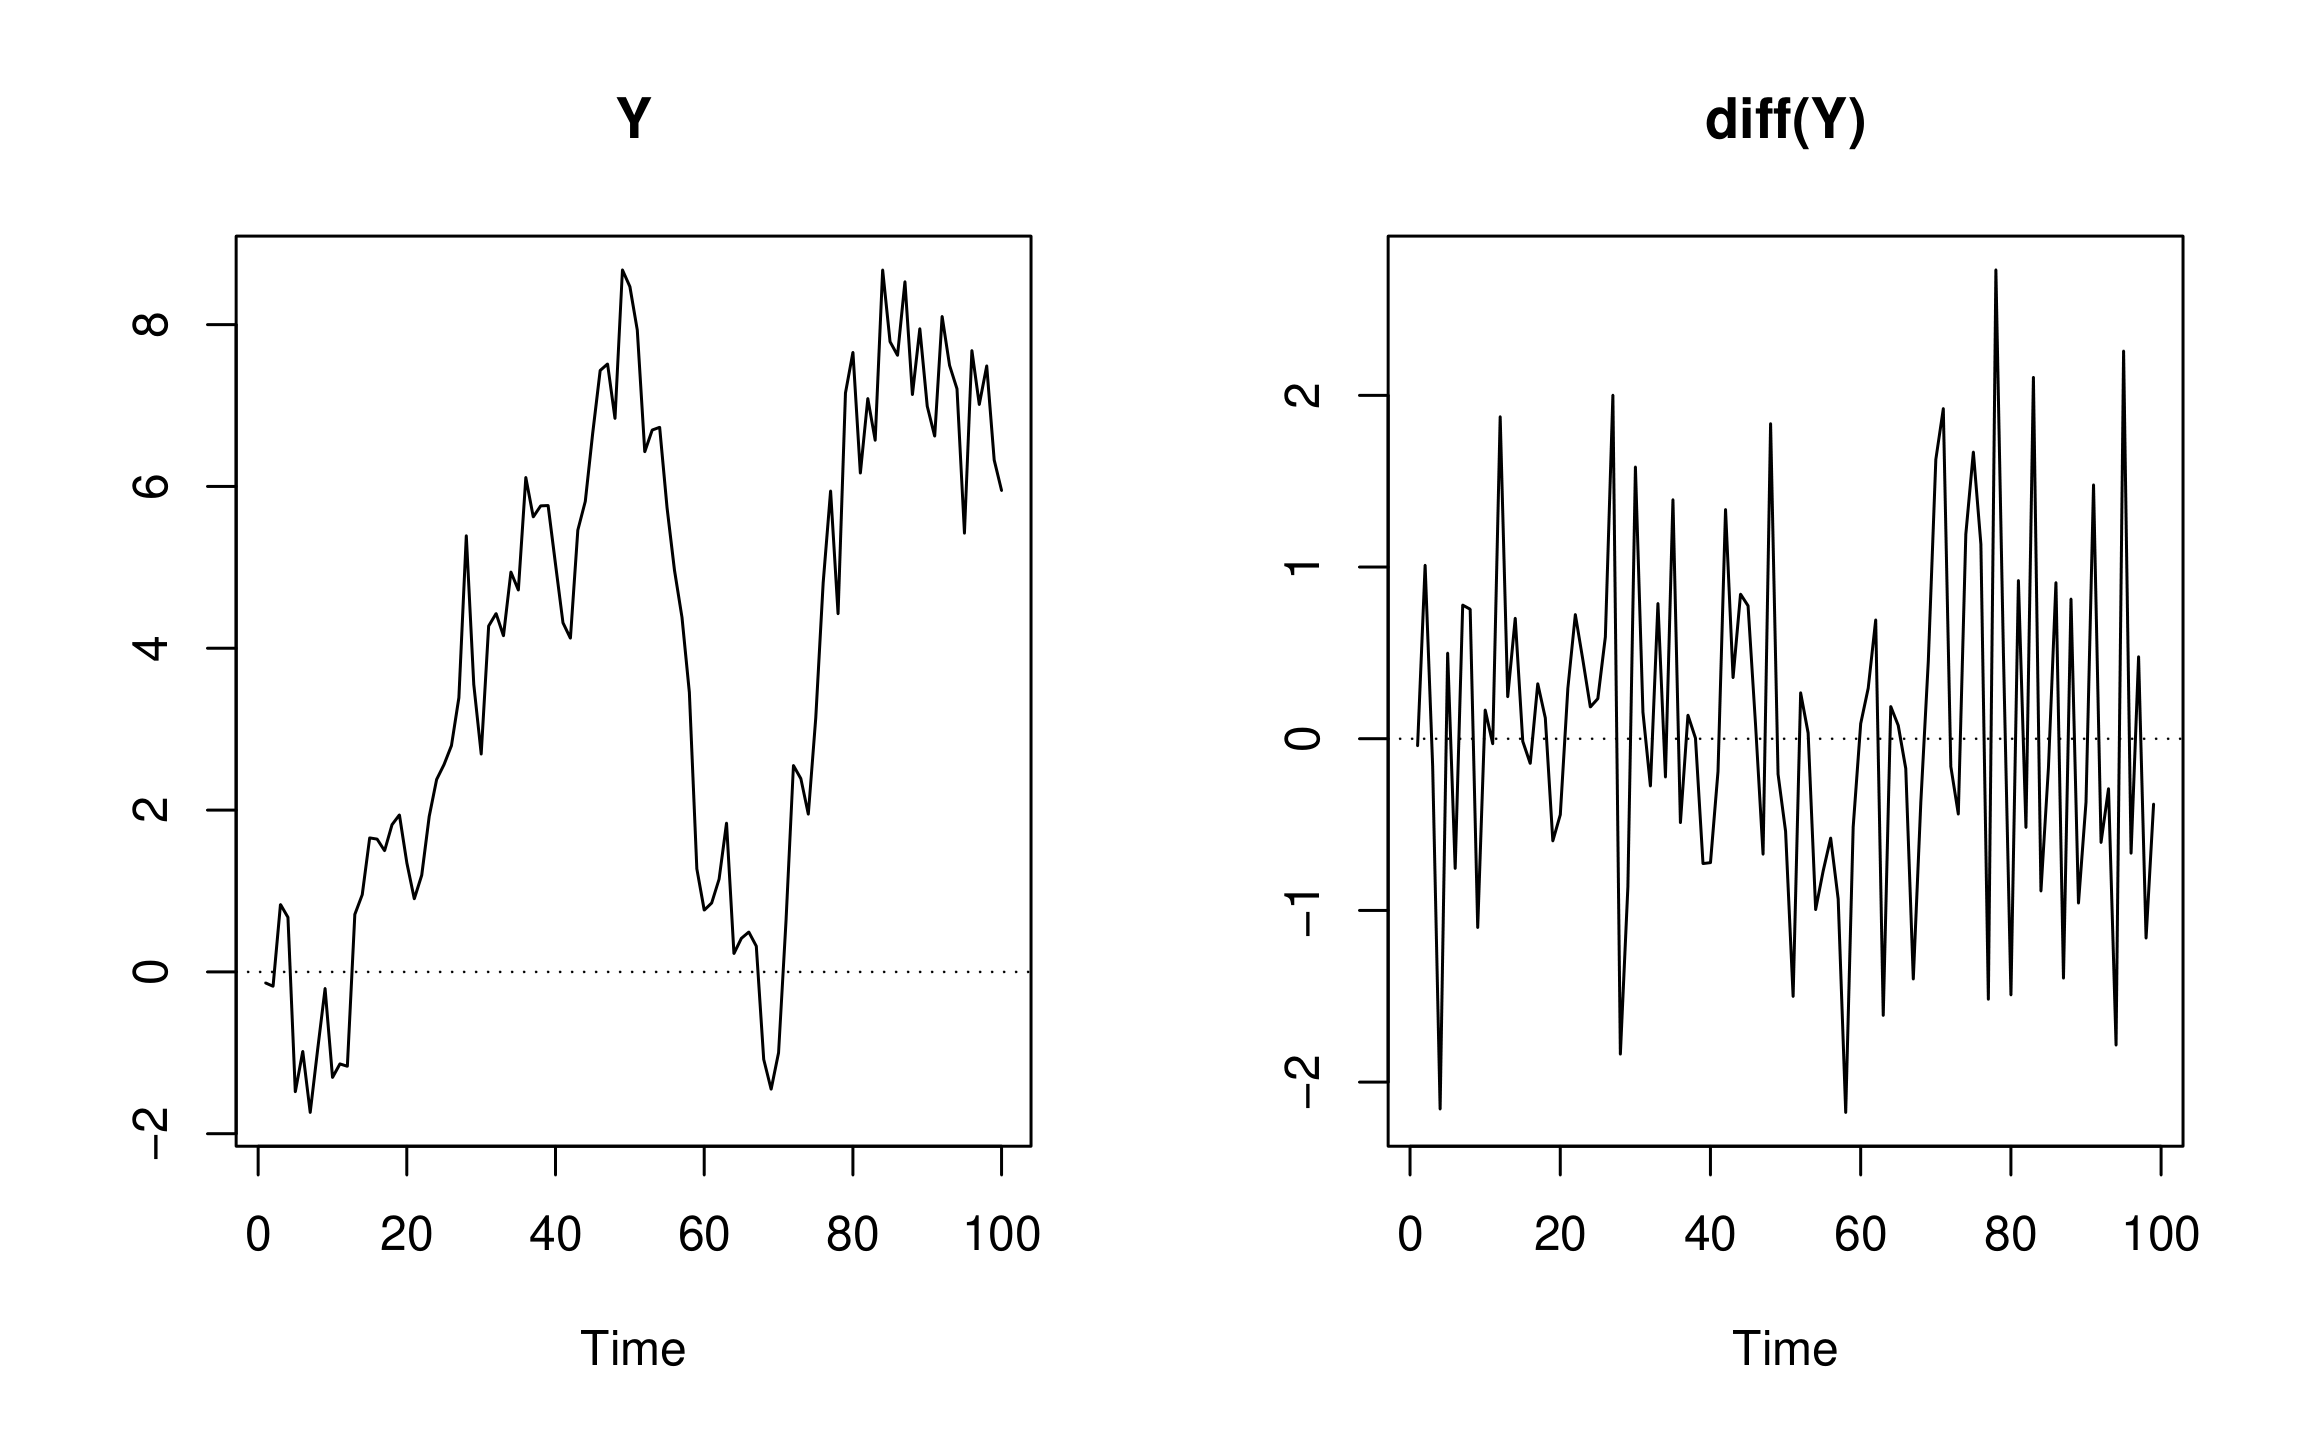
Como $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) es WN

Análisis de series temporales en R

Paseo aleatorio - II

Análisis de series temporales en R

Paseo aleatorio con deriva - I

Paseo aleatorio con deriva:

$$Hoy = Constante + Ayer + Ruido$$

Más formalmente: $$Y_t = c + Y_{t-1} + \epsilon_t$$

donde $\epsilon_t$ es ruido blanco (WN) de media cero.

  • Dos parámetros: la constante $c$ y la varianza WN $\sigma_{\epsilon}^2$.
  • $Y_t - Y_{t-1} = $ ? $\rightarrow$ WN con media $c$.
Análisis de series temporales en R

Paseo aleatorio con deriva - II

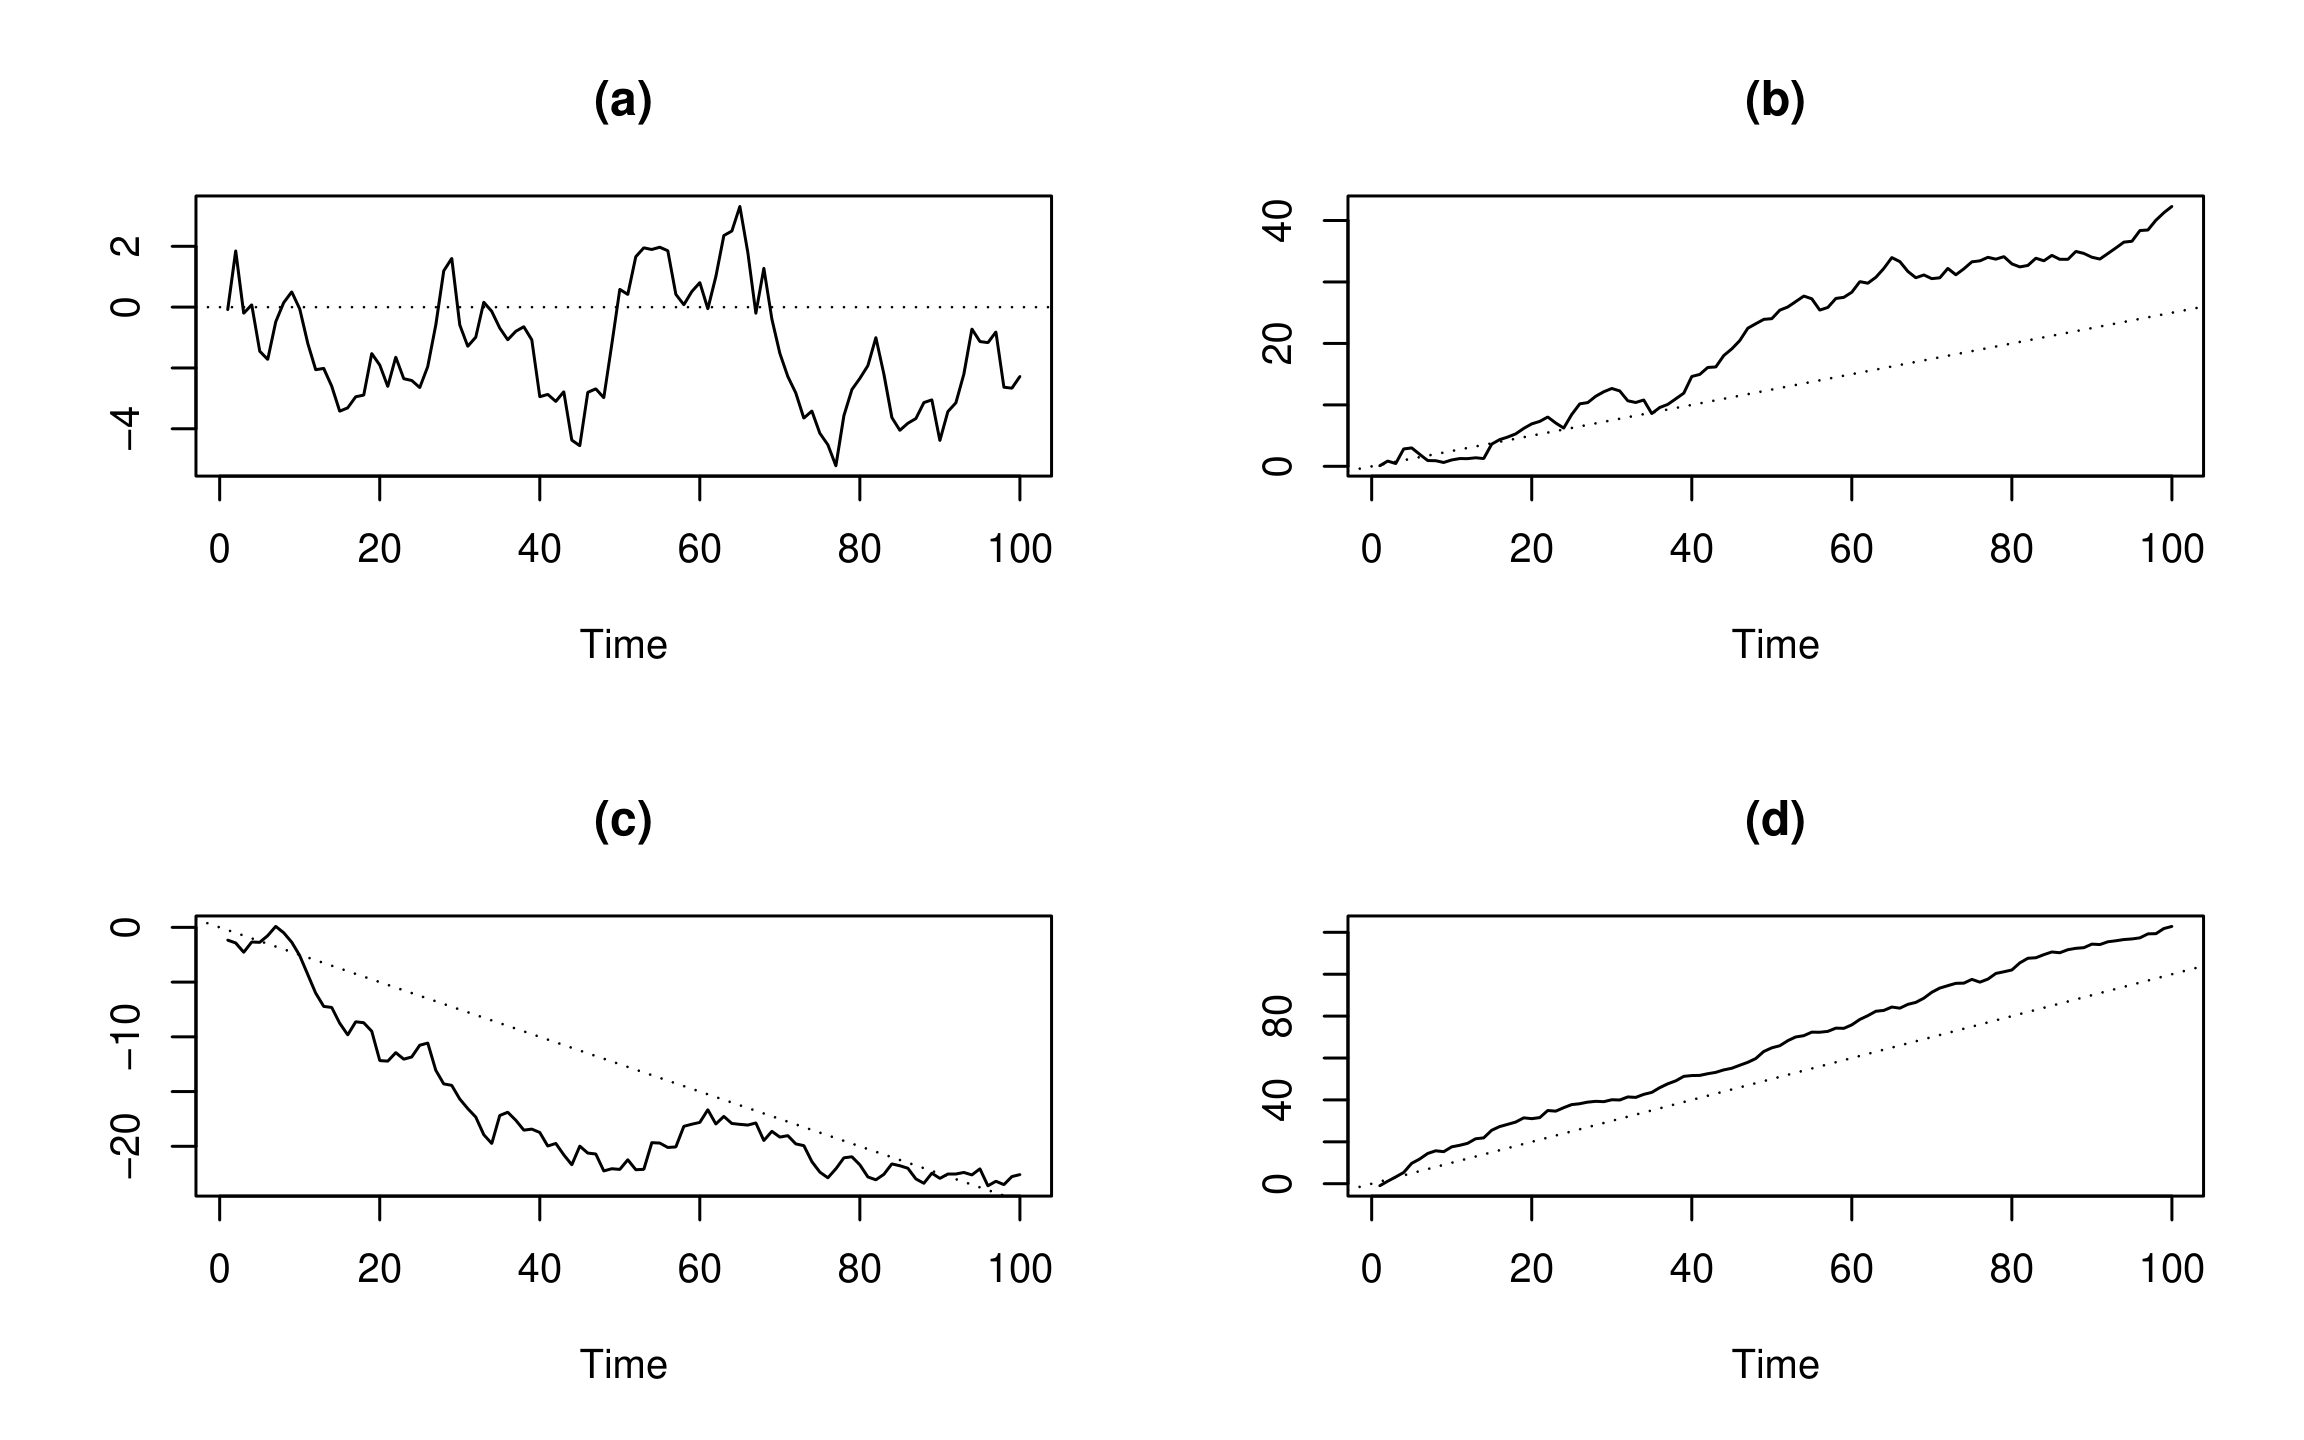
Gráficas de series temporales de paseo aleatorio con deriva:
Análisis de series temporales en R

¡Vamos a practicar!

Análisis de series temporales en R

Preparing Video For Download...