Introdução ao Gerenciamento de Risco de Portfólio em Python
Dakota Wixom
Quantitative Analyst | QuantCourse.com

O índice de Sharpe mede o retorno ajustado ao risco.
Para calcular a versão de 1966 do índice de Sharpe:
$$ S = \frac{ R_a - r_f }{\sigma_a} $$

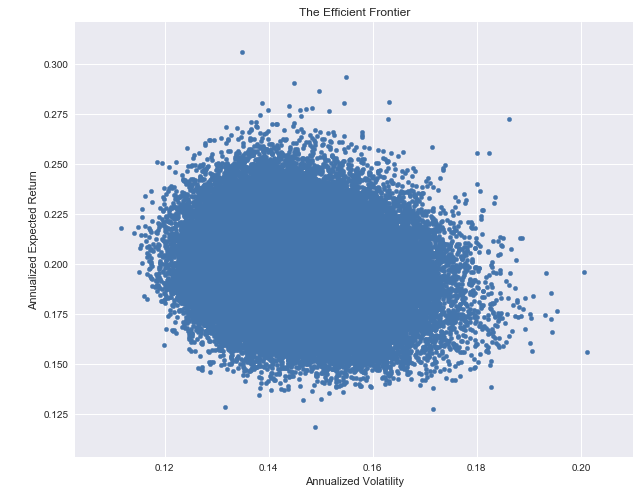
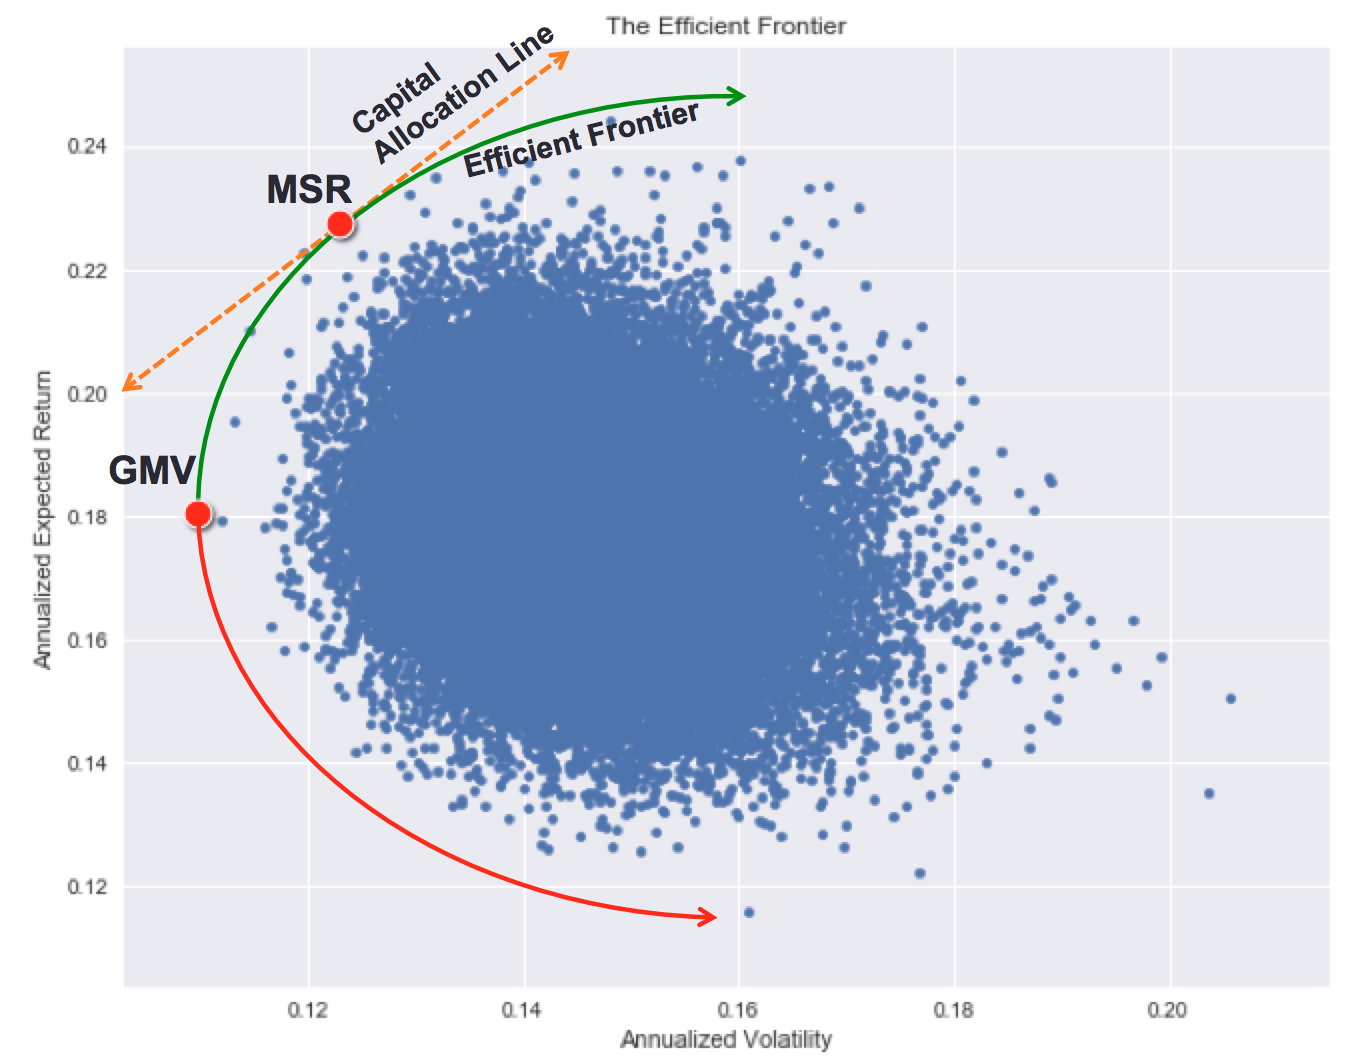
Qualquer ponto na fronteira eficiente é um portfólio ótimo.
Dois pontos comuns são os Portfólios de Markowitz:

Como escolher o melhor portfólio?
Supondo um DataFrame df de portfólios aleatórios com colunas Volatility e Returns:
numstocks = 5
risk_free = 0
df["Sharpe"] = (df["Returns"] - risk_free) / df["Volatility"]
MSR = df.sort_values(by=['Sharpe'], ascending=False)
MSR_weights = MSR.iloc[0, 0:numstocks]
np.array(MSR_weights)
array([0.15, 0.35, 0.10, 0.15, 0.25])
Mesmo que um portfólio de Máximo Sharpe Ratio pareça ótimo, na prática é muito difícil prever retornos.
Supondo um DataFrame df de portfólios aleatórios com colunas Volatility e Returns:
numstocks = 5
GMV = df.sort_values(by=['Volatility'], ascending=True)
GMV_weights = GMV.iloc[0, 0:numstocks]
np.array(GMV_weights)
array([0.25, 0.15, 0.35, 0.15, 0.10])
Introdução ao Gerenciamento de Risco de Portfólio em Python